从暴涨111%到急跌25%!“贵州奶王”南方乳业,股价上演过山车

 《星岛》记者 钟凯 深圳报道
继10月16日登陆北交所遭遇股价“过山车”行情后,10月19日,南方乳业(920196.BJ)依旧大跌。截至收盘报16.73元,跌幅25.84%,但仍稍高于发行价。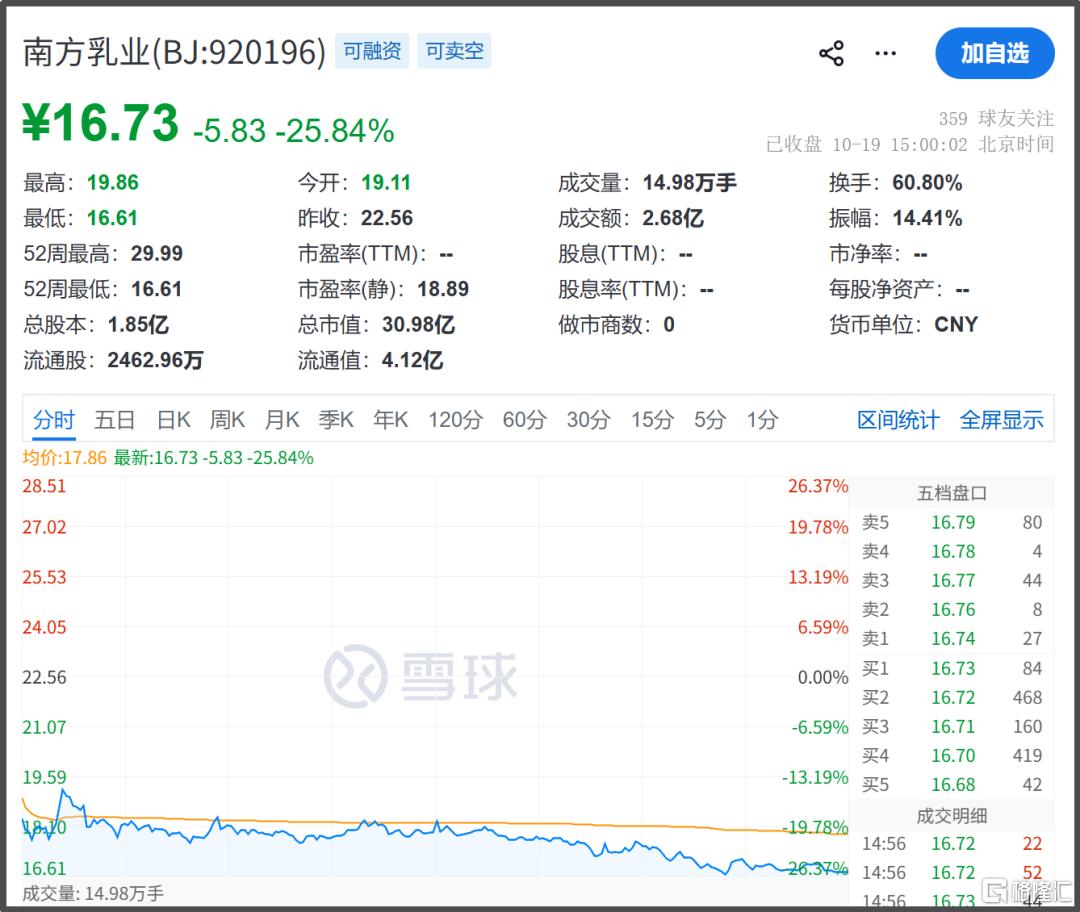
据了解,南方乳业本次公开发行股票3518.52万股,发行价格14.21元,新股募集资金总额5亿元。其中,战略配售数量占1055.56万股,约占发行总量的30%,合计认购金额约1.5亿元,包括社保基金等机构均参与了配售。
南方乳业也是自2023年10月骑士乳业(832786.BJ)上市以来,北交所乃至A股时隔三年再度迎来一家乳制品企业,并且是社保基金首次参与北交所新股战略配售的标的。但即便有如此多标签,公司在对接资本市场时仍面临着低估的挑战。
“贵州奶王”,曾引来伊利并购
南方乳业的历史最早可追溯至1953年,贵州第一个奶牛场“花溪奶牛场”建成,引进荷兰荷斯坦奶牛与本地黄牛杂交,由此贵州首批“黑白花奶牛”被培育出来,并形成“山花”品牌。
此后数十年间,“山花”品牌扎根贵州市场,成为无数贵州人的童年记忆。2001年,花溪奶牛场联合相关主体组建贵阳三联乳业。值得一提的是,在这一时期,公司一度吸引国内乳制品巨头前来并购。
2015年6月,伊利股份(600887.SH)曾披露,公司正与贵阳市洽谈重组三联乳业事宜。不过,彼时三联乳业作为贵阳市国资委实际控制的企业,当地更倾向于引入战略投资者并保留控制权。最终,双方未能就控制权达成一致,此次重组并未签署正式协议。
经此一役,贵州方面继续聚焦发展“山花”品牌。2017年,贵州南方乳业有限公司注册设立;2020 年,三联乳业核心乳业资产整体划入南方乳业,企业完成业务重组,向现代化区域乳企转型。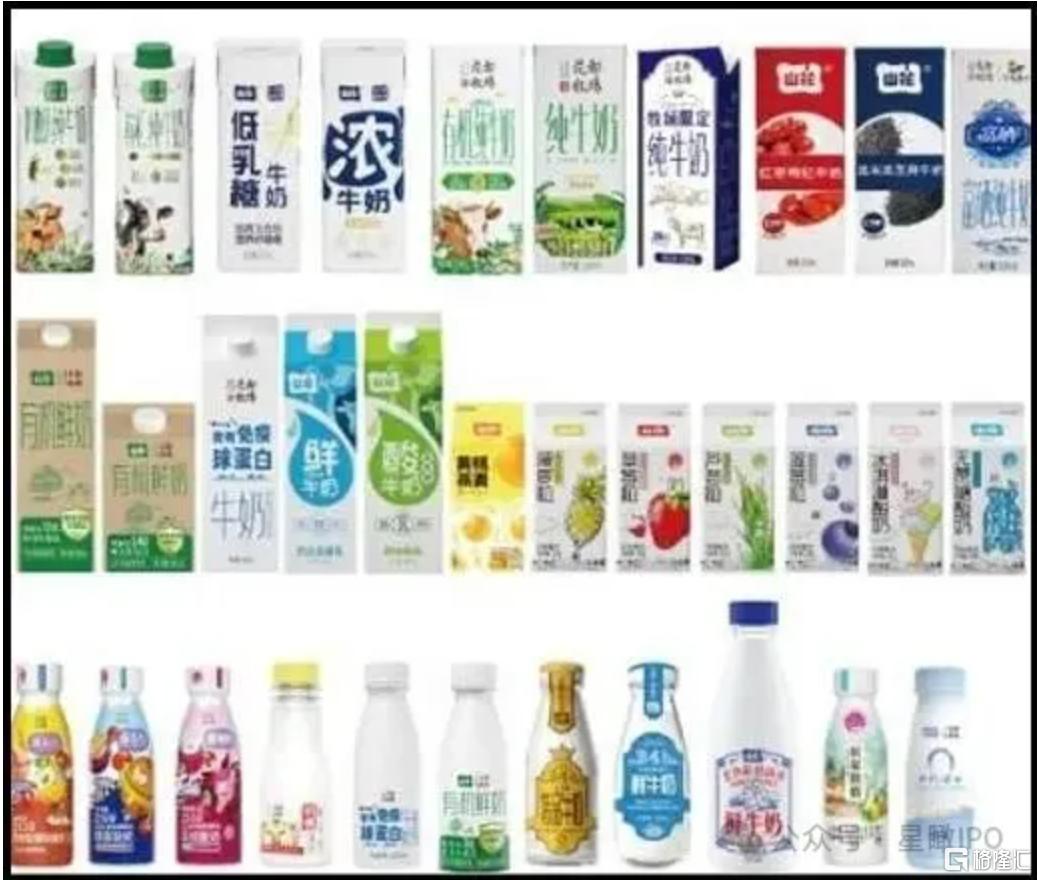
招股书显示,南方乳业主营业务是养牛、产奶、卖牛奶,旗下拥有“山花”“花都牧场”“花溪老酸奶”“贵草”等品牌,产品覆盖巴氏杀菌乳、灭菌乳、酸奶、含乳饮料等。2024年,公司在贵州省常低温乳制品市场占有率超过70%。
股权层面,截至2026年6月底,南方乳业由贵阳市农业农垦投资发展集团有限公司持股51.01%,贵阳市青常在资产管理有限公司则持股37.20%,这两家股东均隶属于贵州国资委。
增长承压,募资与研发引问询
在“贵州奶王”光环之下,招股书所披露的几组数据,曾让资本市场对南方乳业的业绩增长空间、上市必要性、创新底色等方面产生讨论。
数据显示,2023—2025年,南方乳业分别实现营收18.05亿元、18.17亿元、18.39亿元,期内归母净利润2.00亿元、2.10亿元、2.21亿元,两项指标均较以往有所放缓。
公司预计,2026年前三季度营收为13.60亿—13.72亿元,同比增长2.71%—3.62%;但归母净利润1.60亿—1.70亿元,同比下降3.66%—9.34%。业绩转向增收不增利,主要与国内乳业终端价格战加剧,行业周期调整带来外购生鲜乳价格回升,以及公司主动增加研发开支等因素有关。
这也被外界视作区域乳企走出贵州本土市场,以短期利润换取省外增长空间的阶段性代价。以2026年上半年为例,南方乳业来自省外的收入为0.46亿元,同比增长37.80%;毛利率则下滑15.33%至4.71%,让利抢渠道的趋势较为明显。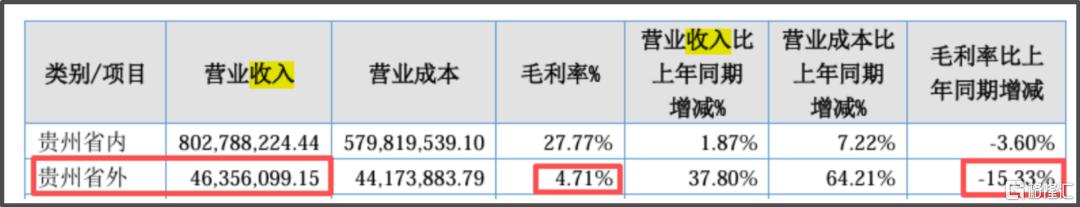
研发开支方面,南方乳业过往较低的研发费用率同样受到关注。2022—2024年及2025年上半年,公司研发费用分别为900.01万元、1166.58万元、1216.81万元及575.99万元,对应费用率仅分别为1.25%、1.15%、1.35%及1.27%。该部分支出主要由职工薪酬及材料费构成,占比在85%—96%左右,仅研发人员薪酬占比就超过其中的一半。
北交所曾在2025年11月第二轮问询中,就研发费用真实性等问题要求南方乳业进行回复。问询函提及,公司研发人员40余人,其中全职仅7人,其余均为生产质检岗兼职人员,同时存在研发人员变动频繁的现象。
据招股书披露,截至2025年末,公司专业从事研发活动的人员仍达到44人,研发投入年均复合增长率达34.53%,最近三年平均研发投入金额均在1000万以上,保持较高的研发投入水平。
除此之外,南方乳业于2022—2025年累计分红2.4亿元,占同期可分配利润的比例约34%。在此情况下,公司最初申报IPO拟募资9.8亿元,其合理性也被北交所关注。最终经过两轮问询,公司募资额度下调至5.5亿元,其中营销网络建设从4.8亿元缩减到1.5亿元,同时取消1亿元补充流动资金的用途。
低估值引社保入局,市场出现分歧
企业基本面存在争议,使得南方乳业在二级市场出现了激烈的定价博弈。
10月8日,南方乳业披露的发行结果显示,其发行定价14.21元/股,对应市盈率11.99倍,发行后总股本1.85亿股,募资总额约5亿元。而按照华源证券统计数据,北交所食品饮料和农业板块市盈率TTM中值约28.3倍,泛消费产业中值约47.7倍。相较之下,公司的上市定价已属于较低水平。
低估值也吸引了长线资金布局。本次发行战略配售的1055.56万股之中,全国社保基金四一八组合与中信证券-社保基金17052组合,合计获配278.88万股,金额约3963万元,这也是社保基金首次出现在北交所新股的战略配售阵容。
除此以外,现代种业发展基金获配460万股,新供销产业发展基金获配140.75万股,保荐机构中信证券旗下中信证券投资则获配175.93万股。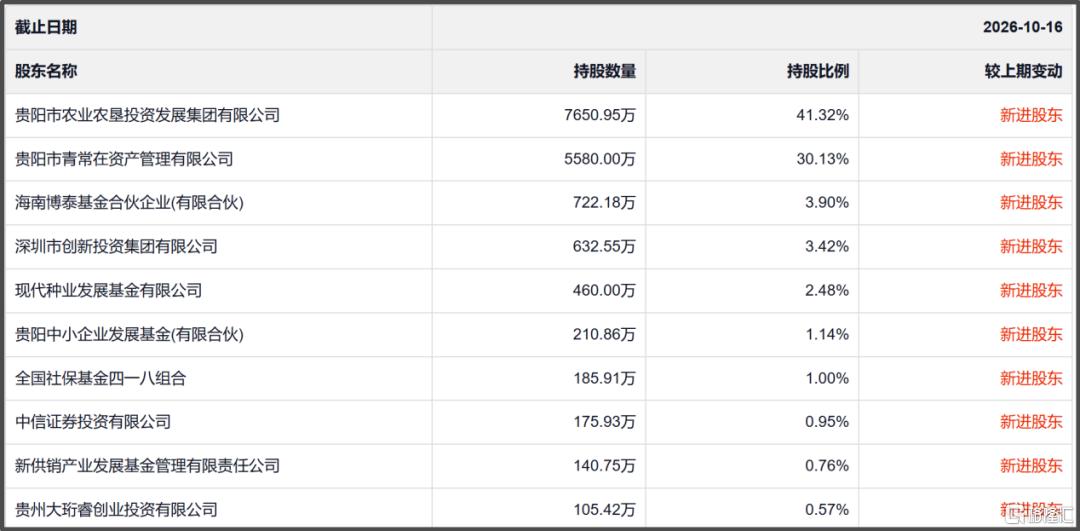
有投资者指出,基于2025年业绩,南方乳业按发行定价计算市盈率不足12倍,看起来并不贵。但考虑到2026年前三季度公司利润出现下滑,这一发行价只能算是合理偏低,不算低估。
上市后的股价走势也反映出外界的分歧,10月16日,南方乳业正式在北交所挂牌交易,股价最高触及29.99元,对应涨幅高达111.05%,至收盘涨幅则收窄至58.76%。10月19日,公司股价转跌,最低仅有16.61元。
与南方乳业存在类似情况的,还有北交所另一只乳企股票。据了解,骑士乳业于2026年上半年出现营收下降、利润增长的情况,同时自9月中旬以来股价持续下降。10月19日当天,公司股价大跌,截至发稿报6.64元,跌幅5.41%。
以上内容归星岛新闻集团所有,未经许可不得擅自转载引用。
编辑︱吴美伊
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。