高股息资产获资金青睐,银行板块的乐观预期在哪?

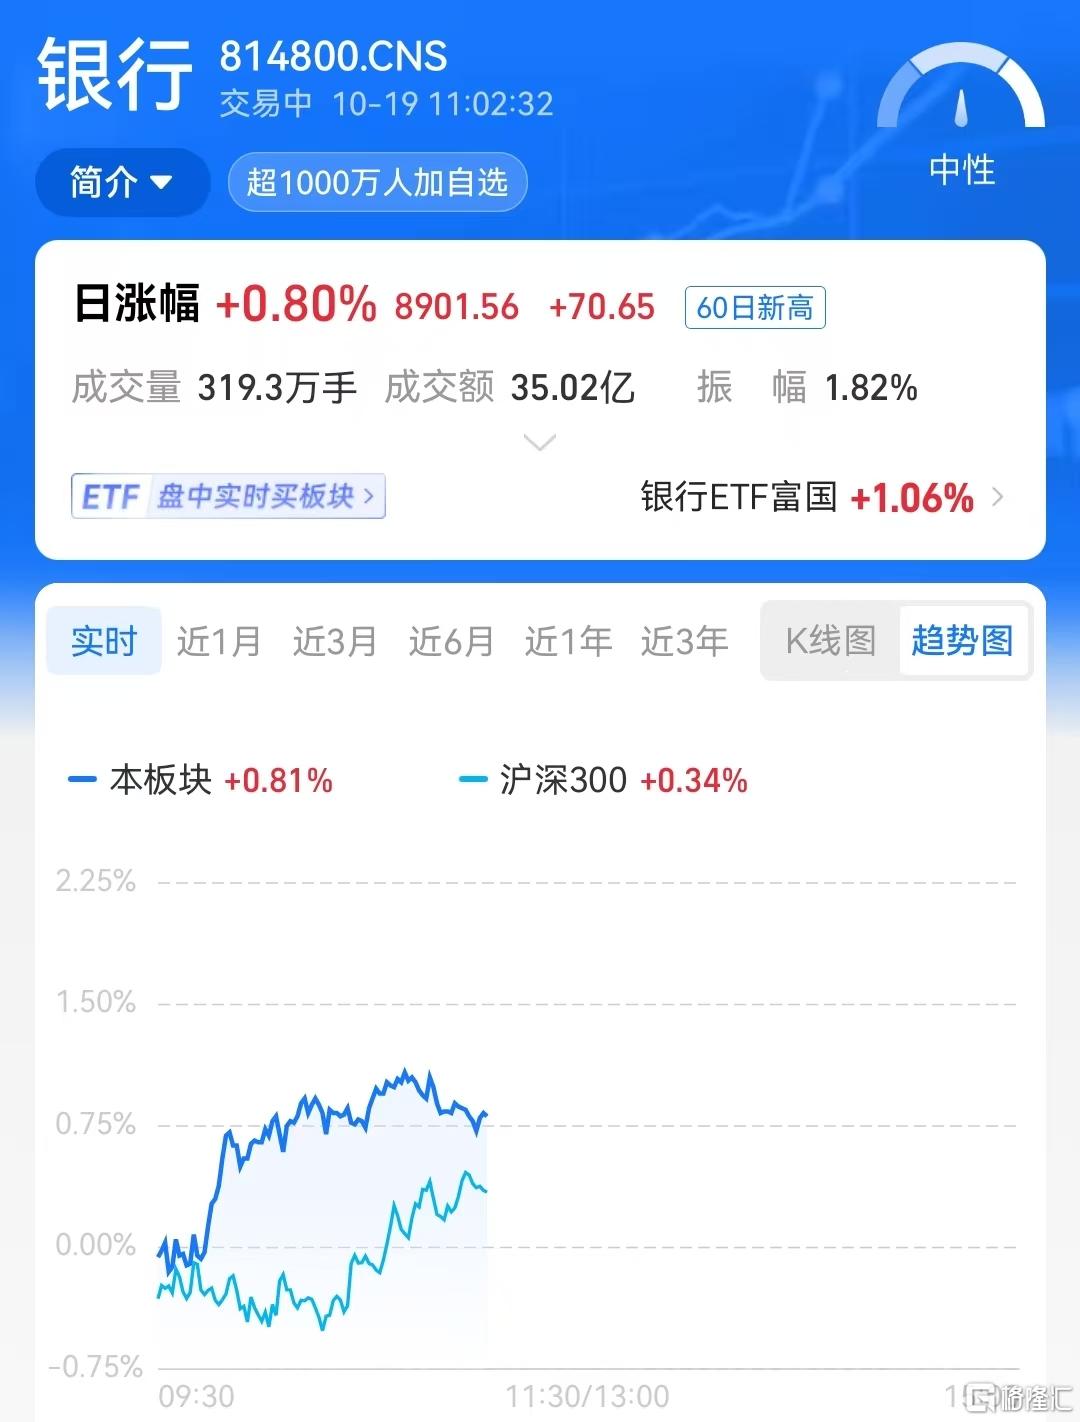
最近银行股走得确实扎眼,工行、建行这些大行硬生生在科技股调整的当口创了历史新高。
咱们能看到资金往这里跑,首先得承认一个前提:低利率环境把比价关系彻底重构了。
10年期国债收益率趴在1.68%附近,而银行板块股息率普遍在4%以上,利差优势超过280个基点。存款利率持续下行,险资又面临资产负债匹配的压力,国有大行低估值、分红稳定的特征,恰好成了险资底仓的“压舱石”。二季度,工商银行、中国银行、建设银行、邮储银行四家国有大行均获险资增持,六大行的前十大流通股股东名单里已经全部出现了险资身影,这轮资金流入,底层推力是长线资金在低利率下的重新定价,避险情绪只是加速器。
那银行自身的乐观预期到底落在哪?
我分析最直接的一条,是净息差终于不再是一个“无底洞”了
2026年二季度商业银行净息差录得1.41%,环比回升1个基点,这是2022年一季度以来首次环比改善。大型银行净息差从1.29%回升到1.31%,定期存款重定价带来的负债成本改善,让息差筑底的信号变得可验证。银行股过去几年最大的估值压制,就是市场不相信息差能止跌;现在这个假设被数据松动了一点,哪怕回升幅度有限,也足以让“盈利持续恶化”的偏负面观叙事退一步。
第二条乐观预期藏在估值里
银行板块仍处于全面破净状态,中证银行指数PB只有0.63倍,PE不过6倍出头。破净本身不构成买入理由,但当股息率有4%以上、息差出现企稳迹象时,破净就变成了一个缓冲垫:向下的空间被低估值和分红收益托住,向上的弹性则取决于基本面边际改善能不能延续。险资增持的逻辑也正在这里——它们买的不是银行的成长性,买的是“4%以上股息+极低估值+息差不再继续失灵”这个组合的确定性。
最后咱们再看运营商、电力、石油石化的逻辑,其实是各有侧重,但底色相同
运营商H股平均股息率约7%,同时三大运营商2026年超过三分之一的资本开支正转向计算基础设施,数据中心总容量预计到2028年翻倍,红利之外多了一层算力基础设施的远期期权。
电力分两条线:水电、核电股息率超3.5%,现金流稳、分红比例高,属于稳健红利;火电短期承压,但A股龙头2026年预期股息率仍有4%,港股超过6%,随着电价和煤价传导逐步落地,分红能力存在改善空间。
石油石化方面,三桶油2026年中期分红合计近千亿元,中国石化派息率达到49.5%,在油价中枢不出现崩塌的前提下,分红确定性相对来讲依然靠得住。
当然,也要理性的看到高股息不等于没有风险。银行股短期快速拉升之后,股息率会被股价稀释,安全边际在变薄。更关键的是,这轮上涨的本质是资金在低利率和避险需求下的配置行为,一旦科技成长方向出现持续反弹,资金存在回流成长股的可能,高股息板块反而会面临阶段性压力。手里有仓位的,当底仓收息是合理的;空仓去追,性价比已经不高。
总之,乐观预期是给有耐心的人准备的,不是给追涨的人准备的,认识到一点挺重要的
SZ 宁波银行 SH 工商银行 SZ 电投能源
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。