中欧贸易扰动,哪些影响被忽视?


摘要
近期,中欧贸易形势面临扰动,对我国出口的潜在影响几何?行业影响有何不同,哪些积极变化被忽视?本文分析供参考。
一问:欧盟对华贸易政策,有何特征?与美国不同,欧盟贸易政策多为“自下而上”特征。
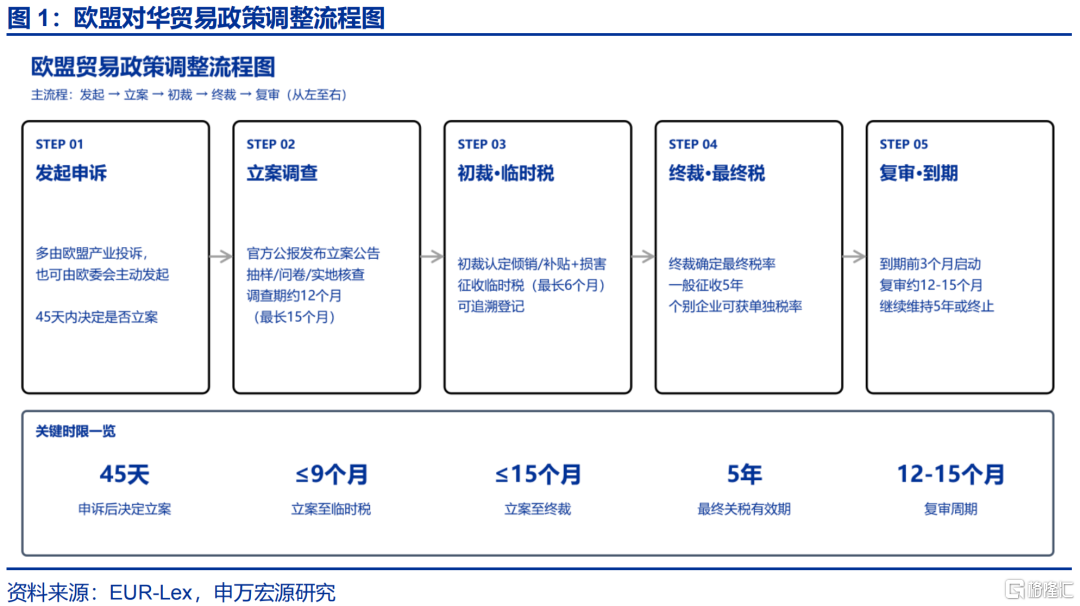
与美国“自上而下”形式不同,欧盟对华贸易政策调整机制多为“自下而上”形式,由本土企业先行提起申诉,欧盟调查后实施。美国对华贸易政策的“国家力量”特征较明显,可理解为“自上而下”模式。欧盟贸易政策调整则多为内部企业发起申诉,当该行业申诉企业占比达25%及以上时,欧盟官方再发起反倾销调查,从立案到终裁至多15个月。
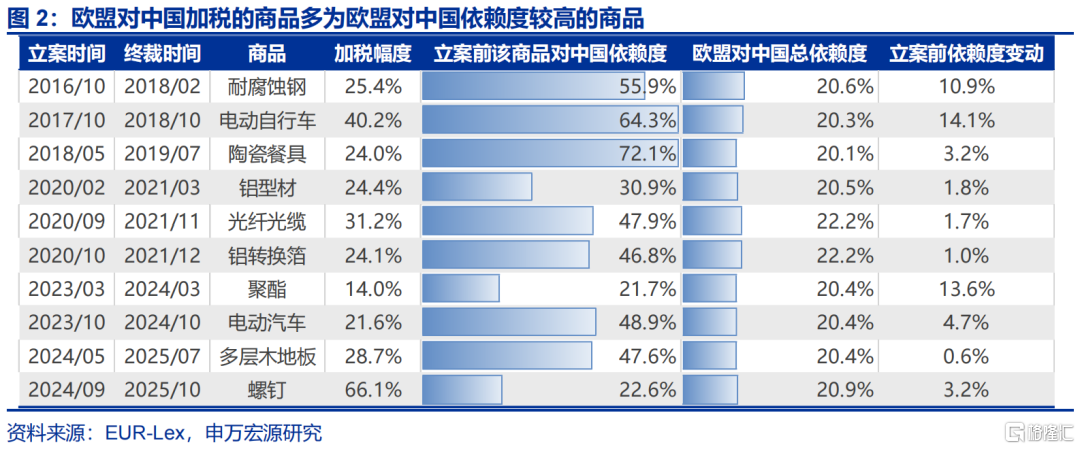
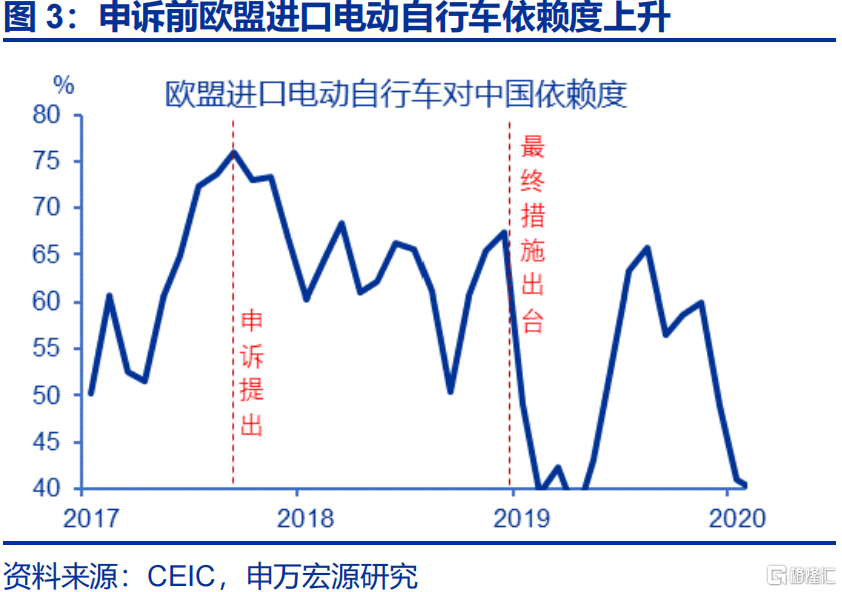
近年来欧盟对我国贸易政策调整愈加频繁,涉及的商品满足“对华依赖度较高”、“依赖度短期上升较快”两大特征。从历史上欧盟对中国各加税商品特征来看,往往都是针对对中国依赖度高于20%、以及依赖度短期较快上行的行业。譬如,欧盟开展对电动自行车的调查前半年内,欧盟自中国进口电动自行车依赖度大幅回升14.1个百分点至64.3%。
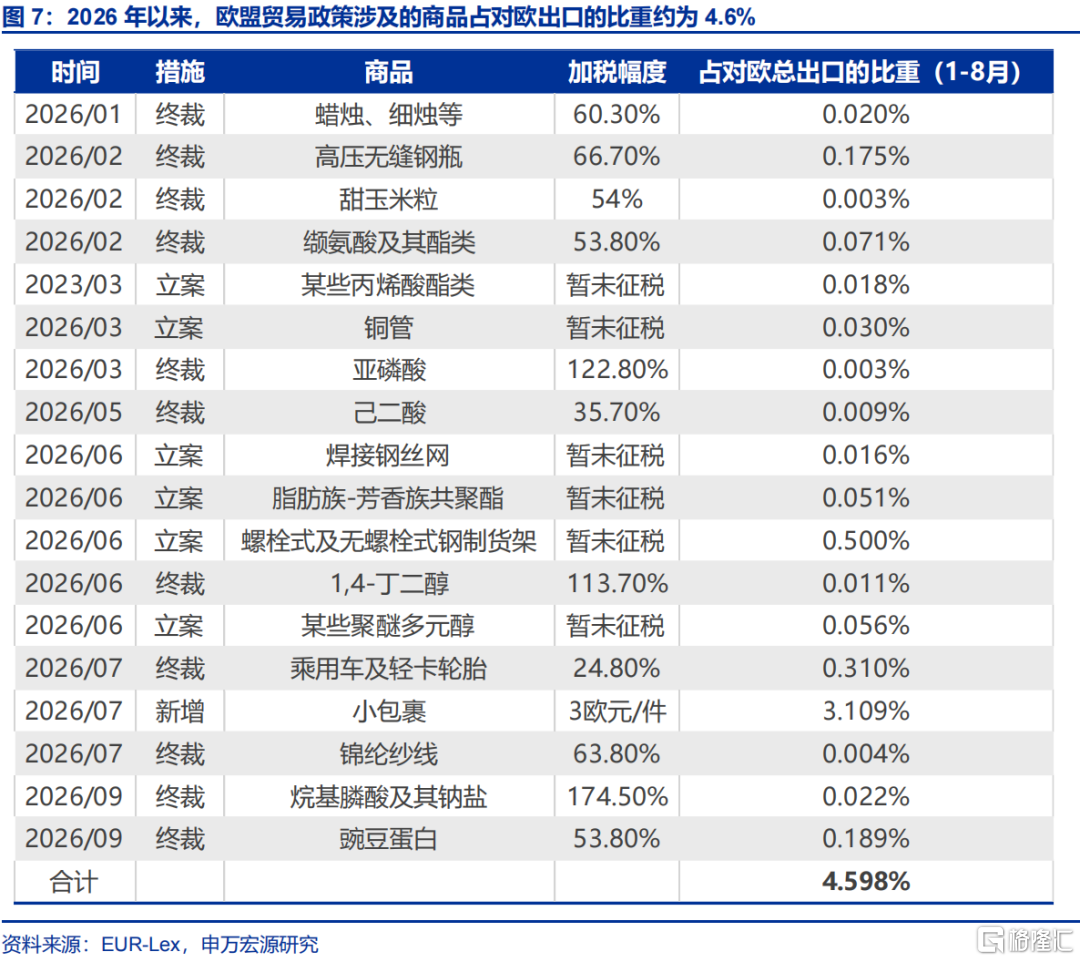
今年前三季度,欧盟已立案及出台多项措施,涉及商品占我国对欧盟总出口的比重为4.6%,其中主要为小包裹商品、化工品与金属制品等。已被欧盟立案和终裁加税的品种包括轮胎、豌豆蛋白以及部分化学品等,小包裹免税也被取消。上述商品仅占对欧盟总出口比重约4.6%。除已出台政策外,欧盟官方表示已与华达成“混动车出口减半”方案。
二问:本轮欧盟政策调整,有何影响?包括出口限制、关税调整及范围扩大三大潜在措施。
措施一:混动车出口限制,欧盟提出将从中国进口的混动汽车数量减半,若措施于12月落地,或拖累单月对欧出口增速回落3.4个百分点。据彭博社报道,欧盟或将中国混动车进口数量减半,最早将于今年12月1日生效。若该措施最终落地,预计2027年对欧盟出口混动汽车增速约为-55%,或拖累对欧出口3.4个百分点,拖累总出口0.5个百分点。
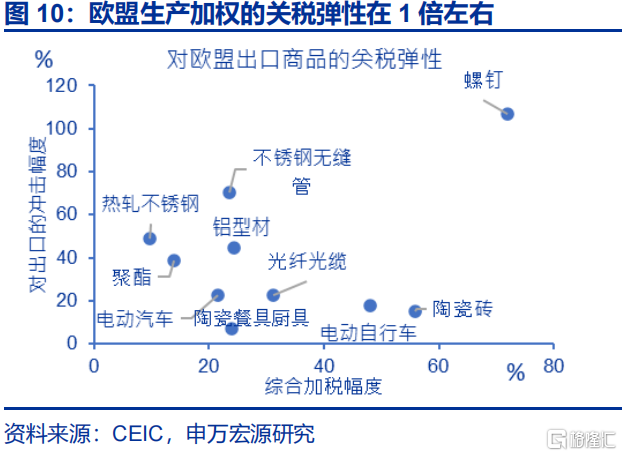
措施二:潜在关税政策,近期欧盟峰会提到保护化工行业,前期已立案但未终裁的化学品等商品若加征关税,出口影响弹性在2-5倍左右。今年来,部分化学品已被立案,后续面临加税风险。关税影响弹性方面,欧盟对华关税出口平均弹性在1倍左右。但上述立案化学品占比约0.1%,即使加税100%,测算至多拖累对欧出口增速0.1个百分点,影响有限。
措施三:扩大管制范围,若欧盟针对对华依赖度提升较快行业均采取措施,或拖累对欧出口增速2.6个百分点,欧盟峰会提及的工程机械就是潜在领域。目前满足欧盟关税调整特征的商品包括半导体化学品、车辆零部件、服装、家电、机械设备,占比约26%,若欧盟后续对上述商品平均加税10%,按1倍关税影响弹性,则冲击对欧出口2.6个百分点。
三问:哪些积极变化,被市场忽视?内部约束、谈判向好、抢出口与替代效应或缓和压力。
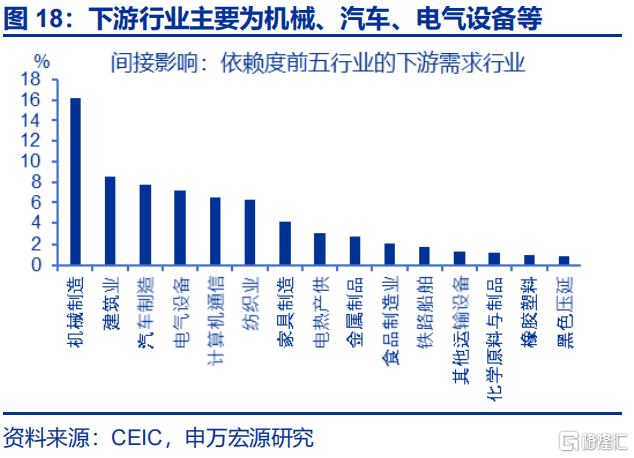
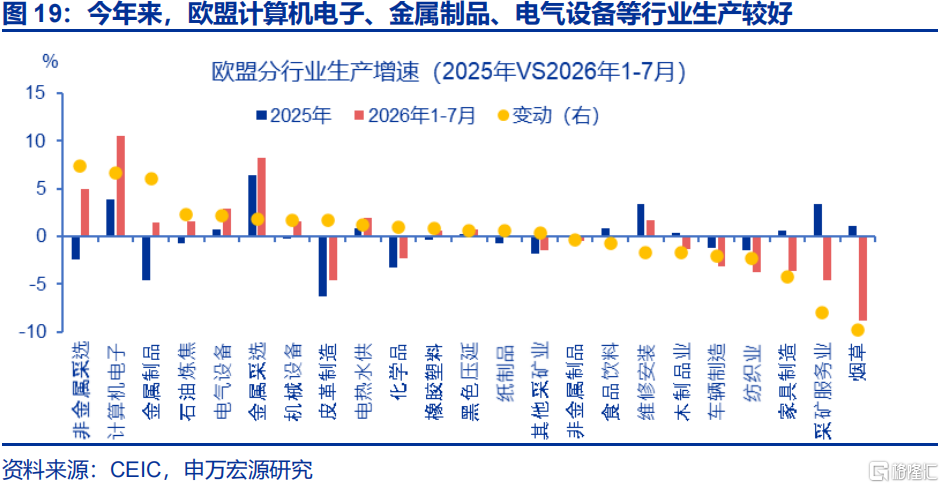
欧盟政策调整存在内部约束,中欧产业链高度绑定,对中国出口大规模管制会冲击当前欧盟本土优势产业。一是供应链视角,欧盟计算机通信、电气设备等行业投入来自中国比例较高,上述行业也是今年生产景气较强的领域,若中国出口减少,将影响其供应链稳定;二是间接影响,若上述行业生产走弱,将影响其上下游产业链。包括汽车、金属制品等。
中欧谈判形势向好,我国也主动降低新能源车出口退税、增加自欧进口医疗器械等,推进中欧贸易关系修复。今年来,我国与欧盟已建立起部长级对话机制,针对混动车贸易争端等方面,我国与欧盟开展第二次例会,达成共识包括在世贸组织规则框架下妥善处理双方分歧,并计划于2027年3月份进行第三次贸易磋商,近期我国也出台了多项政策。
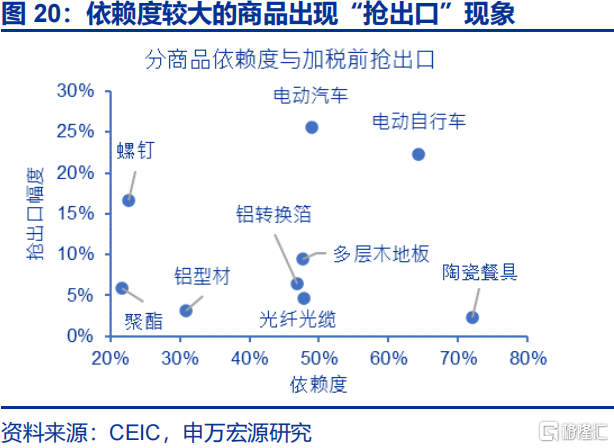
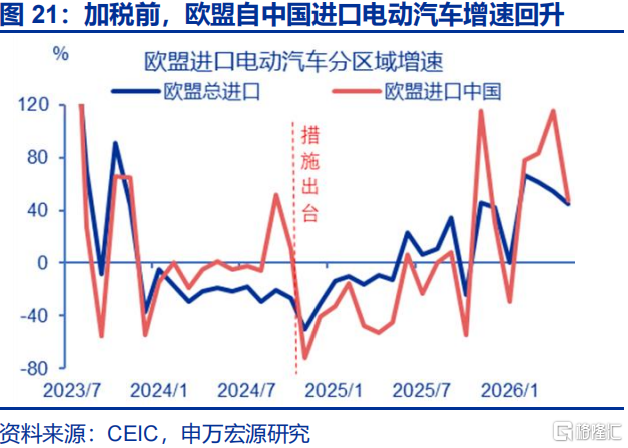
“抢出口”与替代效应也会适度缓和欧盟政策对我国出口的影响,主要表现为三方面:1)欧盟出口管制导致“抢出口”,商品在立案后存在“抢出口”可能。2)出口退税导致的“抢出口”,参考今年光伏抢出口幅度,测算新能源汽车抢出口或贡献总出口增速0.6个百分点。3)出口“替代效应”,个别商品加税后,替代需求会推动同类商品出口走强。
总结:本轮中欧贸易扰动,主要影响的是2027年二季度后的出口表现,短期影响相对可控。混动车出口管制最早于2026年12月至明年体现,在此之前 “抢出口”效应或支撑10-11月出口表现。2027年,新能源车出口退税政策落地前若出现“抢出口”,幅度上可对冲混动车拖累,整体出口或平稳;中欧贸易扰动对出口的影响或更多于二季度后体现。
风险提示
地缘事件演变超预期,欧盟政策调整超预期,产业结构升级受阻。
报告正文
近期,中欧贸易形势面临扰动,对我国出口的潜在影响几何?行业影响有何不同,哪些积极变化被忽视?本文分析供参考。
一、热点思考:中欧贸易扰动,哪些影响被忽视?
1.1 一问:欧盟对华贸易政策,有何特征?
与美国“自上而下”形式不同,欧盟对华贸易政策调整机制多为“自下而上”形式,由本土企业先行提起申诉,欧盟调查后实施。美国对华贸易政策多为联邦政府以国家安全为由,经机构间审议将中国实体列入出口管制“实体清单”,“国家力量”主导的特征较明显,可理解为“自上而下”模式。欧盟贸易政策调整则多为内部企业发起申诉,主要流程为当欧盟该行业申诉企业占比达25%及以上,欧盟官方会发起反倾销调查,欧委会立案并展开调查;立案9个月内,需出台临时措施(最长6个月),终裁由欧盟理事会以简单多数通过,最终税率实施期5年,时间较长,期满须经复审决定维持或终止。
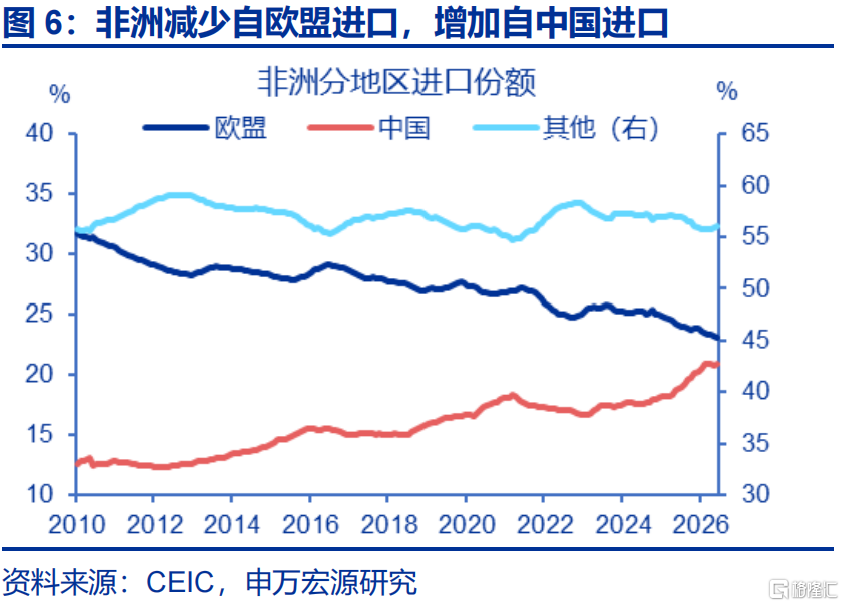
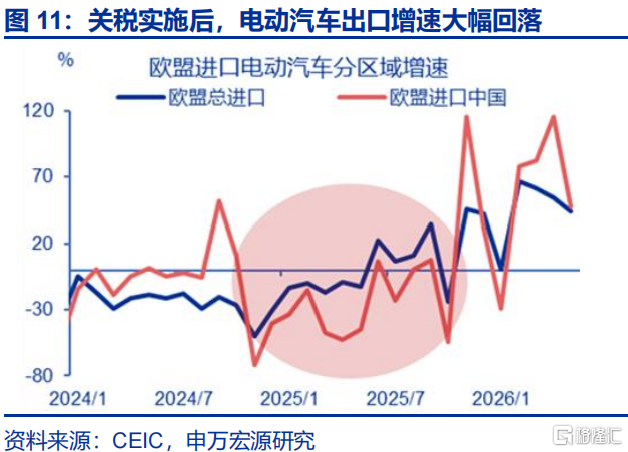
近年来欧盟对我国贸易政策调整愈加频繁,涉及的商品满足“对华依赖度较高(经验规律为>20%)”、“依赖度短期上升较快”两大特征。近年来,在我国产业竞争力明显提升的背景下,欧盟部分制造业在欧洲本土市场、新兴经济体市场份额出现一定程度下降。为保护本土企业发展,此背景下近年来欧盟对华贸易政策调整也愈加频繁,2024-2025年,电动汽车、聚酯等商品均被加征关税。而从各加税商品特征来看,往往都是对中国依赖度高于20%,以及依赖度短期较快上行的行业。譬如,欧盟开展对电动自行车的调查前半年内,欧盟自中国进口电动自行车依赖度大幅回升14.1个百分点至64.3%。
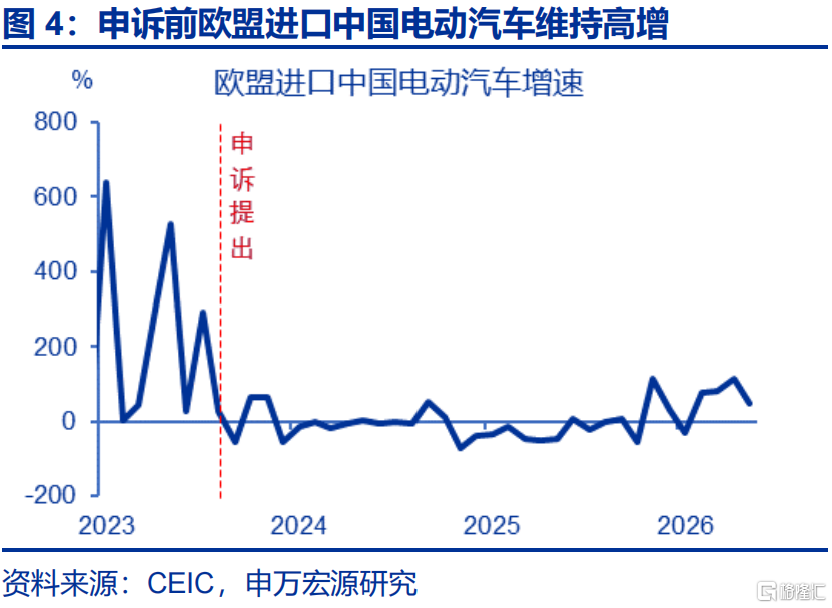
今年前三季度,欧盟已立案及出台多项措施,涉及商品占我国对欧盟总出口的比重为4.6%,其中主要为小包裹商品、化工品与金属制品等。已被欧盟终裁加税的品种包括乘用车及卡车轮胎(加税24.8%)、豌豆蛋白(加税53.8%)以及部分化学品(加税幅度在100%以上),小包裹免税也被取消。已被欧盟立案但尚未终裁的品种包括铜管、部分钢制货架等。但上述商品仅占对欧盟总出口比重约4.6%。除已出台政策外,据欧盟官方表述,已与中国达成“混动车出口数量减半”方案。
1.2 二问:本轮欧盟政策调整,有何影响?
本轮欧盟对华贸易政策调整,包括已确定的混动车方案外,共有三大措施产生的潜在影响需要关注:
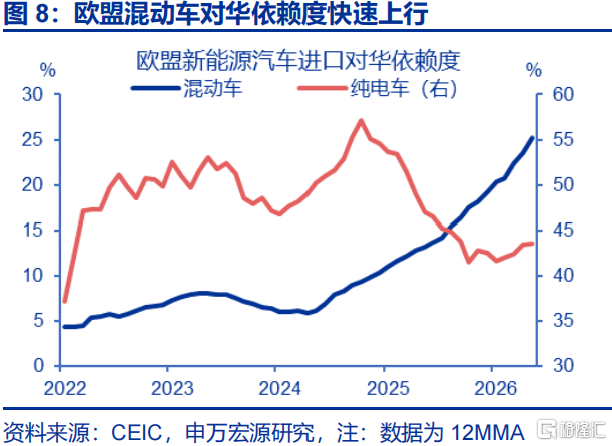
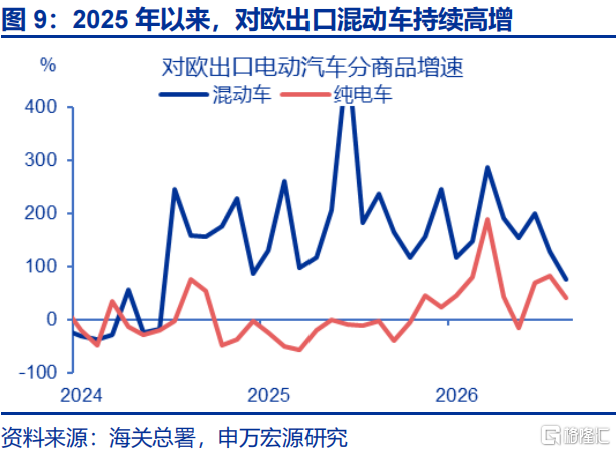
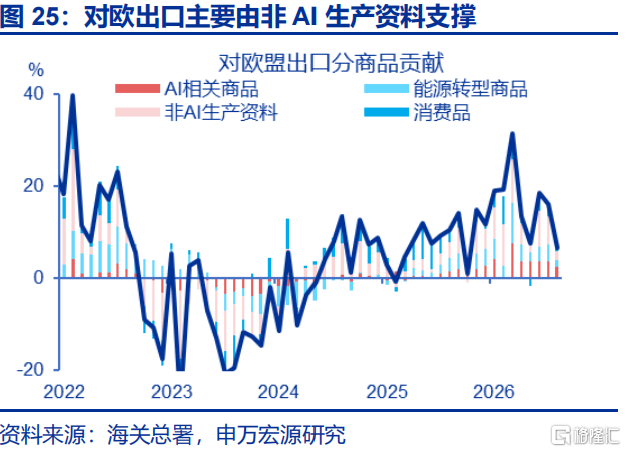
措施一:混动车出口限制,欧盟提出将从中国进口的混动车数量减半,若措施于12月落地,或拖累单月对欧出口增速回落3.4个百分点。据彭博社报道,欧盟或将把中国混动车进口上限设定为每年35万辆(约为2026年预计进口量的44%),自第二年起,限额每年上调6%,该措施有效期四年,最早将于今年12月1日生效。1-8月,中国对欧出口混动车增速超160%,贡献对欧出口增长1.9个百分点;若该措施最终落地,测算今年12月及明年对欧盟出口混动车增速约为-55%,对欧盟总出口同比贡献较今年1-8月或分别下行3.0、3.4个百分点至-1.1、-1.5个百分点,拖累总出口幅度分别为0.4、0.5个百分点。
措施二:潜在关税政策,近期欧盟峰会提到优先保护化工行业,前期已立案但尚未终裁的化学品等商品若后续加征关税,出口影响弹性在2-5倍左右,但占比较小、影响有限。9月17日,英国金融时报称,欧盟要求中国对混动车、化学品等商品实施出口管制。而据上文,部分化学品已被立案,后续面临终裁后被加关税的风险。10月15日,欧盟峰会上将化工列为需要优先保护的两大行业之一,建议采取措施,应对中国进口产品带来的竞争压力。关税影响弹性[1]方面(加征关税与出口下滑幅度的关系),欧盟对华平均关税弹性在1.06倍左右,体量较大的电动车弹性在1倍左右,体量较小的商品如聚酯、铝型材等弹性在2-5倍左右。但上述立案化学品出口占比约0.1%,即使终裁加税100%,测算至多拖累对欧出口增速0.1个百分点,影响有限。
[1]税收弹性测算方式:加税实施后一年内,欧盟自全球进口增速与自中国进口增速之差,再除以加税幅度。例如2024年10月欧盟对电动汽车加税 21.6%,加税后一年欧盟自中国进口电动汽车相对欧盟电动汽车总进口增速回落22.8个百分点,弹性在1倍左右。
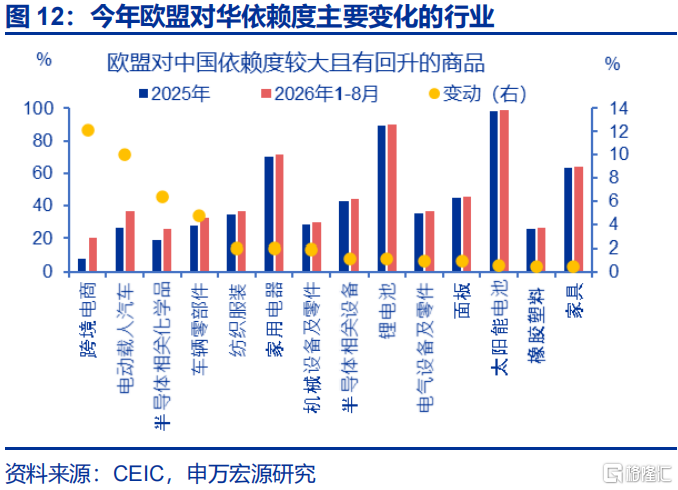
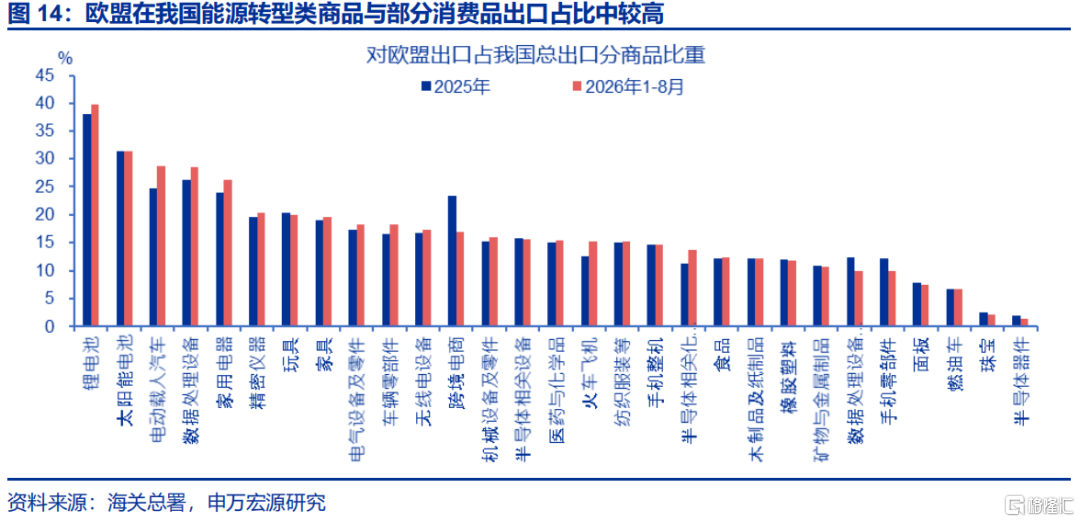
措施三:扩大管制范围,若欧盟针对对华依赖度提升较快行业均采取出口管制措施,或拖累对欧出口增速2.6个百分点左右,近期欧盟峰会提到的工程机械行业恰恰就是潜在领域。上文提及,欧盟对华贸易政策调整主要遵循“对华依赖度高(经验规律为>20%)”、“依赖度短期较快提升”两大特征。目前两大特征均满足的商品(不含跨境电商与新能源车)包括半导体相关化学品、车辆零部件、纺织服装、家用电器、机械设备,占比达26.3%,其中机械设备也是近期欧盟峰会上提到需优先保护、将采取措施应对中国进口压力的行业之一。若欧盟后续对上述所有商品平均加税10%,按1倍关税影响弹性,则冲击对欧盟出口2.6个百分点。仅满足“依赖度较高”特征的是半导体设备、锂电池、电气设备、面板、太阳能电池、橡胶塑料、家具,占比达24.6%。
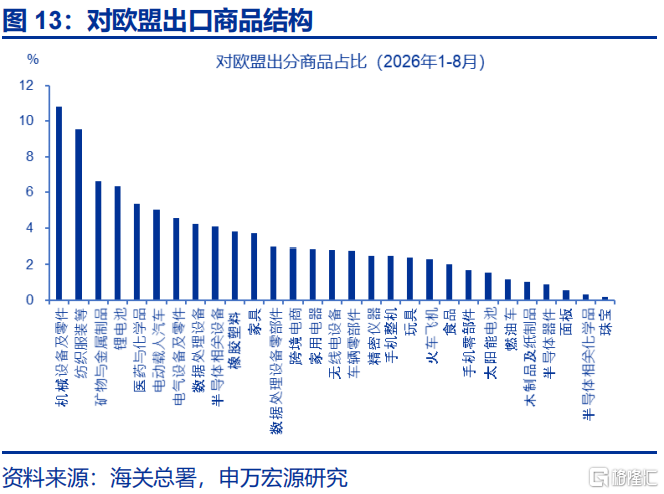
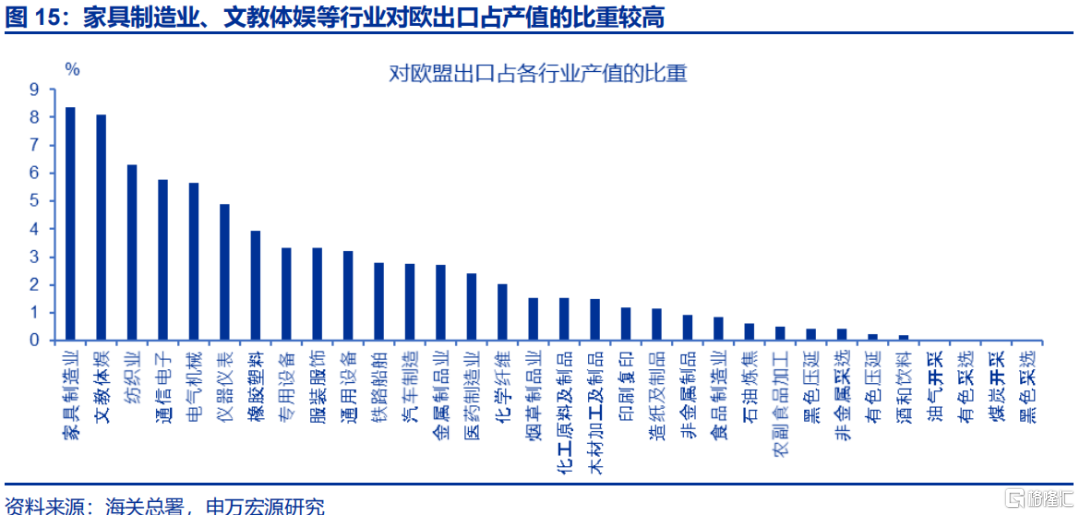
行业影响方面,若上述商品也被加征关税,将冲击我国相应行业景气,尤其是汽车零部件与家电等对欧敞口较大领域。我们以各商品“对欧出口/商品总出口”、“对欧出口/行业增加值”衡量各商品对欧出口走弱对国内经济的影响。从对欧出口占该商品总出口比例看,汽车零部件(18.2%)、家用电器(26.2%)占比较高,这两类行业对欧出口占国内工业产值占比也较高,说明若上述行业对欧出口走弱,将明显影响国内整体产业景气。半导体化学品、纺织服装、机械对欧出口虽然也有下行压力,但上述商品对欧出口在国内出口与工业增加值中占比较小,影响或小于前述行业。
1.3 三问:哪些积极变化,被市场忽视?
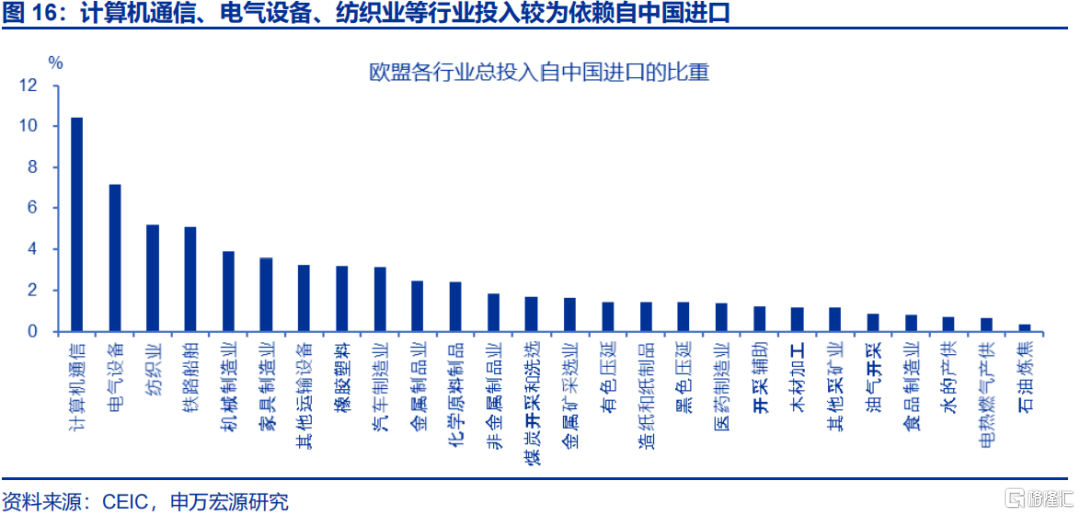
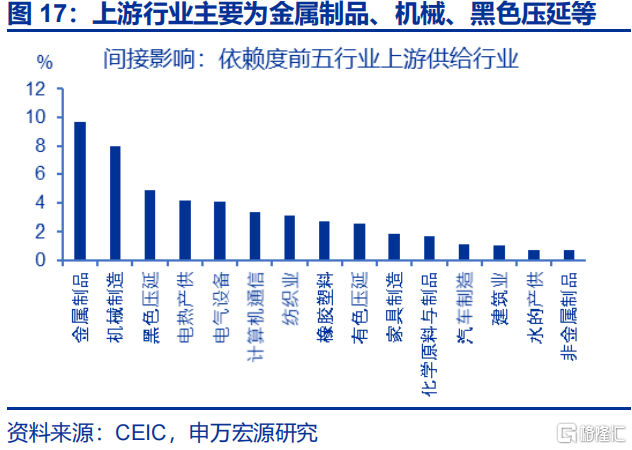
欧盟政策调整存在内部约束,中欧产业链高度绑定,对中国出口大规模管制会冲击当前欧盟本土优势产业。影响表现在两个方面,一是供应链视角,欧盟中间品投入来自中国比例前五大行业依次为计算机通信(10.4%)、电气设备(7.2%)、纺织业(5.2%)、铁路船舶(5.1%)、机械制造业,中国出口减少会影响相关领域生产,上述行业也多为欧盟今年生产景气较强的领域;二是间接影响,若上述行业生产走弱,将影响其上下游产业链,上游(金属制品、黑色压延等)行业面临需求减少风险,下游(汽车等)面临供给短缺风险。此背景下,欧盟内部国家意见也存在分歧,譬如2024年关于纯电车加税投票中,有10个国家投赞成,12个国家弃权,5个国家反对。
中欧谈判形势向好,我国也主动降低新能源车出口退税、增加自欧进口医疗器械等,推进中欧贸易关系修复。今年来,我国与欧盟已建立起部长级对话机制,针对混动车贸易争端等方面,我国与欧盟开展第二次例会,达成共识包括在世贸组织规则框架下妥善处理双方分歧,并计划于2027年3月份进行第三次贸易磋商,中欧贸易谈判形势向好。同时,我国也主动降低新能源汽车出口退税率,并扩大进口欧盟医疗器械,通过“绿色通道”机制为稀土及永磁体对欧出口许可审批继续提供便利。
“抢出口”与替代效应也会适度缓和欧盟政策对我国出口的影响,主要表现为三方面:
1)欧盟出口管制导致“抢出口”。譬如若混动车出口金额减半如报道于12月实施,10-11月则是“抢出口”窗口期,其他商品在立案到终裁期间也存在“抢出口”可能,而参照历次欧盟对华加税后商品出口规律,平均抢出口幅度为11.8个百分点。
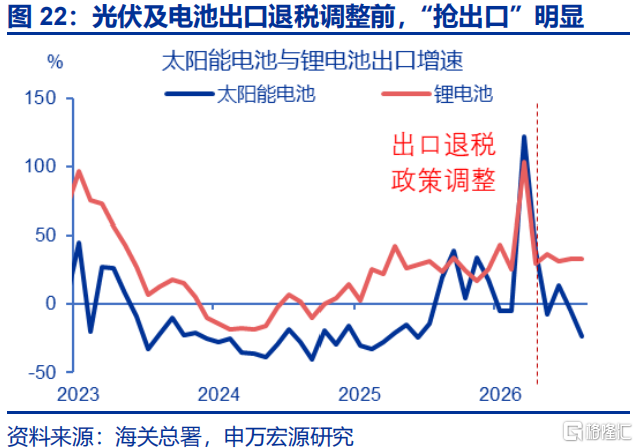
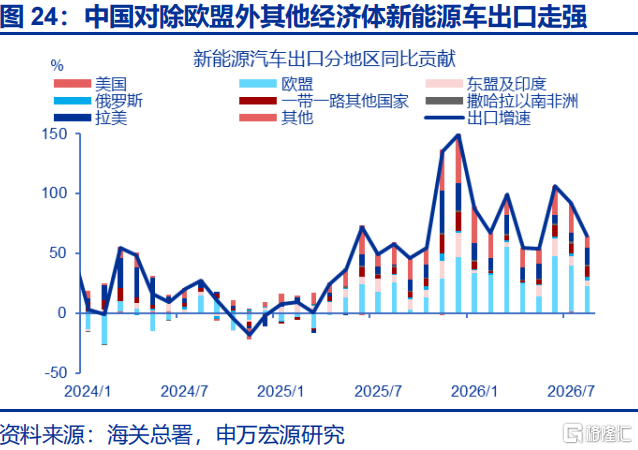
2)出口退税导致的“抢出口”。2017年4月,我国对新能源汽车出口退税率下调至9%,在此之前,新能源汽车也存在“抢出口”可能,尤其是对欧盟以外国家出口。2026年4月光伏及电池退税政策调整前,出现明显“抢出口”规律,幅度为26.7个百分点。若新能源汽车抢出口参考该幅度,测算贡献总出口增速0.6个百分点。
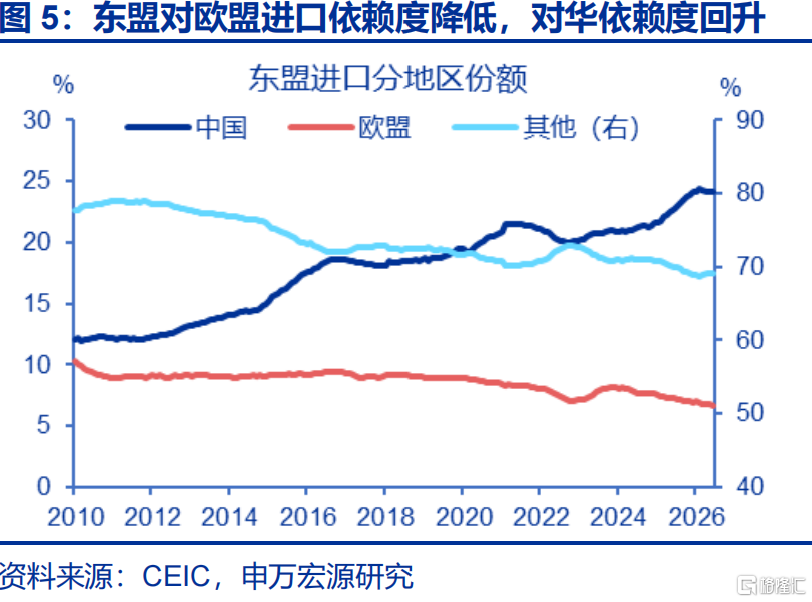
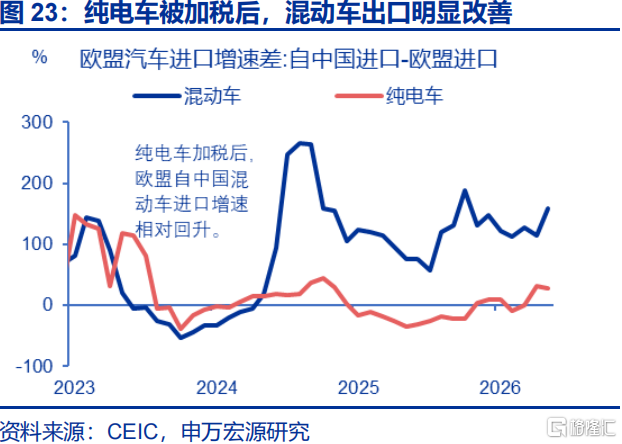
3)出口“替代效应”。参考欧盟历史上关税政策调整,并不会直接对某行业所有商品均一次性加征关税。这意味着,若对个别具体商品加关税后,替代需求会推动同类商品出口走强。譬如,2024年欧盟对中国纯电汽车进口加税后,混动车出口大幅高增长。2025年初欧盟对中国多层木地板加税后,竹地板出口表现韧性。
总结:本轮中欧贸易扰动,主要影响的是2027年二季度后的出口表现,短期影响或相对可控。从节奏看,混动车出口管制对出口月均0.5个百分点的冲击,最早于2026年12月至明年体现,在此之前潜在的“抢出口”效应或支撑10-11月出口表现。2027年,混动车出口的拖累开始显现,但新能源车出口退税政策落地前若出现“抢出口”效应(尤其是近两年表现较强的除欧盟外经济体),或贡献总出口0.6个百分点,基本对冲混动车拖累幅度,整体出口或表现平稳。在2027年二季度“抢出口效应”结束后,出口读数或有所下降。但需要注意的是,若欧盟外贸政策扩围至上文讨论的其他高依赖商品,出口走弱的时间点会更早。
风险提示
1) 地缘事件演变超预期。若中东战争演变超预期,或导致油价大幅波动,影响欧盟生产表现,或影响我国出口。
2) 欧盟政策调整超预期。若欧盟贸易政策短期出现超预期变化,并进一步加大进口管制范围,或影响后续对欧出口表现。
3) 产业结构升级受阻。若后续新能源车产业结构升级受阻,或影响我国新能源车全球竞争力,从而影响我国新能源车出口表现。
注:内容节选自申万宏源2026年10月17日研究报告:《中欧贸易扰动,哪些影响被忽视?》,分析师:赵伟、屠 强、耿佩璇 宏观分析师
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。