科翔股份Q3扭亏,“牛散”章建平未现前十股东 | 三季报


 作者 | 龚兴朝
编辑 | 王以沫
利润突然抬升,股东变化与经营质量仍待拆解
一张三季报出现了两个信号:科翔股份(300903.SZ)单季利润大幅反转;半年报中的第七大股东“章建平”却未再进入前十。前者指向经营拐点,后者牵动市场情绪,但两件事都不能只看表面。
一季扭转全局
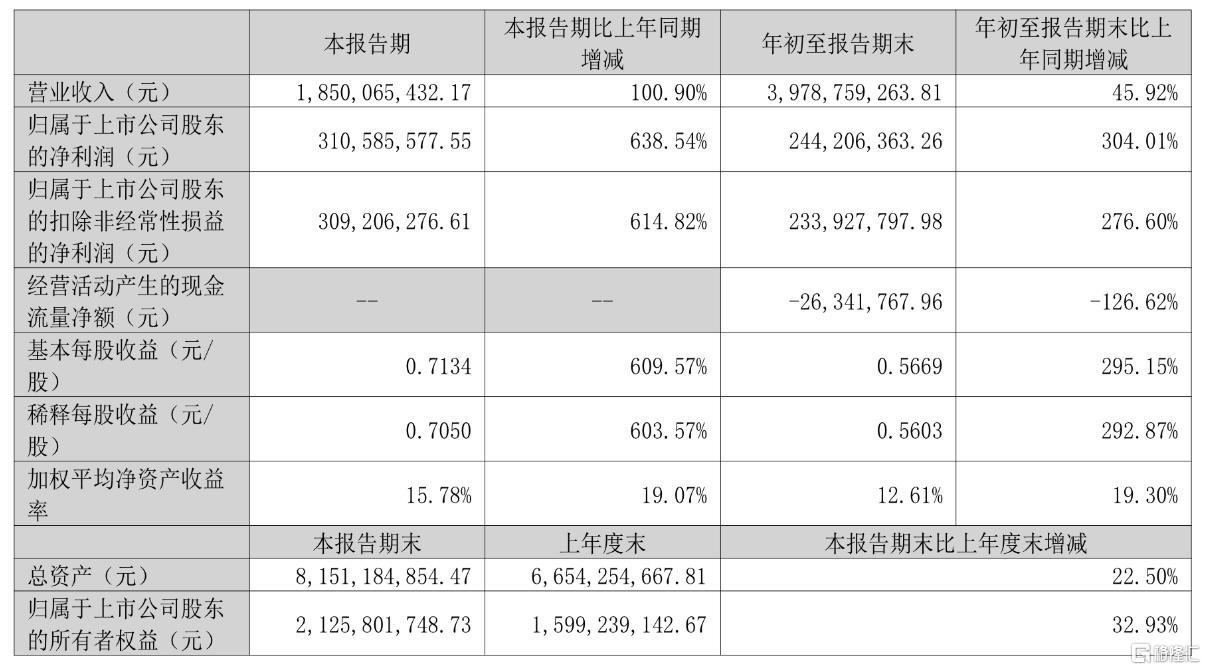
10月16日,科翔股份披露2026年三季报。第三季度,公司实现营业收入18.50亿元,同比增长100.90%;归母净利润3.11亿元,同比增长638.54%;扣非归母净利润3.09亿元,同比增长614.82%;基本每股收益0.7134元。
 图片来源:科翔股份公告
前三季度,科翔股份营业收入39.79亿元,同比增长45.92%;归母净利润2.44亿元,同比增长304.01%;扣非归母净利润2.34亿元,同比增长276.60%。
真正值得注意的不是同比增幅,而是利润节奏。科翔股份上半年归母净利润亏损6637.92万元,意味着前三季度2.44亿元的归母净利润,几乎全部由第三季度贡献。
单季净利率约16.8%,较上半年明显改善,第三季度大幅扭转公司阶段性亏损局面。
扣非净利润与归母净利润较为接近,说明本轮盈利并非主要依赖政府补助、资产处置或理财收益。
公司在三季报中将利润变化归因于销售额增加,但没有进一步拆分客户结构、产品价格和产能利用率的具体贡献。
这也留下了一个关键问题:第三季度的高利润率,究竟是可持续的产品升级,还是订单集中交付带来的阶段性高点?
高端转型的代价
科翔股份主营印制电路板,产品覆盖高多层板、HDI板、柔性板、刚挠结合板和厚铜板,应用于汽车电子、新能源、高端消费电子、服务器、光模块等领域。
公司正在推动不同生产基地专业化分工:广东总部转向高端光模块和高速连接器PCB,智恩电子聚焦服务器及通信板,江西科翔承担高阶HDI、AI服务器和汽车智驾产品,赣州基地则重点布局储能、逆变器和大功率充电桩。
方向踩中了行业高端化,但转型并不轻松。半年报显示,2026年上半年公司毛利率仅为8.83%。江西科翔上半年收入7.46亿元、净亏损4577.87万元;智恩电子收入7.37亿元、净亏损543.52万元。
公司解释称,高端产品工艺仍处于磨合期,同时覆铜板、铜箔等原材料涨价,成本向客户传导存在时差。
到了三季度,前三季度综合毛利率已回升至18.71%,说明生产效率、售价或产品结构至少有一项发生了明显改善。
与此同时,公司前三季度经营活动现金流净额仍为负2634.18万元,资产负债率约73.85%;应收账款、存货和在建工程均随业务扩张增加。利润回来了,现金尚未完全跟上,这是观察业绩质量时不能忽略的一面。
行业空间依然存在。Prismark数据显示,2025年全球PCB市场产值约852亿美元,同比增长15.8%。
未来五年,18层及以上高多层板、HDI板和封装基板预计年复合增速分别为21.7%、9.2%和10.9%,明显高于普通PCB。AI服务器、高速交换机、光模块和智能汽车,正在推高PCB层数、密度、材料等级和单机价值量。
行业风口与股东信号
对科翔股份而言,市场机会并不在于简单增加产能,而在于能否稳定进入AI服务器、光模块及汽车电子头部客户供应链。
高端PCB认证周期长、工艺难度高,一旦通过认证并实现批量交付,订单黏性和盈利能力通常高于普通消费电子产品;反过来,如果良率爬坡慢、客户导入不及预期,已购置设备将持续产生折旧,带来较重资金压力。
与此同时,股东名单变化引起关注。根据公司半年报,截至6月30日,名为“章建平”的股东持有946.18万股,占总股本2.17%,位列第七大股东。到了9月30日,该姓名未出现在前十大股东名单中。三季度末,公司第十大股东张耀坤持有539.57万股,占比1.24%。
这只能证明半年报中披露的“章建平”在三季度末未进入前十,不能据此认定其已经清仓,也无法从定期报告判断其具体减持数量和交易时间。
若半年报与三季报涉及同一投资者,其期末持股可能已经降至前十大股东门槛以下,但仍可能继续持有股份;同时,公开姓名也存在重名可能。
因此,这份三季报的核心仍应落在经营上:第三季度利润反转是真实的,PCB高端化趋势也有产业数据支撑,但毛利率改善能否延续、经营现金流能否转正、AI相关产品能否从“客户拓展”走向稳定量产,才决定这次业绩跳升是长期拐点,还是一个格外亮眼的单季。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。