摩根大通:多国宣布增加柴油供应的措施,执行风险是最大担忧
摩根大通发布报告,深入分析了近期G7、美国和俄罗斯之间针对柴油市场的协调外交努力及其对全球供需平衡的影响。
报告指出,虽然各方宣布了多项旨在增加供应的措施,包括欧洲战略库存释放、俄罗斯出口协议以及中国潜在的出口增加,但市场参与者应关注这些承诺的实际执行情况和增量供应的真实规模。
核心观点在于,执行风险是制约这些措施效果的关键因素。欧洲政府历来对动用紧急库存持谨慎态度,且此次释放将显著降低其库存覆盖天数,面临冬季需求不确定性的挑战。俄罗斯方面,尽管达成了新的出口协议,但其实际出口量在限制令下仍维持在140 kbd左右,新协议可能更多涉及法律合规和流向调整,而非总量的大幅跃升。中国虽有能力增加出口,但受限于国内库存低位和即将迎来的冬季需求高峰,其持续支撑能力存疑。
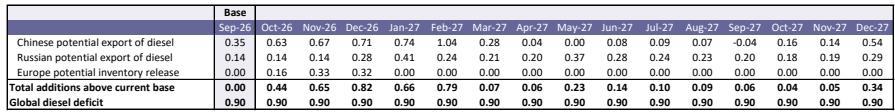
尽管如此,若所有承诺均能 fully delivered,预计可在2026年底覆盖约80%的全球柴油赤字,显著缓解市场紧张。目前市场情绪已有所缓和,欧洲柴油裂解价差回落,但仍处于历史高位。
报告强调,若供应增量未能如期而至,持续的供应短缺、炼厂物流中断以及创纪录的运费率将继续对产品市场施加压力。
主要观点
多国协调行动旨在缓解柴油短缺,但实际增量供应存疑
G7承诺加速释放紧急库存,华盛顿与莫斯科达成协议促进俄罗斯柴油出口,特朗普总统敦促中国增加成品油供应。然而,这些措施的实际效果取决于政府交付承诺的意愿以及供应的真正增量程度。欧洲库存释放若能在前20天集中交付且包含大量柴油,将产生最大的即时影响,但欧洲政府此前对动用紧急库存一直持谨慎态度。
俄罗斯出口协议政治意义大于实质增量
尽管存在出口限制,俄罗斯每月仍通过海运出口约14万桶/日(kbd)的柴油。新协议可能更多是改变了俄罗斯出口的法律地位和目的地,而非显著增加总体供应量。因此,该协议在政治层面的重要性可能超过其对市场实际 barrels 数量的影响。
中国具备增加出口的潜力,但受限于国内需求和炼厂开工率
中国炼油系统能对政策做出反应,但10月批准的柴油、汽油和航煤合计出口配额(370万吨)低于9月预期。若要实现有意义的供应增加,需要更高的柴油专项出口配额以及炼厂开工率的提升。随着冬季临近,国内需求回升可能削弱出口支持能力。
若承诺 fully delivered,可覆盖80%的柴油赤字
如果所有承诺的供应都能完全落实,这些措施可能在11月至12月期间覆盖高达80%的柴油赤字,从而实质性缓解市场紧张局势。目前,这些公告已有助于抑制市场情绪,欧洲柴油裂解价差较一个月前下跌19%,但仍比冲突前水平高出约200%。
执行风险是最大担忧
此前的释放承诺中仍有约4000万桶未执行,表明政府在即使市场供应紧张时也不愿动用国内库存。此次也可能出现类似情况,即仅释放部分桶数以示进展,而计划未能全面实施。德国和法国若释放承诺的2500万桶柴油,其联合库存将减少20%,库存覆盖天数从74天降至59天,这在冬季前景不确定的情况下并非易事。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。