高盛:对标2018年,巴西小盘股还有30-40%上涨空间
高盛报告《Global Markets Daily: Brazil Equities: Benchmarking the Election Rally; Scope for Further Gains if Policy Delivers》深入分析了巴西首轮大选后股市的强劲反弹及其未来潜力。
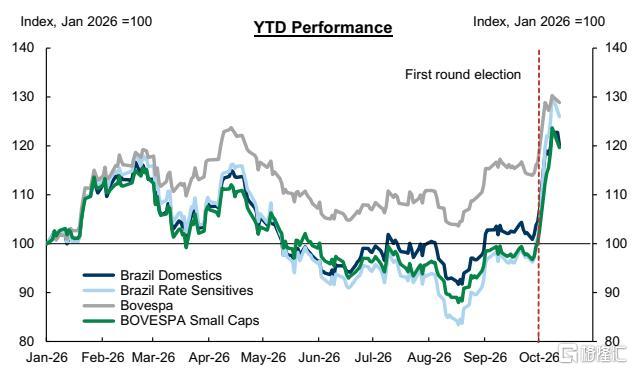
报告指出,右翼候选人在国会和州长选举中的超预期表现引发了市场对更友好政策和负责任财政策略的预期,导致巴西雷亚尔走强、本地利率大幅下降以及股市飙升。Bovespa指数上涨约8%,MSCI巴西指数上涨近15%,其中利率敏感型股票、国内周期股和小盘股领涨,涨幅达15-25%。
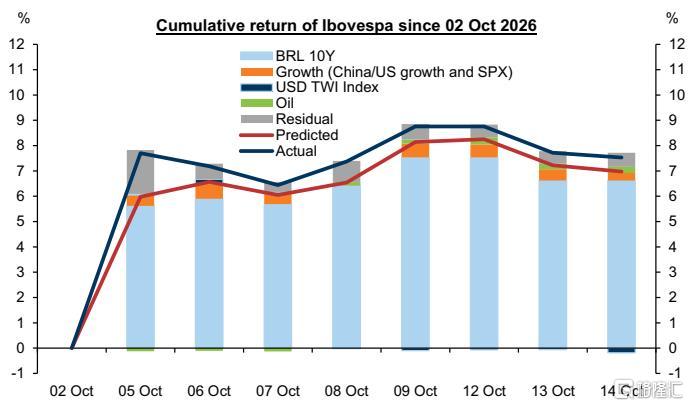
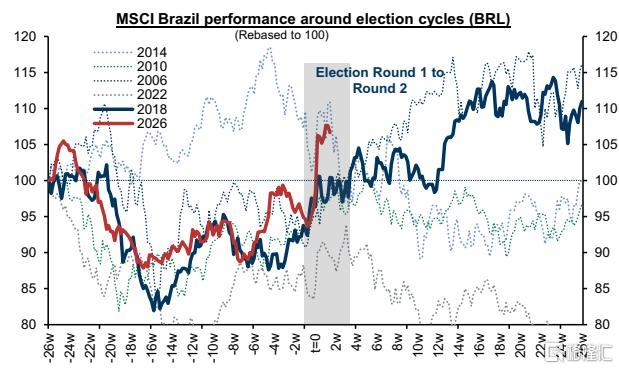
通过宏观模型分析,高盛认为约85%的指数涨幅可归因于长端利率下降约150个基点。虽然这侵蚀了此前的低估优势,使估值回归至周期中段水平(Bovespa远期PE约9.6倍),但这一走势与历史利率敏感性完全吻合。参考2018年巴西选举及其他新兴市场(如哥伦比亚、匈牙利)的经验,若第二轮选举后政策落地明确,股市仍有进一步上涨空间,特别是小盘股和利率敏感型股票可能重现30-40%的涨幅。然而,南非的案例提醒,财政纪律是维持反弹的关键。
在投资策略上,尽管外资流入有所增加,但其在利率敏感型和小盘股的配置仍显不足,提供了进一步的加仓空间。报告建议投资者重点关注质量较高的利率敏感型股票、精选国内周期股(如银行、资本市场)和小盘股,因为这些板块具有高利率贝塔值和合理的估值。同时,需警惕资产负债表较弱公司的盈利下调风险。
主要观点
巴西首轮选举后资产大幅反弹,利率敏感型股票领涨
自10月4日首轮投票以来,保守派右翼势力增强,市场对更友好政策的预期推动巴西资产大幅波动。Bovespa指数上涨约8%,MSCI巴西指数(EWZ)以美元计上涨近15%。领涨板块为利率敏感型股票、国内周期性股票和小盘股,涨幅在15%-25%之间。
估值修复至周期中段水平,但走势与利率重新定价一致
高盛周期性宏观模型显示,选举后Bovespa指数约85%的涨幅可归因于长端收益率下降。尽管小盘股和利率敏感型股票的低估状态已被近期反弹侵蚀,但其涨幅与历史利率贝塔值一致(5年期利率下降150bp)。目前估值已从便宜升至周期中段水平。
若政策落地,历史先例暗示仍有上涨空间
参考2018年巴西选举,Bovespa在第二轮选举后六个月内上涨约15%,小盘股和利率敏感型股票上涨30%-40%。哥伦比亚和匈牙利今年也出现了类似的市场友好型选举反弹。南非案例表明,财政纪律对于维持利率驱动的股市反弹至关重要。随着政策清晰度提高,外资流入有望增加,进一步推高股价。
推荐关注利率敏感型、优质国内周期股和小盘股
尽管整体估值已修复,但投资者在利率敏感型和小盘股的配置仍相对较轻。鉴于其高利率敏感性和吸引人的增长/估值权衡,这些板块最适合布局进一步上涨。相比之下,资产负债表较弱的股票虽受益于利率下降,但在经济活动放缓时面临更大的盈利下调风险。
US iSharesMSCI巴西指数ETF
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。