杰富瑞:地缘风险加剧全球能源扰动,看好上游勘探与一体化巨头
杰富瑞报告深入分析了中东地缘政治冲突对全球能源市场及印度能源板块的深远影响。核心观点在于,尽管美国试图通过解除对俄柴油制裁来平抑价格,但供应链的中断和高昂的运费依然支撑着炼化环节的高利润,同时严重挤压了下游营销环节的利润空间。
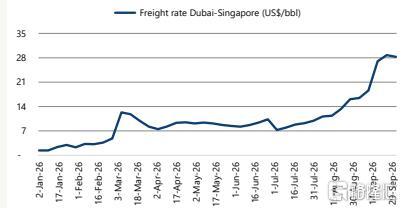
首先,供应端受到严重干扰。中东原油出口量大幅下降,且运输路线被迫改变,导致运费暴涨8倍,极大地推高了原油到岸成本。其次,炼化环节受益明显。由于俄罗斯炼油设施受损及中间馏分油供应紧张,汽油、柴油和航空燃油的裂解价差维持在历史高位,预计这种高利润率将在2027财年持续。此外,石化板块表现强劲,受中东设施受损影响,石化产品利润率大幅上涨66%,直接利好拥有庞大石化产能的信实工业。
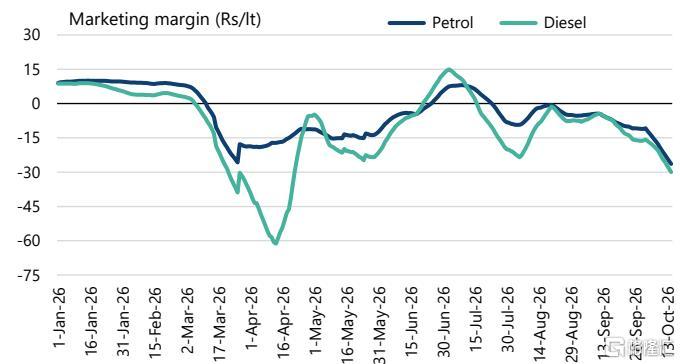
然而,下游营销企业面临严峻挑战。印度石油营销公司(OMCs)因高昂的原油采购成本(约125美元/桶)而陷入巨额亏损,每升燃油亏损约26-30卢比。尽管政府可能采取干预措施,但短期内的财务压力巨大。最后,天然气市场紧绷,欧洲库存处于五年低位,冬季气价预期高涨,进一步加剧了能源市场的波动性。
综上,报告看好上游勘探生产公司及一体化能源巨头(如信实工业)在当前的市场环境下的盈利能力,而对纯下游营销企业持谨慎或负面看法。
主要观点
中东原油出口锐减,运费飙升推高到岸成本
受海湾地区袭击升级影响,中东原油出口量较9月峰值显著下降,目前整体流量仅为战前水平的75%。与此同时,油轮运费自冲突开始以来上涨约8倍,占原油到岸成本的比例从战前的3%激增至25%以上,预计短期内运费仍将维持高位。
炼化利润率虽环比下滑但仍处高位,柴油价差创纪录
尽管新加坡炼化利润率(GRMs)环比有所下降,但年初至今平均仍达14.3美元/桶。受乌克兰攻击俄罗斯炼油设施导致出口减少的影响,中间馏分油市场收紧,汽油、柴油和航空燃油裂解价差分别维持在33美元、65美元和76美元/桶的高位,预计2027财年供应链正常化需要时间,将支撑利润率保持高位。
美国解除对俄柴油制裁以平抑物价,OMC面临巨额营销亏损
为降低创纪录的柴油价格,美国总统已解除对俄罗斯柴油出口的制裁,俄罗斯将立即供应225万桶柴油。然而,印度石油营销公司(OMCs)的原油采购成本高达约125美元/桶,导致每升汽油和柴油分别亏损26卢比和30卢比,营销利润深陷赤字。
石化利润强劲增长,助力信实工业O2C板块盈利
受伊朗和沙特大型石化设施受损影响,中东至东北亚的石脑油出口受阻,石化产品(PE/PP/PET)平均利润率较2月底上涨66%,这将显著提振信实工业(Reliance Industries)油气化工(O2C)部门的盈利能力。
欧洲天然气库存处于五年低位,冬季气价预期高涨
欧盟天然气库存目前仅为74%,低于去年同期的83%,处于五年来的最低水平。现货LNG价格维持在26美元/mmbtu的高位,随着冬季临近,预计天然气价格将继续保持高位运行。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。