2026.10.16 中科转债申购


何至于此,可叹、可惜!因为昨晚老米的CPI略超预期,美股科技大跌,继而今天亚太市场都芭比Q,思密达股市跌到熔断,直到那边管理层救市,尾盘才跌幅收窄,小日子股市,今天跌了4.9%,而咱们的老A也是直接跳空低开扑街,开盘巅峰时还不到100只是红色的。
某个队今天下午两度出手,各大宽基ETF爆出大量,加上银保证的支撑,还有半导体设备突然抬升,但无奈卖盘巨大,只能使指数跌幅收窄,勉强保住3700。但救柿行动中也有欠缺,那就是一步一回头,一块钱掰成四份花,不想给投机分子薅羊毛的机会,我只能说,在这个位置上,还想又快又省的把事情办好,天底下哪有那么好的事?
老A市场之所以走成现在这样,个人认为,本质上的原因,就是放纵机构抱团,放纵量化随便搁韭菜,放纵一级市场搁二级市场韭菜(上市爆拉),还有某个队这两年随意干预市场等因素的结果,不尊重市场规律,不做好制度约束,把二级市场当垃圾场所致,虽然说今天是全球股市都大跌,但是别人跌完目前是什么位置,而老A又是在什么位置?已经回到了9.24行情的顶点,黄粱一梦,恍如隔世。
如王朝更剃,老A这几十年来一直走的都是一个又一个的循环,原因在一个“炒”字,并没有重视“投资”的存在,这个功能的欠缺永远都是循环反复,如果未来不改变某些根本性的东西,那么仍然会是同一个德行,虽然我不会离开市场,但这次的受伤,让我重新审视自己接下来应该怎样去看待这个市场,以及用什么样的模式去对待这个市场。
信心可贵,这个市场,一分一毫,真金白银,来自于投资者,成就了这个世界第二大市值的市场,我希望,这些可以得到市场的尊重。市场走成这样,各位也不用再找自己的问题,今年能盈利者,屈指可数,这不是自己的问题,是市场的问题。
2026年10月16日
No65:中科转债(123289)申购
一、注意
未有深研,仅对技术数据进行分析,难免出错,不作为投资建议,据此操作,风险自担!!!
二、转债条款
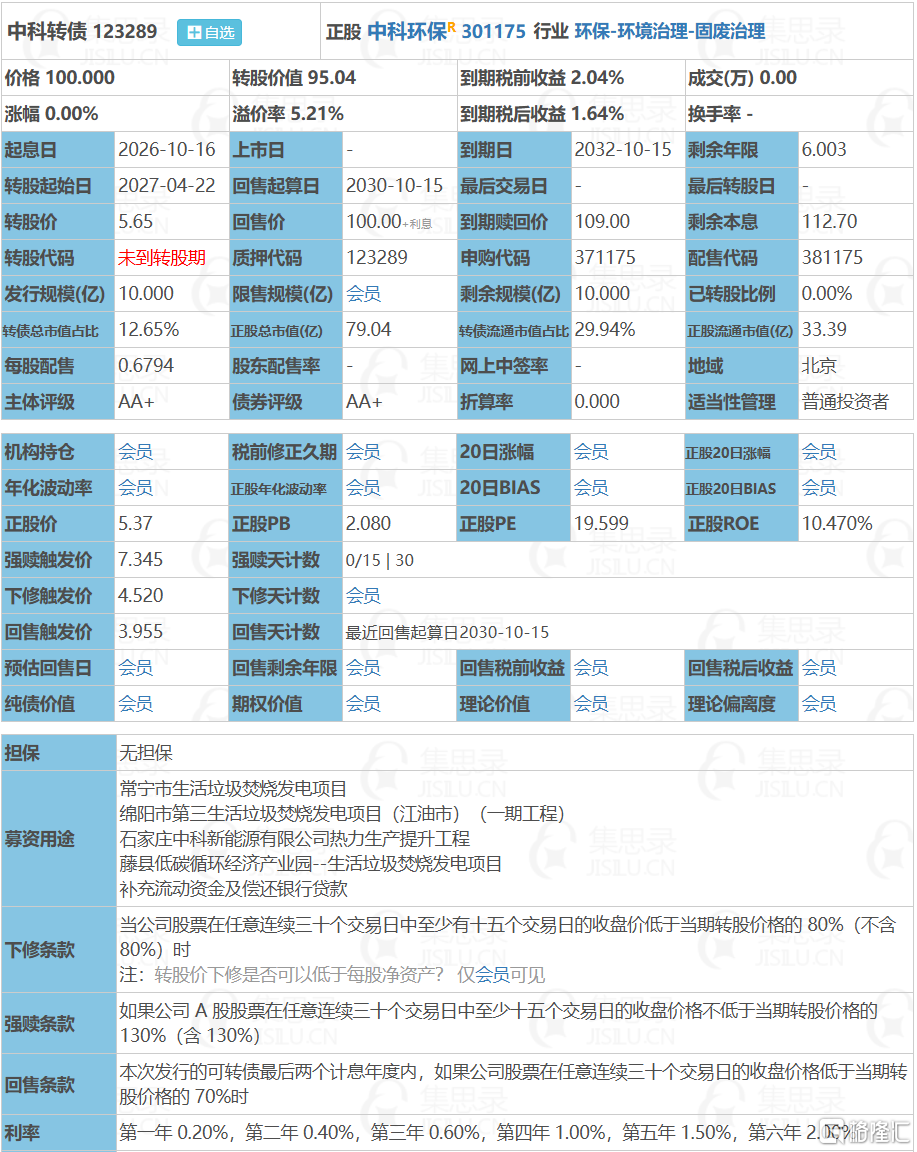
1、评级:AA+
2、规模:10.00亿(规模大)
3、无担保
4、利率:第一年0.20%;第二年0.40%;第三年0.60%;第四年1.00%;第五年1.50%;第六年9.00%(含最后一年2.00%),6年票息12.70%(票息尚可)
5、下修条款:15/30~80%(较严苛)
6、强制赎回:15/30~130%(一般)
7、有条件回售:2~30~70%(一般)
8、申购代码:371175
9、配售代码:381175 每股配售0.6794元面值转债
10、当前转股价值:95.04
11、估值对标:绿动转债
12、所属板块:创业板
13、债券期限:2026.10.16~2032.10.15
14、转股期限:2027.04.22开始
15、初始转股价:5.65
三、公司简介
对应正股中科环保,公司主要从事生活垃圾焚烧发电业务,专注于为政府客户提供生活类垃圾处理服务,并协同处置餐厨废弃物、污泥及医疗废物等多种废弃物。公司采用以生活垃圾焚烧发电项目为主体的循环经济产业园模式,配套提供供热、供汽等热能综合利用服务,并通过自主研发的自动燃烧控制系统(ACC)提升焚烧效率与污染物控制水平。
主要风险点:
1、应收账款风险;
2、环保风险。
四、申购建议
6年票息尚可,其他条款一般,下修条款较严苛,转股价值尚可,规模大,我会申购。
PS:昨天的华纬转债是NO64,特此更正。
个人观点,仅供参考,不作为投资建议,不推荐包括个股在内的任何投资产品!!!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。