国联安基金清盘潮背后的故事:抽象的安排、缩水的“父爱”、To B的模式


 本篇文章篇幅较长,约4000字,请耐心阅读:
近日,媒体汇总清盘数据发现,今年前三季度共有263只基金进入清算程序,创下2018年以来同期新高。
在清盘产品数量靠前的5家基金公司中,4家属于大型基金公司。产品基数大,有一定数量的产品清盘也属正常。
唯一一家中小型基金公司是国联安基金,出现在名单中显得颇为突兀。
据iFinD数据,截至三季度末,国联安基金管理规模1454亿元,产品85只,排在行业第58位。其他4家公司起步也是大几千亿规模,产品数量300只以上。无论规模还是产品数量,国联安基金与其余4家都不在一个量级。
据统计,国联安基金今年年内共有9只基金进入清盘统计范围,包括5只混合型基金和4只债券型基金。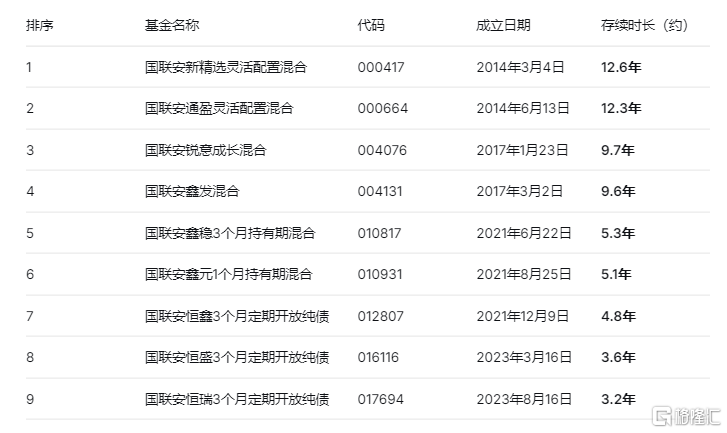
从已披露信息看,触发清盘的根本原因主要是规模持续低于5000万元。
值得一提的是,清盘产品中不少成立时间较长,且有过辉煌历史,但在经历一系列谜之操作之后,产品逐渐奄奄一息,最终走向清盘,令人颇为惋惜。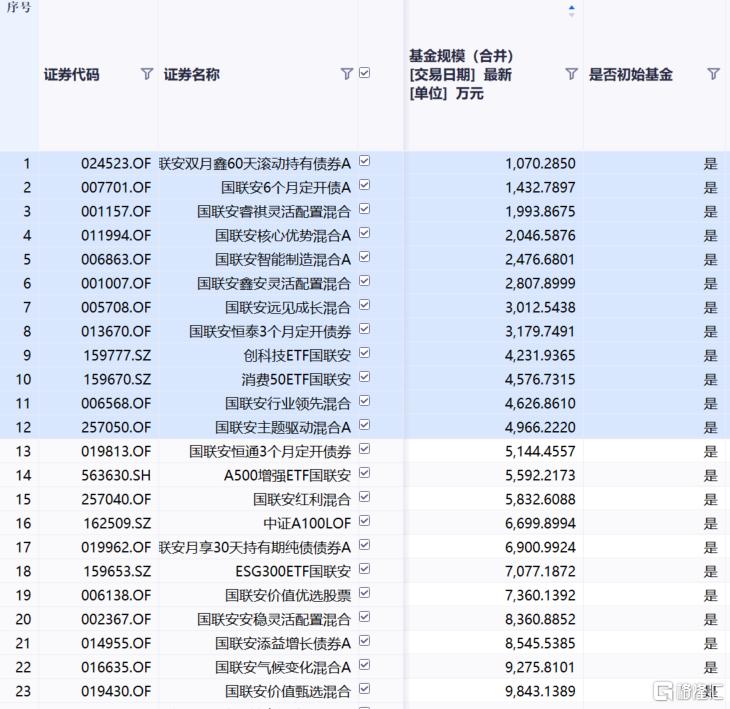
9只产品清盘,意味着国联安基金约有10%的产品进入清盘,比例已相当夸张。还需提到的是,目前国联安基金旗下仍有12只基金规模小于5000万元,23只产品规模小于1亿元,面临清盘压力或风险。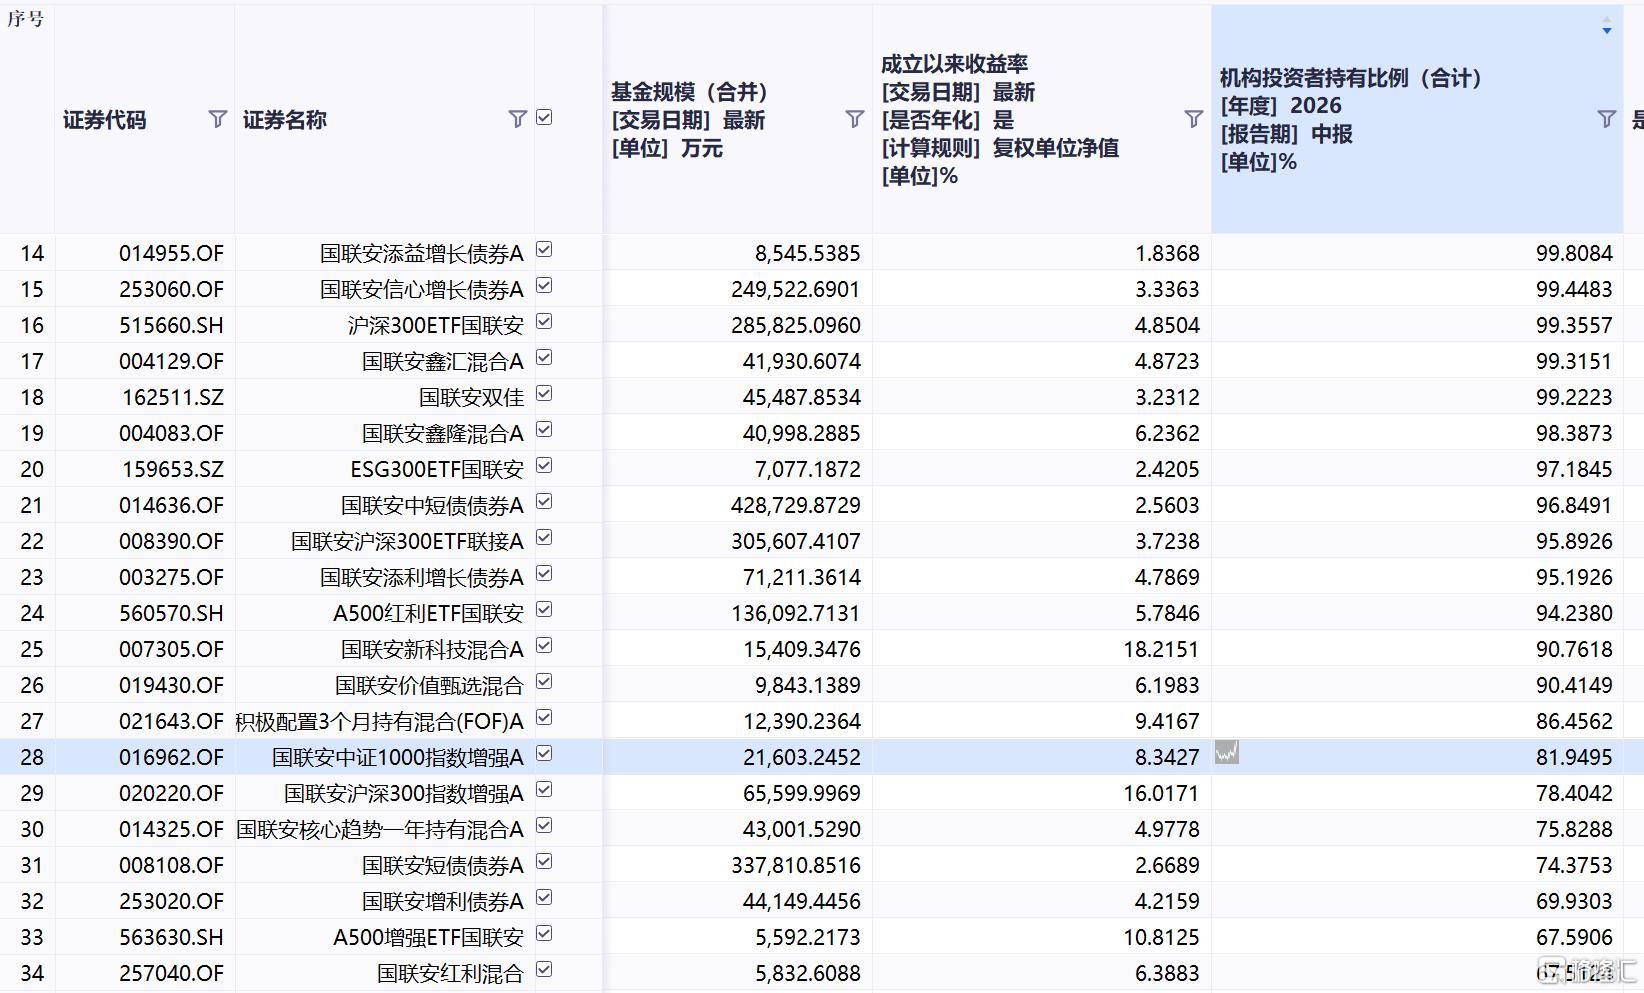
同时,基毛哥注意到,国联安清盘的基金中,不少产品成立之初机构占比较高。机构撤资之后,又因业绩不佳、宣传力度不够等原因,投资者认可度不足,最终走向清盘。
而目前国联安基金旗下产品中,竟还有28只机构占比超过80%,18只产品机构占比达到99%。这些产品高度依赖机构资金,一旦机构撤资,随时面临清盘风险。
那么,国联安基金为何能得到机构如此青睐?基毛哥进一步注意到,这背后少不了大股东的鼎力帮扶。
背后的故事很多,很精彩,我们一起来慢慢看。
推荐阅读:
《中国太保的“父爱”与国联安基金的依赖》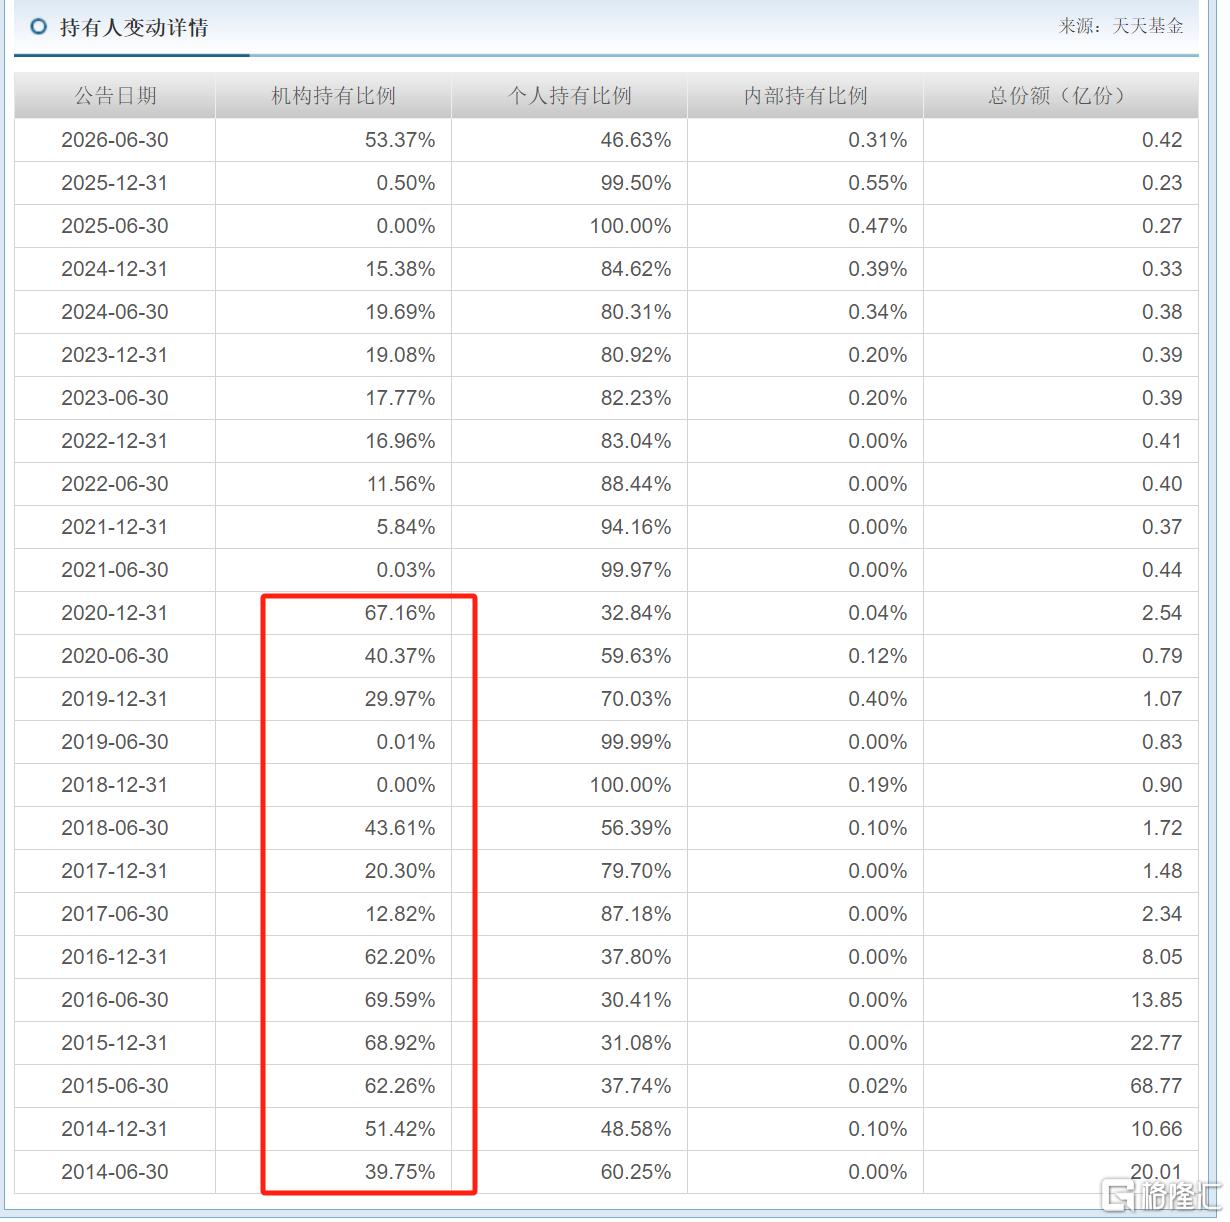
一、12年老基金清盘背后的连续谜之操作
在清盘的产品中,国联安新精选是一只成立超过12年的老产品,该产品成立于2014年3月4日,是那一轮牛市的上半场。
市场情绪火热,该产品首募规模高达21.13亿元。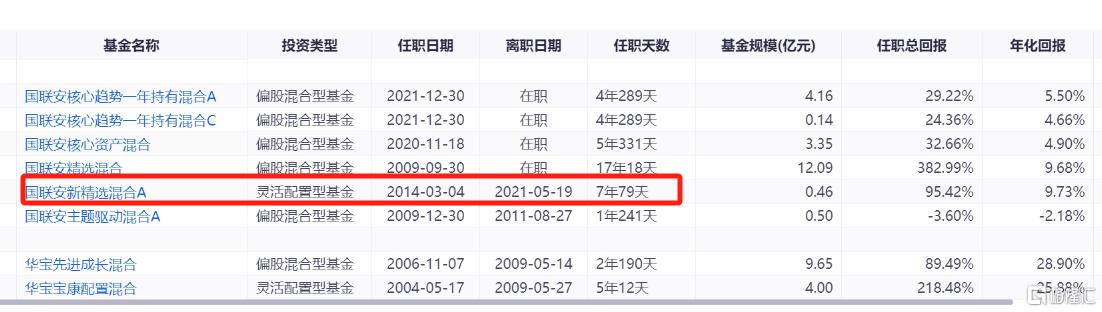
首任基金经理是老将魏东,于2021年5月19日卸任。在任期内,该产品实现收益95.42%,年化收益率9.73%,这样的业绩显然并不算差。
魏东的另一只产品,也是他的代表产品国联安精选,管理17年,任期收益率382.99%,年化收益率9.68%,同类排名26/181。
如果魏东继续管理,国联安新精选或许不会落得如此地步。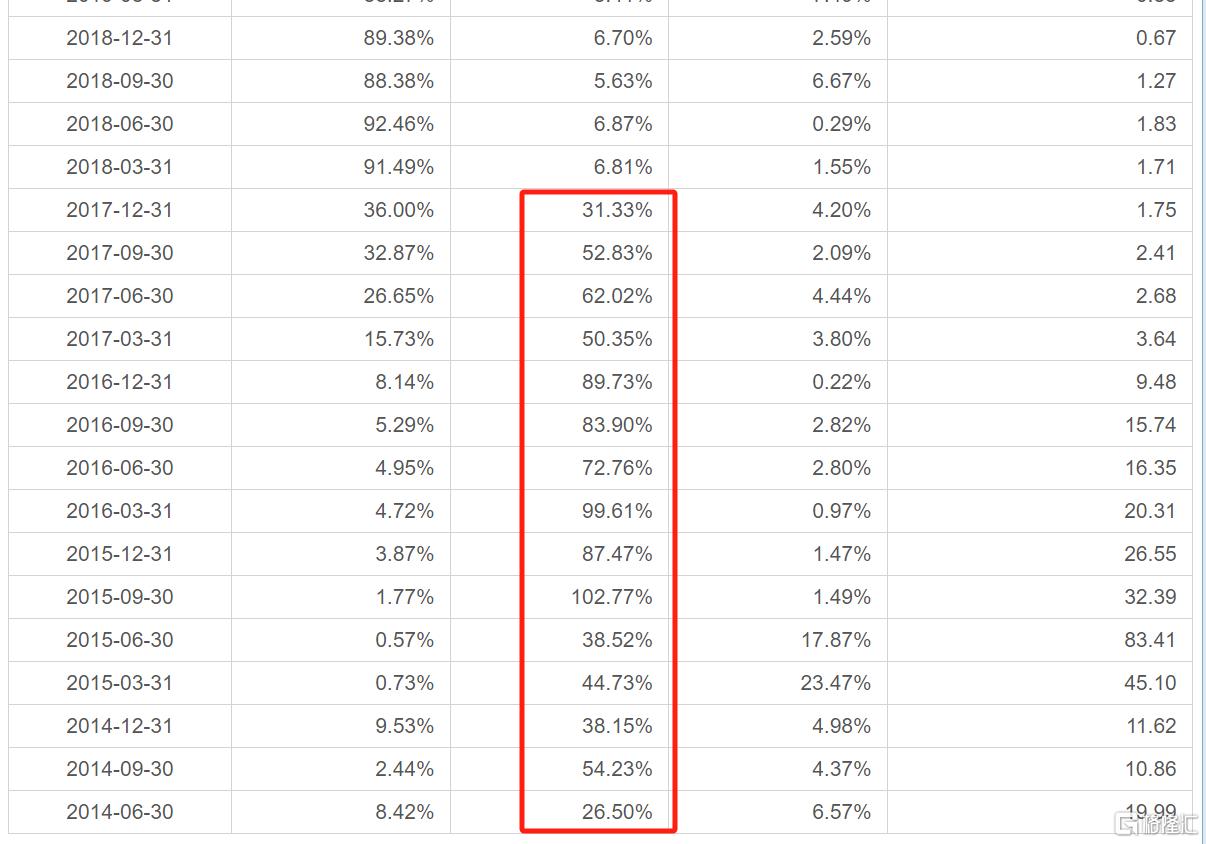
国联安新精选成立之初,建仓思路比较保守,2017年之前权益资产占比低于10%。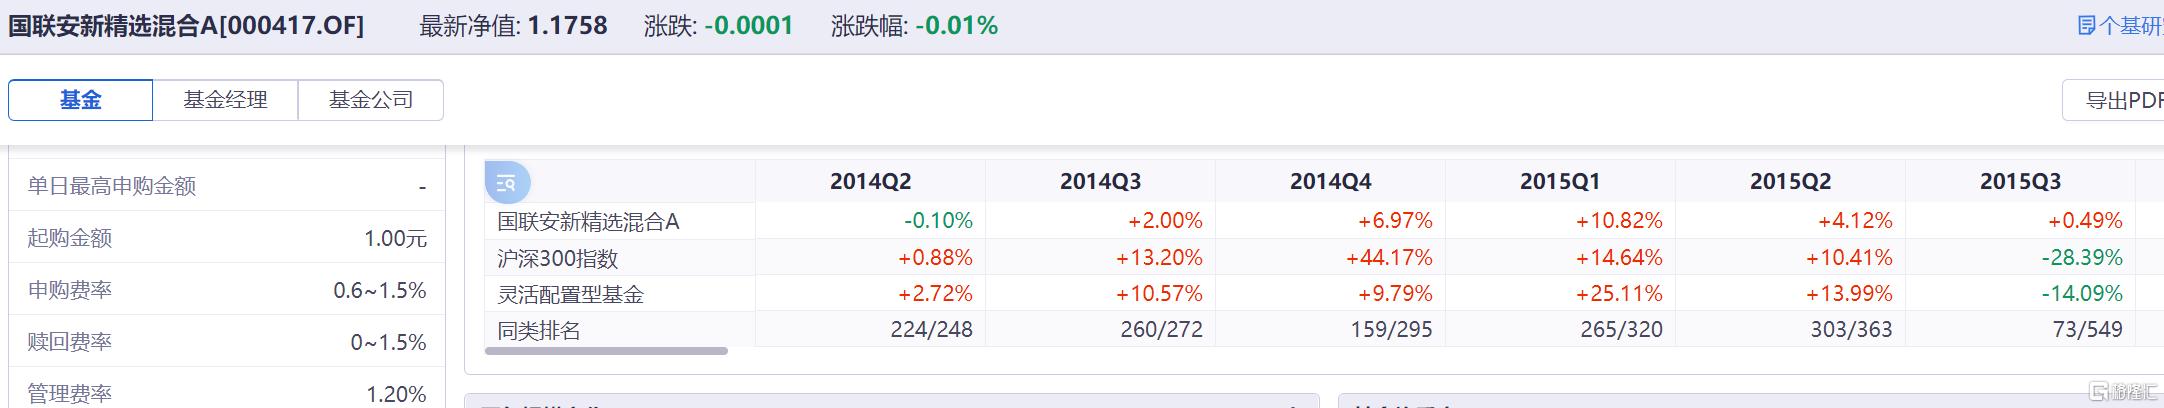
由于保守的建仓思路,该产品在那一轮牛市中表现相当平庸。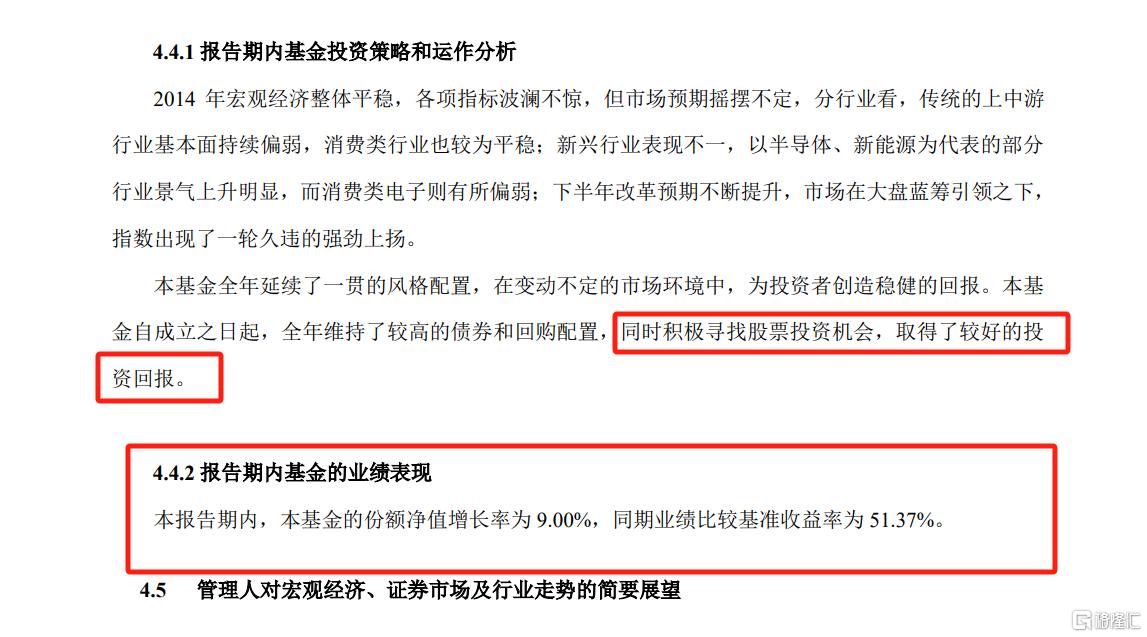
不过基金经理魏东倒是很乐观。
他在2014年年报中写道:“基金自成立之日起,全年维持了较高的债券和回购配置,同时积极寻找股票投资机会,取得了较好的投资回报。”
但尴尬的是,紧接着下面一段就写着:“本基金的份额净值增长率为9.00%,同期业绩比较基准收益率为51.37%。”
跑输业绩比较基准42%,却称“取得较好的投资回报”,这两句话放在一起,显然并不协调。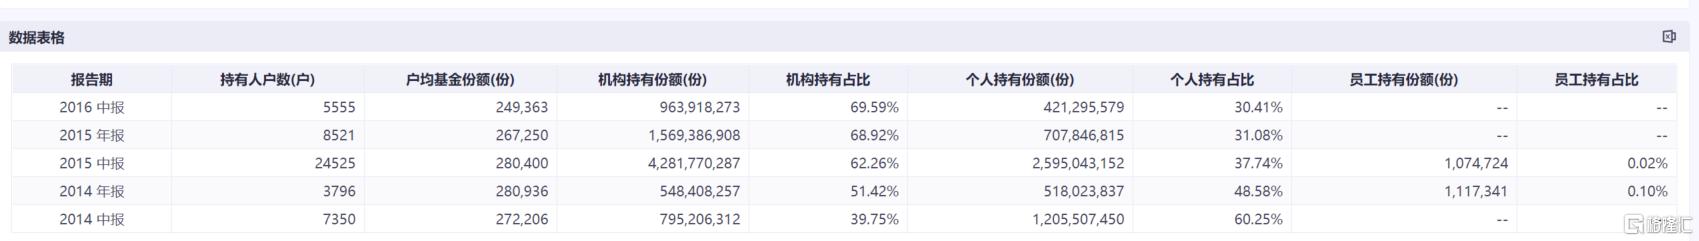
令人不解的是,国联安新精选尽管业绩不佳,规模竟不可思议地冲到了80亿元。
机构和散户都在往里冲!牛市,真是让人着迷。
福祸相依。
2015年下半年至2016年熊市,国联安新精选由于权益仓位较低,未受到太大影响。
但也正因为低仓位,2017年又错过了蓝筹牛,收益率仅6.2%,跑输沪深300指数约15%。
一步错,步步错。2018年将仓位提升到90%以上,不巧又赶上贸易摩擦带来的大跌,该产品亏损33%。
魏东的另一只产品国联安精选混合则亏了36%。所以说,魏东的防守能力属实一般。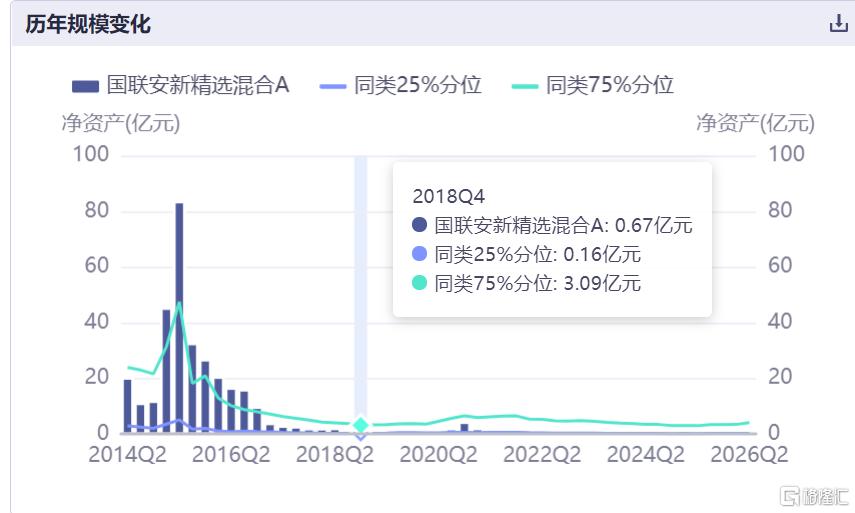
在这样一系列莫名其妙的操作之后,国联安新精选的规模从80亿元+跌至1亿元以下!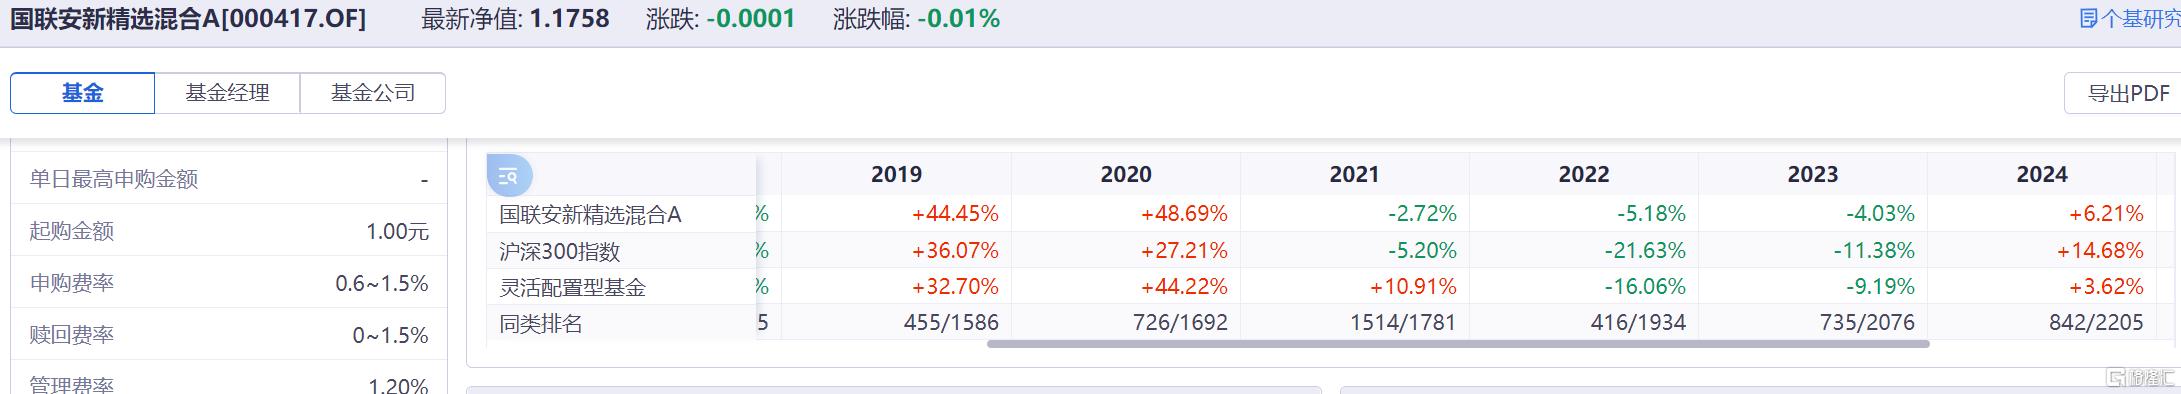
2019年和2020年是属于公募的时代,国联安新精选连续两年收益率为40%以上,处于中等偏上水平。
国联安新精选规模反弹至4亿元。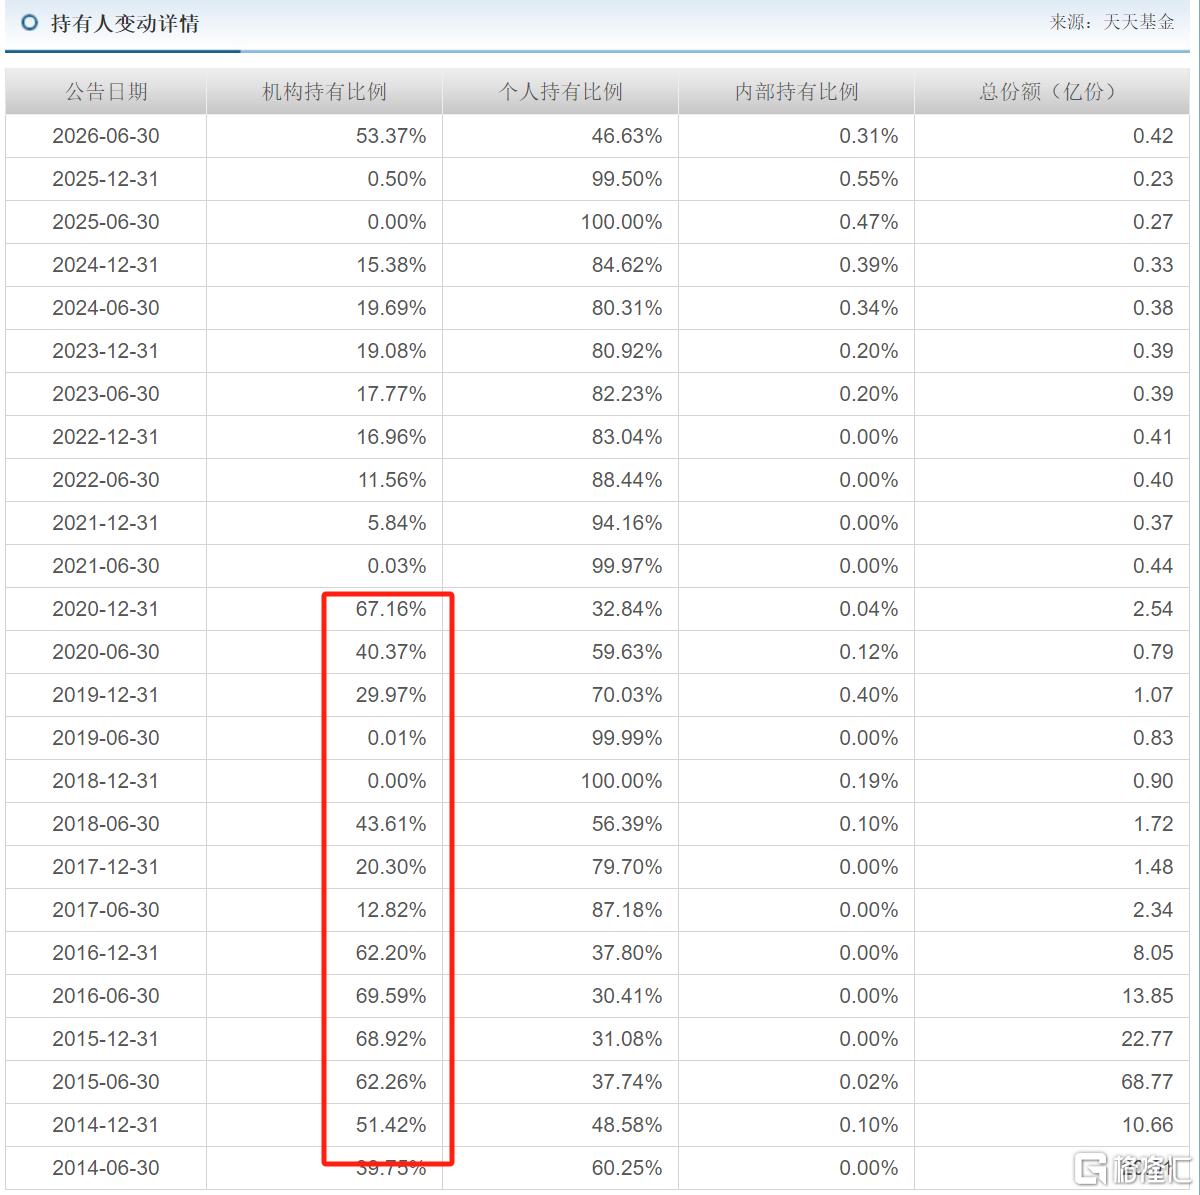
但2021年5月19日,魏东卸任。
有意思的是,魏东卸任前后机构也清仓了。2020年年末机构占比为67.16%,而2021年2季度末机构持有占比仅有0.03%!
该产品随之也成为一只濒临清盘的迷你基金。
罗曼·罗兰曾说:“有些人二十岁就死了,等到八十岁才被埋葬”。
从后视镜的角度来看,这只产品情况也差不太多,基本上已经进入“垃圾时间”。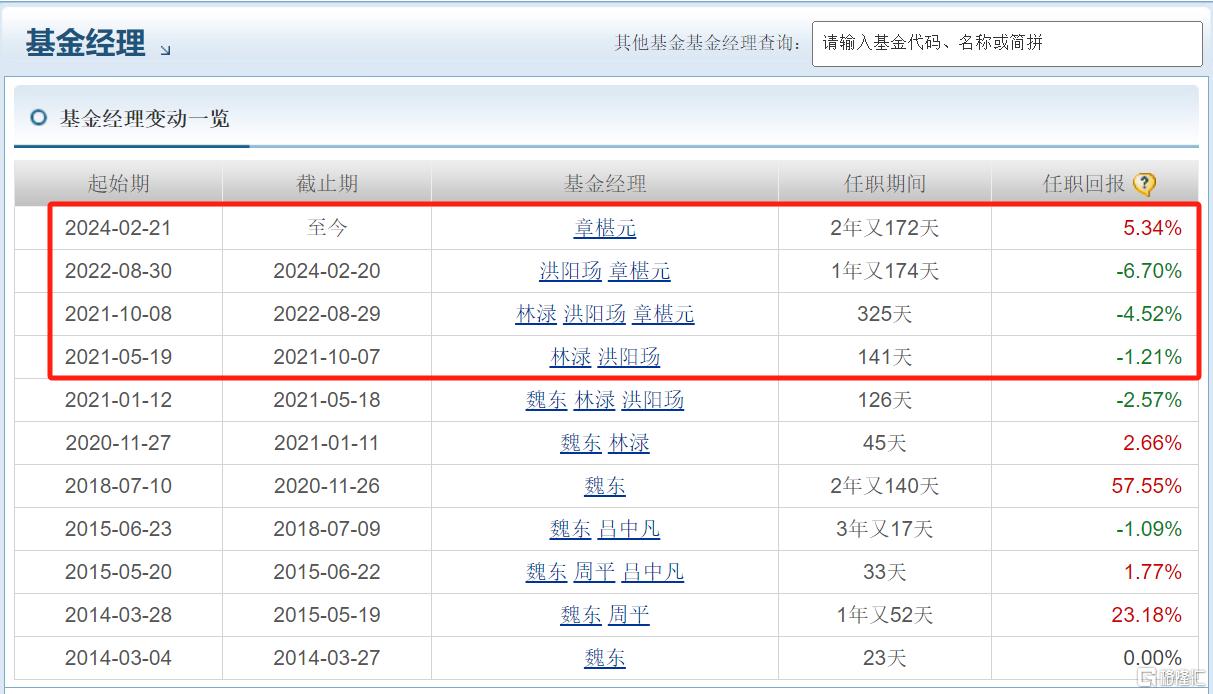
在魏东卸任之后,国联安基金令人费解地派出几位固收基金经理接管产品。
先是林渌和洪阳玚共同管理。林渌主要管理偏债混合型基金,2023年转投汇添富也主要管理偏债混合型基金,可见行业对他在这个方向管理能力的认可。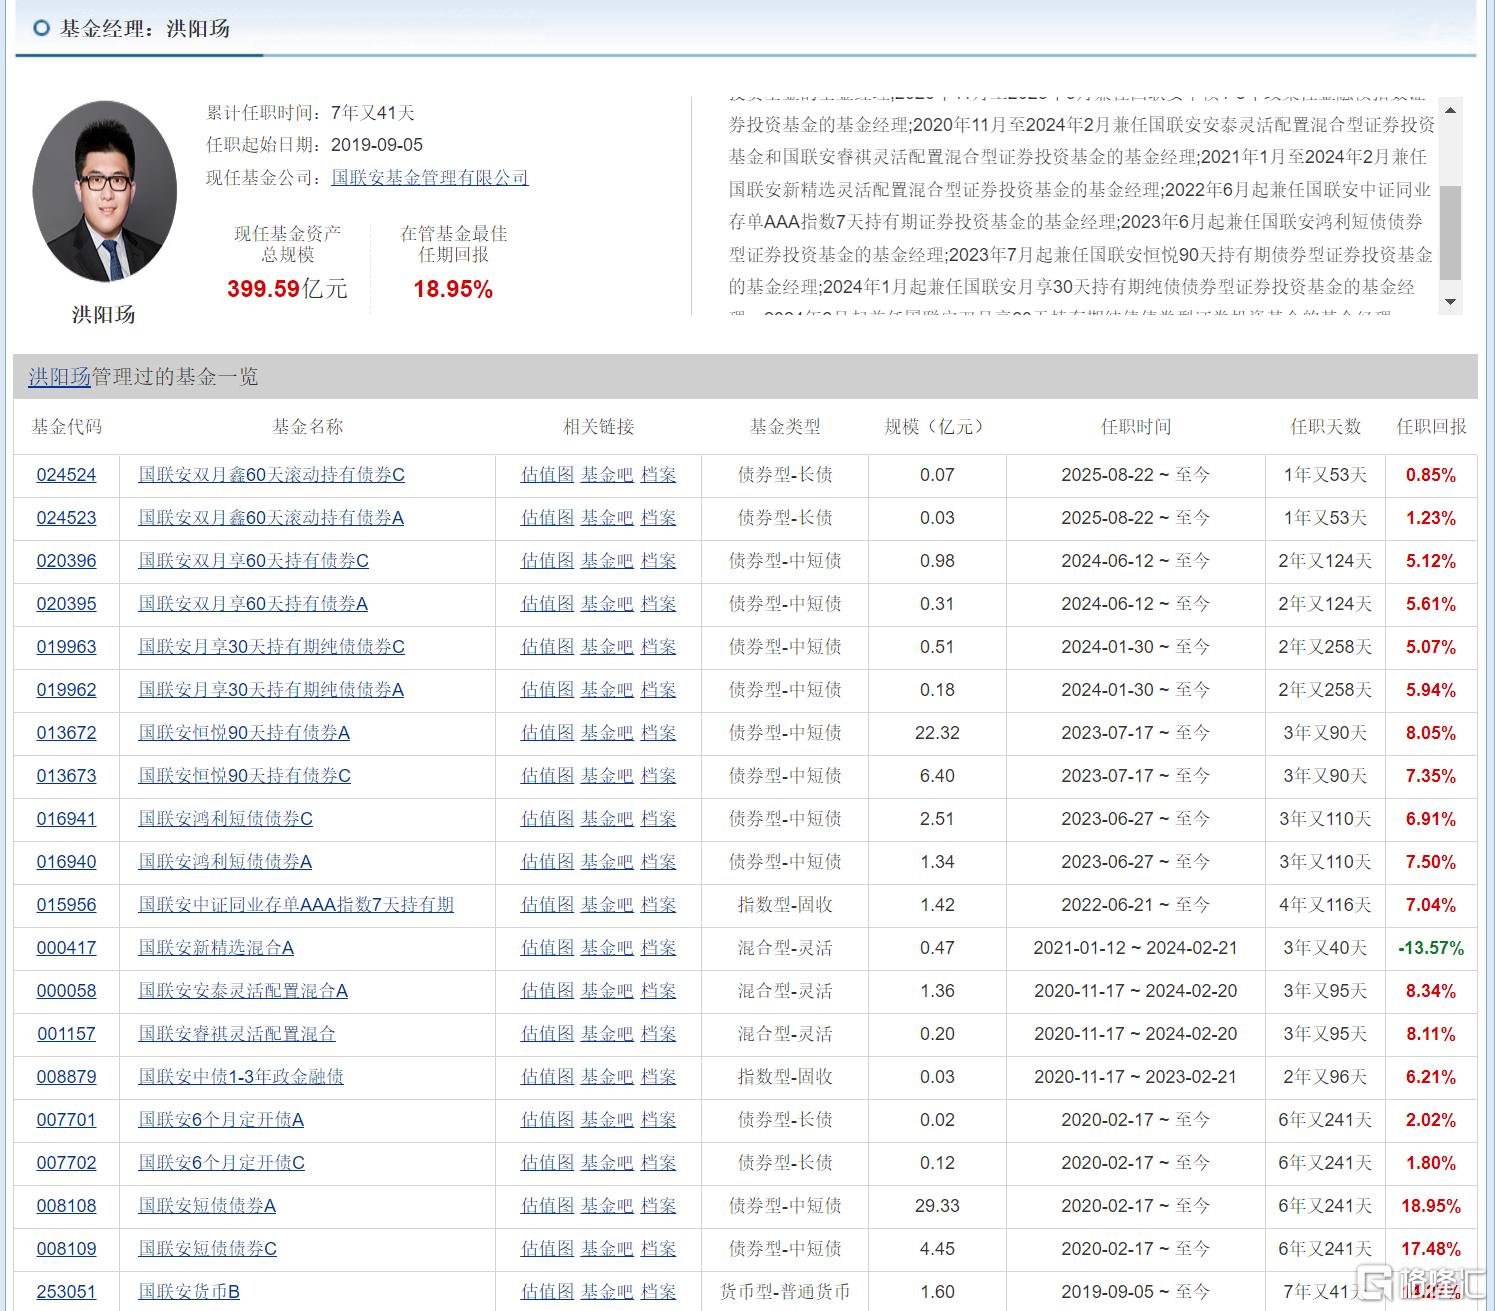
洪阳玚是一位更纯正的固收基金经理,长期管理货币基金、纯债基金。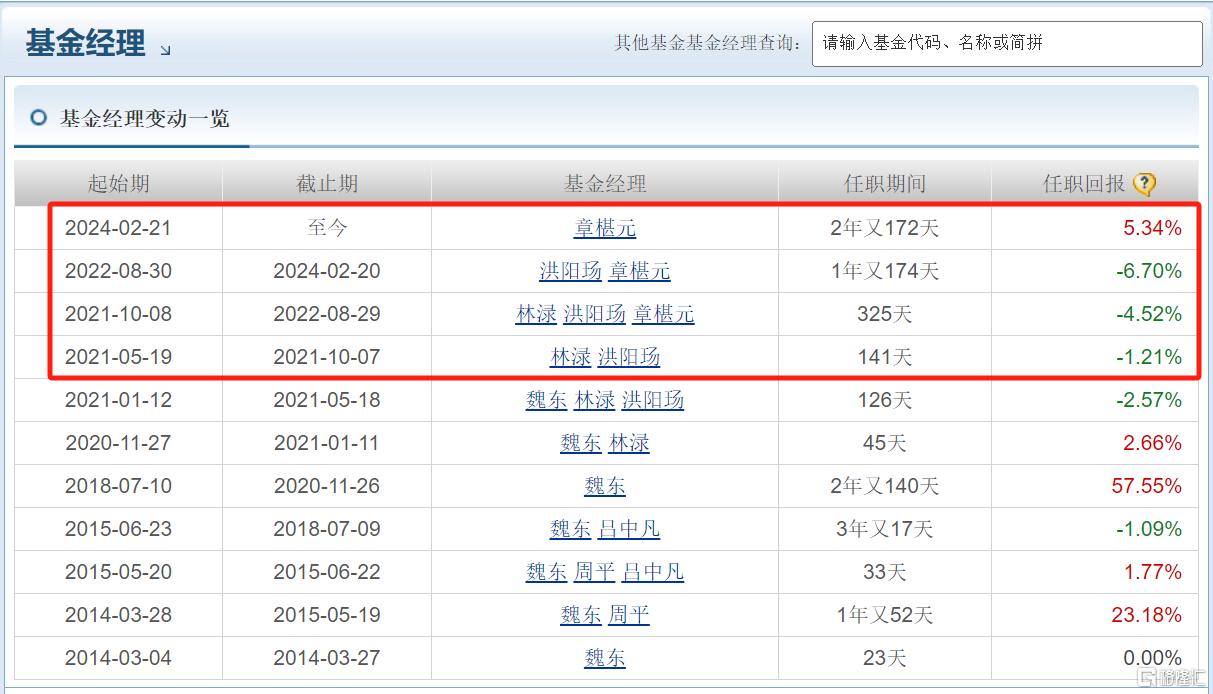
2022年,林渌离职转投汇添富基金,国联安基金又派出章椹元来与洪阳玚共管。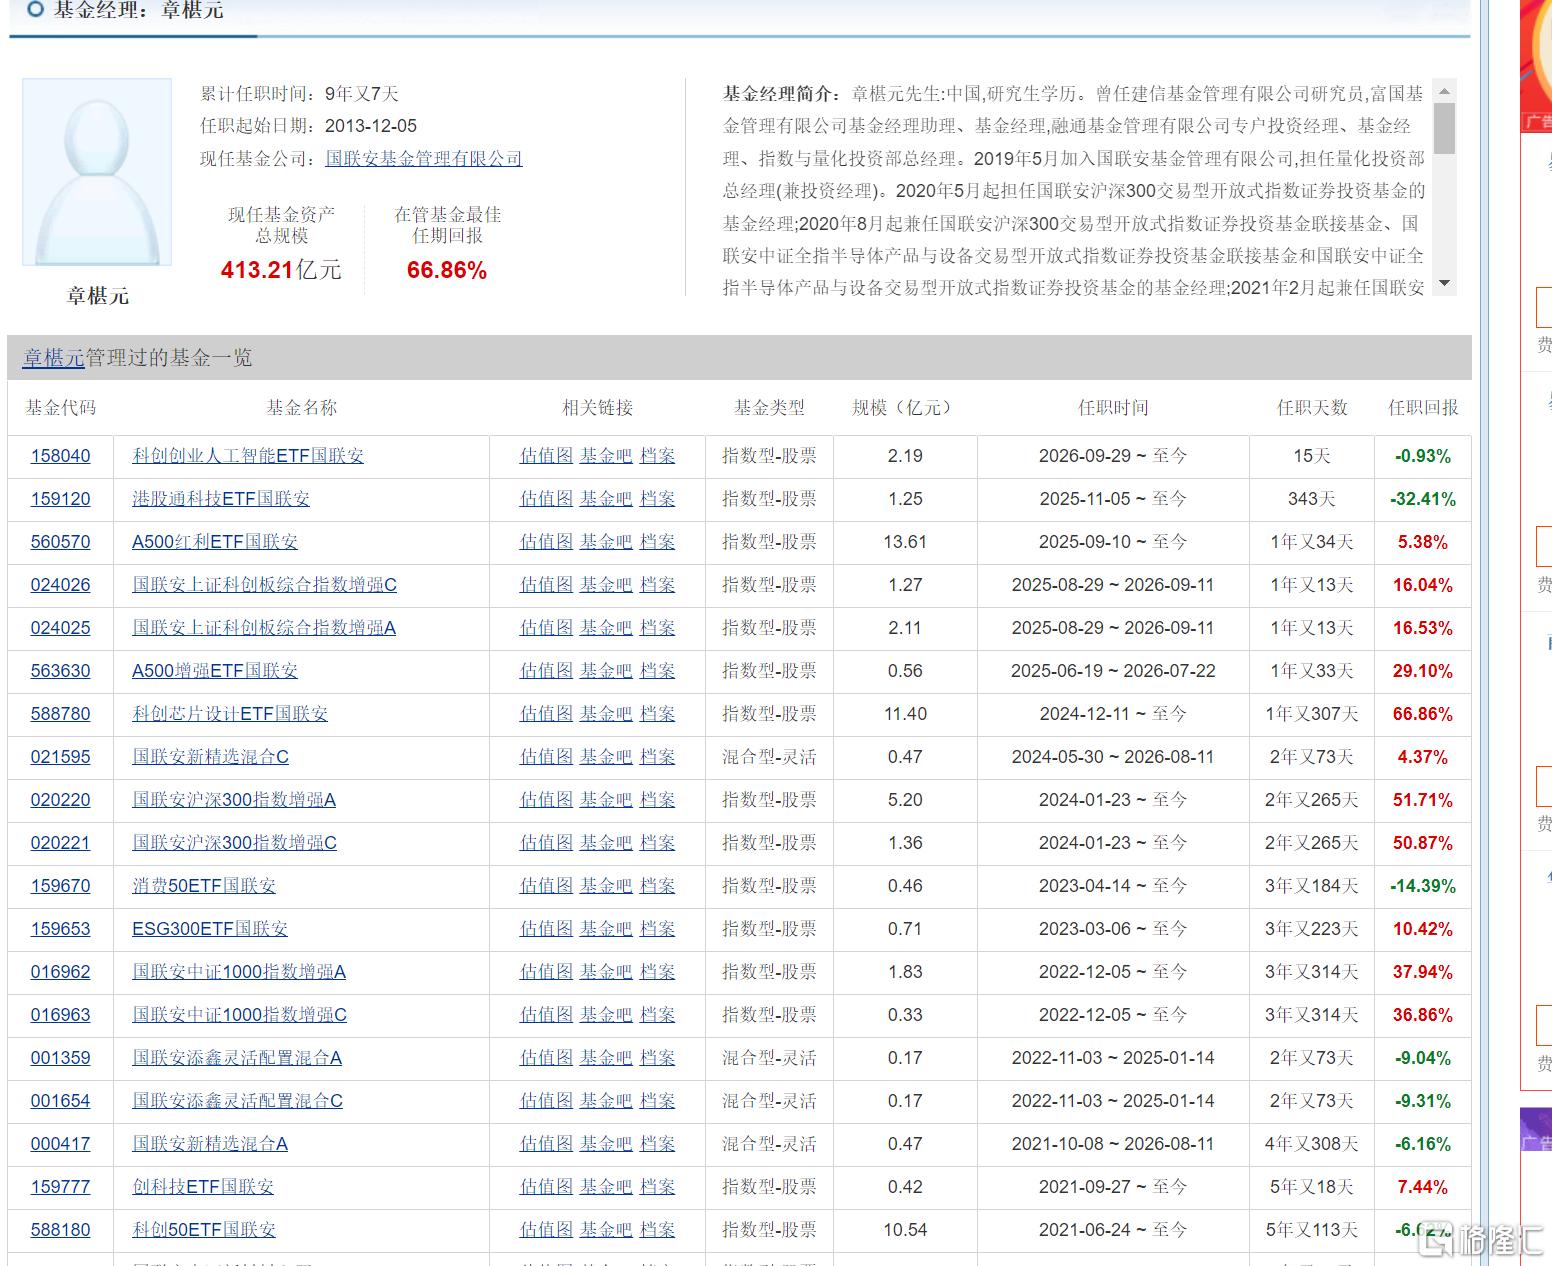
但是,章椹元主要管理指数基金。
咱就说,国联安基金内部实在找不到一位正儿八经的主动权益基金经理吗?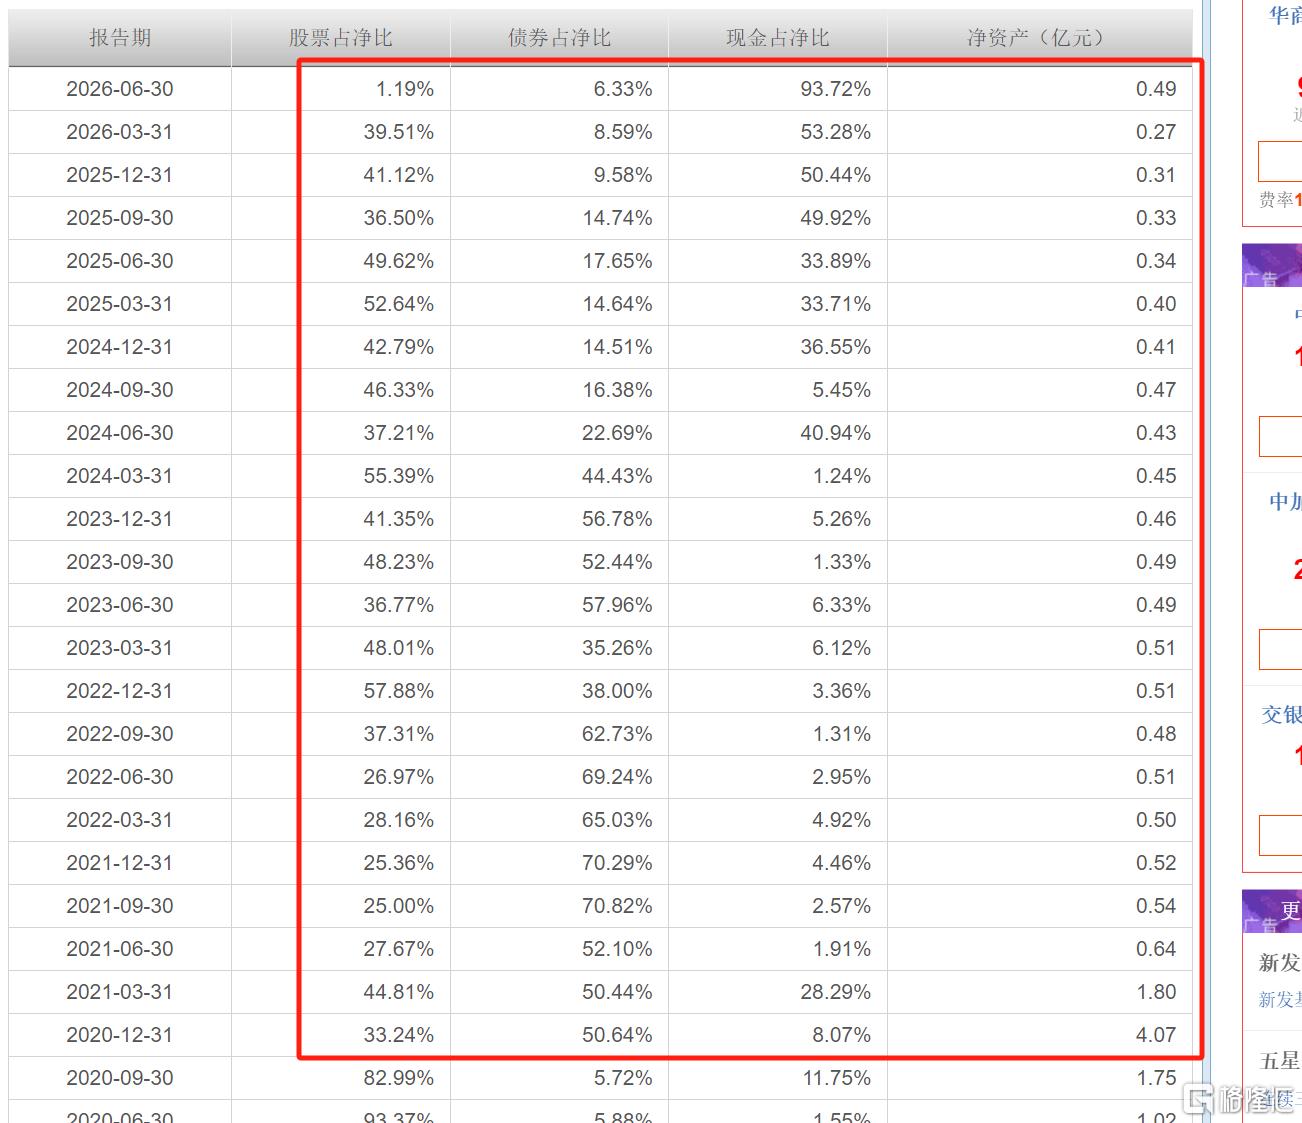
几位基金经理根据自己的能力边界,把权益产品改造成固收+。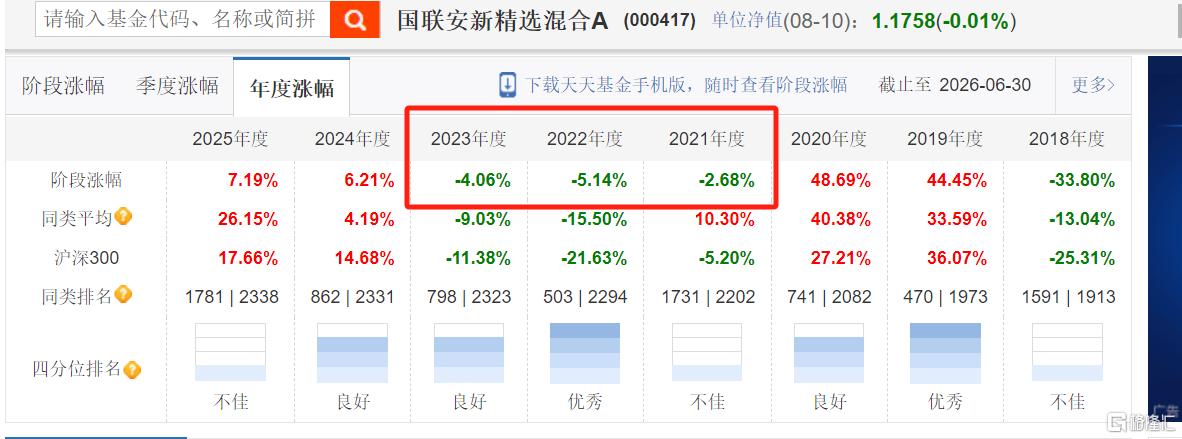
但是他们的权益投资水平实在一般,再加上A股处于熊市,即便是权益仓位不高,2021年、2022年和2023年亏损幅度分别达到2.68%,5.14%和4.06%。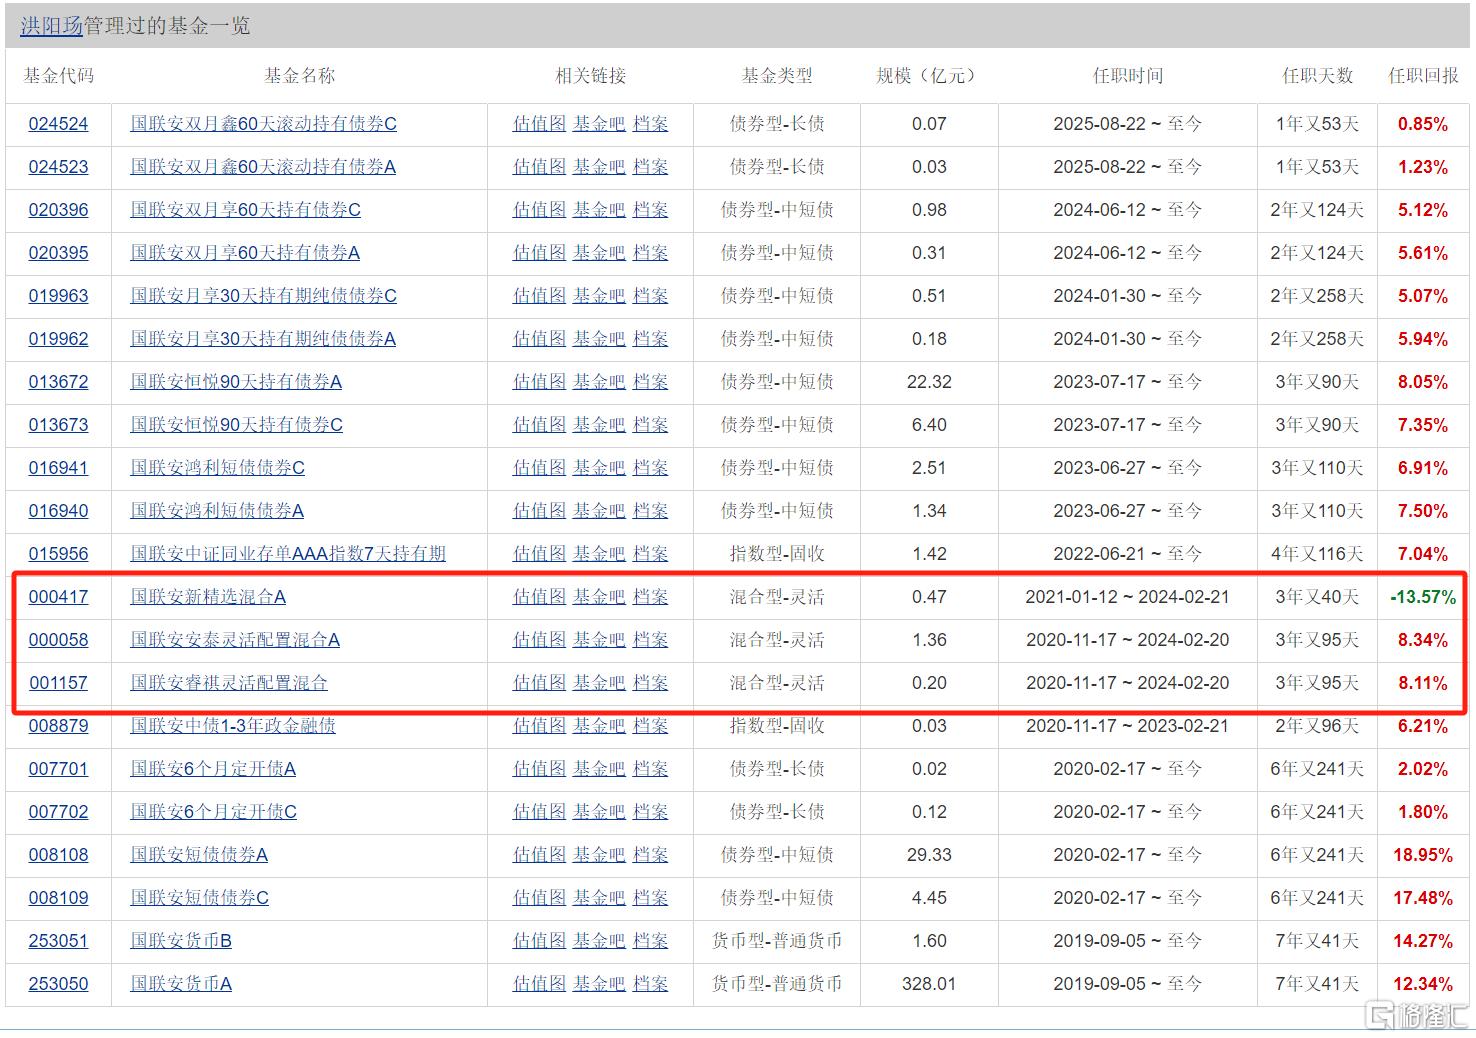
2024年2月,洪阳玚卸任3只灵活配置基金,全身心管理纯债基金。
就剩下章椹元单独管理国联安新精选。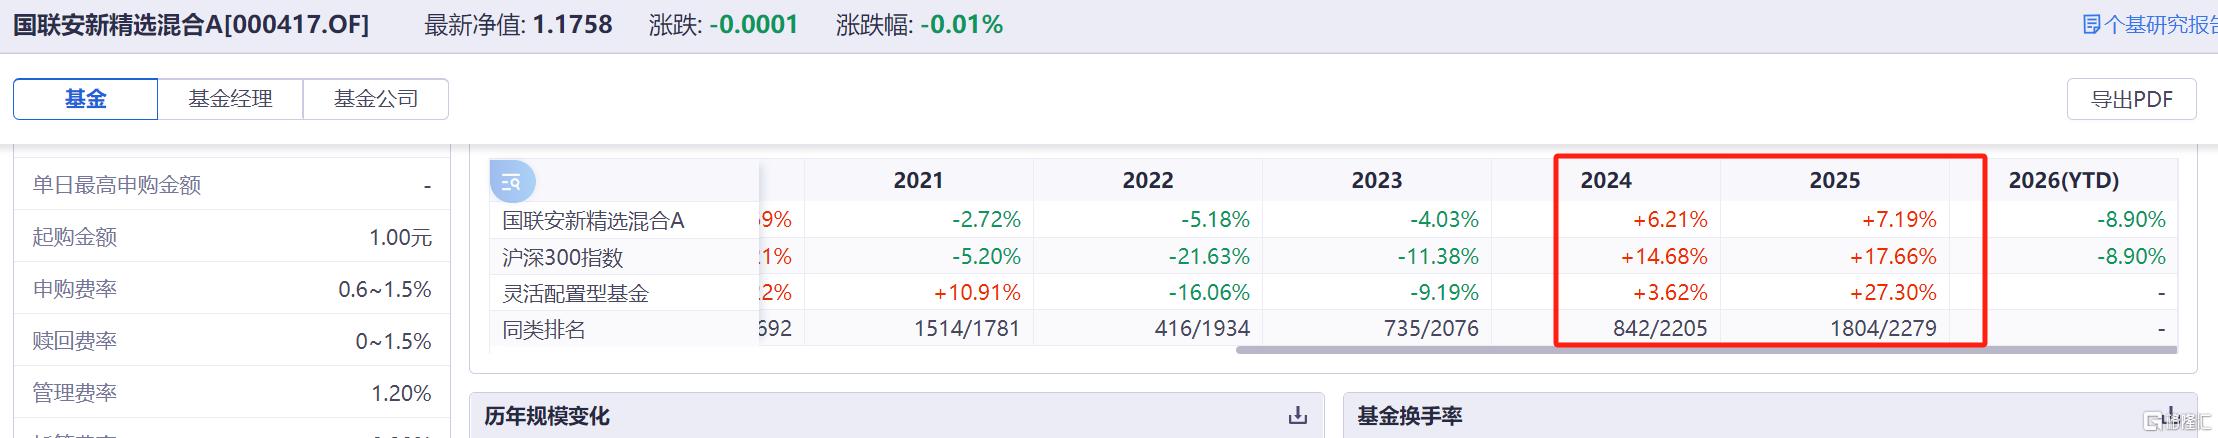
2024年和2025年国联安新精选收益率分别为6.21%和7.19%。
考虑到产品权益占比并不算高且没有布局AI,这样的业绩其实还算可以。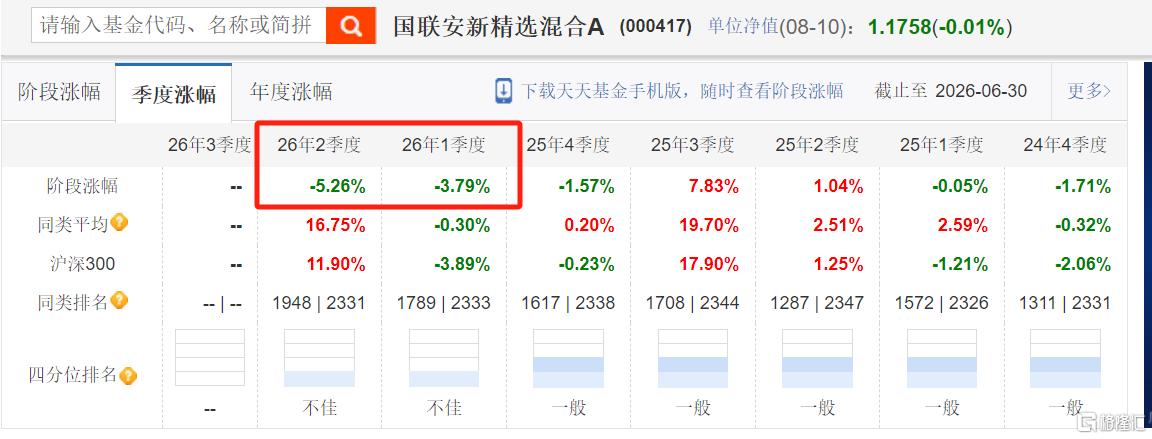
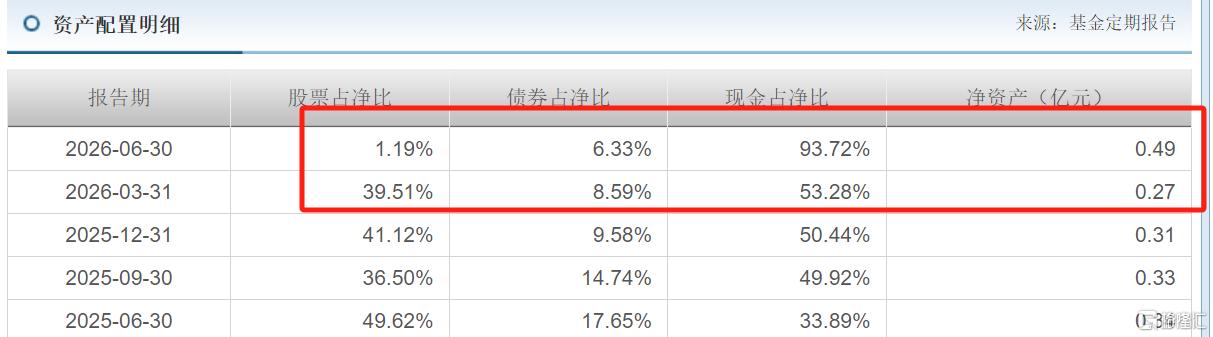 但离谱的是今年,市场整体并不算差,在配置个股弹性较低、权益资产配置较低的情况下,产品连续两个季度亏损,累计亏损接近9%。
这样的产品,走到清盘也并不意外。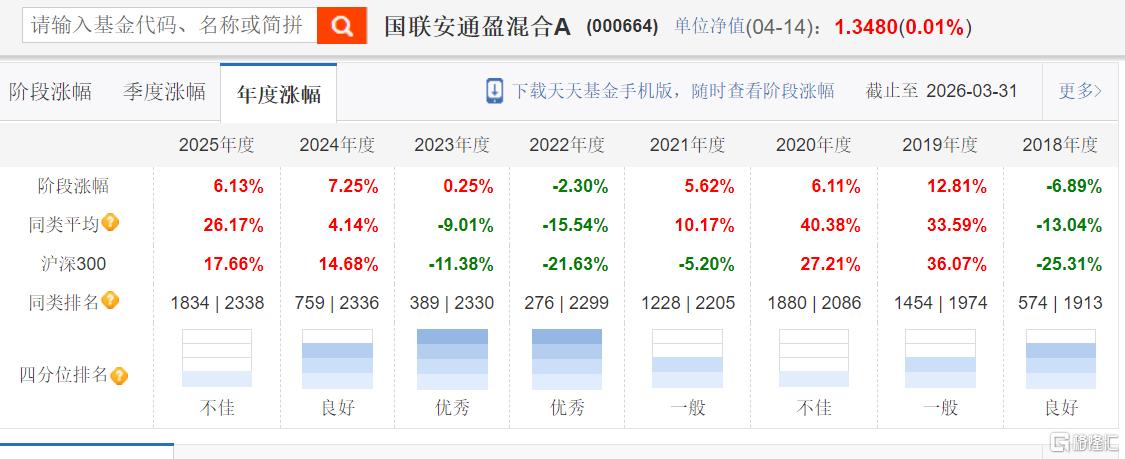
如果说国联安新精选清盘是因为一系列谜之操作,那国联安通盈的清盘就让人感到不解和惋惜了。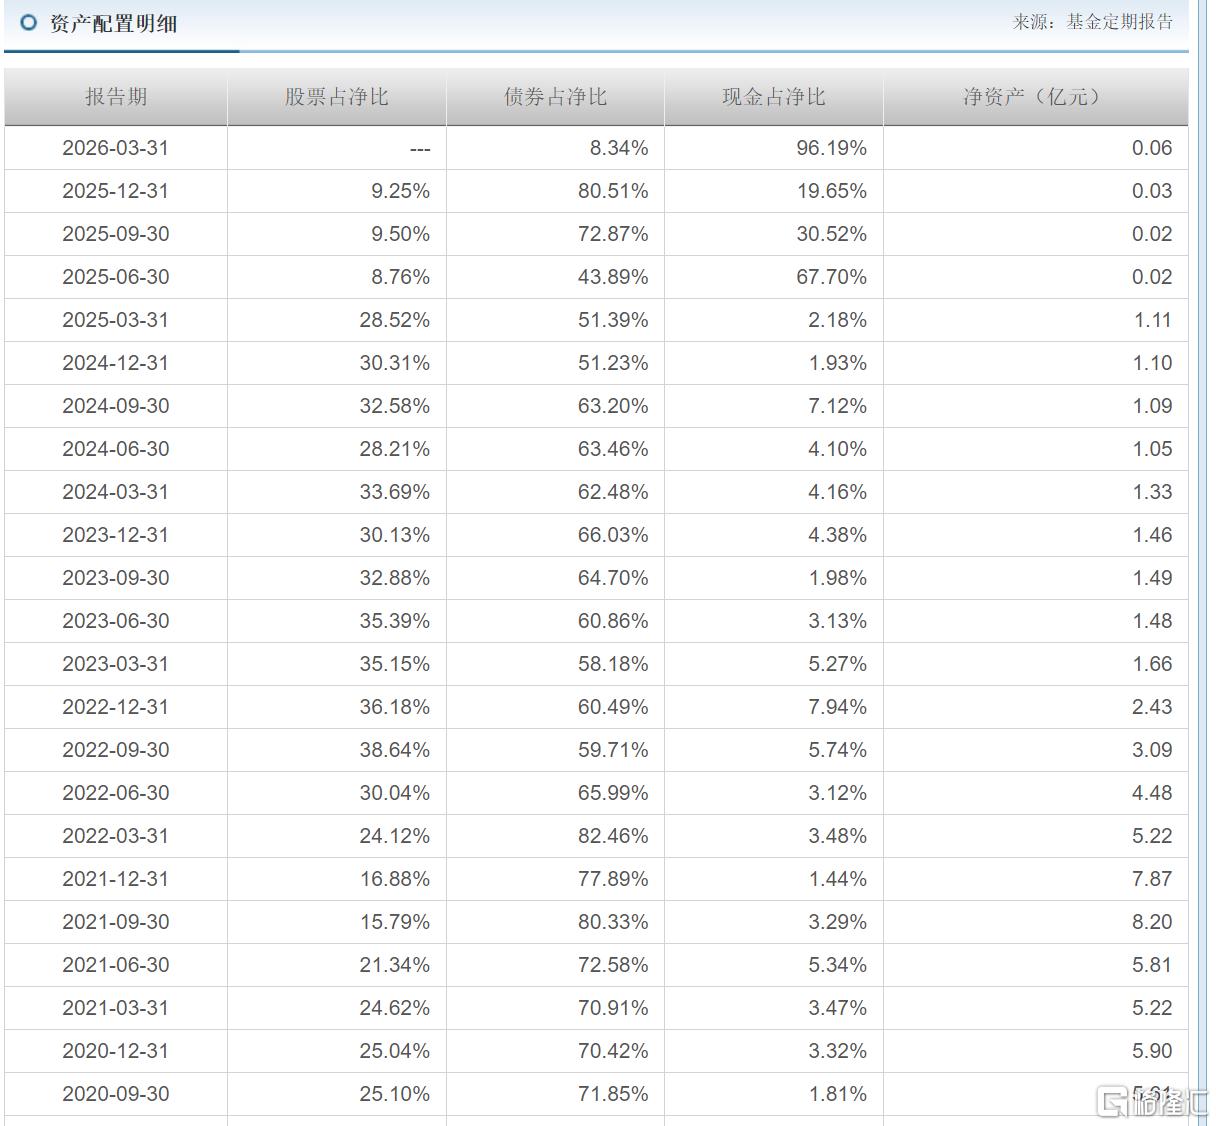
这只产品自成立以来就按照固收+模式运作,每年业绩也没有出现太大波动。产品成立的11个完整自然年份中,仅有2018年和2022年亏损,累计收益率79.38%,年化收益率5.06%。
基毛哥查了下,在成立5年以上、债券配置在60%到80%的灵活配置型基金、偏债混合型基金和二级债基中,年化收益率5%左右可以排在前30%。
可以说,国联安通盈是一只比较优秀的固收+。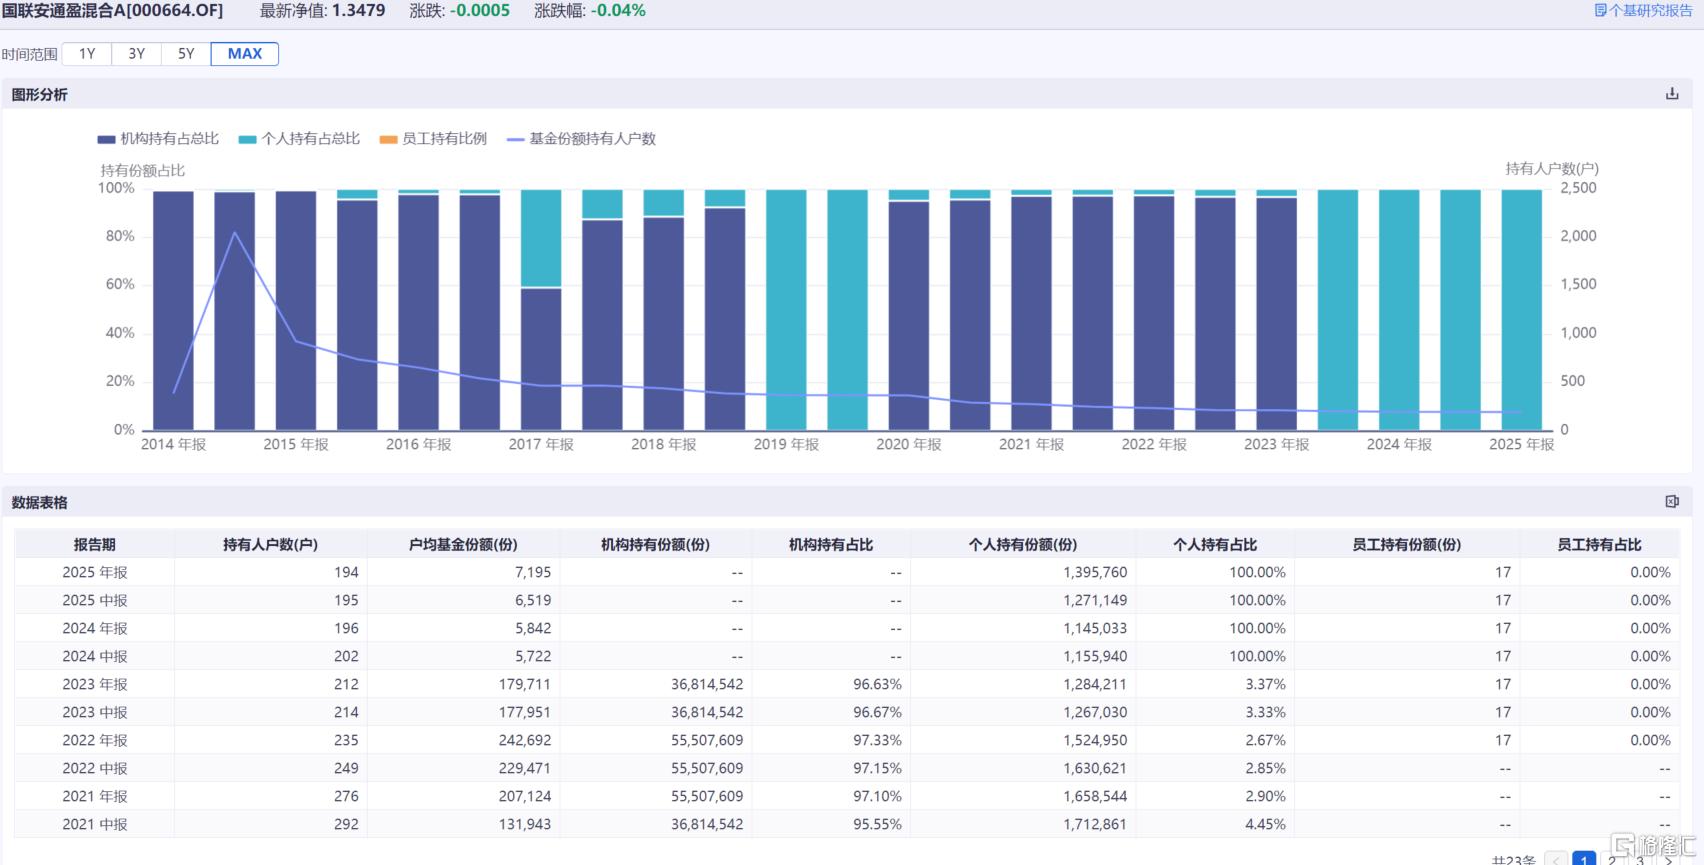
但是,这只产品长期以来并没有得到太多外部投资者认可。2024年机构离场之后,国联安通盈A的个人投资者持有份额只有约100万份,202户。
幽默的是,不知道国联安基金内部哪个大聪明,还买了17份。
二、国联安基金到底有多依赖机构?
从上面两只清盘产品可以看到,国联安基金清盘潮的背后,机构成为了关键因素。
那么,机构究竟在国联安基金扮演着怎样的角色?
据iFinD数据,截至二季度末,国联安基金合计份额为1056.7亿份,机构合计份额为573.55亿份,机构占比高达54.27%。
给几个不太礼貌的角度来分析下国联安基金到底有多依赖机构资金: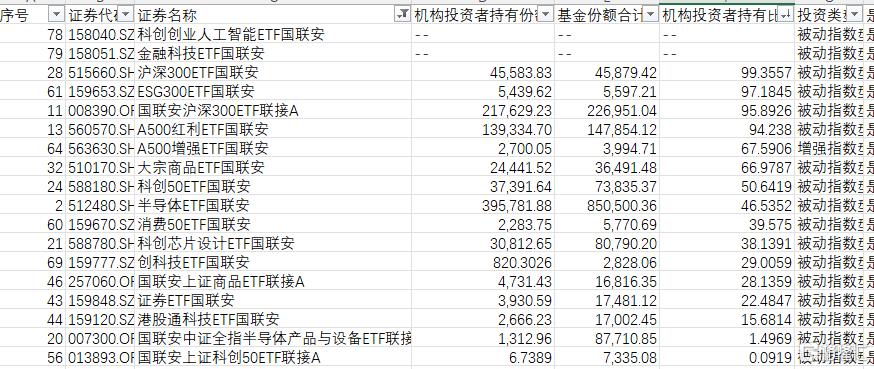
1、指数产品,尤其是ETF,按理说是高度依赖于普通投资者交易的品种,如果这样的产品机构占比也动辄达到99%,纵然规模再大,也没有存在的意义,因为根本没有流动性,无法支持投资者交易,形同枯槁。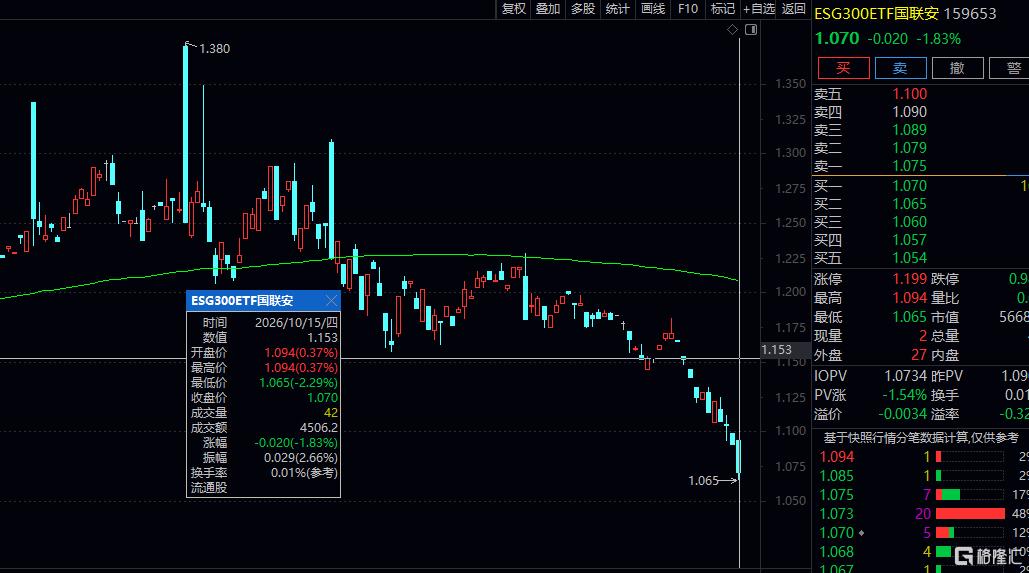
就拿ESG300ETF国联安为例,这只ETF2季度末规模还有5597.21万份,机构持有5439.62万份,机构占比97.18%!
在今日,该产品仅成交42手,成交额4506元。
你没有看错单位!不是万份,是份!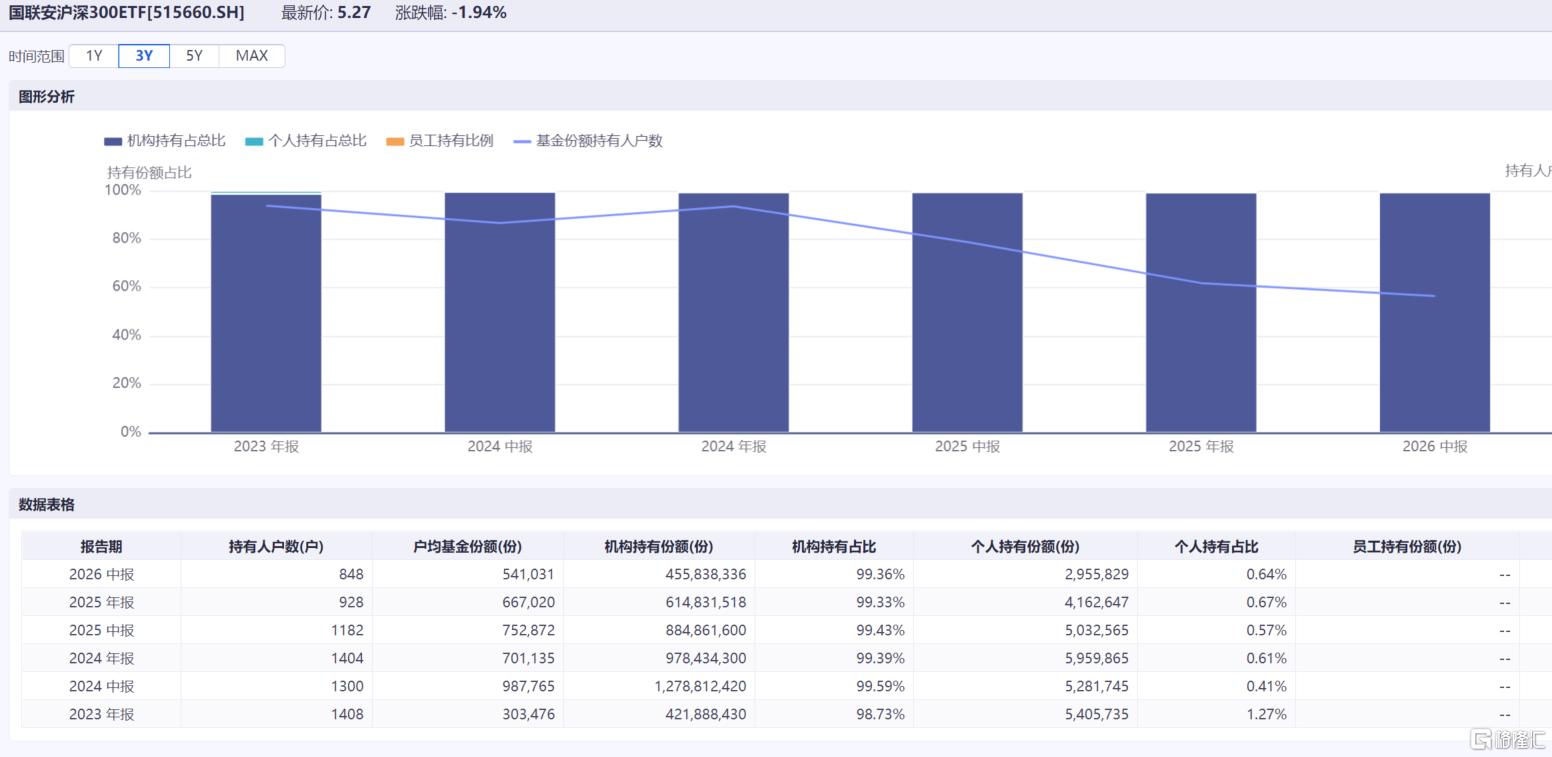
再以沪深300ETF国联安为例,这只ETF2季度末的份额是4.59亿份,机构持有4.56亿份,机构占比99.35%!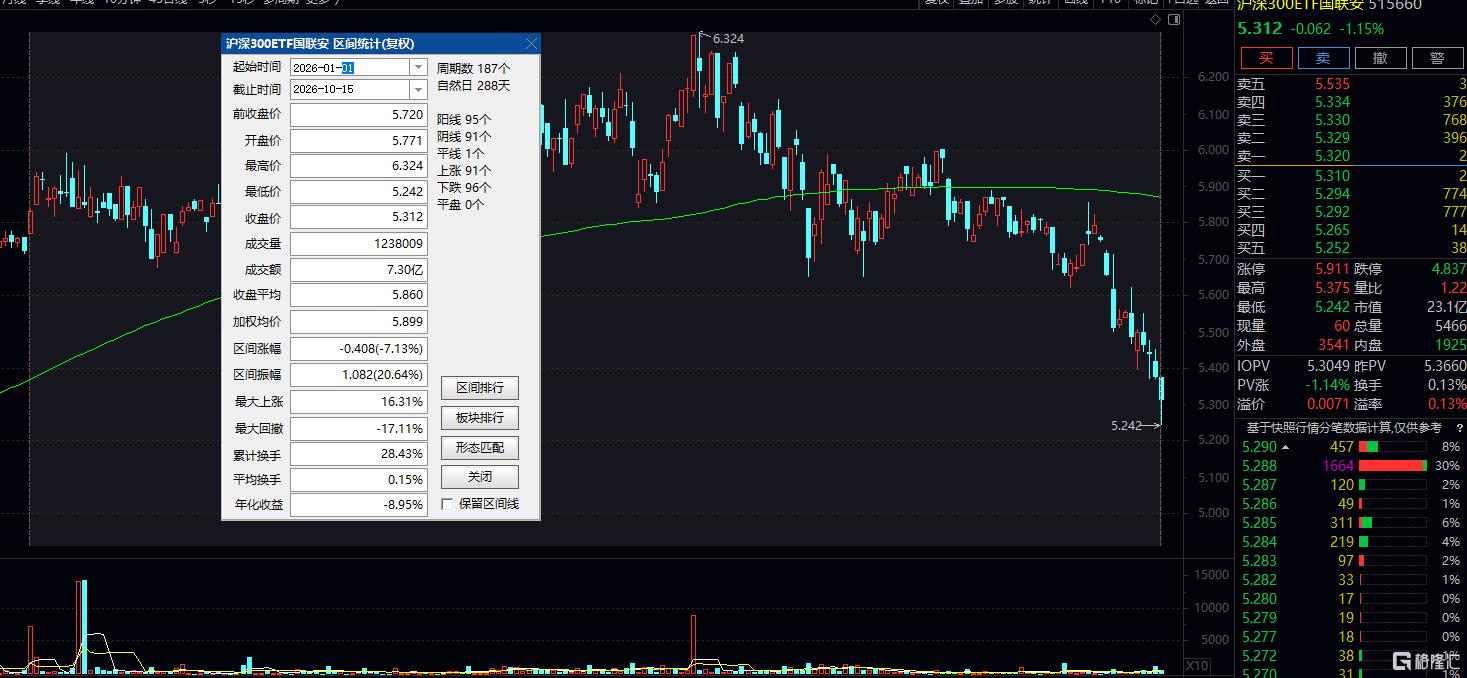
这只ETF今年的换手率只有28.43%,平均换手率0.15%!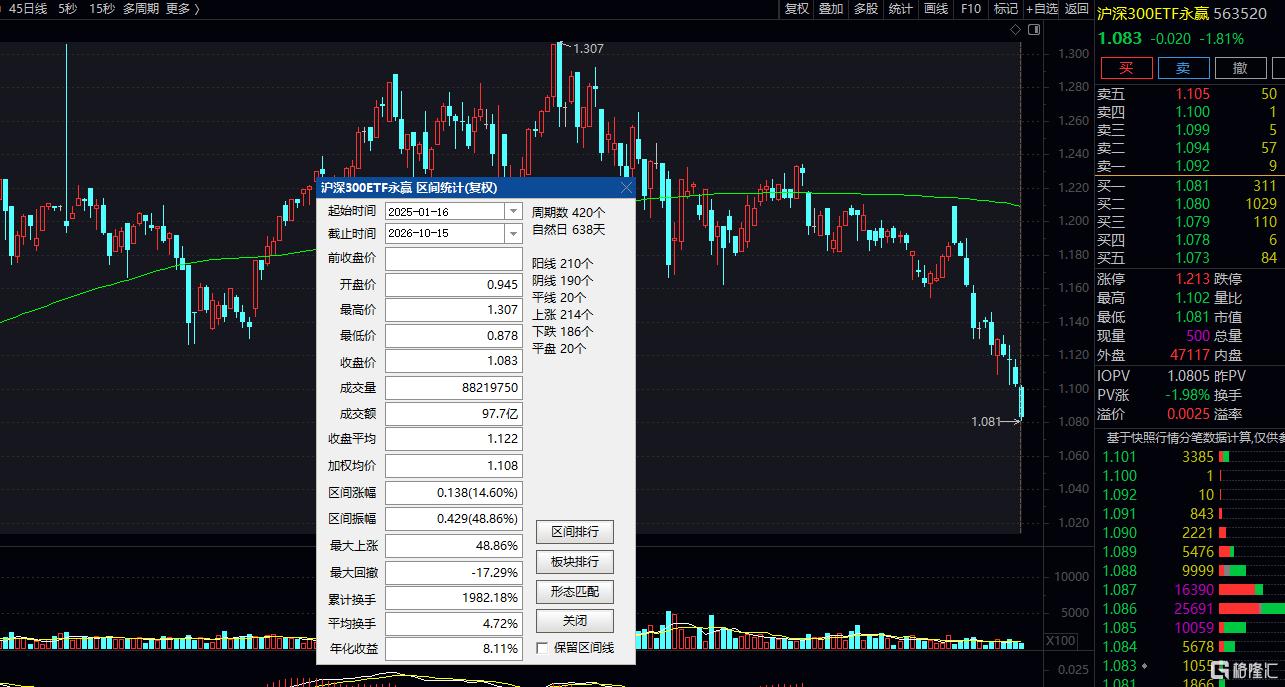
与它规模相当的沪深300ETF永赢,这只ETF今年的换手率达到了1982%,平均换手率4.72%!
2、主动权益基金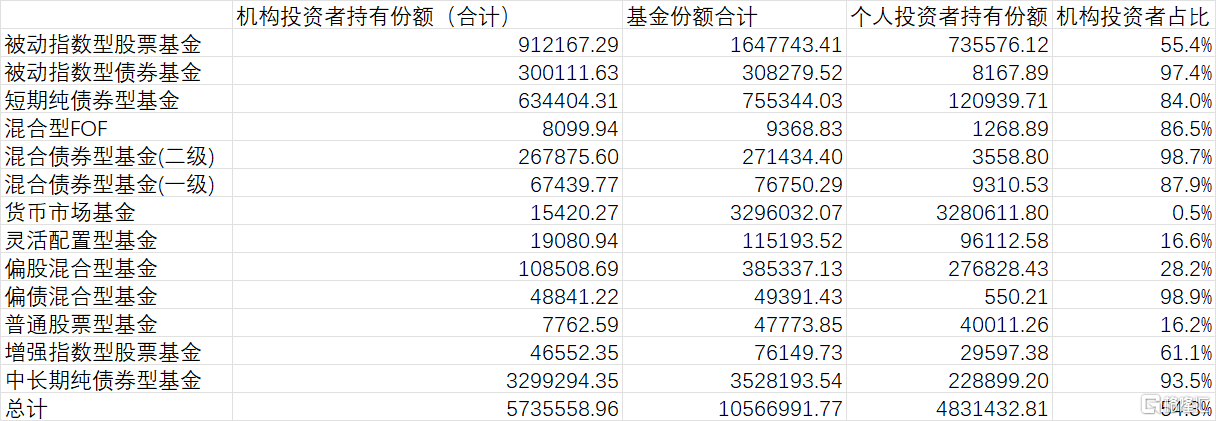
主动权益基金往往比较考验一家基金公司的竞争力,不仅是投研能力,还有市场推广能力。
国联安基金旗下的普通股票型基金、偏股混合型基金和灵活配置型基金中,机构投资者占比都不高,但问题在于,机构投资者持有份额也不多。
普通股票型基金、偏股混合型基金和灵活配置型基金,三类产品个人投资者持有份额分别是4亿份、27.68亿份和9.6亿份,合计41.29亿份。
公募在大众认知里属于普惠金融,是To C的模式,但国联安基金独辟蹊径,走出了To B的道路。
可如果没有机构资金帮衬,国联安基金又该属于什么样的角色?
3、货币基金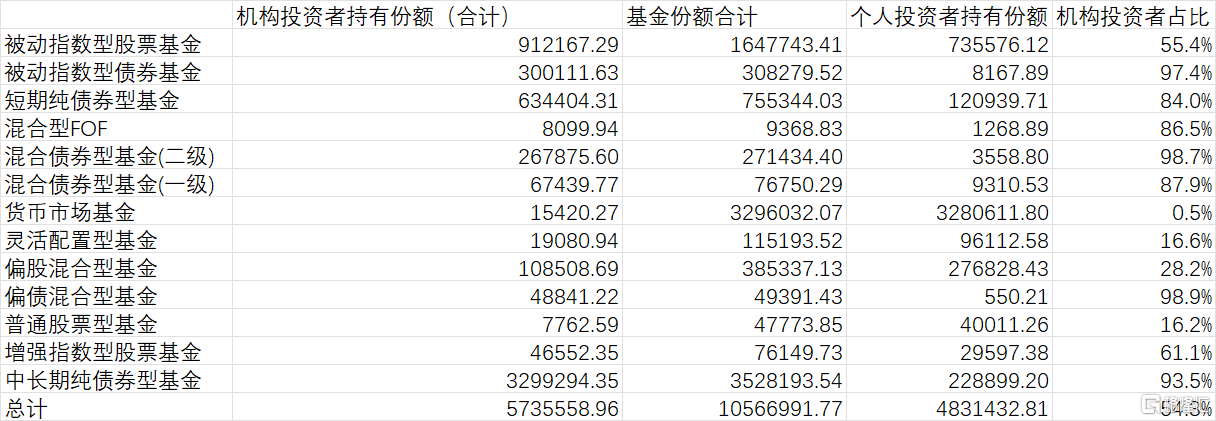
需要提到的是,国联安货币份额高达329.6亿份,是近些年国联安基金发展最好的一类产品。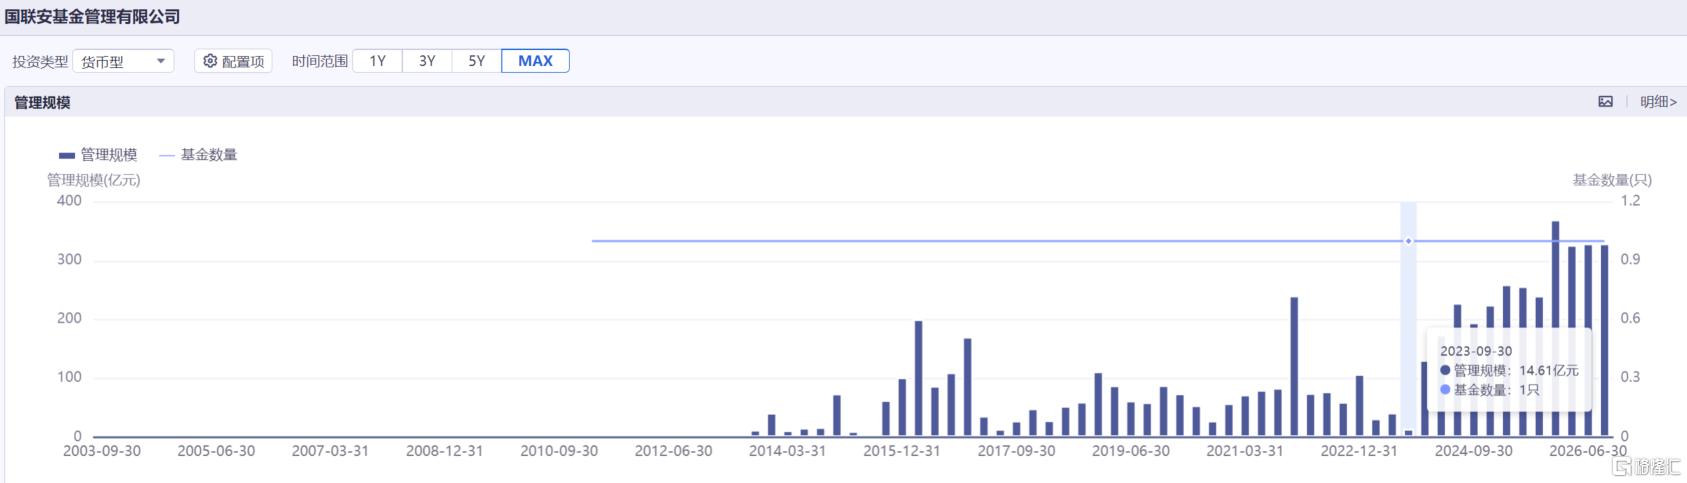
但如果从历史来看,机构资金严重影响着国联安基金的管理规模。例如在2023年,国联安基金的货币型基金规模突然缩水至14.61亿元,在2021年年末还有241亿元,短期的大幅波动显然不是普通持有人申购赎回导致,而是机构投资者。
三、机构到底是谁?缩水的父爱
世上没有无缘无故的恨,更没有无缘无故的爱。国联安基金为何会受到机构资金认可?又受到哪些机构关注?
推荐阅读:
中国太保的“父爱”与国联安基金的依赖
ETF牛市中的逆行者:国联安基金份额缩水背后的股东暗战
上面这两篇文章做了很清晰的解读,机构资金很大程度上是来自大股东的支持。
2017年,国泰君安以10.45亿元将51%股权转让给太保资产,公司变为“保险系”公募。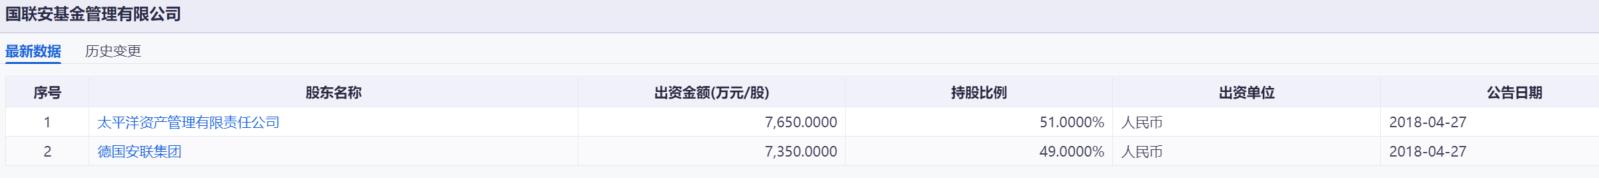
国联安基金股权结构变为,太平洋资产管理有限责任公司持股51%,德国安联集团持股49%。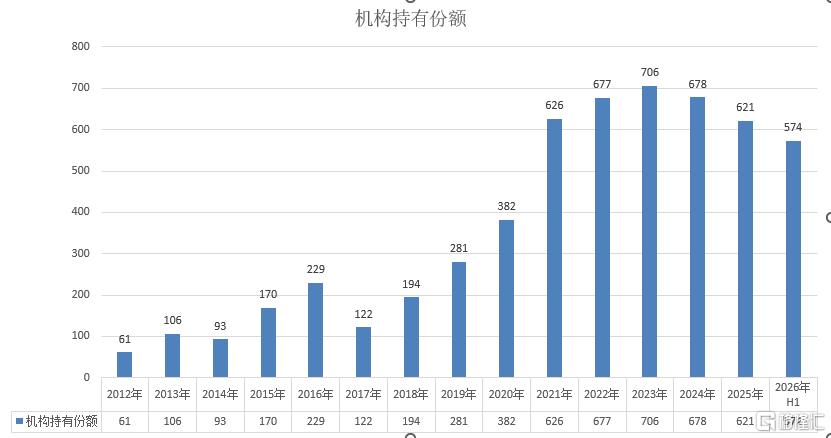
也是自2017年开始,国联安基金开始受到机构投资者的关注,机构持有份额突飞猛进,由122亿份最高涨到了706亿份。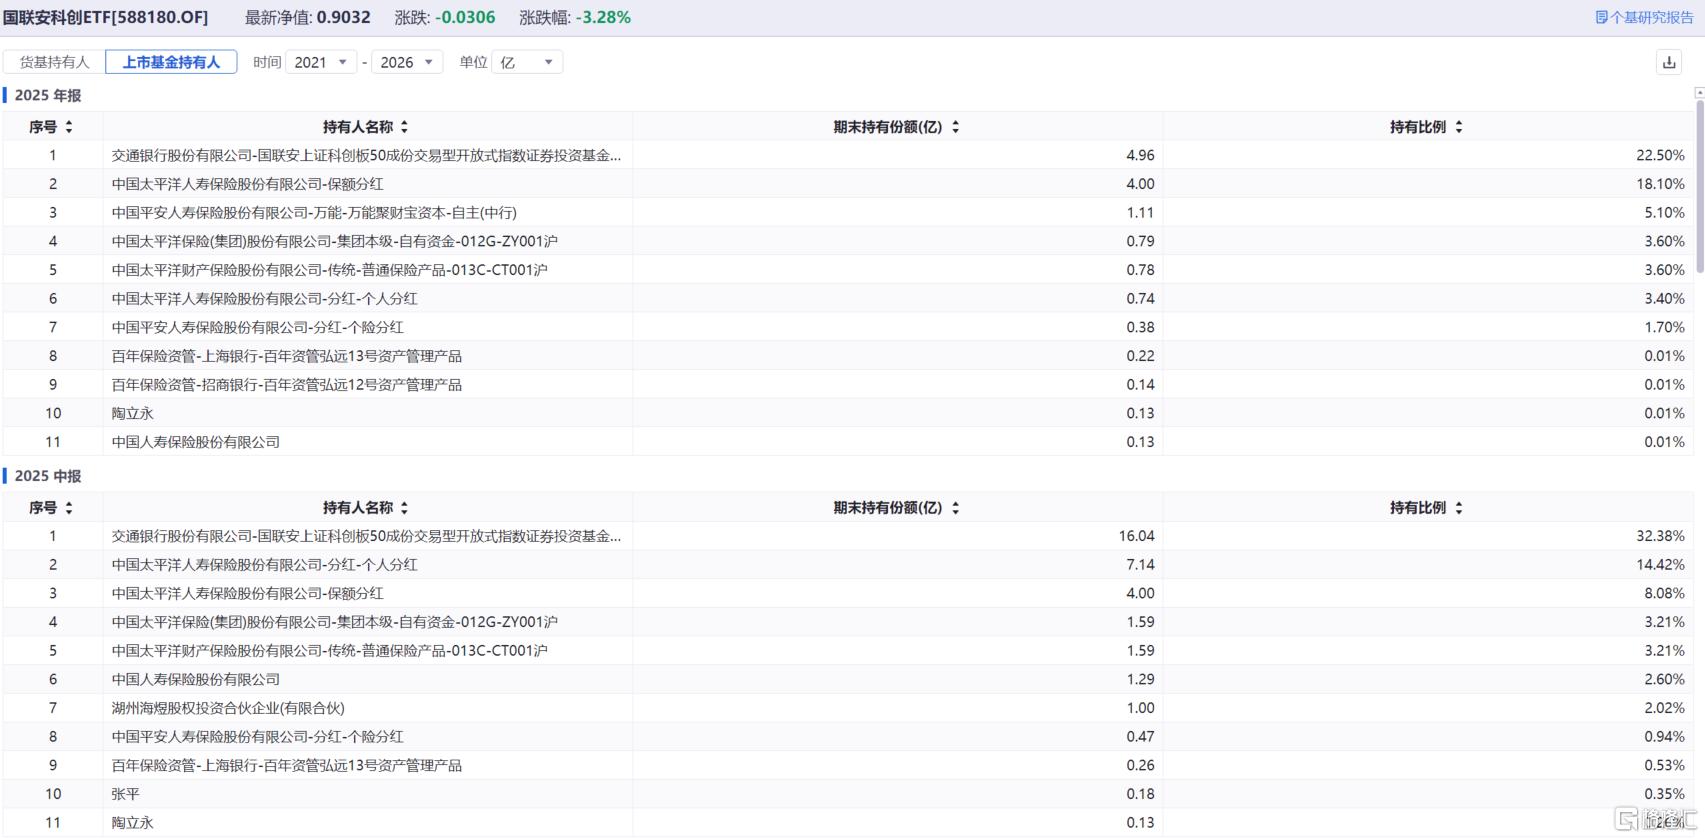
从不少数据角度来看,大股东给予了国联安基金不小的支持,不少产品的前几大持有人被中国太保旗下产品占据。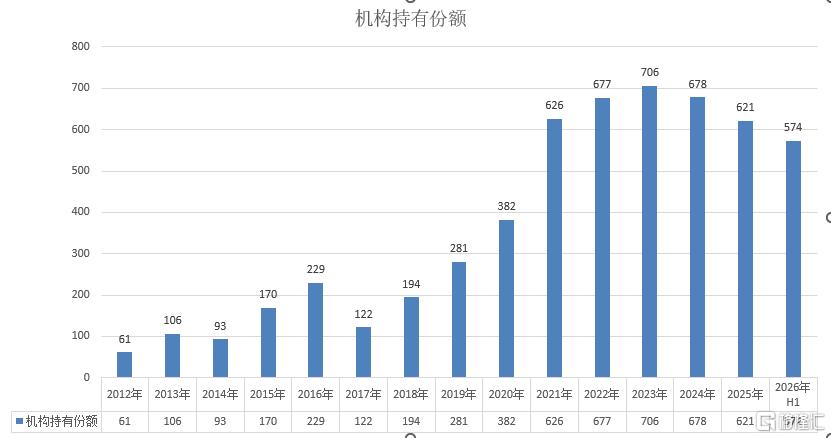
但有意思的是,2023年之后机构资金的支持力度呈现下滑趋势,由2023年年末的706亿份缩水至574亿份。
异常表现与2024年末的一次关键人事变动时间高度吻合。2024年11月5日,国联安基金发布公告,宣布由具有丰富外资背景的唐华接任公司总经理一职,接替到龄退休的王铮。
媒体推测,王铮代表太平洋资产利益,而唐华上任则被普遍视为安联集团影响力的体现。这次换帅不仅是简单的人事更替,更像是公司战略重心和资源调配方向的潜在转变。
四、结语:父爱会缩水
有人形容,国联安基金就像是被大股东宠溺的孩子。
这话不无道理。2017年太保资产入主之后,国联安基金迎来了自己高速发展阶段。
但问题是,被宠大的孩子,往往学不会自己走路。
基毛哥说句不好听的:靠机构冲规模,来得快,去得也快。潮水退去,国联安才发现,自己可能连泳裤都是大股东借的。
公募终归是To C的生意。没有拿得出手的投研,没有零售渠道的信任,没有品牌积累,光靠“父爱”是活不长久的。
接下来国联安要回答的,已经不是“还会不会清盘”,而是“离开机构和股东,还能不能自己活”。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。