Q3'26中国智算中心投资额同比增长34.4%,算力网络迎来密集落地期


 导语:2026年作为“十五五”规划开局之年,中国智能算力中心产业在政策赋能、AI产业落地、技术迭代的三重驱动下,保持高速扩容态势。根据CINNO • IC Research最新统计数据显示,2026年第三季度中国智能算力中心产业投资额约7,288亿元,同比增长34.4%。目前,国内智算产业已告别粗放式建设阶段,呈现出储备放量蓄力、建设梯次落地、区域分化升级、绿色化与国产化协同迭代四大核心趋势,行业发展质量持续提升。
一、整体市场趋势:投资热度延续,产业进入“储备先行、分批兑现”的增长周期
中国智能算力中心产业投资规模延续稳步扩张态势,根据CINNO • IC Research最新统计数据显示,2026年第三季度中国智能算力中心产业投资额约为7,288亿元,同比增长34.4%,较2025年同期的5,424亿元增加1,864亿元,投资规模持续扩大,算力基础设施已成为数字经济重点投资方向。
从产业底层逻辑看:政策端,国家算力互联互通节点体系建设加快推进,“1+M+N”三级体系加速构建,全国算力资源统筹布局持续完善;需求端,人工智能大模型加速向产业化落地迈进,智能制造、自动驾驶、生物医药等实体经济领域算力需求快速增长,为智算产业提供了长期稳定的市场支撑。
当前,产业呈现前端储备翻倍增长、中端建设稳步推进、后端投产持续释放的良性梯次发展格局。根据CINNO • IC Research最新统计数据显示,2026年第三季度智算中心产业项目共计62个,其中拟建/筹备阶段项目投资额达5,217亿元,占总投资71.6%;交付/投产阶段约993.6亿元,占13.6%;开工/在建阶段约917.4亿元,占12.6%;封顶/完工阶段约160亿元,占2.2%。拟建/筹备阶段占比超七成,表明市场对中长期算力供需缺口的预期明确,行业项目储备池持续扩容,后续增长动力充足。
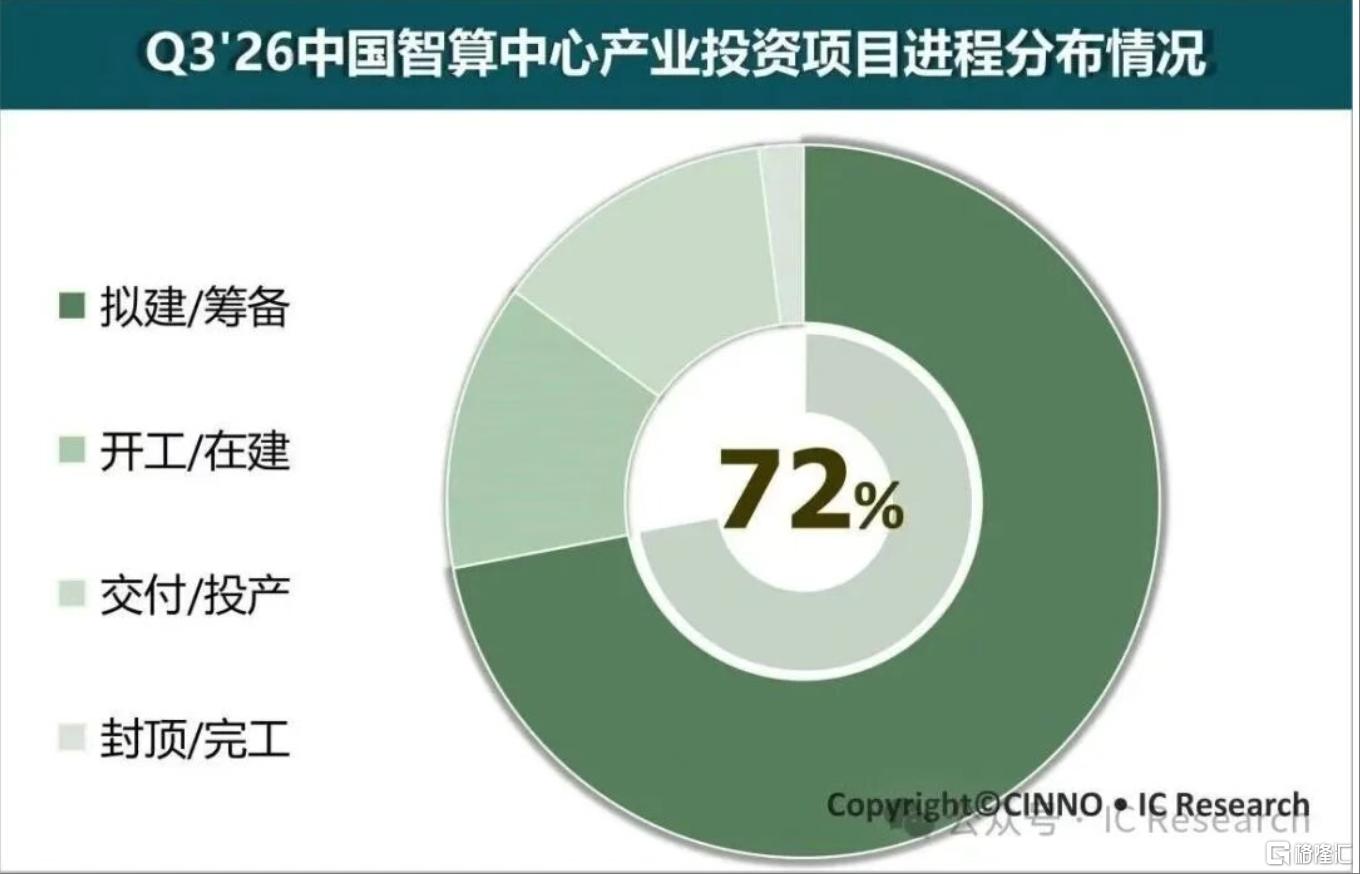 图示:Q3'26中国智能算力中心产业投资项目进程分布情况,来源:CINNO • IC Research
与2025年同期相比,拟建/筹备类项目从约2,620亿元跃升至5,217亿元,增幅高99.1%,项目储备规模实现近乎翻倍增长。开工/在建阶段合计投资从889.0亿元微增至917.4亿元,同比增长3.2%,占比从16.4%小幅下降至12.6%;封顶/完工阶段从1,154亿元降至160.0亿元,同比下降86.1%,交付/投产阶段从761.1亿元增至993.6亿元,同比增长30.5%。
整体来看,第三季度开工在建项目投资小幅增长、占比略有回落,封顶完工项目规模短期调整,主要系2025年同期多个大型项目集中封顶、2026年第三季度封顶项目以中小规模为主所致;交付投产项目同比稳步增长,存量产能持续释放。综合项目建设节奏判断,国内智算产业正处于“储备蓄力、分批兑现”的关键窗口期,随着储备项目逐步转入施工、投产阶段,2026年第四季度至2027年行业有望迎来新一轮集中封顶与投产高峰。
二、区域发展趋势:集聚效应持续强化,“北绿电、南国产化”差异化格局加快成形
随着全国一体化算力网络建设不断深化,中国智算产业布局的集聚化、差异化特征日益明显。各区域依托资源禀赋和产业基础形成错位发展路径:北方枢纽依托清洁能源优势发展绿电算力,南方枢纽依托科创与产业优势推进国产算力规模化落地,全国性产业分工格局基本成型,头部区域集群效应、示范效应持续凸显。
北方算力:从“规模集聚”迈向“算电协同”新阶段
北方算力枢纽依托风光等清洁能源资源优势,成为全国绿电智算的重要承载地,产业发展正从“规模集聚”向“高质量算电协同”转型。以内蒙古为代表,第三季度区域项目签约、备案落地节奏明显加快。依托2026绿色算力(人工智能)大会平台,呼和浩特、乌兰察布双核集中签约一批重大项目,覆盖算电协同、零碳智算等方向;同期,一批零碳算力基地、智算集群项目集中获批备案,落地范围覆盖多个盟市。
从落地项目特征看,万卡级智算集群、GW级算力园区成为区域布局重点,新建项目普遍采用绿电直供、液冷散热、高密机柜等技术路线,PUE等能效管控指标持续收紧,源网荷储一体化成为项目建设的重要方向。项目集中落地、技术标准同步升级,印证了算电协同、绿色低碳已成为全国智算产业的核心发展逻辑,清洁能源与算力基础设施深度融合正成为新建项目的主流选择。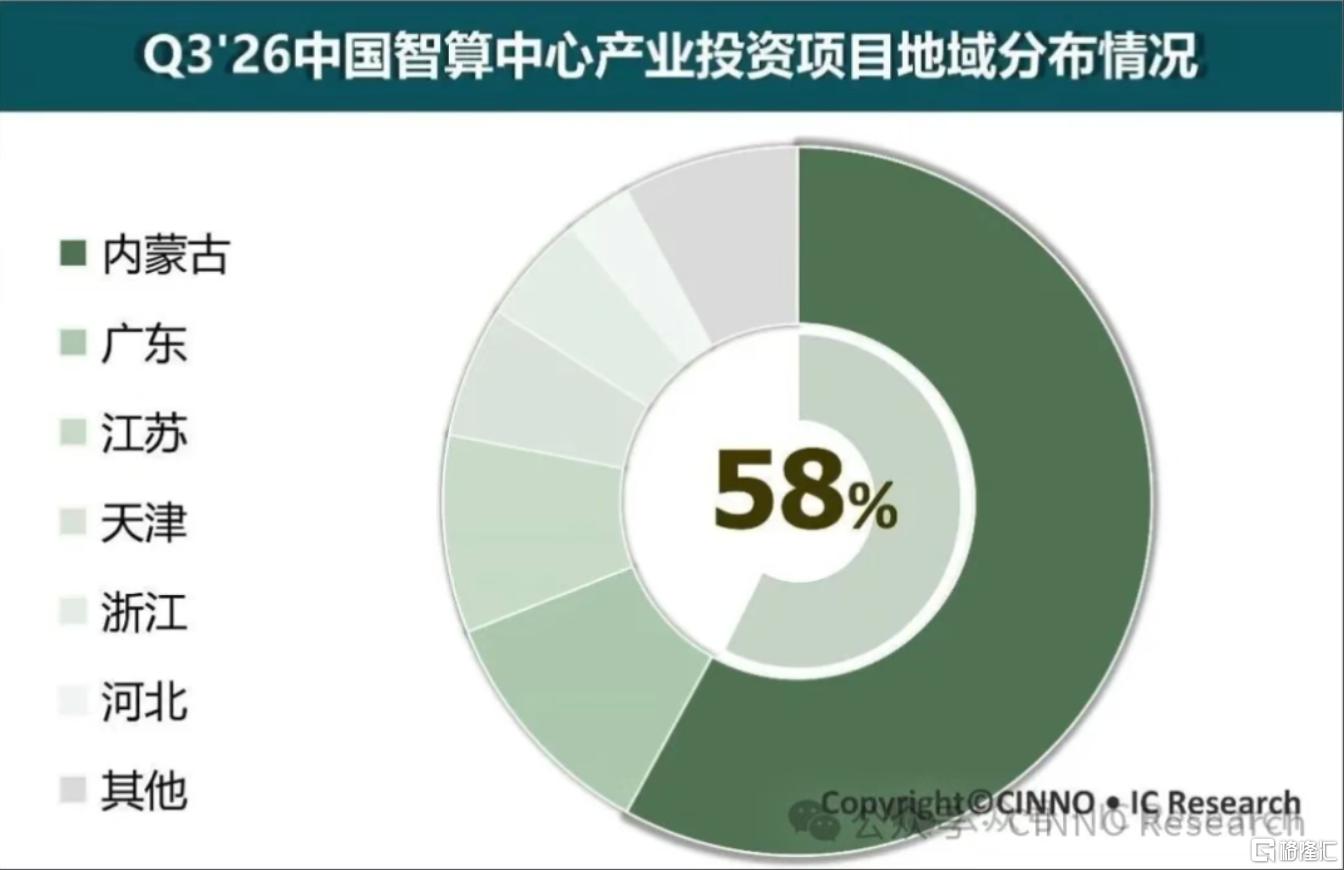
图示: Q3'26中国智能算力中心产业投资项目地域分布情况,来源: CINNO • IC Research
南方算力:聚焦算力自主可控,国产算力加快规模化商用
南方算力枢纽依托科技创新与产业配套优势,聚焦算力自主可控,加快国产算力商业化落地。以广东为代表,区域智算产业形成“国产化+液冷化”协同迭代趋势。第三季度,粤港澳大湾区首个“国芯训国模”昇腾万卡智算集群在韶关上线,依托国产超节点构建规模化算力资源池,标志着区域国产算力由试点应用迈向规模化商用新阶段。
同时,算电协同模式在南方枢纽加快复制推广,广东相关规划已明确提出推动算力中心与新能源场址、电网协同建设。目前,韶关、广州等核心算力节点的高密液冷方案、国产算力设备应用比例持续提升,产业功能由基础算力供给向国产算力训练、推理一体化服务升级,全国算力国产化替代的重要示范区域地位进一步巩固。
三、技术迭代趋势:绿色低碳与国产替代双轨并行,行业建设标准全面升级
结合第三季度各区域落地项目与储备项目特征,中国智算产业技术迭代明显提速,行业竞争逻辑正由单纯的算力规模比拼,转向绿色能效、自主可控、软硬件协同的综合能力竞争,两大技术趋势将贯穿中国智能算力中心项目建设全过程。
一是绿色低碳由建设要求升级为行业准入门槛和核心竞争力。当前新建、在建、拟建智算项目普遍将绿电利用、低PUE管控、储能配套作为核心建设内容。
二是国产化替代进入规模化落地新阶段。在市场需求与供应链安全双重驱动下,国产芯片、超节点、智算集群解决方案加速落地,算力底层自主可控将成为行业长期发展主线。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。