二线板厂业绩兑现 金禄电子前三季度利润大增 结构性改善能延续吗?


海闻社观察 PCB板块的景气故事讲了一年多,如今终于到了交卷时刻。
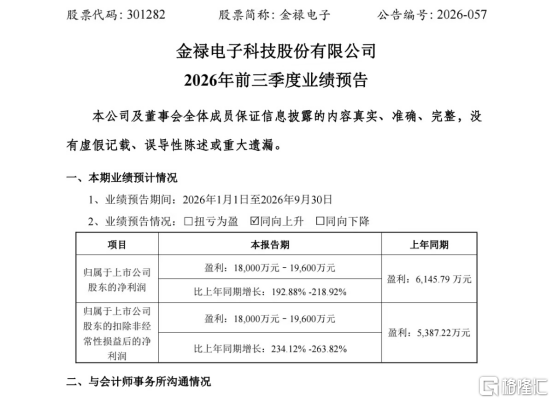
10月14日晚间,金禄电子发布2026年前三季度业绩预告,预计实现归母净利润1.8亿元至1.96亿元,同比增长192.88%至218.92%;扣非净利润同样落在1.8亿元至1.96亿元区间,同比增速达到234.12%至263.82%。营收端预计为23.7亿元至24.2亿元,同比增长62.14%至65.56%。
要知道,去年全年公司的净利润也就刚刚超过9000万元,此次三个季度就赚到了去年全年两倍的钱,堪称上市以来最猛的一次业绩释放。
图源:公司公告
弹性集中兑现
实际上,公司业绩单季度的爆发更加直观。单三季度,金禄电子预计营收10.3亿元至10.8亿元,同比增长95.18%至104.65%;归母净利润1.24亿元至1.4亿元,同比增幅高达1266.91%至1442.76%,环比二季度也增长了166.18%至200.42%。
根据公司2026年半年报,上半年营收13.4亿元,同比增长43.47%,但归母净利润只有5563.48万元,同比增速仅6.26%,净利率还下滑至3.98%。彼时市场对它的评价是典型的增收不增利,属于PCB行情里的气氛组。结果一个季度之后,单季利润直接干到上半年的两倍多,二线板厂的利润兑现虽然迟到,但没有缺席。
根据公司的口径,前三季度承接订单金额同比增长约112%,订单平均单价同比增长约55%,其中第三季度订单均价环比二季度又提升了约51%。可以说是量价齐增,在制造业公司,这是最值得期待的场景。
在报告期内,公司经历了订单结构的主动调整。公司近两年陆续剥离低毛利、小体量业务,汽车电子大客户持续横向拓展与纵向渗透,同时把算力基础设施、人工智能、卫星通信等新兴领域的客户导入提上日程。从2025年年报看,多层板收入同比增长36.32%,占比升至71.84%,而单双面板收入同比下滑7.66%,产品往高层数、高附加值方向迁移的轨迹相当清晰。
更加积极的是,行业的涨价传导似乎终于跑通了。2025年8月以来,覆铜板龙头建滔积层板在约一年内连发九轮涨价函,FR-4现货价格从2025年7月的约70元每张涨至2026年6月的约260元每张,涨幅超过270%,半固化片PP涨幅也超过181%。
覆铜板占PCB成本的三到四成,原材料这么涨,板厂不调价就是纯挨打。金禄电子在公告中表示,公司在覆铜板、PP等原材料大幅涨价的背景下全面开展了产品调价工作。三季度订单均价环比再涨51%,说明调价在下半年进入了集中兑现期。
景气度能延续吗?
把金禄电子放进行业坐标系里看,这轮业绩爆发有浓厚的贝塔底色。AI服务器对高多层、高速板材的需求放量,叠加铜箔、电子布、特种树脂等上游原料扩产周期长达18至36个月,行业供需错配短期内无解。
国金证券在10月的研报中指出,多家AI-PCB公司订单强劲、满产满销,而海外覆铜板厂商扩产缓慢,缺货涨价态势有望延续。三季度订单正持续向金禄电子、奥士康、满坤科技这类具备规模化和低成本产能的企业集中,行业订单集中度明显提升。换句话说,这轮行情不是普遍景气,而是体现在产能和交付能力的筛选上,二线厂里的优胜者正在吃掉出清产能留下的份额。
这样看来,公司在未来经营上仍然存在一些挑战。
预告同时披露,公司前三季度计提资产减值准备4400万元至4500万元。在利润爆发期还出现大额减值,说明部分存货或资产的质量问题并未因景气度而消失,扩产周期里的资产包袱需要持续跟踪。
截至2025年三季报,公司应收账款7.49亿元,占当年年报归母净利润的比例超过900%。订单金额翻倍固然可喜,但钱能不能及时收回来,决定了利润是不是纸面富贵。
此外,由于产业地位相对边缘,金禄的盈利基数是明显偏低的。即便按预告上限计算,公司前三季度净利率约8%,与胜宏科技、生益科技等一线玩家的盈利水平仍有明显差距。公司2025年三季度毛利率为14.89%,低于当时行业平均的20.58%。调价红利能抬升利润率,但产品结构的高端化程度,才决定利润率的天花板。
很显然,像金禄电子这样的二线板厂的业绩是结构性的,是行业景气下的必然,也是产业订单分配的偶然。从行业层面看,机构普遍判断覆铜板供需紧张格局至少维持到2027年,涨价和订单集中两个逻辑短期都难以证伪。从公司层面看,金禄电子三季度订单均价环比仍在大幅上行,清远新产能也在爬坡,四季度业绩延续改善是大概率事件。只是,随着头部产生的产能进一步落地,涨价周期逐渐见底,产业订单仍将进一步再分配。到底能不能抓住时代机遇,将新赛道的新客户沉淀为稳定的高毛利订单,仍将长期考验着公司的未来。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。