海正生材业绩与股价双增:产业逻辑兑现,还是估值先行?


聚乳酸(PLA),一种以玉米等生物质为原料、可自然降解的高分子材料,在近一个月内将海正生材(688203.SH)推至资本市场焦点。
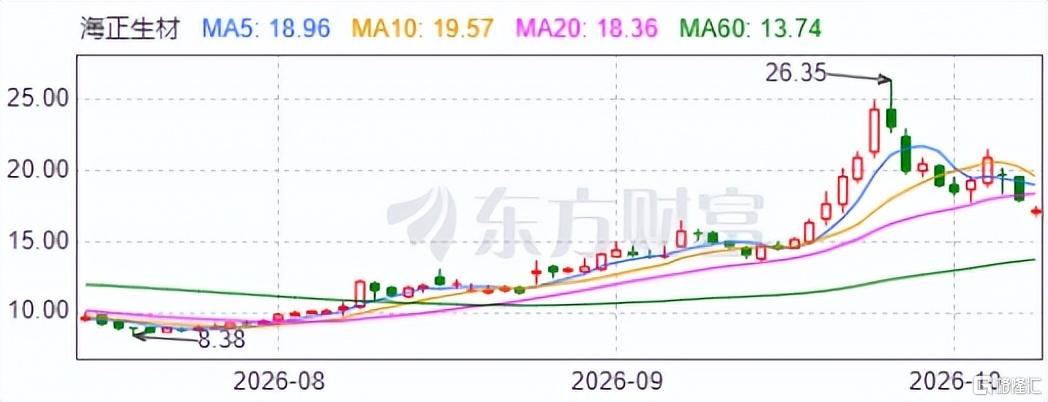
近三个月,公司经历一轮由产业逻辑与资金情绪共同驱动的脉冲式行情:消费级3D打印耗材需求爆发,聚乳酸产品年内两轮提价,海创达新产线投产放量,上半年业绩拐点确认,累计涨幅接近一倍。
支撑行情的核心数据看似清晰:2026年上半年,公司3D打印领域PLA销量同比增长169%,该板块营收占比由2025年约30%升至约49%,叠加上游乳酸供应商金丹科技年内第三轮提价8%带来的成本传导预期。
但警示信号已同步亮出。其股价于9月23日上行至26.35元阶段高点,此后一路震荡下滑。目前,仍处于回调过程中。
二十年深耕,从丙交酯突围到行业龙头
海正生材成立于2004年,主营纯聚乳酸与改性聚乳酸的研发、生产及销售。
聚乳酸产业链的关键制约环节位于中段——丙交酯。该中间体的工艺稳定性、光学纯度控制与连续化工程能力长期构成国内产业化瓶颈,其光学纯度直接决定聚乳酸的分子量及终端产品性能。
公司历经实验室研究、中试放大与规模化生产的长期积累,自主打通“乳酸—丙交酯—聚乳酸”全工艺产业化流程,成为国内首家、全球第二家聚乳酸商业化生产企业。
2022年,公司登陆科创板;2026年5月,募投项目海创达一期7.5万吨产线投产,总产能升至12.5万吨/年,国内市场份额多年居前的龙头地位进一步巩固。
需要指出的是,技术积累并未自动转化为持续的盈利优势。
2023年至2025年,公司归母净利润由4354.90万元逐年下滑至986.53万元,主要受传统限塑禁塑场景需求释放节奏偏慢、行业产能集中投放及价格竞争加剧等因素影响。先发企业享受了国产化红利,也承担了产能超前投放与需求错配的成本。
3D打印打开第二增长曲线
聚乳酸的增量需求正由传统包装、餐饮具领域转向消费级3D打印。聚乳酸打印性能适宜、环境友好,与FDM桌面级打印设备高度兼容,已成为该领域用量最大的基材之一。
据国家统计局数据,2026年上半年国内3D打印设备产量同比增长48.5%,1—7月增幅进一步扩大至52.3%;灼识咨询预测,消费级3D打印耗材市场规模(按GMV计)至2029年将增至44亿美元。行业需求的驱动逻辑,正由政策主导逐步转向需求牵引。
海正生材是这轮需求红利的直接受益者。半年报显示,2026年上半年公司聚乳酸树脂总销量同比增长57%,其中3D打印领域销量增幅约169%,显著高于整体增速,构成最主要的增量来源;该板块营收占比升至约49%,公司收入结构由此完成一次实质性切换。
价格方面,聚乳酸年内经历两轮上调:第一轮系硫酸等原材料价格上涨推高乳酸成本所致,第二轮则源于3D打印需求快速增长引致的阶段性供需偏紧。
供给端格局亦构成短期支撑。创达7.5万吨新线当前达产率约70%,单吨生产成本低于原有产线;公司明确2027年无新增产能投放,供需紧平衡对价格形成托底。但需关注的是,普立思等新进入者产能规划体量较大,行业中长期供给压力不容忽视。
同时亦应审慎评估涨价对盈利的实质贡献。公司在投资者关系活动中表示,3D打印材料与其他应用领域产品价格趋于一致,毛利率亦处于平均水平;本轮价格上涨更多由行业供需格局驱动,而非产品稀缺性溢价。换言之,量增逻辑较为坚实,价的弹性则依赖行业景气延续。
成本、诉讼与估值的三重审视
从历史财务数据观察,2026年上半年公司营业收入6.06亿元,同比增长48.53%;归母净利润2092.20万元,同比增长557.61%;扣非净利润2045.48万元,同比增长771.86%,半年利润已超过2025全年。毛利率由2025年的10.74%回升至13.13%,业绩拐点得到报表确认。
然而,盈利质量仍需细究:上半年净利率仅3.45%,绝对利润规模有限;海创达新线年折旧约5000万元,产能爬坡期间折旧尚未充分摊薄,规模效应在现金流层面的兑现存在时滞。
成本端压力不容低估。公司乳酸原料全部外购,供应商集中度较高,年内乳酸价格多次上调,原料成本与产品售价之间存在传导时滞。若乳酸价格持续上行而聚乳酸售价传导不畅,毛利率改善幅度将受到制约。
此外,公司境外收入占比约12%,汇兑因素使财务费用由上年同期低位明显上升;应收账款随销售收入增长而相应增加,公司对部分客户给予一定账期,营运资金占用同步扩大。
公司同时面临未决诉讼事项。2026年8月,全资子公司海创达因建设工程合同纠纷被施工方起诉,涉案金额约6761万元。该项目施工合同价款为3.09亿元,海创达已支付约2.49亿元;对方申报结算造价约3.22亿元,公司以送审资料缺失、金额高报为由抗辩,案件尚待法院审理。
此前于2026年5月,公司已披露一笔金额约3000万元的同类建设工程纠纷诉讼。相关诉讼结果存在不确定性,若败诉可能对短期利润及现金流形成扰动。
产业资本动向构成另一重跟踪变量。中石化资本自2025年8月至2026年6月累计减持公司股份约248万股,作为早期战略股东持续降低持仓;2026年2月,占总股本38.76%的限售股份解禁。战略投资者退出节奏与解禁压力并存,对估值上限形成隐性约束。
SH 海正生材
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。