韩股熔断、日经暴跌:AI硬件的“泡沫出清”开始了?


AI硬件的退潮,这次是真从美股卷到日韩了。
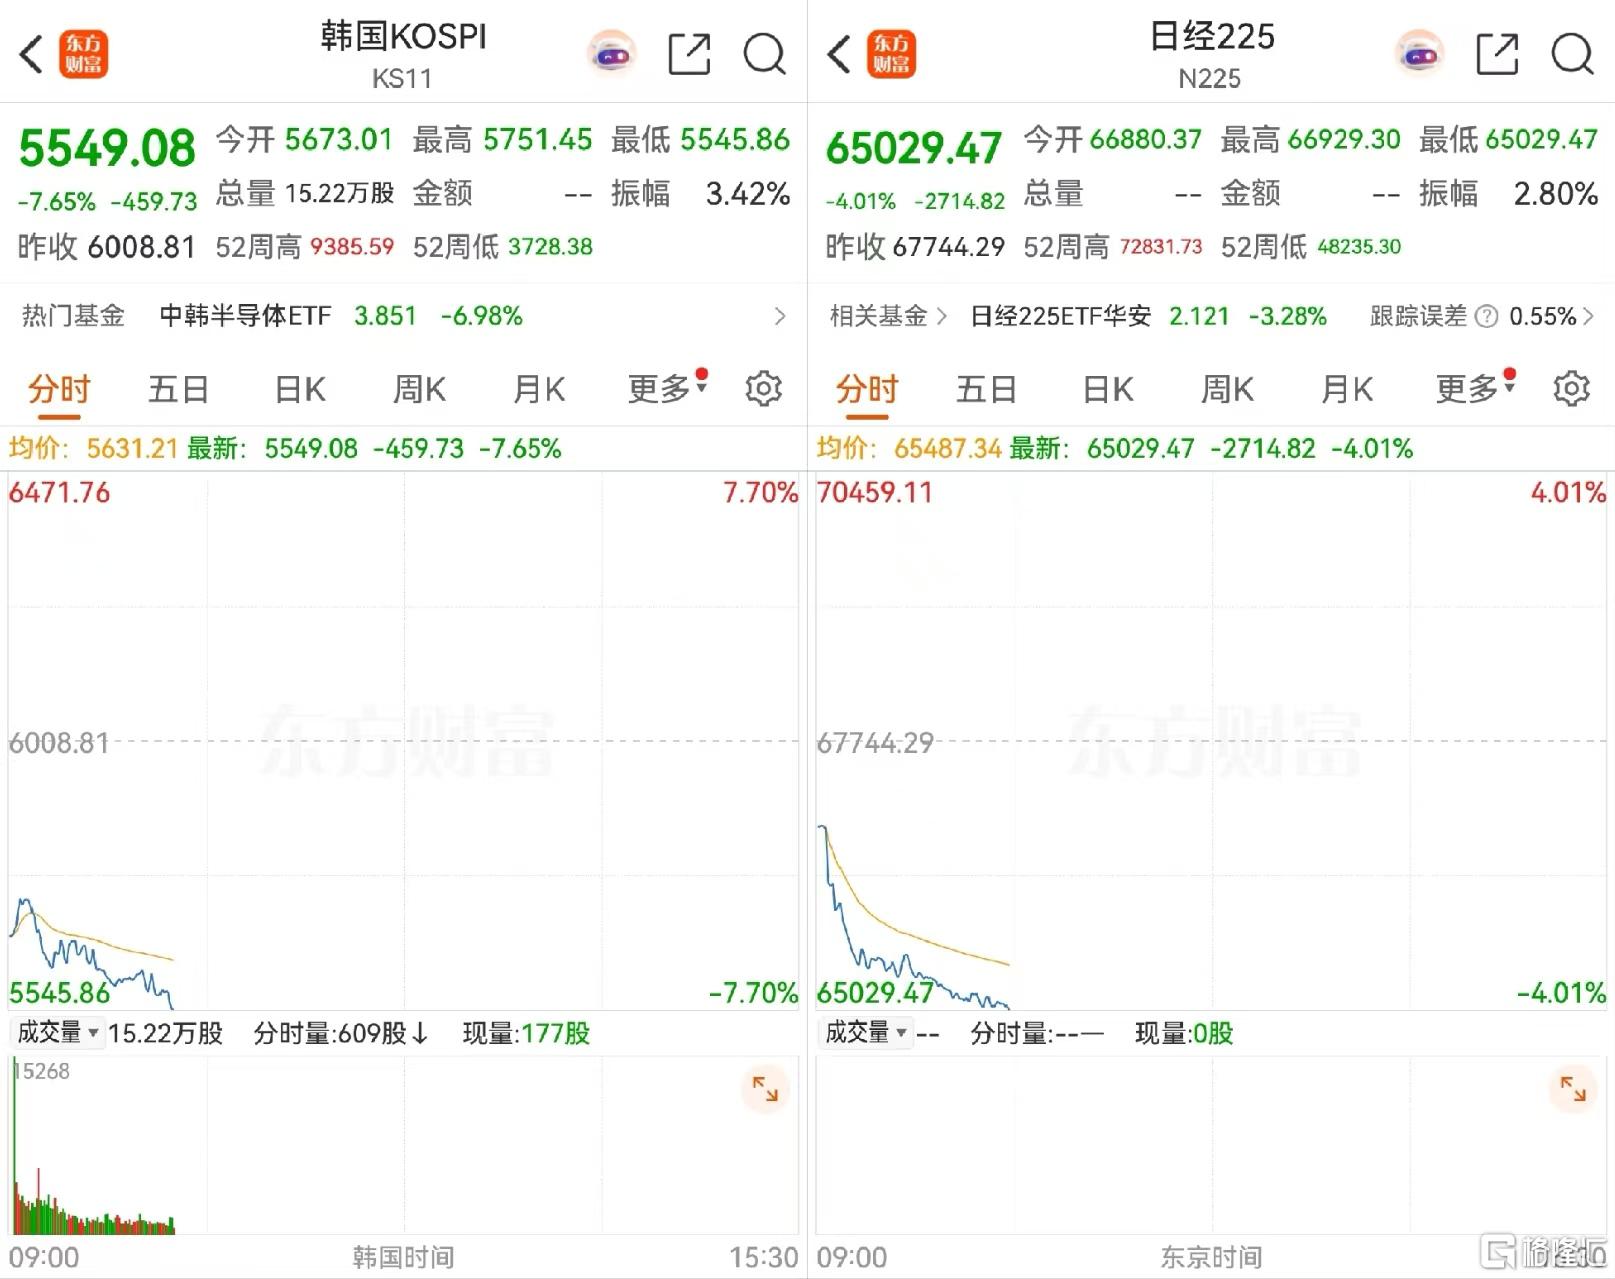
今日,日韩股市双双低开。
截至目前,日经225指数跌幅扩大超4%,报65029.47点;韩国综合指数大跌超7%至5549.08点,为连续第七日下跌。
个股方面,铠侠跌超11%;三星电子跌超8%,SK海力士跌超10%。
在此之前,因股指期货下跌超5%,韩国曾短暂暂停KOSPI程序化交易。
韩国交易所还启动Sidecar机制,暂停KOSDAQ程序化卖盘。
昨晚华尔街也没撑住,受美国通胀数据意外走高影响,美股半导体及科技板块大跌拖累。
纳指跌1.88%,标普500跌1.11%,费城半导体指数跌4.30%,连续第六个交易日走低。
这不是一次普通的亚太跟跌,而是全球AI硬件交易在宏观利率和资本开支回报两重压力下,上游链条的一次集中重定价。
CPI引爆加息预期
昨晚公布的美国9月CPI同比增长3.7%,高于市场预期3.6%,通胀再次反弹。(点此查看具体内容)
表面上看能源是主要推手,汽油价格环比上涨9.1%,把整体通胀顶了上去;
但更让交易员感到不安的是,住房、服务、部分商品价格也在往上顶。
这说明通胀不是只靠油价在闹,而是有更广的粘性。
数据一出,美联储10月加息25个基点概率升至43.7%,维持利率不变概率下降到56.3%。
对于科技成长股,这条链非常直白:
CPI偏热→加息/高利率预期回摆→无风险利率上行→融资成本和折现率同步抬高→远期现金流折回来就不值那么多钱。
而AI基础设施恰恰是最怕这条链的资产。
它不像传统业务有稳定当期利润,而是靠“未来三到五年大模型、云计算、推理需求爆发”来支撑估值。
一旦折现率上去,最远的那部分利润最先缩水,估值锚就会晃。
AI的钱,终于要算账了
隔夜美股已经把第二重压力演给全世界看。
CoreWeave跌约15%,甲骨文跌近9%,戴尔跌约11%。
真正刺眼的是信用市场。
CoreWeave部分公司债收益率冲到约15%,债券价格跌进“困境区间”,市场把它这种“借高收益债买英伟达芯片、再把算力租出去”的模式,重新贴上了融资风险标签。
这背后的转折很清楚。
以前AI交易的核心叙事是:
大模型继续卷→算力不够→云厂和AI云商继续扩数据中心→英伟达、存储、设备、服务器全受益。
现在市场多问了一句:
这些订单和合同,扣掉电费、芯片、债务利息、折旧和运维后,自由现金流到底剩多少?
所以当CoreWeave这类高杠杆算力租凭商的公司债被抛,信号就不只是“某家公司贵了”,而是信用市场先动手:AI基础设施的融资端开始被拷问。
甲骨文、戴尔这类既吃AI资本开支红利、又背项目交付和应收账款周期的公司,也会被连带重估。
为什么压力一夜之间烧到日韩
日韩股市并不是被动跟跌,而是处在AI硬件链最上游的位置。
韩国市场中,三星电子、SK海力士是存储和HBM核心供应商,AI服务器最缺的正是高带宽内存和先进DRAM。
日本市场中,铠侠、东京电子、爱德万测试、半导体材料和设备公司密集,赚的是全球晶圆厂和存储厂资本开支的“卖铲子”钱。
逻辑就在这里。
如果美股开始怀疑“全球AI资本开支会不会降速”,第一个被重新定价的不是终端大模型公司,而是上游硬件链。
因为市场会想,云厂若勒紧Capex,HBM订单、存储价格、设备交付、测试机需求全都要重新算。
所以日韩股市大跌本质都是同一件事——
原先最拥挤的“AI硬件景气外溢交易”,在利率和回报两重压力下被迫去杠杆。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。