如何从需求角度理解美国通胀压力?


摘要
年内美国居民收入水平有望维持韧性,叠加居民消费意愿仍然较强,美国消费端通胀压力仍存。AI投资将进一步支撑美国通胀压力韧性。考虑到年内地缘政治不确定性仍存,且年内美国需求有望维持韧性,我们认为,四季度美联储或仍存在加息空间。
若仅从美国PCE、CPI等通胀数据看,当下美国的通胀压力主要来自地缘政治因素的扰动,核心通胀数据回升压力不大。因此报告从美国消费、投资两个经济增长点出发,深入理解美国当通胀压力。
年内美国居民收入水平有望维持韧性,叠加居民消费意愿仍然较强,美国消费端通胀压力仍存。
着眼美国居民收入结构,2026年1-8月,美国个人收入名义同比增长4.3%,其中劳动者报酬贡献2.7个百分点,同期业主收入、个人资产收入及个人转移支付收入的贡献分别为0.4、0.6和0.8个百分点,以薪资为主的劳动者报酬仍是美国个人收入的主要来源及贡献项,且年内表现相对稳健;此外,个人转移支付收入在美国居民个人收入中的占比不容忽视。
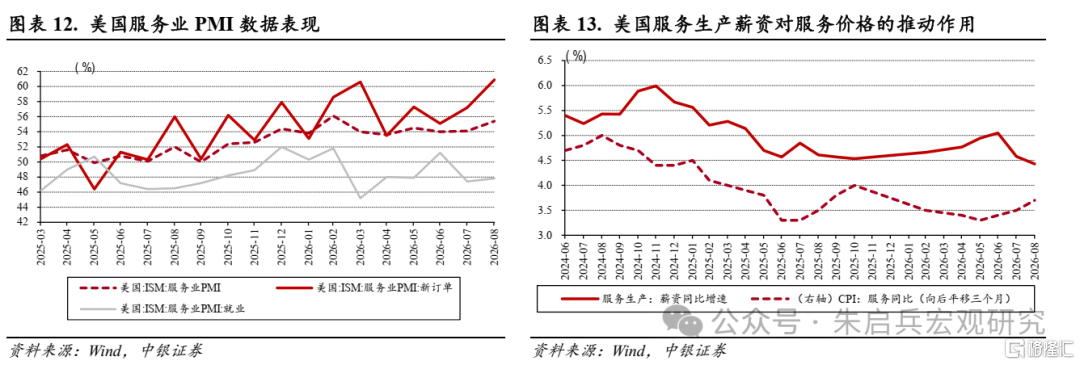
服务业薪酬水平对美国物价的影响或较明显,据我们测算,2024年-2026年8月,服务生产薪资增速与滞后3个月的CPI服务的相关系数为0.3,具备一定的相关性。且需注意的是,当前服务业景气度表现相对较好,服务业收入下行趋势不明确。2026年8月,美国ISM服务业PMI就业指数为47.8%,较7月环比回升0.4个百分点,仍处于收缩区间。但需注意的是,当期ISM服务业PMI和服务业新订单指数均处于较高景气度区间,且环比分别上升1.3和3.7个百分点,美国服务业的较高景气度或将使得从业人员整体收入水平维持韧性。我们认为,服务业高景气度或是居民收入端的重要通胀推手,服务业薪酬或难出现明显的下滑趋势。
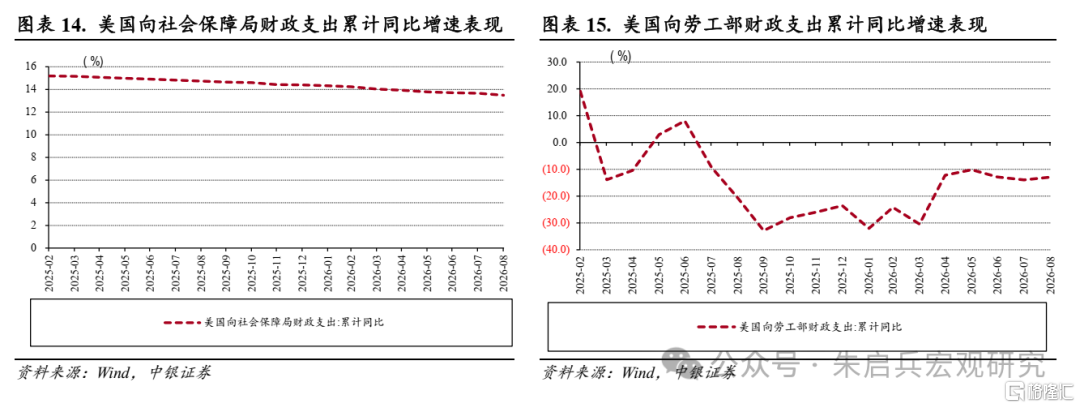
美国政府社会福利也将对后续美国物价水平形成支撑。2026年1-8月,美国社会保障类财政支出14.5万亿美元,同比增速13.5%,年内美国财政向社保、医疗等领域的支出投入或难有较为明显的变化。
AI投资将进一步支撑美国通胀压力韧性。
AI同时作用于美国经济的总需求与总供给两侧,AI叙事在供给、需求两侧如何演绎,是决定我们如何理解其对通胀影响的核心。
从需求角度看,年内AI产业高速发展直接作用于美国私人投资增速,进而推动美国总需求曲线右移,在增加产出的同时,推升美国的价格水平(通胀压力)。
而在供给侧,尽管AI对美国劳动生产率已有提振,但其对TFP的提振作用仍需观察,供给增加带来的通胀压力缓解短期或难以看到。
尽管9月美联储FOMC会议已经加息,但我们认为,下半年美国居民收入、消费意愿均仍有望维持韧性,AI投资短期难以降温。在这一经济环境下,沃什此前在全球央行年会给出的“不加息”条件——“基础通胀正在清晰地、以足够快的速度向我们的目标迈进”,或难以实现。
据IMF世界经济展望4月预测,美国2026年全年CPI同比增速约为3.2%,考虑到年内地缘政治不确定性仍存,且年内美国需求有望维持韧性,我们认为,四季度美联储或仍存在加息空间。
风险提示:地缘关系不确定性仍存;美联储预防性加息意愿较强;国内市场主体预期修复缓慢。
正文
沃什接任美联储主席后,着重强调其对于美国通胀水平的担忧,倒逼市场更加专注于通胀数据本身。8月28日,沃什作为新任美联储主席,首次在杰克逊霍尔全球央行年会上发表题为《我们所处的时代》演讲,讲话中沃什释放较为明确的鹰派信号,表态“我们必须确信,基础通胀正在清晰地、以足够快的速度向我们的目标迈进。否则,我们就还有工作要做”。9月16号美国FOMC议息会议声明公布,会议将联邦基金利率区间上调25bp,至3.75%—4.00%;此外,在声明中,美联储表示通胀依然高企,此次货币政策决定将为通胀更快回落到联邦公开市场委员会2.00%的目标提供支持。
通胀数据作为当下美联储的核心关切,市场关注度有望进一步提升。本文除对通胀数据做出解析外,也从美国需求的角度上诠释当下美国的通胀压力。
一.通胀数据本身反映出的信息
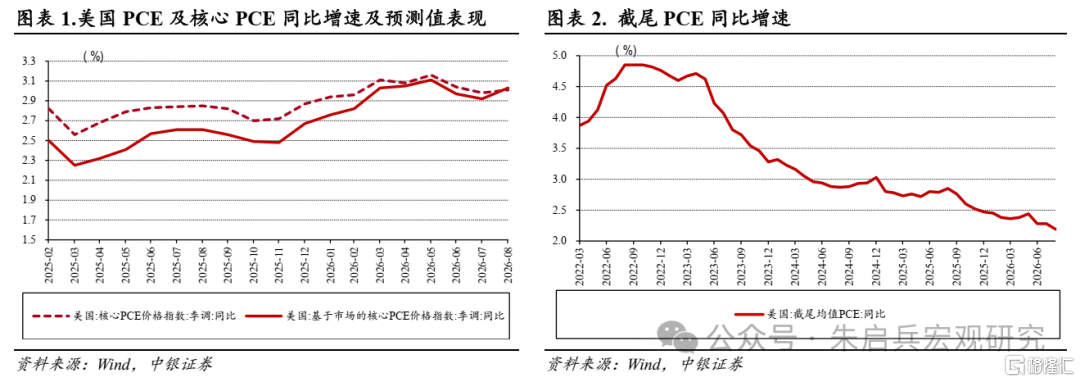
今年以来,美国各主要通胀数据震荡较为明显,截至8月美国核心PCE及截尾均值PCE同比增速均为3.0%,并未出现较为明显的上行压力,PCE数据显示当前美国通胀形势已基本趋稳。
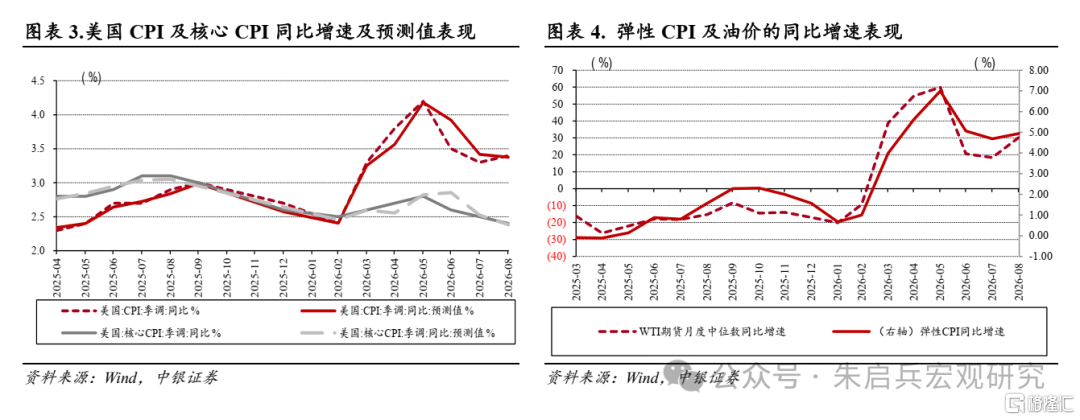
2026年8月,美国CPI、核心CPI同比增速分别为3.4%和2.4%,较7月分别变动+0.1和-0.1个百分点,核心CPI同比增速维持下滑趋势。
而从结构上看,8月美国弹性、粘性CPI同比分别增长4.9%和2.7%,其中弹性CPI较7月回升0.3个百分点,弹性CPI仍是主要贡献项。8月WTI期货结算价中位数为83.2美元/桶,同比增长30.2%;2025年至2026年8月,WTI期货结算价与美国弹性CPI同比增速的相关系数为0.9,相关性较为显著,地缘政治因素对美国通胀数据的扰动较为明显。
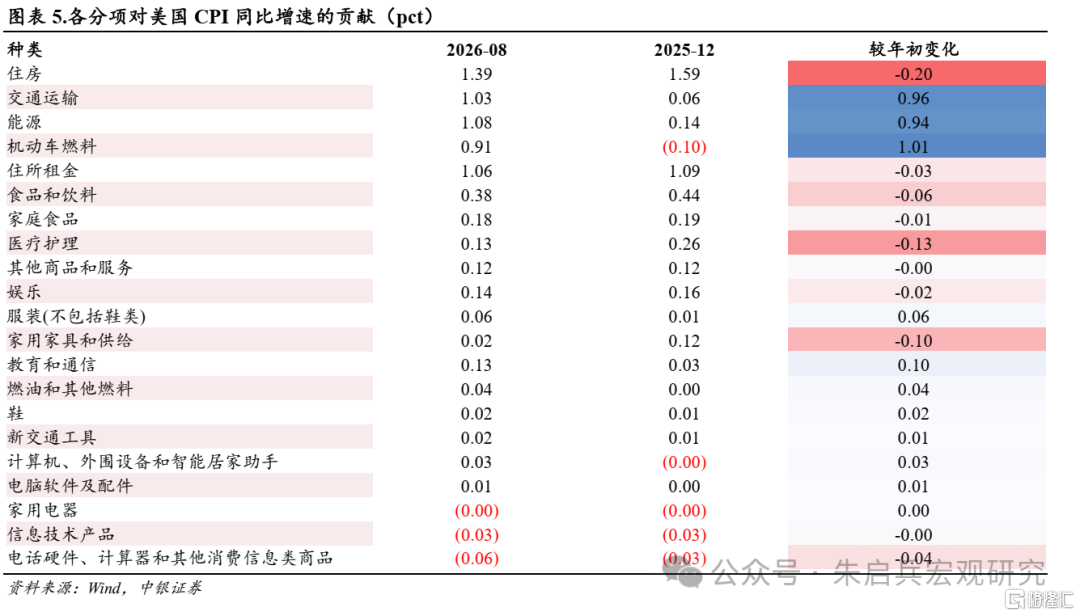
从各种类消费对月度CPI同比增速的贡献看,相比于2025年12月,食品、住房、租金、医疗护理及娱乐等项目对8月CPI同比增速的贡献均有下滑,核心商品、服务价格对美国通胀的压力正在缓解。
此外,8月家用家具对当期CPI同比增速的贡献有所下滑,鞋、新交通工具及电脑软件配件对当期CPI同比增速的正贡献仅微幅走扩,关税等政策因素对美国本土物价的影响或已有效缓解。
因此,若仅从美国PCE、CPI等通胀数据看,当下美国的通胀压力主要来自地缘政治因素的扰动,核心通胀数据回升压力不大。
二、美国的内需结构浅析
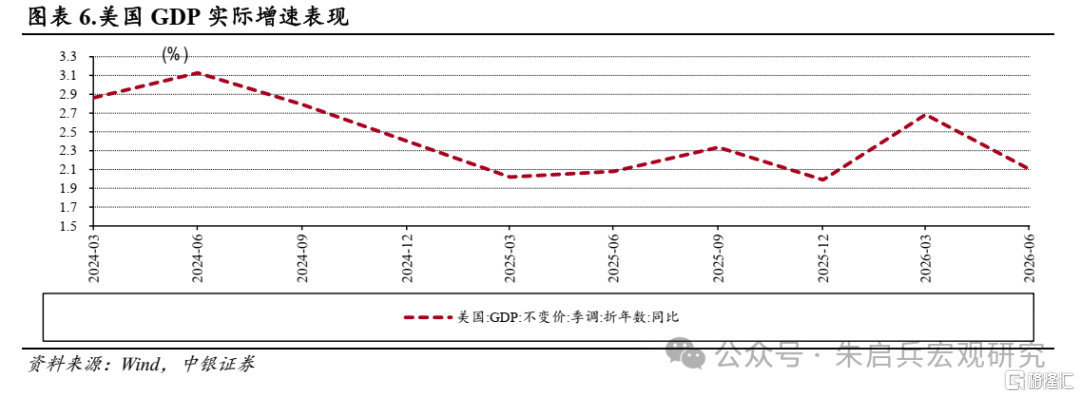
2026年上半年,美国GDP实际同比增长2.1%,美国经济维持相对稳定增长。我们从GDP物量指数角度出发,观测三驾马车对美国经济的影响:
上半年美国GDP物量指数为123.8,较一季度环比上升3.6,其中,个人消费指数和固定投资指数分别为126.7和134.9,较一季度环比上升4.7和10.9点,国内消费、投资均对美国国内需求有所支撑;同期商品服务出口、进口指数分别为116.6和134.1,较一季度环比上升4.2和11.0点,进口指数的较高增速同样印证当前美国国内需求的韧性。
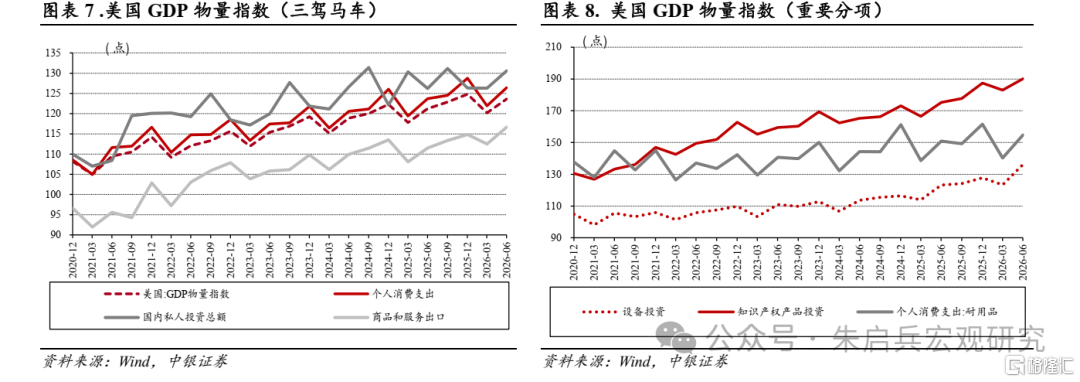
从环比表现看,美国GDP二季度环比折年率为1.5%,其中个人消费支出环比贡献率为2.3个百分点,消费仍是当前美国经济的主要增长动能。二季度国内私人投资总额环比贡献率仅为0.5个百分点,但其中设备投资、知识产权产品投资环比贡献率分别为0.7和0.5个百分点,正贡献仍相对明显,或主要得益于近年AI等高技术产业发展,高技术投资正在为美国经济增长贡献着重要增量。
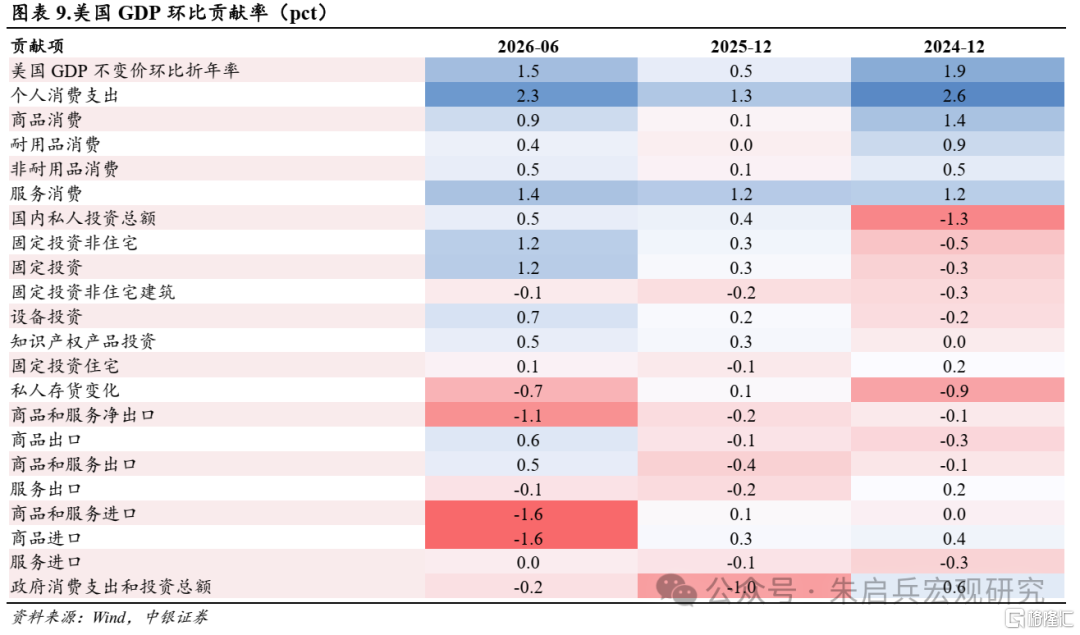
下文将从消费、投资两个增长点出发,理解美国当通胀压力。
三、消费端通胀压力仍存
3.1 美国居民人均收入或将维持韧性
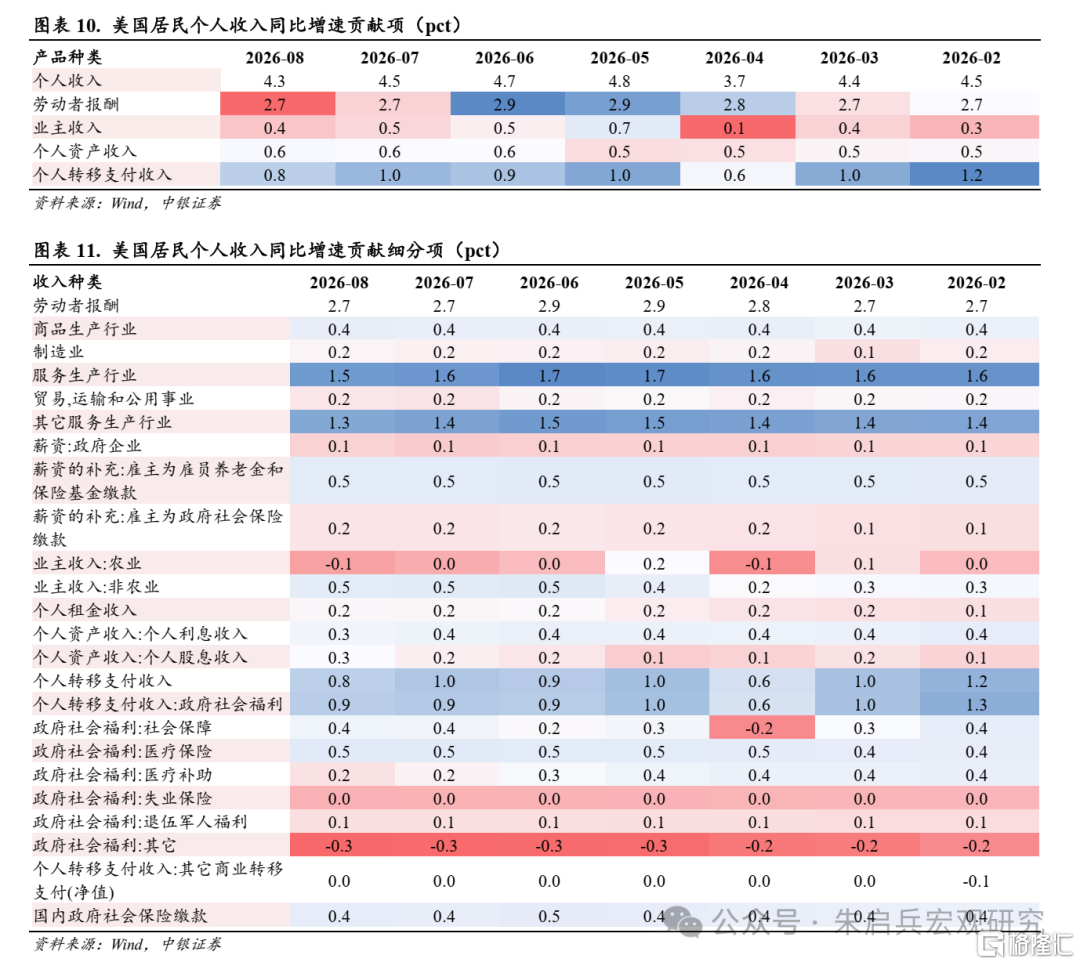
着眼美国居民收入结构,2026年1-8月,美国个人收入名义同比增长4.3%,其中劳动者报酬贡献2.7个百分点,同期业主收入、个人资产收入及个人转移支付收入的贡献分别为0.4、0.6和0.8个百分点,以薪资为主的劳动者报酬仍是美国个人收入的主要来源及贡献项,且基本维持稳健;此外,个人转移支付收入在美国居民个人收入中的占比不容忽视。
服务业薪酬是美国居民收入的关键变量之一。从细分行业表现看,1-8月商品生产行业与服务生产行业薪资贡献分别为0.4和1.5个百分点,其中服务业是美国居民薪资的主要贡献项,2026年1-8个月均维持较明显的正贡献。
服务业薪酬水平对美国物价的影响或较明显,据我们测算,2024年-2026年8月,服务生产薪资增速与滞后3个月的CPI服务的相关系数为0.3,具备一定的相关性。且需注意的是,当前服务业景气度表现相对较好,服务业收入下行趋势不明确。2026年8月,美国ISM服务业PMI就业指数为47.8%,较7月环比回升0.4个百分点,仍处于收缩区间。但需注意的是,当期ISM服务业PMI和服务业新订单指数均处于较高景气度区间,且环比分别上升1.3和3.7个百分点,美国服务业的较高景气度或将使得从业人员整体收入水平维持韧性。
我们认为,服务业高景气度或是居民收入端的重要通胀推手,服务业薪酬或难出现明显的下滑趋势。
美国政府社会福利也将对后续美国物价水平形成支撑。社会福利是美国个人收入中的重要贡献项,1-8月社会保障、医疗保险和医疗补助对当前居民收入同比增速的贡献分别为0.4、0.5和0.2个百分点,对美国居民消费能力及意愿有所支撑。
2026年1-8月,美国社会保障类财政支出14.5万亿美元,同比增速13.5%,年内美国财政向社保、医疗等领域的支出投入或难有较为明显的变化,短期难以对美国居民消费能力及意愿产生明显影响。
3.2年内美国居民消费意愿较强,对美国通胀形成压力
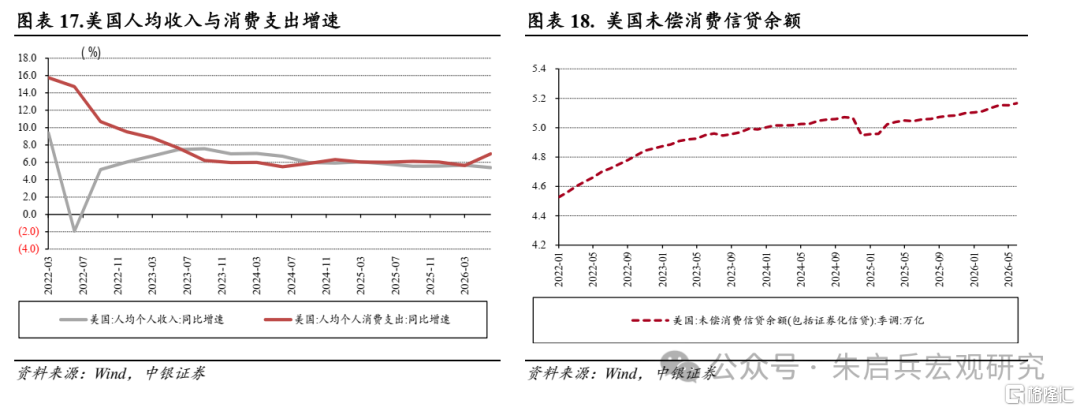
2026年以来,美国居民消费意愿较强,或对美国通胀水平有所支撑。从美国人均收入和消费的同比增速看,2026年上半年,美国人均个人收入同比增长4.2%,较一季度环比下滑0.6个百分点,但同期美国人均个人消费支出同比增长7.1%,较一季度加快1.3个百分点,收入增速收窄的同时,消费增速扩大,反映出当下美国居民较高的消费意愿。
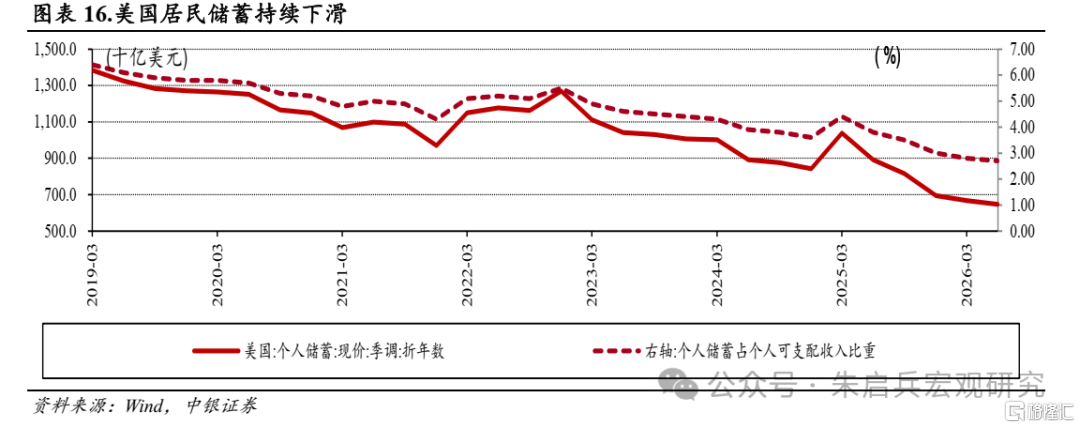
年内收入、支出同比增速的剪刀差并未造成美国居民储蓄的持续消耗消耗,2026年7月美国储蓄占比反而有所回升,当期个人储蓄在个人可支配收入占比为3.0%,虽然处于2014年以来较低水平,但较4-6月水平有所回升。此外,截至2026年7月美国未偿消费信贷余额为5.19万亿元,同比增长2.6%;未偿付消费信贷余额处于历史最高位置,且年内同比增速水平明显高于往年;储蓄、信贷数据均显示年内美国居民消费意愿明显较强。
我们认为,年内美国居民收入水平有望维持韧性,叠加居民消费意愿仍然较强,美国消费端通胀压力仍存。
四、AI叙事决定其对通胀的影响
8月28日,沃什全球央行年会演讲的另一突破,是提升了对于人工智能技术(下文简称:“AI”)的重视程度,关注其将“把经济带向何方”。从AD—AS(总需求——总供给曲线)模型的角度看,AI同时作用于美国经济的总需求与总供给两侧,AI叙事在供给、需求两侧如何演绎,是决定我们如何理解其对通胀影响的核心。
4.1 短期影响:需求端推升通胀压力
总需求方面,以数据中心和算力基础设施等为核心的AI资本开支(固定资产投资)增速较快,或从投资端推动总需求曲线右移。
从宏观数据的传导看,AI产业的高速发展直接作用于美国私人投资增速,进而推动美国总需求曲线右移,在增加产出的同时,推升美国的价格水平(通胀压力)。
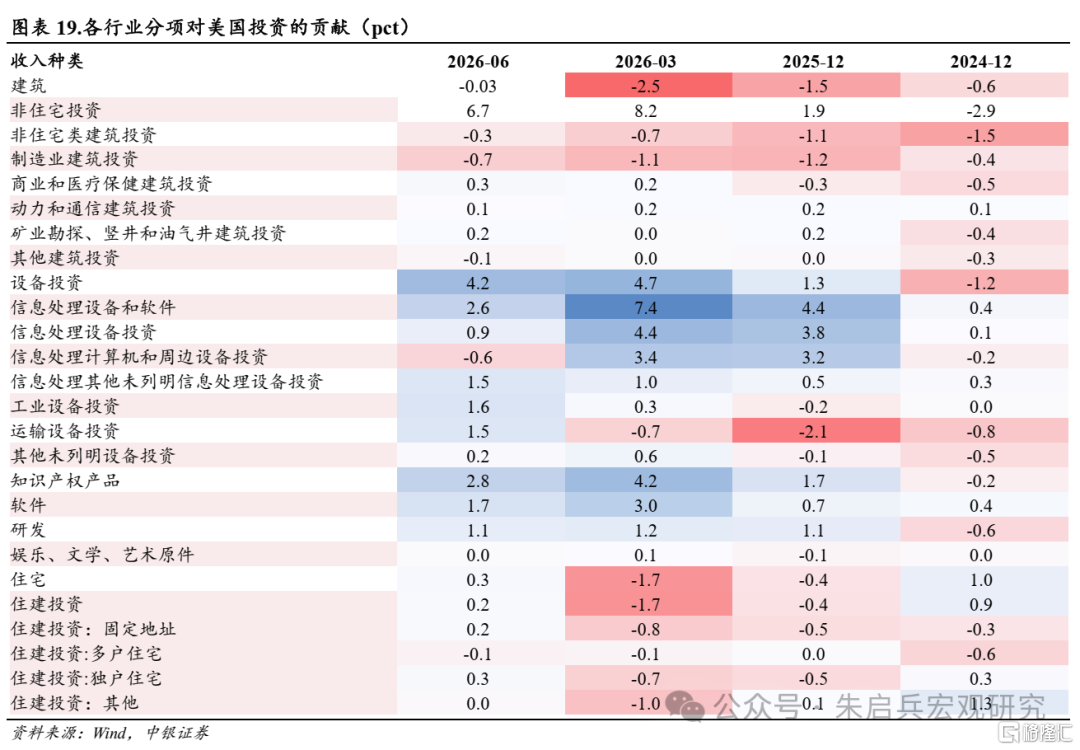
从具体美国固定资产投资数据看,今年上半年高技术产业投资是美国国内个人投资的重要增量。首先,美国传统建筑业投资表现较弱势,对上半年美国国内个人投资的贡献为-0.03个百分点,其中,制造业建筑投资负贡献0.7个百分点,非住宅类建筑投资整体表现弱势。其次,设备投资整体表现较好,对上半年美国国内个人投资的贡献为4.2个百分点,已为连续第三个季度维持正贡献。从结构上看,信息处理设备投资、其他未列明信息处理设备投资、工业设备投资及运输设备投资的正贡献分别为0.9、1.5、1.6和1.5个百分点,其中前两项投资贡献已连续三个月为正。此外,知识产权产品投资对上半年美国国内个人投资的贡献为2.8个百分点,软件、研发分别正贡献1.7和1.1个百分点。
上半年美国投资结构数据呈现出“K型分化”特点:其一,传统项目投资表现相对弱势;其二,AI投资旺盛,且向多产业扩散;信息处理相关设备和软件投资依然维持正贡献,但正贡献较一季度收窄;同期工业设备和运输设备正贡献均较一季度改善,以AI为代表的高技术投资或正在向其他产业扩张。
此外,当前美国高技术产业“被动去库存”的迹象相对明显,拉升相关产品价格。一方面,计算机、信息技术相关产品需求活跃,7月两行业新订单同比分别增长16.8%和14.3%,仍然维持较快增速;另一方面,计算机、信息技术相关产品库存加速消化,7月两行业库存额同比增速分别为-2.9%和0.9%,存货同比增速均维持相对低位。
投资需求带动的行业去库存直接对价格端产生压力,例如8月美国计算机、外围设备和半导体进口价格指数环比增长2.3%。
4.2 对TFP的长期影响仍待观察
在总供给方面,AI技术有望通过全要素生产率(TFP)提升,推动短、长期总供给曲线同步右移,以此提高潜在产出水平。2026年上半年,美国劳动生产率为120.2,较2024年和2025年分别上升3.5和0.6个百分点;此外,上半年美国商业部门单位劳动成本同比增长1.4%,为2024年以来次低水平(最低水平为一季度0.3%),AI或已经对美国的劳动生产率有所提振。
需要注意的是,圣路易斯联储在2026年关于《AI 与总量生产率》的分析中强调,“美国较为快速的AI投资或将提升人均资本,从而推高劳动生产率,但其是否能够转化为TFP,仍取决于最终产出增长能否超越前期庞大的投资规模”。因此,尽管AI对美国劳动生产率已有提振,但其对TFP的提振作用仍需观察,短期或难以看到供给增加带来的通胀压力缓解。此外,芝加哥联储主席古尔斯比也表示,美联储当下仍在警惕AI投资引发的“通胀性”过热。
综上所述,我们认为,年内美国AI投资或将使AD曲线右移速度继续快于短期AS曲线,AI投资将进一步支撑美国通胀压力韧性。
结论
尽管9月美联储FOMC会议已经加息,但我们认为,下半年美国居民收入、消费意愿均仍有望维持韧性,AI投资短期难以降温。在这一经济环境下,沃什此前在全球央行年会给出的“不加息”条件——“基础通胀正在清晰地、以足够快的速度向我们的目标迈进”,或难以实现。
据IMF世界经济展望4月预测,美国2026年全年CPI同比增速约为3.2%,考虑到年内地缘政治不确定性仍存,且年内美国需求有望维持韧性,我们认为,四季度美联储或仍存在加息空间。
风险提示
地缘关系不确定性仍存
尽管当前中美关系趋于缓和,但后续关税政策的不确定仍然存在,中东地区、俄乌冲突不确定性仍然较多,地缘关系或仍对外需有所制约。
美联储预防性加息意愿较强
沃什作为新任美联储主席,首次在杰克逊霍尔全球央行年会上发表题为《我们所处的时代》演讲,讲话中沃什释放明确鹰派信号,表态若无法确认核心通胀正以清晰、稳健的速度向2%目标回落,美联储“还有工作要做”,并将保留加息的政策空间。
国内市场主体预期修复缓慢
2026年7月中国制造业PMI数据仍位于荣枯线以下,市场主体预期修复缓慢,或影响逆周期政策实施效果。
注:本文来自中银证券发布的《【中银证券·宏观:海外宏观研究专题之一】如何从需求角度理解美国通胀压力?》,报告分析师:陈琦 S1300521110003,朱启兵 S1300516090001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。