微观基础里的宏观稳定:2026年诺贝尔经济学奖的三重价值逻辑

 作者 | 恒心
来源 | 财富独角兽
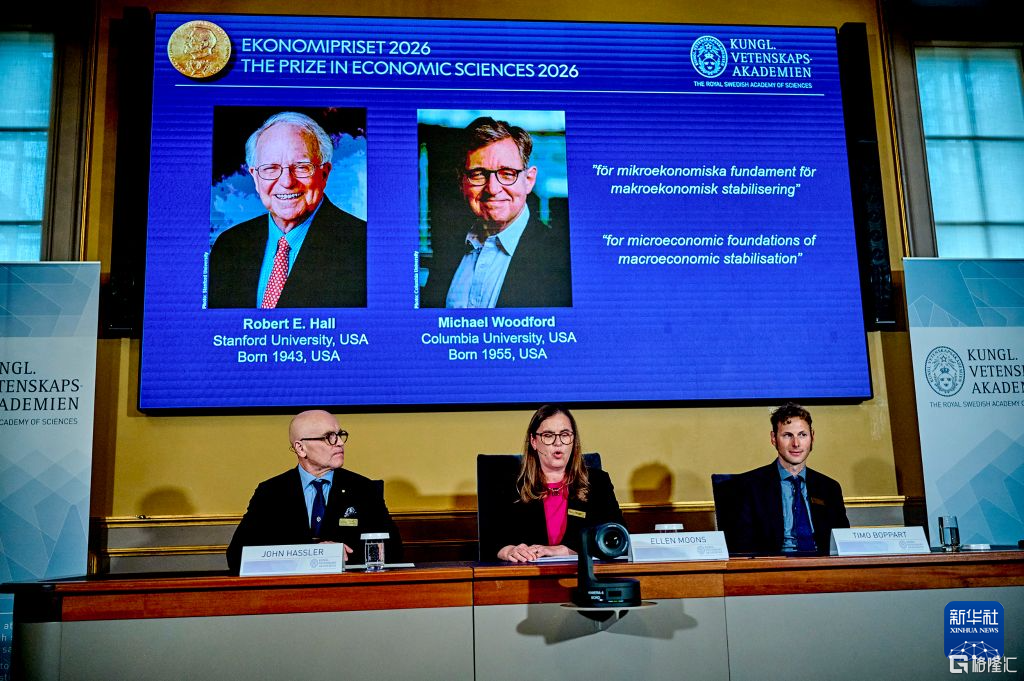
近日,瑞典皇家科学院把2026年诺贝尔经济学奖授予斯坦福大学教授罗伯特·E·霍尔与哥伦比亚大学教授迈克尔·伍德福德,获奖理由是“为宏观经济稳定政策奠定微观经济学基础”,两人平分1200万瑞典克朗奖金。
对资本市场而言,这是一条容易被划过去的新闻:没有实验、没有田野、没有戏剧性的政策主张,只有模型和方程。
但恰恰是这份“枯燥”,藏着理解诺贝尔经济学奖定价逻辑的钥匙。
评奖委员会主席约翰·哈斯勒的说法是,两人的工作“为如今各国央行和政府所使用的模型提供了坚实的理论基础”,让我们“能更好地应对能源危机或家庭消费突然变化这类冲击”。
值得追问的是:为什么一项四十多年前的理论工作,今天还能值这个价?奖项到底在给什么定价?
01
从“统计关系”到“个体决策”:一次价值坐标的迁移
故事要从一场失败开始。
凯恩斯之后,稳定政策的标准操作是:需求不足就降息、扩赤字,过热就反向操作。这套做法依赖的是宏观变量之间的历史统计关系——失业与通胀此消彼长、收入与消费同步波动。
1973年的石油危机击穿了这个框架:政策没有压低失业,却带来了失控的通胀,西方经历了低增长、高失业、高通胀的十年,稳定政策一度被认为“弊大于利,该退休了”。
霍尔和伍德福德做的,是把模型的地基换掉。不再从“通胀—产出—消费”的统计相关性出发,而是从家庭和企业的具体决策出发,看无数个体的行为如何汇聚成宏观结果。
霍尔1978年的论文是关键一步。他把弗里德曼的持久收入假说与理性预期结合,推导出一个极具锋利度的命题:在给定条件下,消费服从随机游走,消费的变化不可预测。
含义是——一条早已被知道的消息,应该已经进了今天的消费计划;只有“新消息”才会让人重排开支。这个判断的珍贵之处在于可检验:旧信息不该具备预测力。
霍尔在美国总量消费数据中找到了支持证据,把原本停留于思辨的想法变成了可以用数据证伪的命题。
伍德福德做的是另一半。2003年的《利息与价格》把家庭消费、企业定价与央行利率规则整合进同一套框架:一条刻画需求侧的IS曲线、一条由企业定价决策推导出的新菲利普斯曲线、一条货币政策规则,再加上“产出缺口”这个衡量需求压力的中间变量。
正如评奖委员会成员蒂莫·博帕特所概括的:霍尔研究需求侧的消费,伍德福德研究供给侧的企业定价,并把所有部件装成了一个整体。
第一重价值逻辑因此可以概括为:诺奖奖励的不是“结论正确”,而是“让不可检验的东西变得可检验、可量化、可继承”。这是一种关于方法的定价——它奖励那些把政策讨论从经验直觉推进到可计算结构的知识基础设施。
02
沟通即政策:奖项偏爱的“可执行性”溢价
如果这套框架只停在期刊里,它拿不到奖。
真正让它进入决策中枢的,是一个反直觉的推论。
既然家庭和企业是前瞻的,那么政府和央行对未来政策的表述,本身就会改变今天的消费与定价。
伍德福德的重要洞见正是:央行不只需要决定今天的利率,还需要清晰、可信地解释自己的政策路径——“沟通”是货币政策的一部分。
这在2008年金融危机后零利率下限的环境下变得极具现实性:当利率降无可降,承诺本身成为工具,这就是后来广为人知的“前瞻指引”。伍德福德本人也认为,2009年之后的政策响应中,这一点对稳定经济确有贡献。
欧洲央行行长拉加德在贺信中写道,这些研究“极大地增进了我们对人们经济决策的理解,夯实了有效政策的基础”。
这句话点出了奖项的第二重逻辑:它明显偏好能够进入决策流程、能被写进政策文件、能被央行技术系统消化的“工具型知识”。
今天各国央行的DSGE(动态随机一般均衡)模型体系,其思想骨架就来自这套新凯恩斯框架。上海财经大学田志伟指出,国内的DSGE建模、宏观政策分析与通胀预期管理研究,很大程度上也建立在这套框架之上。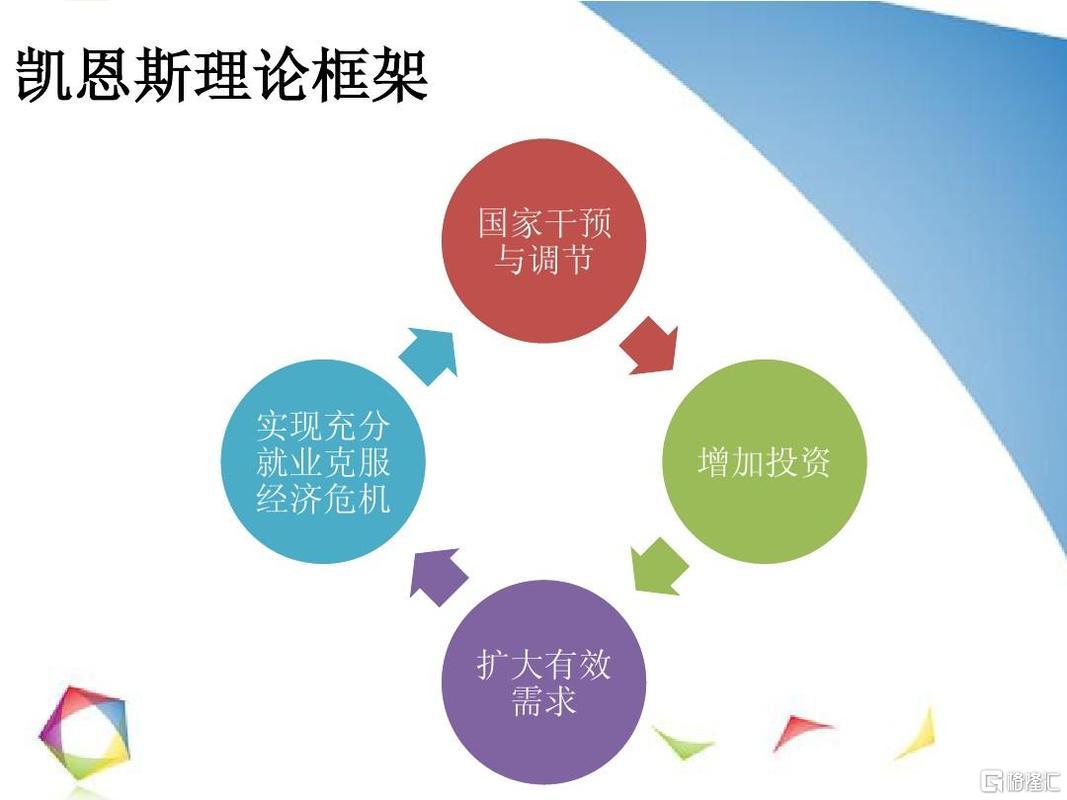
但溢价有另一面,值得资本市场警惕。
当一类模型成为标准配置,它就不只是描述世界,还在定义什么是“可被考虑的政策”。模型的变量清单,某种程度上就是决策者的菜单。
这是理解现代央行行为的一条暗线:技术框架的普及与政策空间的收缩,往往是同一个过程。
03
光环之下有边界:定价的是范式,不是预言
客观地说,这份奖也把宏观经济学最敏感的神经重新暴露了出来。
2008年全球金融危机爆发前,主流模型几乎没有预警。
批评集中在几个技术环节:代表性主体假设抹去了家庭之间、企业之间的异质性与债务链条;理性预期难以处理战争、疫情这类真正的“黑天鹅”;线性化结构掩盖了流动性枯竭、抛售与杠杆这类非线性冲击;价格粘性的设定方式本身带有一定任意性。
诺贝尔奖官方的科学背景文件也坦承,无法排除合理怀疑地证明更快的复苏一定源自更好的稳定政策,同时也提到模型内部存在“前瞻指引谜题”——在简单模型中,对遥远未来的宣告会产生过强的效果。
学术共同体的反应并非否定,而是修补:异质性主体新凯恩斯(HANK)模型把流动性受限家庭纳入分析,多部门与网络模型刻画冲击在产业链上的传导,非线性求解与贝叶斯方法提升了对极端情形的拟合。
国际清算银行方面也曾公开为央行建模辩护,指出DSGE的核心任务本就不是预测时点,而是刻画经济面对冲击的反应机制、评估政策权衡。
第三重价值逻辑由此清晰:诺贝尔经济学奖定价的是“范式贡献”——解释力、可继承性与对后续研究的开启能力,而不是预测命中率。
这解释了为什么一个1978年的计量检验和一本2003年的理论专著能等到今天:奖项衡量的是知识谱系中的位置,不是当期实用性。
这也提醒我们保持另一重清醒。
该奖项由瑞典央行于1968年增设,评审高度依赖英语学术圈与少数院校的师承网络,天然以发达经济体的成熟市场为样本。把它直接移植到制度基础、金融结构、居民资产负债表完全不同的经济体,水土不服并不意外。
04
结论:三条可带走的判断
对中国投资者而言,这场颁奖真正的价值不在祝贺,而在三个可操作的提示。
其一,稳定政策的第一性问题永远是“微观主体会不会响应”。政策效果不取决于力度,而取决于家庭愿不愿意花、企业敢不敢定价。若消费者和生产者的行为与政策目标不一致,力度再大也是空转。这比讨论“该不该刺激”更前置。
其二,把政策沟通当作生产要素。霍尔与伍德福德的核心遗产是:预期是可被引导的,可信度是最便宜的政策工具。在不确定性抬升的年份,清晰、一致、可验证的表述本身就能降低波动。
其三,别把地图当成疆域。今天决策者面对的冲击越来越是混合型的——地缘冲突、能源价格、供应链重构同时兼具供给与需求属性。加息压不住被切断的原油供应,正如模型挡不住下一次外生冲击。货币、财政与结构性政策需要组合使用,单一框架的技术优雅不足以替代政策的想象力。
所以,诺贝尔经济学奖的深层逻辑可以这样理解:它并不在给“谁预测准了”定价,而是在给“如何让经济学变得有用”定价。它奖励那些把模糊的世界观改造为可计算、可争论、可改进的分析装置的人。
至于装置之外的世界——那部分,从来不在奖章的覆盖范围内。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。