9月CPI和PPI数据出炉,A股的结构性修复机会究竟在哪?

最近这段时间,A股连续调整,大家心里多少有点打鼓。但老股民常挂嘴边一句话:“跌久必涨,这是规律。”咱们看看现实情况,确实,积极的因素自然在慢慢变多。不管是乐观数据的出炉,还是各路积极喊话,诸多的方式纷纷出台暖场自然懂的都懂。眼下,股票型ETF等增量资金在积极入场,科技板块业绩保持高景气,多家上市公司预告三季报大增,海外扰动也在缓和。有的观点认为,积极信号已经开始积累,后续若紧缩预期降温、地缘局势进一步缓和,叠加三季报业绩验证,市场预期有望逐步扭转,短期市场或迎来风险释放后的修复窗口。
但咱们得把时下这个关键节点的逻辑想透说透才行,结合最新披露的经济数据看,这轮修复大概率偏向结构性,估计很难形成整体性的全面反攻。
先看10月14日国家统计局的数据:
9月份CPI环比上涨0.1%,同比上涨0.9%;PPI环比上涨1.2%,同比上涨5.0%,这两个数据很有意思。CPI同比0.9%(前值0.8%),属于温和回暖,反映消费端在缓慢修复,但整体内需力度不算强,而PPI同比5.0%,远超市场预估的4.4%和前值3.8%,涨幅明显扩大,这主要是受国际大宗商品、能源价格带动,上游工业品涨价明显。
这种组合,说白了就是“K型”经济走势的典型特征——上下游出现明显分化。上游企业盈利有望大幅改善,煤炭、油气、有色等周期板块受益;AI硬件也有亮点,存储设备、平板价格大涨,印证了AI算力需求的高景气,但麻烦在于,如果上游涨价难以向下游传导,中下游的化工、加工制造、整车等板块就会面临巨大的成本压力,利润被挤压,这也是为什么大消费短期难持续走强的核心原因。
为什么说市场修复难成整体性?
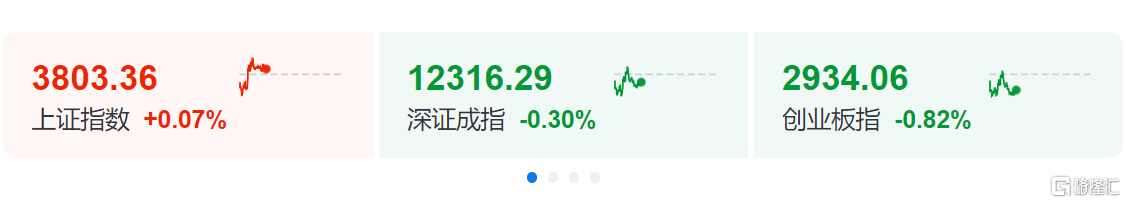
因为海外外围市场的冲击仍在,国内经济又是“K型”的。一边是火热的上游资源和科技硬件,另一边是承压的中下游制造和温和的消费。好在,当前通胀整体温和,暂时不会触发货币政策收紧,政策依然保留宽松空间。市场宽信用、稳增长的流动性环境依旧友好,这是A股修复的底气条件。(早盘A股表现截至10点13分)
那么,在愈发明显的结构性行情中,到底该选科技股还是传统股?这确实是一个需要理性辨识的过程。
传统周期资源股(煤、油、有色),炒的是涨价逻辑和资金避险轮动,属于防守反击;而科技股(半导体、消费电子、算力硬件),炒的是产业高景气和三季报的业绩兑现,属于进攻主线。两者各有各的逻辑,并非非此即彼。
总而言之,大盘连续下跌后,咱们不用过度悲观。认清“K型”分化的事实,放弃全面牛市的幻想,在科技和传统周期里找准细分赛道,才是当下最实在的策略。修复窗口或许正在打开,但只有踩准结构,才能在这波行情里真正回血。
SH 郑州煤电 SH 紫金矿业 SH 联讯仪器
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。