摩根士丹利:下调LVMH目标价至420欧元,维持平配评级
摩根士丹利发布报告更新对LVMH的盈利预测及评级。
报告指出,尽管市场对LVMH三季度业绩预期较低,但实际表现仍令人失望,尤其是核心高利润部门时尚与皮革制品(F&LG)销售额同比下滑5%,远超预期的-1.6%。
这一恶化主要归因于中国消费者需求的急剧收缩,中国客群销售额在第三季度同比下滑中十几百分比。品牌层面,Louis Vuitton销售额预估下滑7%,Dior表现持平,未能抵消Vuitton的下滑。
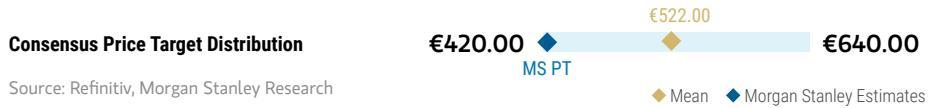
基于此,摩根士丹利下调了LVMH的盈利预测,将2027年EBIT预测下调2.6%,并将目标价从450欧元下调至420欧元,维持“平配”评级。
分析师认为,虽然6%的自由现金流收益率提供支撑,但当前17倍的2027年市盈率缺乏吸引力。
报告还指出,奢侈品行业在中国和美国面临软化背景,Chanel的强劲势头可能对Dior等品牌构成竞争压力。尽管其他部门如酒类、腕表珠宝和精选零售表现相对稳健,但无法完全抵消F&LG部门的疲软。
主要观点
三季度业绩不及预期,核心部门F&LG销售下滑幅度超预期
LVMH第三季度时尚与皮革制品(F&LG)部门有机销售额同比下滑5%,显著高于市场共识预期的-1.6%。这一下滑主要受中国消费者需求疲软影响,中国客群销售额同比下滑“中十几百分比”,而第二季度仅为持平。尽管管理层指出9月出口率有所改善,但分析师认为第四季度F&LG销售仍将同比下滑3%,低于市场共识的-0.2%。
品牌表现分化,Louis Vuitton增长受阻,Dior表现平淡
据分析师估算,核心品牌Louis Vuitton第三季度销售额同比大幅下滑7%,部分受物流中断影响;Dior销售额持平,未能成为增长驱动力,其男装成衣和皮革制品表现拖累整体业绩。相比之下,Loro Piana和Rimowa表现优于部门平均水平,Celine也在逐步改善。
下调盈利预测与目标价,估值吸引力不足
鉴于中国需求恶化及外汇逆风,摩根士丹利将2026年F&LG部门利润率预测下调至33.8%,并将2027年集团EBIT预测下调2.6%。目标价从450欧元下调至420欧元,维持“平配”(Equal-weight)评级。分析师认为当前17倍的2027年市盈率并不具备特别吸引力,尽管6%的自由现金流收益率提供了一定支撑。
其他部门表现各异,腕表珠宝增速放缓
腕表与珠宝部门(W&J)第三季度有机销售增长6%,低于预期的8.4%,主要受中国需求减弱、美国增长放缓及Tiffany基数较高影响。酒类与烈酒部门(W&S)表现强劲,有机销售增长6%,香槟和干邑业务受益于欧洲、日本及旅游零售需求。精选零售部门(Selective Retailing)增长8%,Sephora在欧美市场持续 gaining market share。
US LVMHMoetHennessyLouisVuittonSE
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。