杰富瑞:摩根大通三季度业绩喜忧参半,维持持有评级,目标价365美元
杰富瑞发布报告分析摩根大通2026年三季度财报,指出该季度业绩喜忧参半。虽然净利息收入(NII)因净息差(NIM)扩大至2.48%而超出预期,且2027年NII展望积极(初步指引为1070亿美元,高于共识),但核心每股收益(5.57美元)未能达到市场预期。这主要是由于手续费收入疲软(剔除一次性收益后下降)以及费用支出高于预期所致。费用指引上调至1086亿美元,反映出在持续高活动水平下的量和收入相关成本增加。
在资产负债表方面,存款增长强劲,但付息成本略有上升;贷款增长主要由财富管理和投行业务引领。信贷质量整体稳定,消费者信贷表现健康,但批发领域的储备建设有所增加。资本回报方面,回购速度显著放缓,管理层倾向于将资本用于有机增长机会而非在当前估值下回购股票。
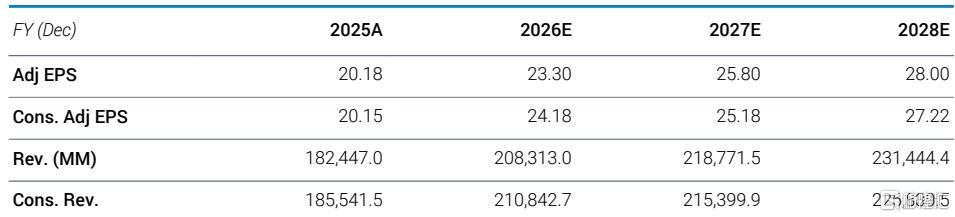
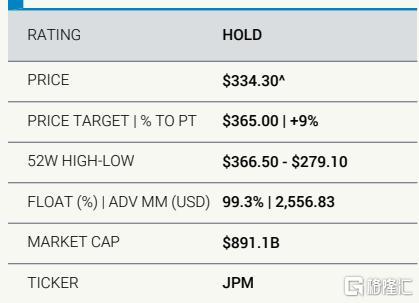
基于此,杰富瑞将2026年核心EPS预期从24.05美元下调至23.30美元,但将2027年和2028年的预期分别上调至25.80美元和28.00美元。鉴于摩根大通相对于同行的溢价估值以及较慢的EPS增长前景,分析师维持“持有”评级,目标价定为365美元,对应2027年预期EPS的14.2倍市盈率。
主要观点
维持“持有”评级,目标价365美元
尽管摩根大通(JPM)拥有行业领先的特许经营权、无与伦比的规模和资本灵活性,但其每股收益(EPS)增长相对于同行较慢,且估值处于溢价水平,这限制了股价的上涨空间。分析师维持“持有”评级,认为其积极因素将被较慢的EPS增长和高昂的费用所抵消。
2027年净利息收入(NII)展望乐观,但2026年费用预期上调
管理层提高了2026年全年的NII指引至1062亿美元(此前为1055亿美元),并首次给出了2027年非市场业务NII的初步中心案例为1070亿美元,高于共识预期。然而,2026年的费用指引也上调至1086亿美元,反映了与交易量及收入相关的成本增加。2027年的费用预期与共识基本一致,约为1140亿美元。
三季度核心EPS不及预期,主要受费用和非经常性损益影响
三季度核心EPS为5.57美元,低于杰富瑞预期的6.08美元和市场共识的5.94美元。_miss_主要来自低于预期的手续费收入(减少EPS 0.46美元)和高于预期的费用(减少EPS 0.16美元),部分被较低的贷款损失拨备和较高的净利息收入所抵消。
存款增长强劲,但成本上升;贷款增长由财富管理和投行驱动
平均存款环比增长484亿美元,年化增长率约7%,超出预期,但付息存款成本环比上升7个基点至2.18%。平均贷款环比增长378亿美元,年化增长率约10%,主要由资产与财富管理(AWM)和商业与投资银行(CIB)部门驱动。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。