瑞银:美股三季报预期修正强劲,或有惊喜

进入美股三季度财报窗口期,市场普遍担忧企业盈利环比走弱,但或许我们不必过度放大增速回落带来的冲击。
日前,瑞银发布美股策略研报称,大概意思是:当前标普500的盈利预期门槛已经压至低位,前期估值调整提前消化了增长放缓的利空,财报季整体市场环境存在韧性,板块之间的巨大分化,将成为接下来行情演绎的主线。
从市场定价角度看,三季度盈利门槛并不高。尽管预计近70%的公司EPS增速低于二季度,但分析师对盈利预期的修正依然强劲,标普500整体上调1.8%,其中Tech+上调3.6%,非Tech+仅上调0.8%。
更关键的是,自二季度财报季开始以来,标普500中值股票估值已下调7%,几乎抵消了中值EPS增速从14.6%放缓至9.1%的影响。
这意味着,盈利减速已经在很大程度上被价格反映。只要实际财报不显著低于预期,市场就具备相对有利的消化环境。
换句话说,当前美股面对的不是“盈利会不会放缓”的问题,而是“放缓是否已被充分定价”的问题,而瑞银的答案是:对于中值股票而言,大体已经定价。
这一轮美股盈利增长的重心高度集中在广义科技板块Tech+,是拉动大盘盈利的核心引擎,板块内部盈利爆发力远超市场其他领域。
数据显示,Tech+板块营收同比增长31.1%,EPS增速达到46.7%,单单这一个板块就贡献了标普500总EPS增长里11.7个百分点,接近半数的指数增长由科技板块驱动。
细分赛道里半导体行业最为亮眼,行业EPS同比增速预计高达130%,在全市场所有板块中领跑。
值得留意的是,亮眼的增长并不只来自六大头部科技巨头,剔除Big6之后,其余广义科技企业的EPS增速依旧可以冲高至100.4%,说明板块增长并非少数巨头独舞,产业链上的大量企业同步兑现业绩。
瑞银判断,云计算业务同样延续高景气,超大规模云服务商三季度云收入同比增长60%,不仅高于二季度50%的水平,也超过市场56%的一致预期,云基础设施的持续需求,为科技板块业绩提供扎实支撑。
在盈利预期调整上,分析师对Tech+板块预期上调幅度达到3.6%,显著高于非科技板块0.8%的上调幅度,印证板块基本面持续超预期。
相比之下,非科技板块的图景明显偏弱,但并未陷入收缩,整体依旧维持正增长。
非Tech+板块EPS同比增速回落至14.6%,对低于二季度的24.8%。虽然所有11个板块和73%的公司预计实现正增长,但增长广度并不均衡。
电信和必需消费品表现最弱,增速仅略高于3%;除科技和能源外,标普500EPS增速降至7.0%,说明其余板块的整体增长相当平庸。
金融板块成为指数增长的最大拖累,EPS同比仅增长约5.0%,大幅低于上一季度的21.2%。
能源板块则预计增长122.4%,表现突出,但其高增长在很大程度上依赖商品价格和基数效应。
整体来看,三季度美股盈利是“科技和能源强、金融和防御弱、指数集中度高”的格局。
在这样的背景下,财报季的交易机会更多来自选股和波动率,而非简单押注指数方向。瑞银通过量化分析筛选出可能带来正面惊喜的股票,包括GEN、MTDR、AJG、KTB和SARO,其中GEN、AJG、KTB、SARO评级为买入,MTDR评级为中性但量化信号正面;同时,DOW、ES、EVR、ADP和GPK被筛查出最大的负面惊喜风险,多数评级为中性,ES评级暂停。
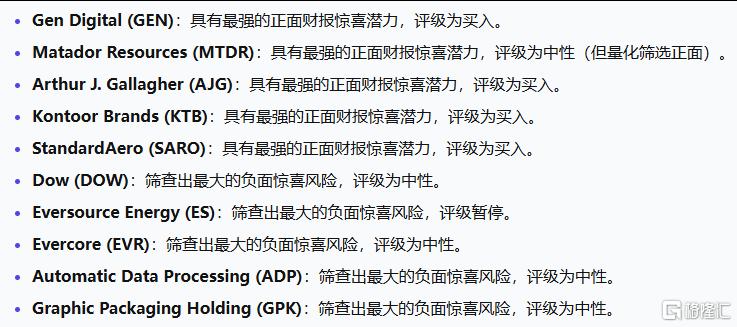
(通过量化分析筛选出可能带来正面惊喜的标的,来源:瑞银研报)
在衍生品策略方面,科技、金融、材料和能源板块的配对波动率机会最具吸引力,因为这些板块内部基本面分化大,财报引发的相对波动可能比绝对涨跌更有交易价值。
综合来看,三季度美股财报季的核心矛盾不在于盈利增速下滑,而在于板块之间的巨大分化。市场已经通过估值下调提前消化盈利放缓预期,只要核心板块业绩不出现大幅翻车,大盘整体波动可控。
后续投资主线应当继续聚焦科技赛道,重点关注半导体、云计算企业的业绩兑现,同时把握能源板块的高增长红利;对于金融、电信、必需消费这类增速明显走弱的板块,降低收益预期。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。