中金:美国9月CPI或加速反弹

美国9月CPI将在本周三晚8点半公布。中金海外自有模型测算,整体CPI同比和环比均明显反弹;核心CPI环比微降,同比基本持平。
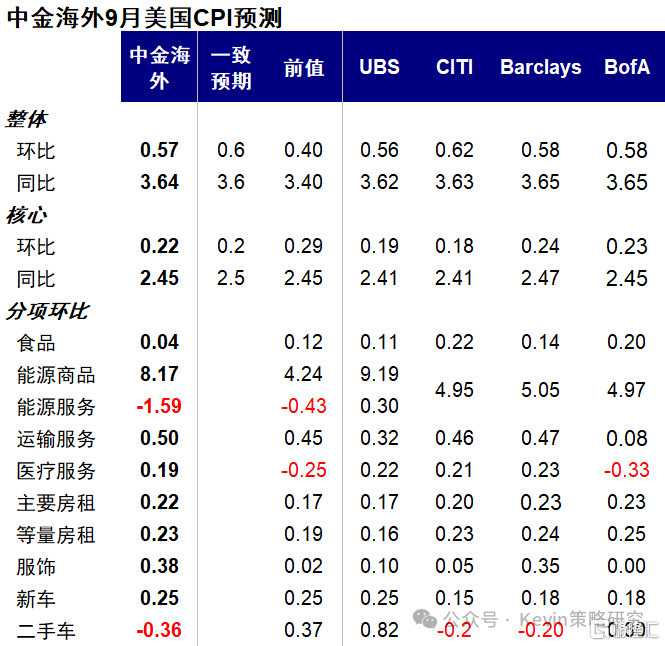
整体CPI:我们预测环比0.57%,市场预期0.6%,前值0.40%;同比3.64%,市场预期3.6%,前值3.40%。
核心CPI:我们预测环比0.22%,市场预期0.2%,前值0.29%;同比2.45%,市场预期2.5%,前值2.45%。
9月整体CPI反弹主要归因于油价:
油价推动整体CPI反弹。9月美伊冲突再度升级,油价的地缘风险溢价再度抬升,9月布油均价从88美元升至100美元,美国汽油零售均价从4.19美元升至4.49美元。能源商品环比回升,成为CPI反弹的主要推手。
核心CPI环比下降,同比持平。上月电话服务环比意外冲至历史最高值,贡献了核心CPI环比增幅近三成,或与AT&T手机套餐一次性涨价有关。本月起该扰动大概率消退,带动核心环比回落。但由于去年同期低基数,因此本次核心CPI同比未见明显回落。
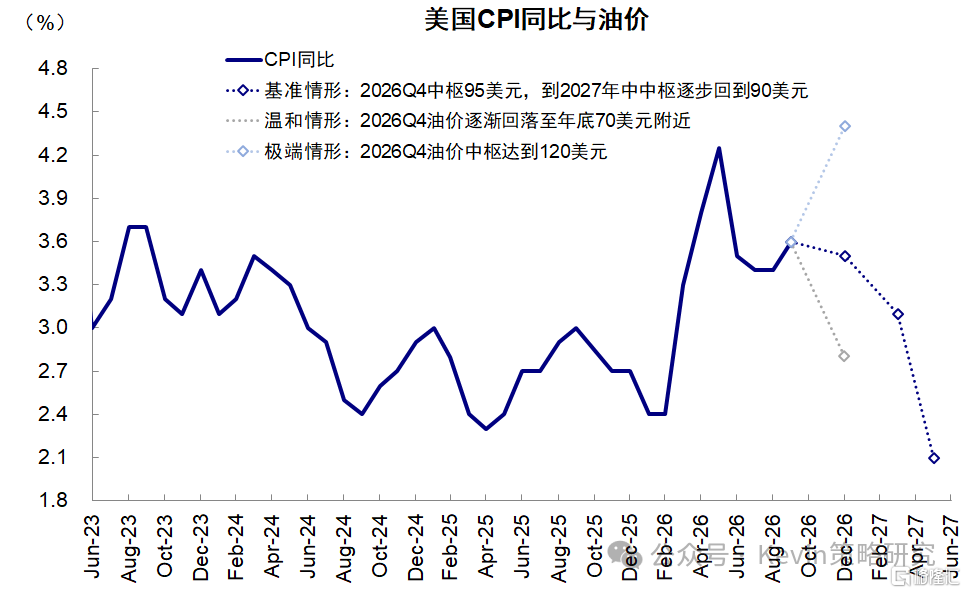
往前看,若四季度油价中枢降至90-100美元区间,那么CPI同比或小幅降至3.5%。但若油价继续冲高,通胀仍有上行风险。2027年的下行趋势相对明确,高基数带动下,如果油价不持续超预期,CPI同比或加快回落,2027年5月有望降至2%的低点。
月初公布的非农不及预期,市场对美联储10月维持利率不变的预期已升至80%以上,考虑到10月核心CPI大概率不会进一步升温,高油价尚未形成明显的二轮通胀效应,美联储10月加息的紧迫性下降。此外,10月议息会议临近美国中期选举,若此时加息,也可能引发货币政策干预政治进程的争议。
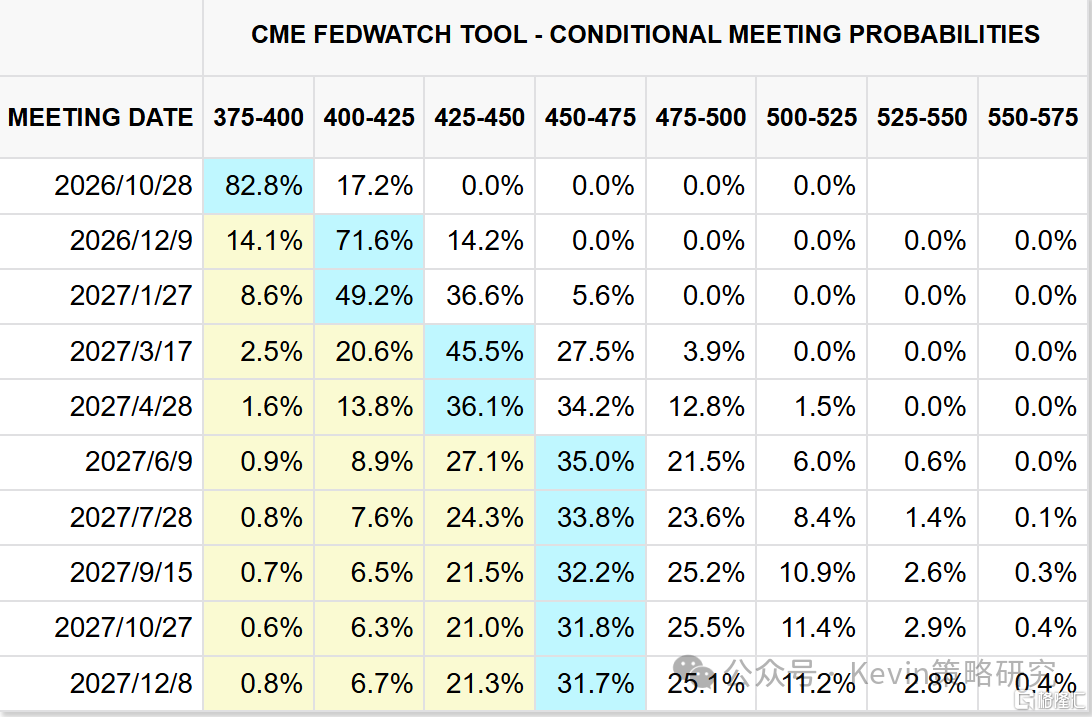
我们依然认为,此前9月美联储需要加息来维护其声誉和市场信任,但却没必要连续且大幅加息(如三次以上持续加息),因为当前的传统部门的基本面并不支持,除非油价彻底失控美联储加息一次够么?
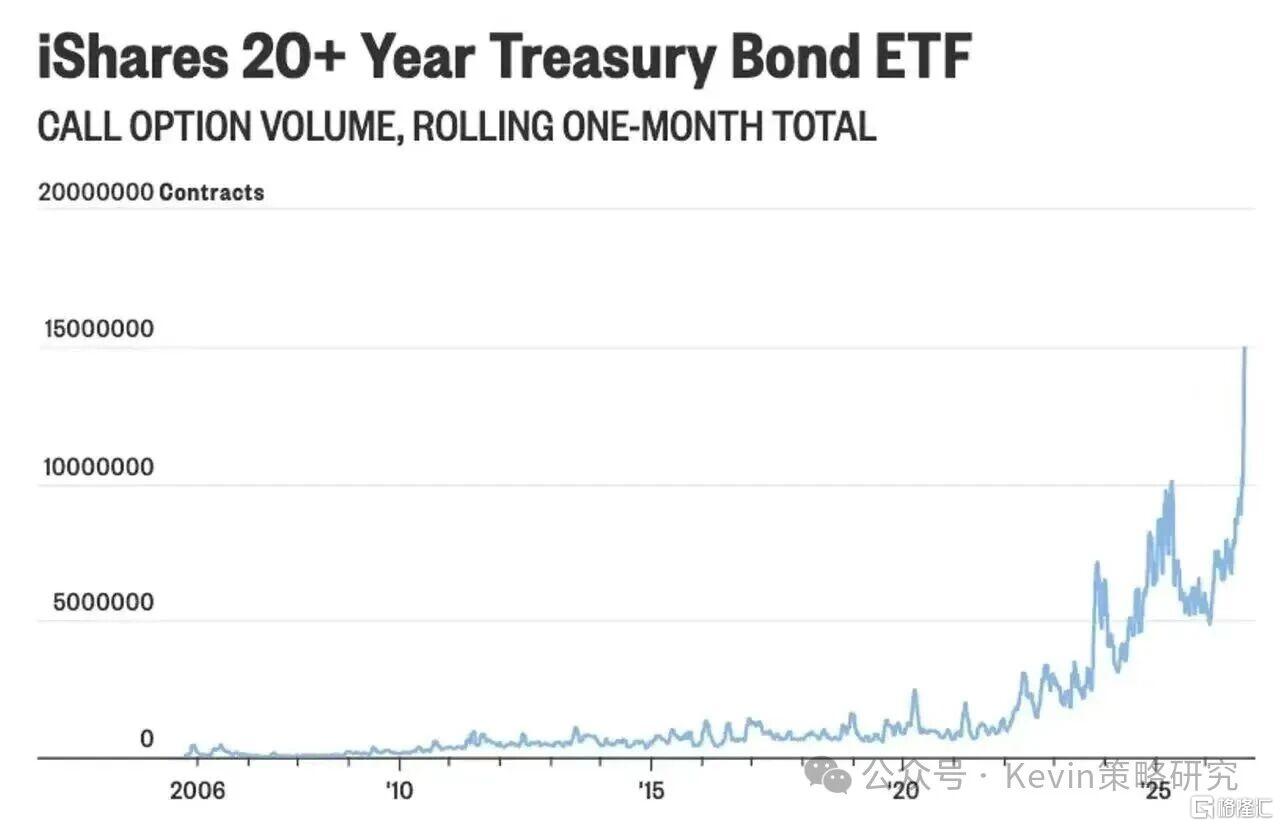
近期长端美债依然居高不下,但市场对10月不加息的预期并未走高、2年期美债收益率已经率先回落,且看涨美债价格的期权量明显增加,均表明此前利率上行可能已经有些透支。若本次CPI未明显超预期,则有望缓解债市的紧张情绪。
注:本文来自中金公司发布的《【预测】预计9月美国CPI反弹》
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。