深远海逐步放量:海上风电产业及供应商梳理

一. 海上风电概览
海上风电是将风电机组建造于海洋,利用海面风能资源进行发电的形式;按场址可分为近海(水深<50m)、深远海(水深>50m)。
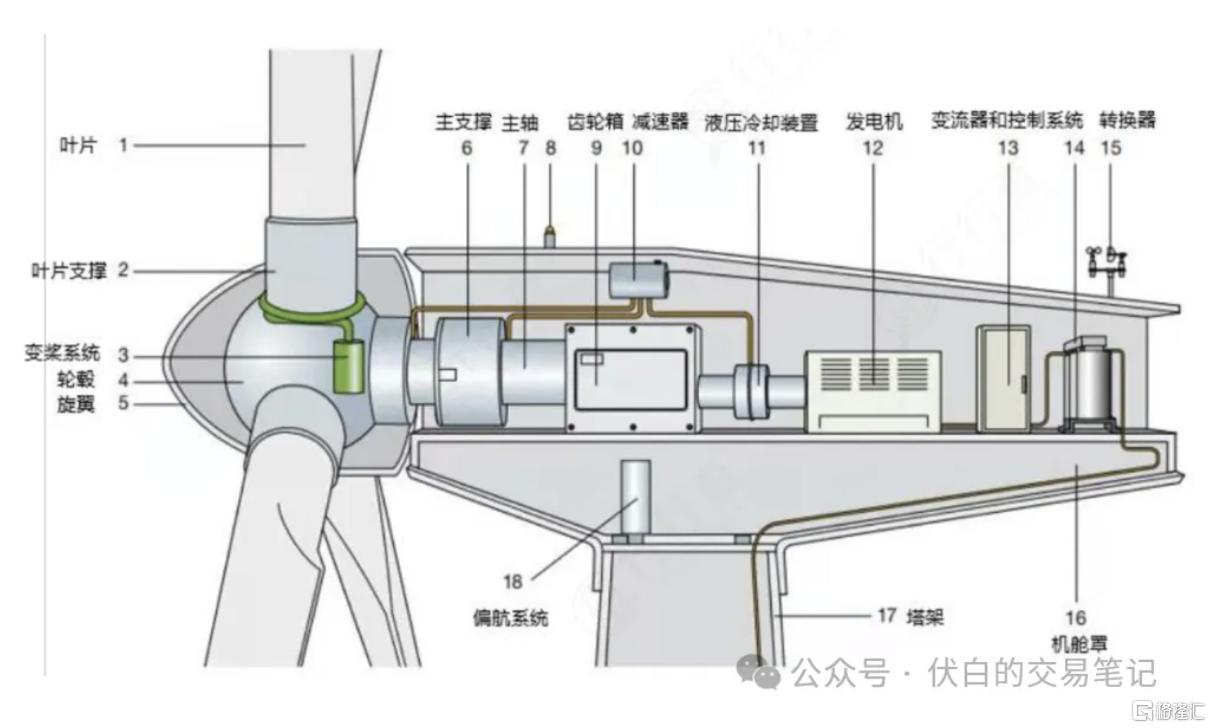
发电原理:与陆上风电相同—风力推动叶轮旋转,叶轮带动主轴/齿轮箱,驱动发电机转子,再经变流器整流逆变、升压后通过海缆输送上岸。
海上风电相较陆风区别在于:风力资源丰富、运行效率高,故单机容量更大、适合大规模建设,同时需防腐/抗台风、依赖海工安装船。
简要建设流程:场址勘察→基础施工(单桩/导管架/浮体平台)→塔筒与机舱/叶轮吊装→海底电缆敷设→海上升压站建设→并网调试与运维。
二. 海上风电分类
按照离岸距离,可分为固定式、漂浮式两种:
(1)固定式:当前主流(占比95%以上),通过基础结构直接坐落于海床,适用于近海,分为单桩式(主流)、重力式、导管架式。
(2)漂浮式:机组安装于浮式平台,通过系泊系统(聚酯缆/锚链)固定于海床,适用于深远海,分为半潜式(主流)、张力腿式、立柱式。
三. 海上风电产业链
(1)上游:风机零部件,包括叶片、主轴、发电机、塔筒、轴承、齿轮箱、铸件、变流器、法兰等。
(2)中游:风电整机、辅助设备(海缆、海上升压站)制造。
(3)下游:海上风电投资、EPC施工及运维、并网与电力销售。
四. 海上风电核心环节
相较于陆风,海上风电作业环境复杂,在资金、装备、资质、技术等方面壁垒较高,因此竞争格局优于陆风,盈利能力也相对较强。
(1)叶片
叶片直接影响机组性能和效率,技术趋势逐步朝大型化(超130米)、轻量化(碳纤维)发展。
风电叶片市场高度集中,双寡头国内占比超50%:中材科技、时代新材。
(2)主轴
用于连接风叶轮毂与齿轮箱,将叶片转动产生的扭矩传递给齿轮箱。
风电主轴基本实现国产化,为双寡头竞争格局:金雷股份、通裕重工。
(3)轴承
风机轴承包括主轴、偏航、变桨、齿轮箱轴承等,技术门槛高,主要由舍弗勒、SKF等海外厂商主导,国产化率较低。
国内在偏变轴承、小兆瓦主轴上实现国产替代:瓦轴、洛轴、新强联。
(4)塔筒
塔筒将机组固定于海床,起到支撑、吸收机组震动的作用,一般作为独立部件单独招标。
塔筒单桩重量达2000-3000吨,受制于运输半径,市场格局分散,国内头部厂商:大金重工、泰胜风能、天顺风能、天能重工。
(5)海缆
海缆指用绝缘材料包裹的导线,敷设于海底,用于电力传输,分阵列缆(风机间)、送出缆(升压站→岸)。
海缆行业技术壁垒高,国内呈三寡头格局:中天科技、东方电缆、亨通光电。
(6)齿轮箱
位于叶轮和发电机之间,将主轴低转速升至发电机额定转速,技术壁垒高,国产化率较低。
全球方面,南高齿、采埃孚、永能捷合计占据70%市场份额,国内供应商包括:杭齿前进、宁波东力。
(7)系泊系统
漂浮式海风未直接固定于海底,常使用系泊链和锚固装置进行固定,对风机的位置和运动加以约束。
在风机大型化和深海化趋势下,漂浮式海上风电占比有望提升,其中系泊系统为增量环节:亚星锚链。
(8)整机
风电整机主要集中于我国和欧洲,全球头部制造商包括:西门子、Vestas、金风科技、远景能源、明阳智能、运达股份、GE。
SZ 大金重工
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。