宜信暴雷后,类似助贷机构还能撑多久?


10月12日,北京朝阳警方通报:宜信相关公司涉嫌违法犯罪被立案侦查,实际控制人唐某(53岁)、赵某(51岁)等多人被采取刑事强制措施。
5月22日宜信全面停止类固收产品兑付,四个多月后,这家2006年起家、2015年把宜人贷送上纽交所的“互联网金融标本”,正式走入清算程序。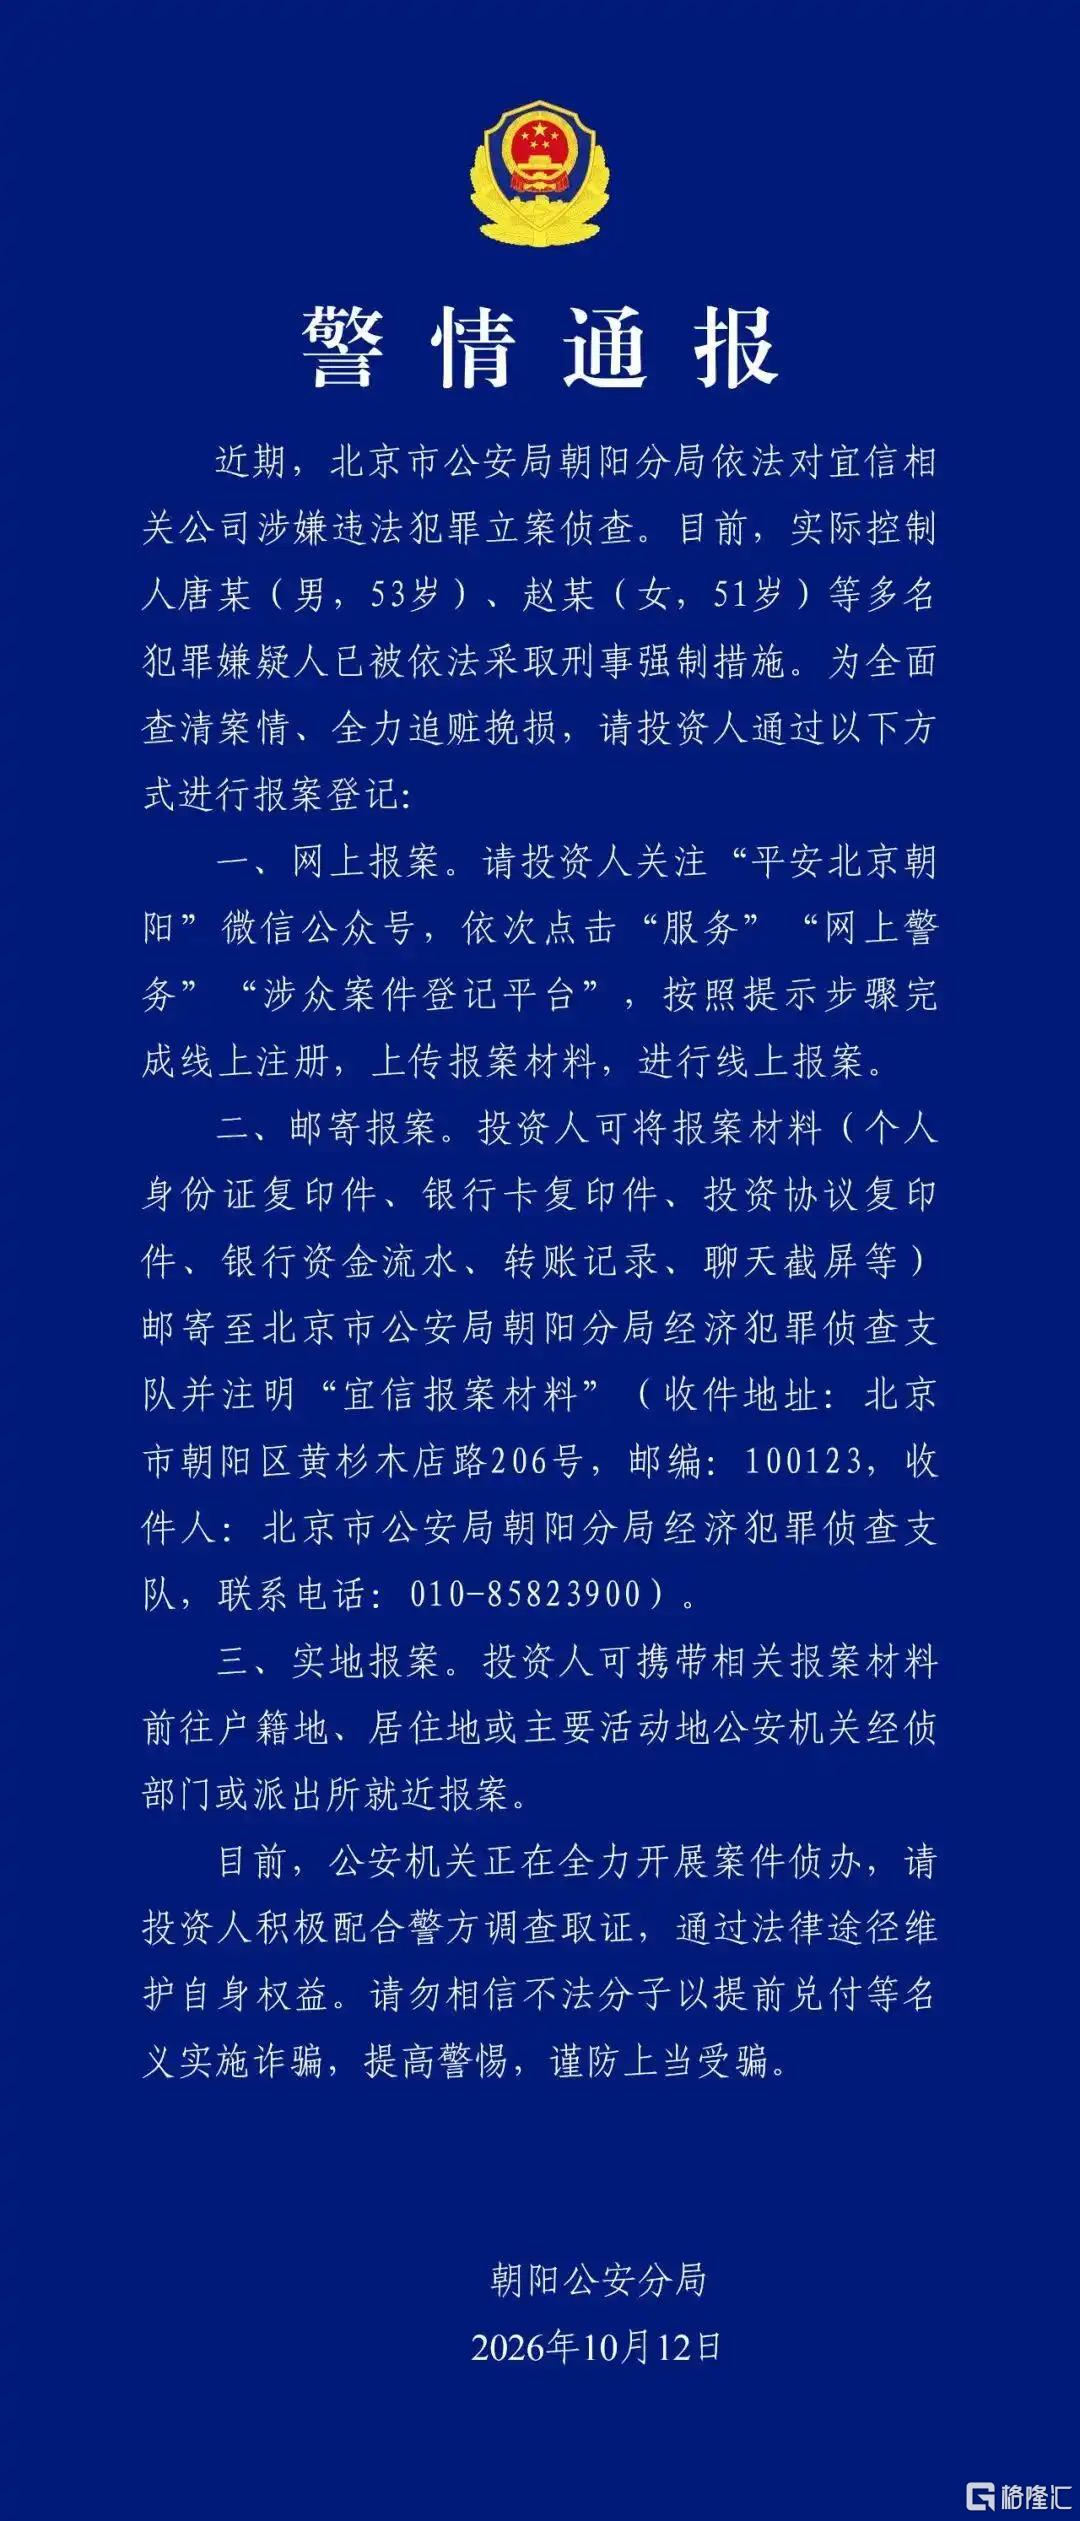
宜信的特别之处,不在于“暴雷”,而在于它是北京互金圈里撑得很久的头部平台。
e租宝、爱钱进、玖富、信和、东方银谷早已被归档,宜信靠多层主体切割、上市身份和财富端缓冲,把终局拖到了2026年。
但是,底层逻辑没变:出借端讲“稳健固收”,借款端用服务费、担保费、咨询费把综合成本推高,用高息覆盖高风险。
监管把综合融资成本卡到24%以内后,这套算法就转不动了。
更刺眼的是关联上市公司宜人智科(YRD)。
2026年5月宜信类固收清退消息传出后,宜人智科急发“独立运营”声明,市场却不买账:年内股价从约3.7美元跌到1美元附近,市值跌破1亿美元。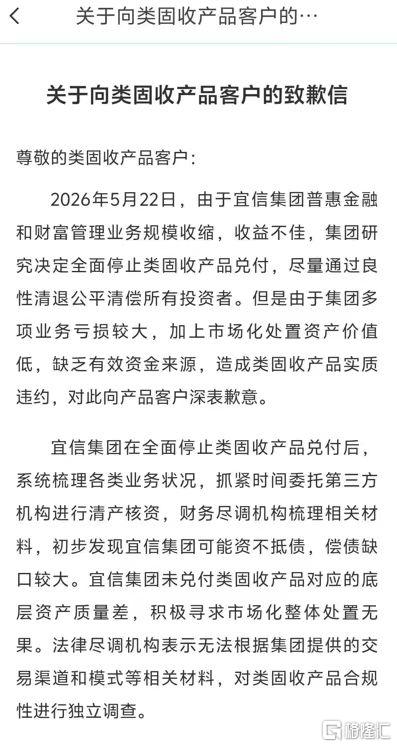
与此同时,公司一季度净收入9.15亿元、同比下降41%,由上年同期盈利2.48亿元转为净亏4.95亿元;二季度净收入8.90亿元、净亏4.50亿元,上半年合计亏损9.45亿元。
其信贷解决方案收入大降,促成贷款规模缩水,唐宁对宜人智科间接持股升至82%——所谓“切割”,在监管和财报面前很薄。
宜信不是孤例,而是信号:靠监管套利、息费拆分、资金池周转活下来的助贷机构,窗口正在关闭。
2025年10月助贷新规落地,综合融资成本不超24%、平台不得直接向借款人收息费、增信费必须并入综合成本。
2026年3月,分期乐、奇富借条、你我贷借款、宜享花、信用飞被监管约谈。
同年8月,《个人贷款业务明示综合融资成本规定》施行,年化综合成本要弹窗、强制阅读、确认,没明示的费用不许收。
事实上,头部平台的业绩数据,几乎都像宜人智科一样变脸。所以,问题不是“谁会死”,而是“谁能在24%里重新算账”。
旧模式是:流量获客→包装低名义利率→担保/咨询/会员费加码→资金方出表、平台分润、催收兜底。
新模式要求:银行名单制合作、综合成本透明、风险自担、科技输出真有金融机构付费。
能留下的,要么有低成本资金和机构客户,要么有真实风控/模型/获客效率,要么敢做小额短期且不良可控。
剩下的“马甲平台”,靠换名字、切主体、把费用转到担保公司,只是把终局再延几个季度。
宜信的落幕,给行业留了一句直白的教训:出借人的兑付,从来不是凭空来的,背后是借款人的高息;高息被禁,资金池迟早穿底。
接下来18到24个月,助贷行业会出现三层分化。
上市头部:缩量、控险、做科技输出,利润长期低于狂奔期;
腰部平台:一边退借款端规模,一边找小银行/融担接盘,但资金方也在撤;
擦边玩家:继续用新APP、新担保主体收“隐性费用”,直到被投诉、约谈、立案。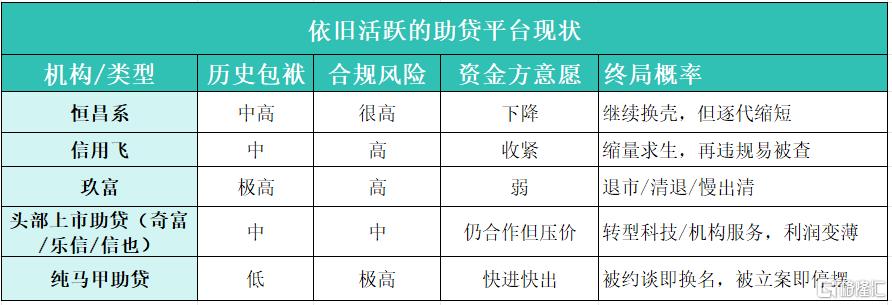
可以预期,宜信倒下不是终点。
那些还活跃的平台,不是“还能撑多久”,而是监管、资产质量、资金方、投诉量四本账同时到期时,有没有第二套真业务。
如果没有备份业务,终局只是时间问题。
风险提示及免责声明:
本文内容基于公开披露数据整理,仅代表作者个人解读,不构成任何投资决策依据。本刊力求内容准确,但不对数据的完整性、准确性及滞后性作出任何保证。市场有风险,投资需谨慎。依据本文作出的投资决策及盈亏由投资者自行承担。本文仅供学习交流,非商业用途,如有侵权请联系删除。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。