百货公司也来追风光芯片!东百集团3.16亿元拿下快灵光电 交易所连夜发函


海闻社观察 10月11日晚间,东百集团公告称,全资子公司福建东百创智投资有限公司拟以3.16亿元收购杭州快灵光电科技有限公司52.6667%股权,跨界切入光芯片领域。交易完成后,快灵光电及其全资子公司浙江光特科技有限公司将纳入上市公司合并报表范围。
公告发布不到两小时,上交所的监管工作函就紧随而至,涉及对象包括上市公司、董事、高级管理人员、控股股东及实际控制人。
第二天开盘,东百集团一字涨停,报11.18元,涨幅10.04%。但拉长时间线来看,截至10月12日,涨停后公司年内累计跌幅仍超过30%。
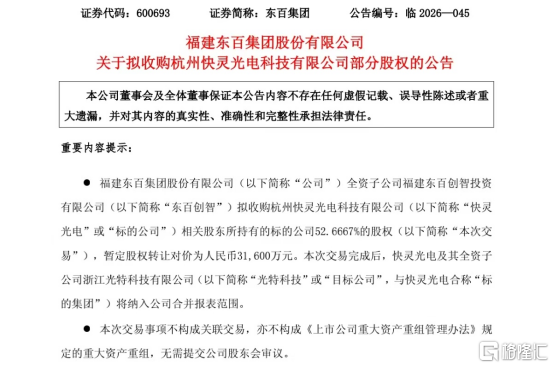
图源:公司公告
764%溢价的并购
以2026年8月31日为评估基准日,快灵光电股东全部权益账面价值为7076.97万元,评估值为6.12亿元,增值率高达764.35%。经协商,标的公司100%股权整体估值定为6亿元。
可是,快灵光电2025年度营业收入才3976.13万元,净利润亏损1507.22万元;2026年1至8月营业收入3486.93万元,净利润亏损251.70万元,整体收入规模较小且尚未盈利。
截至2026年8月31日,应收账款2354.93万元,同期营收只有3486.93万元,应收账款占营收的比例达到67.54%。货币资金仅193.86万元,应收账款规模是货币资金的12倍以上。应收账款加存货合计4694.66万元,占流动资产的75.4%。
客户集中度的问题同样突出,2025年前五大客户收入占比79.35%,第一大客户占比高达68.18%;2026年1至8月前五大客户占比降至59.63%,第一大客户降至42.74%。
如果抛开资产在科技细分的想象力空间不谈,这很难算一个质地很好的资产。因此,这笔交易也设置了相对清晰的对赌条款。创始人叶瑾琳承诺,快灵光电2027年度、2028年度及2029年度扣非归母净利润分别不低于1000万元、4000万元、1亿元,三年累计1.5亿元。但是要在三年时间里,从亏损转为盈利1亿元,又谈何容易。
当然,快灵光电自然有其吸引力。高速率产品方面,单波100G PD芯片2026年已通过部分客户认证并获得小批量订单,订单金额约1300万元;单波200G PD、50G APD芯片已送样多家光模块或头部通讯客户,处于测试验证阶段。
不过,光探测芯片属于技术密集型行业,产线设备投入金额大、研发成本高且需持续进行技术迭代,公司在公告中也主动提示了高速率产品商业化进度不及预期的风险。
标的公司目前在光通信领域的收入主要来源仍是低速率产品,2025年激光雷达领域收入占比73.51%,光通信领域占比16.79%;到2026年1至8月,激光雷达占比降至52.23%,光通信升至40.08%。虽然收入结构在向光通信倾斜,但高速率产品能否如期放量,目前还处于验证阶段,也将受到行业景气度波动的持续影响。
如何支撑第二曲线
东百集团选择此时跨界,主要在于主业增长遇到了天花板。
2026年上半年,公司实现营业收入9.44亿元,同比增长仅1.68%;归母净利润7473.37万元,同比增长4.44%。营收增速不到2%,净利增速不到5%。占收入约85%的商业零售主营收入7.93亿元,较上期仅增加0.02亿元,增长近乎停滞。
零售百货行业正处于结构性调整期,即时零售、折扣店、会员店等新业态持续分流传统百货客流。对于一家需要向股东交代增长的公司来说,零售主业的天花板已经清晰可见。
公司目前其实已经有了名义上的第二增长曲线仓储物流,上半年相关业务实现主营业务收入9128.46万元,同比增长9.35%,目前剩余自持物流项目11个均已竣工,合计建筑面积约110万平方米。可以看出,物流板块增速尚可,但体量仍然偏小。
值得留意的是,东百集团2026年3月18日公告显示,控股股东福建丰琪投资有限公司于3月17日通过大宗交易方式减持公司股份2300万股。而在更早的投资者互动平台上,已有投资者质疑公司股价从2025年12月的22.88元回撤到8.55元,跌幅将近70%,追问大股东和高层减持的管理问题。
从22.88元到10.16元,东百集团的股价在不到一年时间里跌去了超过一半。在股价大幅缩水的背景下,实控人方选择减持,而公司选择以764%的溢价去收购一家亏损的光芯片公司。这样两个并行的选择是否存在矛盾?投资者很难没有疑虑。
上交所的问询函虽然具体内容尚未公开,但从处理事由和涉及对象来看,关注的焦点大概率集中在几个方面。
标的公司评估增值率如此高,采用市场法作为最终评估结论,评估依据是否充分,可比公司的选取是否合理,这些都需要逐一说明。业绩承诺从亏损到三年累计1.5亿元,承诺的可实现性和补偿安排的可执行性需要充分披露。上市公司从百货零售跨界光芯片,在无相关人才和技术储备的情况下,整合计划和风险应对措施也需要给出更具体的方案。
对于投资者而言,这笔交易的核心矛盾不在于光芯片赛道有没有前景。AI算力建设带动的光通信需求是真实的,光探测芯片作为光模块的核心元器件之一,市场空间确实在扩大。问题在于,此前毫无科技背景的东百集团有没有能力把技术真正整合进自己的业务体系,这个答案只能留待未来揭晓。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。