专家座谈会后,预计会出哪些实质性的政策利好?


10月10日(国庆后调休日),证监会主席吴清主持召开了资本市场和金融形势专家座谈会,参会方是上市公司负责人和证券基金机构专家。通稿里实质内容只有五句“专家建议”:
1.持续加强稳市机制建设,进一步拓宽中长期资金来源、渠道和入市方式,发展壮大耐心资本;
2.推动有条件的上市公司加大分红回购力度,完善投资者回报和权益保护机制;
3.优化发行上市制度,支持不同类型、行业、多元化的优质企业发展;
4.强化交易监管,加强跨境风险监测应对;
5.研究储备更多增量政策工具。
排序本身就是信号:“稳市机制+中长期资金”被放到第一位,且从7月投资者座谈会的“加强逆周期调节”升级为“持续加强机制建设”——从应急动作转向制度常态;“引导入市”升级为“拓宽来源、渠道和入市方式”,指向资金供给端的制度扩容;“耐心资本”从“积极培育”变成“发展壮大”。另外,“强化交易监管、加强跨境风险监测应对”独立成句,是近几次对交易环节着墨最重的一次。
基于这五条,结合已经在路上的文件和历史规律,可以按落地概率排个序。
一、高概率、短期可见(几周到一两个月内)
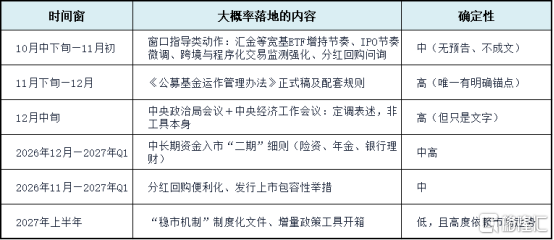
1. 公募运作办法正式稿及配套落地(几乎确定)
座谈会前一天(10月9日)证监会已发布《公开募集证券投资基金运作管理办法(征求意见稿)》,这是实施12年来首次系统性修订:股票/混合基金、FOF成立门槛从2亿元降至5000万元;非FOF投其他基金比例上限从10%提至30%;设1年过渡期。同一天还扩大了新式浮动费率基金范围(头部管理人不低于其主动权益发行数的60%,新纳入中型不低于30%)。这套东西属于“已开箱”,正式稿大概率在年内落地,直接对应“拓宽资金来源、壮大耐心资本”。
2. 中长期资金入市的“二期”细则(概率较高)
参照2025年1月座谈会后不到两周即出台六部委《推动中长期资金入市工作实施方案》(公募持有A股流通市值三年每年至少增10%、大型国有险企每年新增保费30%投A股、建立三年以上长周期考核),本次“来源、渠道、入市方式”三者并列,最可能的承接文件是:保险资金权益投资比例或长周期考核进一步放宽、年金/养老金权益配置渠道扩围、银行理财资金参与权益的方式创新。这类政策需金融监管总局协同,通常以联合发文形式出现。
3. 稳市机制的“制度化”表述(概率较高)
中央汇金以类“平准基金”身份入市已运行一段时间,下一步更可能是把应急性操作写成规则:宽基ETF流动性支持机制、做市与申赎安排优化、战略性力量储备的常态化披露,甚至出台专门的“稳市机制建设”文件。这是本次措辞变化最明确的一条。
4. 分红回购的激励加码(概率中等偏高)
已有基础是“提质增效重回报”倡议、减持与股价分红挂钩机制。可期待的实质动作包括:回购增持再贷款额度续期或扩容(首期3000亿、利率1.75%)、注销式回购的会计与监管便利、中期分红和一年多次分红的常态化要求、对长期不分红公司的约束升级。
5. 发行上市端的包容性举措(概率中等)
创业板第四套上市标准、IPO预先审阅机制、再融资储架发行等已在推进,后续可能是把这些做法扩围到更多板块和行业,并配合IPO节奏的逆周期调节。
二、中等概率、但需要时间或跨部门
增量政策工具“开箱”:互换便利(SFISF)扩容或新一批操作、新的结构性稳市工具。2024年10月座谈会后10天就落地了互换便利(首期5000亿)和回购增持再贷款,这条传导链是有先例的。但“研究储备”四字也说明,它现在仍是储备状态,未必立刻推出。
跨境风险监测的具体规则:今年5月八部门已印发《综合整治非法跨境证券期货基金经营活动实施方案》,后续可能是程序化交易报告制升级、跨境资金流动监测、跨境产品(QDII/港股通/跨境ETF)规则的微调。
投资者赔偿与退出机制:集体诉讼、先行赔付、财务造假惩防体系的进一步落地,属于“权益保护机制”的自然延伸,但推进节奏偏慢。
三、别抱太大期望的
平准基金立法或常设化:涉及国务院层面和多部门,座谈会层级不足以推动。
交易制度的大改(如T+0):本次强调的是“强化交易监管”而非放松交易,方向相反。
印花税等财政类让利:不在证监会权限内,且当前表述重心在“机制”而非“刺激”。
直接的指数级救市口号:通稿基调是“稳中向好、运行总体稳健、高质量发展态势不变”,属于信心表述,不是强刺激信号。
四、几个现实约束
第一,座谈会本身不产生政策。它的作用是定调子和列提纲,真正决定市场的是会后跟进的文件和资金行为。历史上座谈会后A股多有反弹,但持续性取决于配套是否真落地。
第二,部分内容已经被市场提前消化。10月9日的公募办法修订、浮动费率扩容、新质生产力顶层文件,都是会前已经公布的;10月9日市场深V反转、宽基ETF放量,说明护盘力量已在行动。
第三,外部变量比内部表态更能左右短期走势。美联储路径、美伊局势、中美元首共识的落实进度,以及10月三季报的盈利兑现,都会对冲或放大政策效果。
第四,“稳市机制”不等于“只涨不跌”。机制化的含义恰恰是把干预变成可预期的常规操作,其目标是降低波动而非抬升点位。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。