财政5500亿再加码:今年有何不同?


节前国常会的政策部署均在迅速落地:国常会提出“研究出台稳定房地产市场政策措施”,随即节前中央财政全国性房贷贴息出台;提出“用好地方政府债务结存限额”,今日财政部便正式宣布使用5500亿元结存限额。
地方债结存限额的使用并非首次,但今年的特殊之处在于,更多额度将全部直达县区。同时,在年内财政支出空间相对充裕的背景下,为何仍要动用结存限额?其政策用意值得深究。
要看懂这一举措,首先需要厘清什么是“结存限额”。简单来说,我国对地方政府债务实行限额管理,法定债务限额大于实际债务余额的差额,就形成了“结存限额”。这部分额度本质上是中央财政统筹调度的“历史备用金”,属于原本就已经由人大批准过的合法空间。根据我们测算,当前真正能够动用的结存限额空间在1.1万亿元左右。
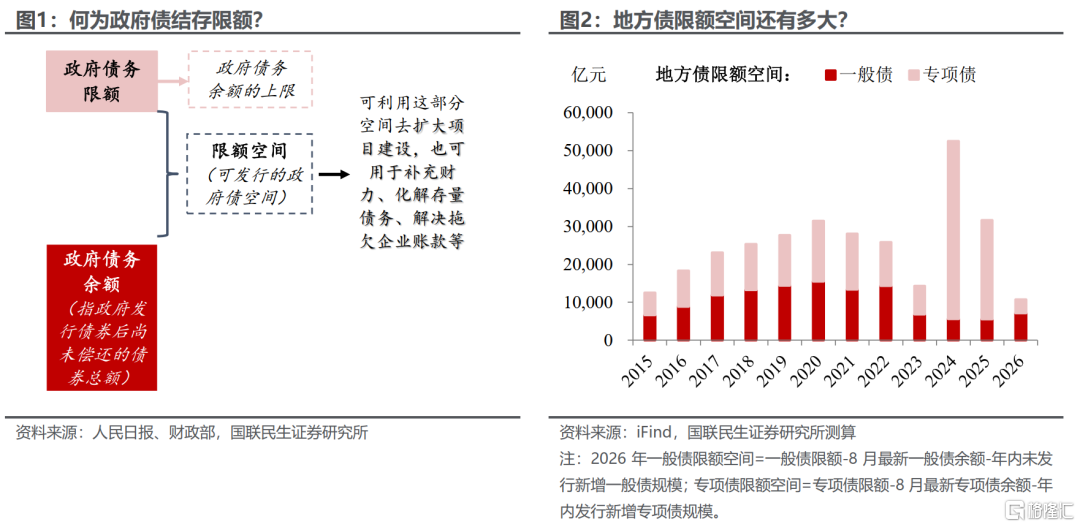
回顾历史,动用结存限额已成为积极财政高效的常规“增量工具”,且多集中于四季度发力:2022年(稳投资):盘活5000亿元结存限额,全部为专项债,优先支持在建重大项目;2024年(化债务):安排4000亿元,以特殊再融资债等方式补充地方财力为主;2025年(双统筹):扩至5000亿元,用途多元——3000亿元用于补充财力、化债与清欠,2000亿元专项债支持经济大省扩大投资。
这次结存限额使用方向转向“基层保障+经济大省+六张网”的多目标协同。其中3000亿元一般债全部下沉县区,直指基层“三保”能力;2500亿元专项债向经济大省倾斜,且明确聚焦“六张网”建设,将增量资金投向新基建领域。
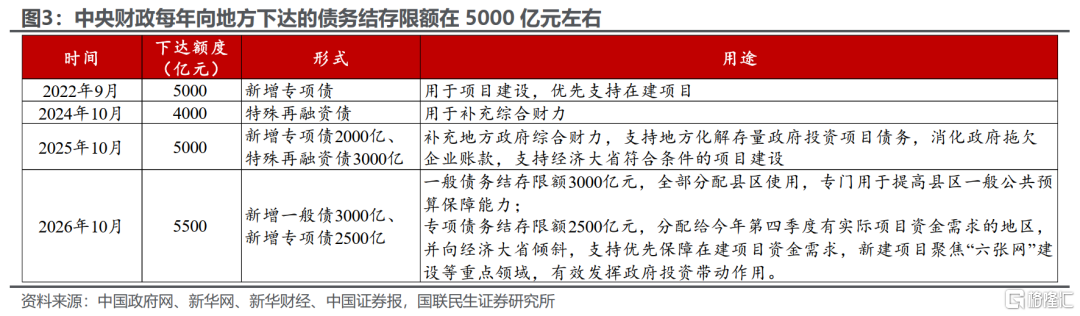
今年财政赤字使用进度偏缓、总量空间看似宽裕,为何仍需动用结存限额?这背后是宏观调控在“程序效率”与“结构对症”上的务实考量。一方面,地方一般公共预算收支矛盾突出,直接下达3000亿元一般债限额至县区,可以更直接、迅速地补充地方综合财力。另一方面,动用结存限额无需等待全国人大常委会审批调整,能够将资金快速拨付至基层,体现出较强的针对性与灵活性。
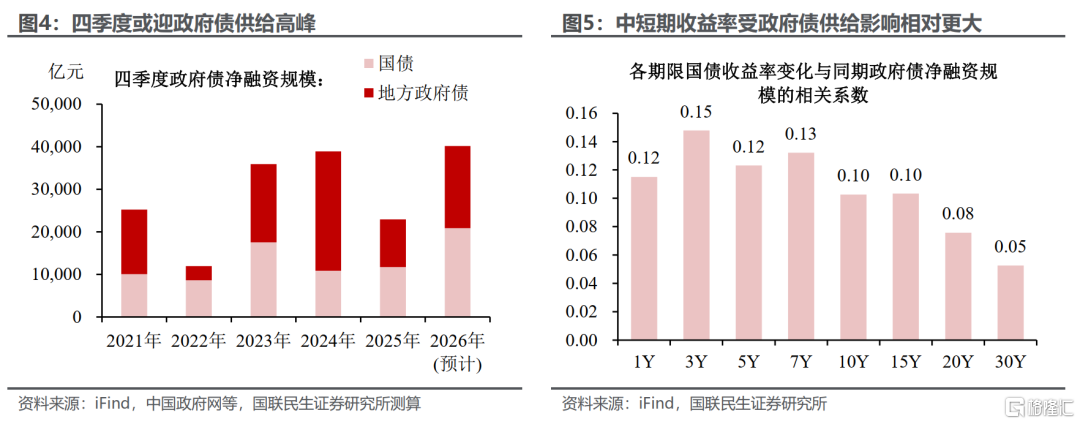
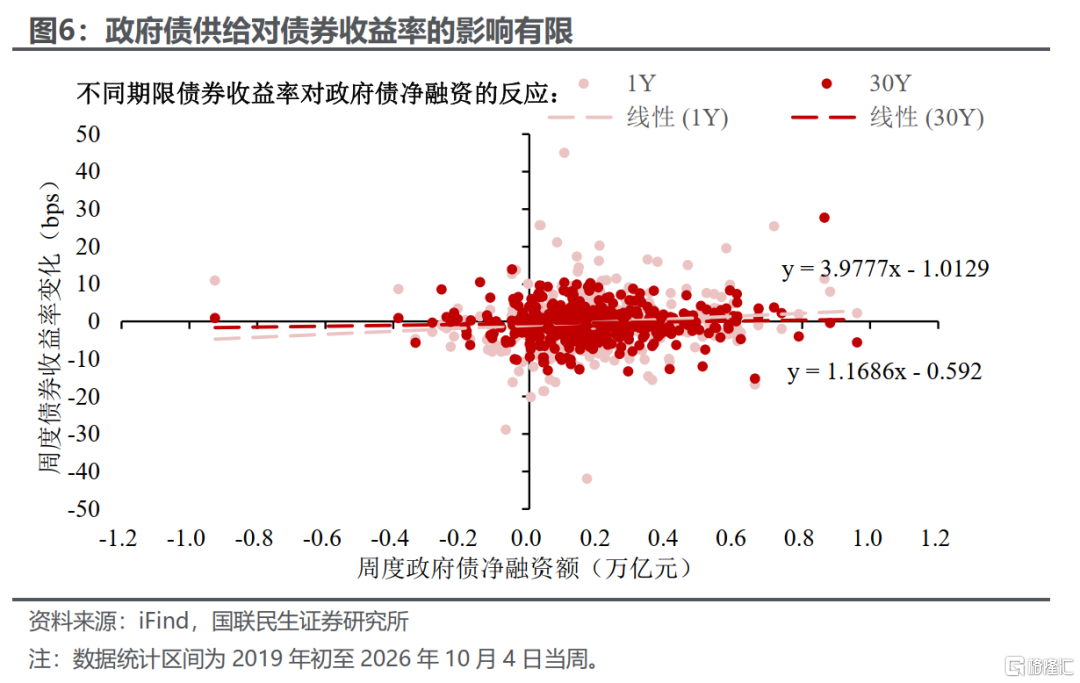
四季度政府债供给压力显著上升。截至9月底,地方债累计净融资5.8万亿元,按全年7.2万亿元限额测算,四季度剩余约1.4万亿元,叠加5500亿元结存限额,预计地方债净融资约1.9万亿元;国债累计净融资4.6万亿元,按全年6.69万亿元限额测算,四季度剩余约2.09万亿元。二者合计,四季度政府债净融资约4万亿元,不仅远高于上年同期的2.3万亿元,也超过2024年四季度的3.9万亿元,成为近年政府债供给之最。2024年同期的政府债供给放量并未对债市造成显著冲击,在供给压力最为集中的11月,30年期国债收益率短暂上行8—10bp后便重回下行,显示彼时“资产荒”下的配置逻辑显著强于政府债供给压力。
转观今年,预计供给高峰对债市形成短期扰动,但难改趋势。供需面上,供给放量或带来阶段性上行压力,但影响有限,中短端对供给更敏感,收益率曲线或阶段性趋平;基本面上,财政资金投向“六张网”等重点项目建设等领域,有助于加快实物工作量形成、改善投资者预期,但在财政传导时滞下影响有限;资金面上,集中缴款阶段性抽离流动性,但央行调控精准有效,“宽货币+宽财政”协同下资金面约束有限。综合看,供给冲击大概率仅引发短期波动,而非利率中枢的趋势性上移,随着相关利空因素被市场逐步定价,债券的配置价值或更加凸显。
风险提示:未来政策不及预期;国内经济形势变化超预期;出口变动超预期。
注:本文为国联民生证券2026年10月9日研究报告《政策动态追踪系列:财政5500亿再加码:今年有何不同?》,分析师:陶川 SAC编号 S0590525110006、钟渝梅 SAC编号 S0590525110008、刘宏彦 SAC编号 S0590126070004
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。