加息预期再起,美股、黄金、A股谁先“脱敏”?

10月8日,消息面释放出美联储公布的9月会议纪要的信号,相关内容提到多数官员预计将在今年年底前再次加息,以遏制已连续五年多高于目标水平的通胀,不过并未透露具体何时会采取行动。消息一出,美股三大指数应声收跌,道指跌0.66%,标普500和纳指均跌0.22%。
美股:高估值成长股再挨一棒
美股的反应其实相当克制,毕竟美股市场已经适应了美联储加减息管理的节奏,但近期美股内部分化明显。道指跌幅最大,主要因为工业、金融等周期股对利率更敏感,更值得关注的是科技板块内部的分化——英伟达、高通等AI芯片龙头小幅回落,但存储芯片龙头美光逆势涨超4%,这说明资金并非无差别抛售科技股,而是在利率高企的环境下,更愿意留在有业绩支撑的细分方向里。
黄金:多空拉锯,短期承压但不改配置逻辑
纪要公布后黄金股全线大跌,伊格尔矿业、巴里克黄金等跌幅超3%。逻辑很直接:加息预期升温推高美元和美债实际收益率,持有黄金的机会成本上升,但机构观点也指出,金价的回调压力料将有限,市场已对2027年底前多次加息完成定价,进一步加息空间有限,金价回调仍可视为逢低买入机会,央行购金和实物需求的底部逻辑支撑依然存在。
A股:外部扰动非主导变量,避险板块有底气
中金公司明确指出,美联储货币政策并非决定中国市场走势的主导变量,国内基本面才是定价关键,外部紧缩预期对A股估值有一定压制,但国内四季度货币政策延续“适度宽松”基调,叠加中长期资金入市预期,流动性供给有望缓步改善,不过,需要做好心理准备的是“以我为主”的背后压力既然不在外部,那么A股自身能力的考验即压力。
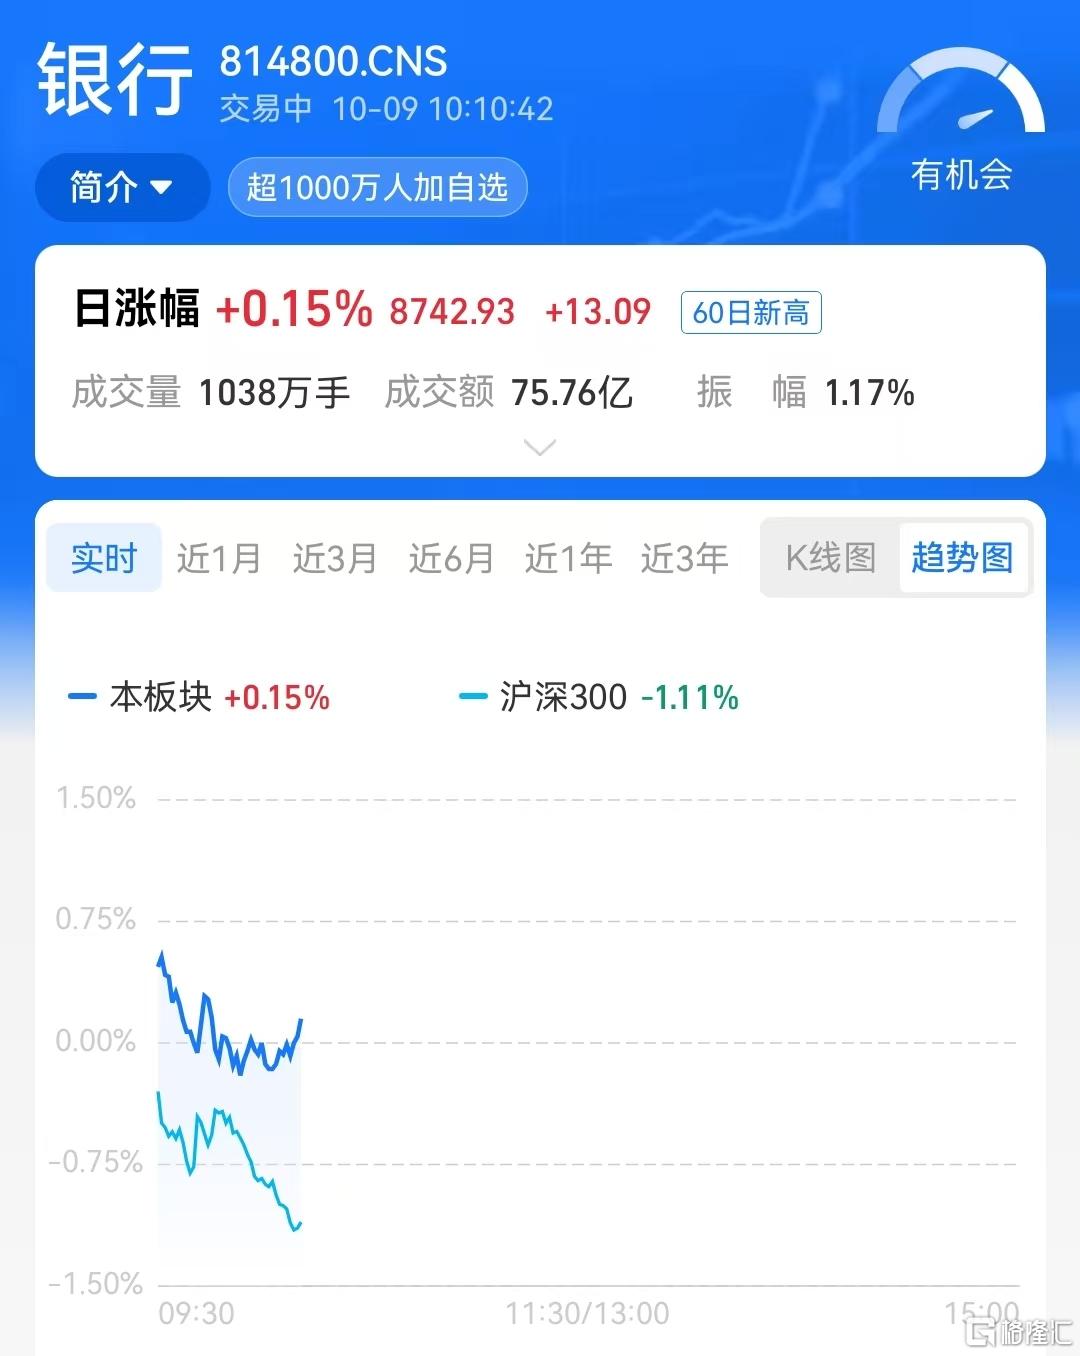
对于美联储的加减息不断的变化冲击,避险方向重点关注三条线。 一是以银行、保险、公用事业为代表的高股息红利资产,机构普遍将其视为组合中的防御底仓;二是医药板块,9月医药主题基金强势反弹领跑业绩,创新药对外授权交易活跃,板块正从“杀估值”转向“业绩与估值双修复”;三是煤炭板块,凭借高分红、现金流充沛及能源需求刚性,在加息引发全球风险偏好下行的背景下防御属性突出,再者冬季供暖需求周期性旺季来临,煤炭板块的热点也会升温。
最后想说,虽然有的人爱说“又来了”“没完了”,也从侧面反映出某种市场心理:即从“惊弓之鸟”到“见怪不怪”。 有一个变化值得注意——市场对美联储议息信号的反应正在明显钝化。五矿证券研报直言,此次会议纪要的鹰派信号对市场扰动有限,加息风险仍在但市场反应已经“脱敏”。
说白了,过去两年美联储反复“放鹰”,市场已经学会了提前定价、提前消化,从CME的数据来看,市场对10月加息的概率定价不足20%,对12月累计加息25个基点的概率约64%,这意味着大部分紧缩预期已经打进了资产价格里,真正落地时反而可能“利空出尽”,长期来看,市场的定价锚正在从“博弈美联储措辞”回归到“看经济基本面和企业盈利”,这才是更值得关注的变化。
SH 工商银行 SH 中国银行 SH A100ETF博时
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。