港股收评:恒科指跌2.89%!半导体、光通信集体承压,煤炭股走强


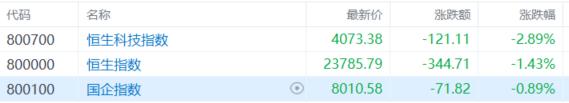
10月8日,港股三大指数齐跌,恒生科技指数大幅下跌2.89%,创2024年10月以来新低,恒生指数跌1.43%同样刷新近期调整新低,国企指数跌0.89%险守8000点。
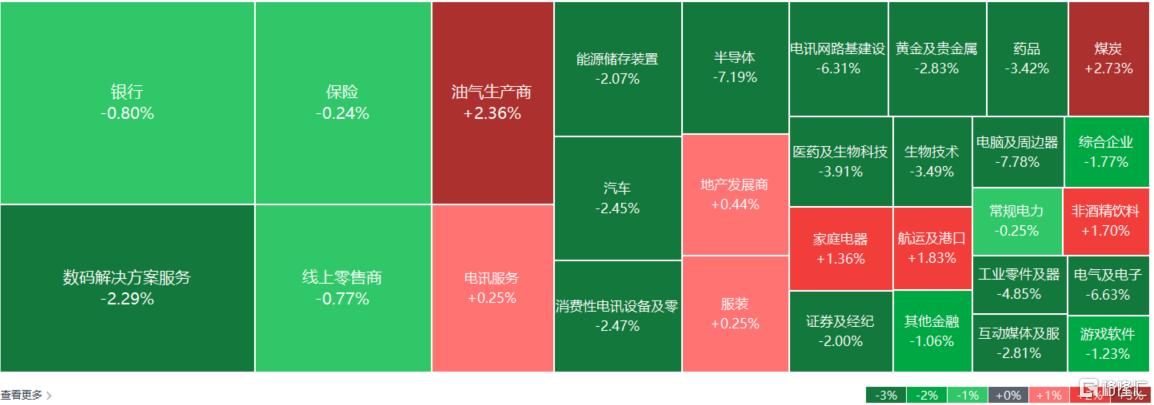
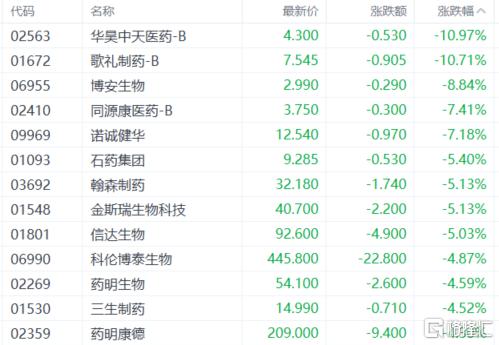
盘面上,大型科网股集体走低,快手跌近4%,百度跌超3%,腾讯控股跌超2%,小米、美团、网易、阿里巴巴跌超1%,京东微涨;三星电子业绩略逊市场预期,引发市场对芯片行业景气度的担忧,半导体板块集体重挫,华虹宏力跌超9%;光通信板块低迷,海光芯正跌超13%;创新药概念疲弱,歌礼制药跌超10%;PCB概念股、香港本地银行股、生物医药股、黄金股、汽车股、中资券商股集体弱势。
另一方面,尽管大盘承压,仍有板块逆势走强。煤炭股逆势走强,绿领控股涨超11%;家电股拉升,创维集团涨超6%;内房股集体走强,世茂集团涨超4%;石油股上涨,中海油田服务涨超5%;港口运输股、食品股、啤酒、茶饮股、电力股、内银股、餐饮股等上涨。
具体来看:
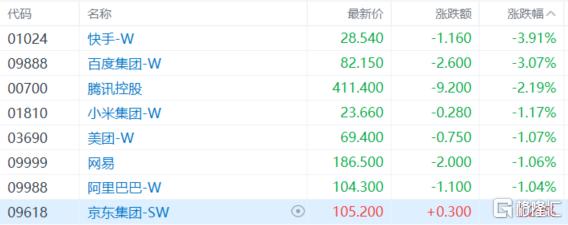
权重科技股集体走低,快手跌近4%,百度跌超3%,腾讯控股跌超2%,小米、美团、网易、阿里巴巴跌超1%,京东微涨。
半导体板块下挫,圣邦股份跌超12%,壁仞科技、长光辰芯、华虹宏力、晶合集成、君正股份、江波龙等跟跌。
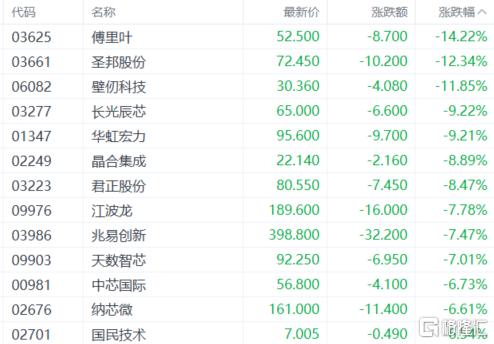
消息面上,三星电子公布的最新财报显示,第三季度销售额195万亿韩元,预估201.9万亿韩元;第三季度营业利润107.4万亿韩元,预估108.67万亿韩元,均低于预期。
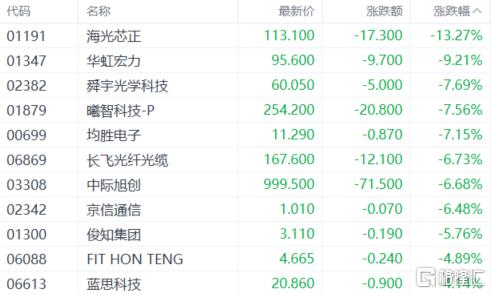
光通信板块低迷,海光芯正跌超13%,华虹宏力、舜宇光学科技、曦智科技、均胜电子、长飞光纤光缆、中际旭创等跟跌。
创新药概念疲弱,歌礼制药跌超10%,诺诚健华、石药集团、翰森制药、金斯瑞生物科技、信达生物、科伦博泰生物、药明生物、三生制药跟跌。
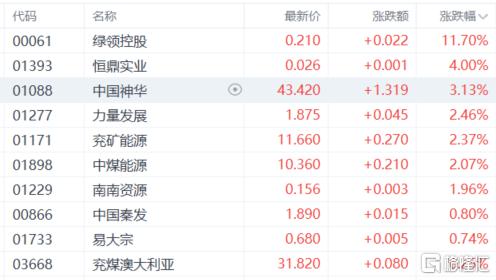
煤炭股逆势走强,绿领控股涨超11%,恒鼎实业、中国神华、力量发展、兖矿能源、中煤能源、南南资源、中国秦发等跟涨。
消息面上,国庆节后北方地区将逐步进入冬储补库阶段,阶段性集中采购有望带动需求回升,对煤价形成支撑。国泰海通证券指出,冬储需求释放节奏是四季度关注重点,煤价仍存在进一步上行空间。
另外,印度发电厂煤炭库存已接近五年来最低水平,相当于全国超过40%燃煤发电能力的电厂,煤炭储备仅够维持4天甚至更短,大范围停电风险陡增;同时,全球最大煤炭出口国印尼的月度出口量创下五年新低。海外供给收缩直接强化了国际煤价的支撑逻辑。
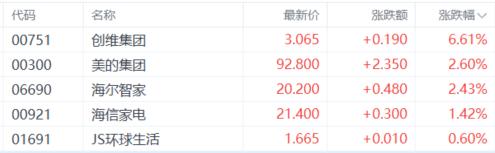
家电股拉升,创维集团涨超6%,美的集团、海尔智家、海信家电等跟涨。
消息面上,国庆假期家电以旧换新数据构成催化。商务部数据显示,10月1日至6日,家电以旧换新284.8万台,带动销售额123.4亿元。以旧换新政策在国庆假期的集中释放,为家电板块提供了短期的数据验证。
另外,房贷贴息政策落地为家电内需预期提供了支撑。9月29日三部门联合推出首套房贷款贴息政策,年化1%、单户上限100万元,5年财政总补贴达530亿元。招商证券指出,这一政策有助于缓解市场对国补退坡后内需持续承压的担忧,低线城市受益更为明显。
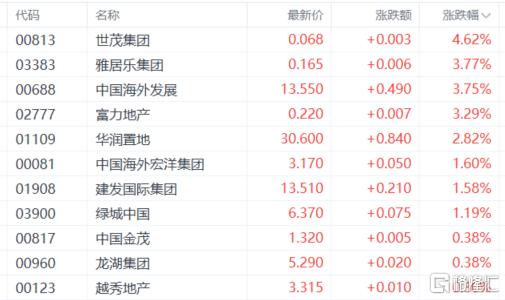
内房股集体走强,世茂集团涨超4%,中国海外发展、富力地产、华润置地、中国海外宏洋集团、建发国际集团等跟涨。
消息面上,国庆假期期间,多地楼市活跃度明显提升。作为全国楼市风向标之一的深圳,国庆假期新房与二手房市场也随着政策合力的释放发生变化。“在政策刺激下,9月二手房成交量已经明显高于8月。国庆假期期间的咨询量和成交量与以往相比也有所回暖。
这个国庆假期,苏州、郑州、武汉等多个城市新房、二手房市场也同步回暖,多地楼盘到访量、成交量实现同比、环比提升,刚需置业、家庭置换改善成为主要购房力量。
石油股上涨,中海油田服务涨超5%,中国石油化工股份、中国石油股份、中国海洋石油、延长石油国际等跟涨。
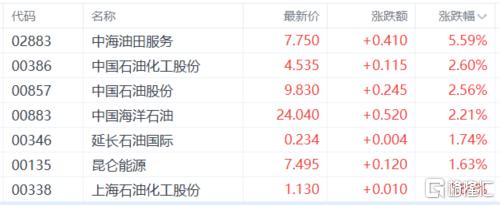
消息面上,布伦特原油10月8日盘中突破101美元/桶,日内涨幅约1.33%;WTI原油升至89.39美元/桶附近。蚬壳此前也预告,随着中东冲突持续引发油价剧烈波动,其第三季石油及天然气交易业务表现强劲,炼油利润率处于高位。
全球石油市场正承受伊朗战争带来的持续冲击。美国能源信息署(EIA)周二大幅上调今明两年油价预期,理由是全球库存加速下滑、柴油市场持续偏紧,霍尔木兹海峡油流受阻的影响远未消退。
港口运输股走强,秦港股份涨超4%,中远海控、中远海能、中远海发、东方海外国际、辽港股份等跟涨。
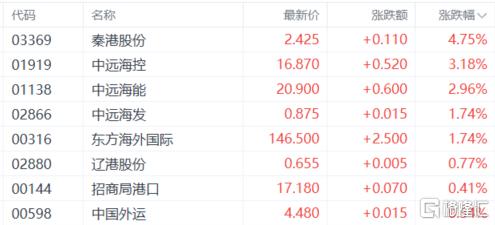
消息面上,Clarksons数据显示,第三季度VLCC平均收益达到277,995美元/天,进入10月初后部分航线收益已超过160万美元/天,市场整体收益水平一度超过60万美元/天。
摩根大通此前重申中远海能“增持”评级,认为运价从西非、美湾、阿曼至中国等多条航线出现反弹,表明新释放的运力被迅速吸收,霍尔木兹海峡的油轮遇袭风险仍将持续为运价提供风险溢价。
个股层面:
希音今日上涨近9%,盘中一度涨超10%至36.3港元,收盘报35.88港元,总市值1523.54亿港元。
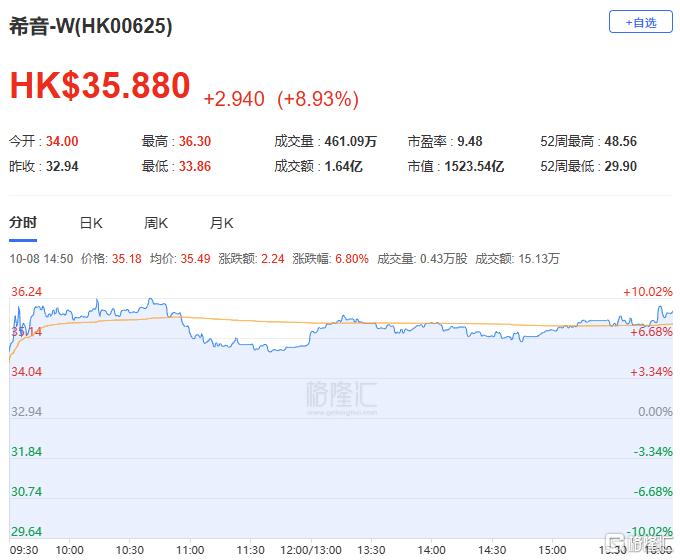
消息面上,高盛首予希音“买入”评级,目标价62港元,基于2027年预测市盈率18倍。高盛指出,该公司具备强劲现金结余、2027年潜在盈利复苏、市场份额上行空间及估值吸引,目前估值受压反映市场预期公司将持续烧钱,认为属过度悲观。高盛预期,该公司2027至2028年收入增长恢复至10%;预测未来两年经调整净利润将回升至19亿及23亿美元。2028年经调整净利率将恢复至4.6%。
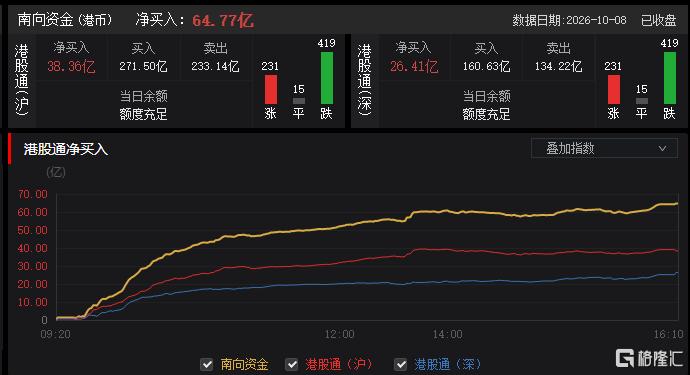
今日,南向资金净买入64.77亿港元,其中港股通(沪)净买入38.36亿港元,港股通(深)净买入26.41亿港元。
展望后市,浙商国际认为,基本面正在筑底企稳,但内需和融资需求仍有待进一步改善;政策面持续发力,为经济增长提供支撑;资金面:美国通胀低于预期叠加就业走弱,10月货币政策观望预期升温;情绪面:市场经历阶段性调整后风险偏好趋于谨慎,短期或继续维持震荡及结构性行情。
板块配置方面,看好行业景气度较高、具备产业趋势和政策催化的创新药、AI半导体等;同时关注盈利稳定、估值较低的国央企红利板块;在海外利率高位背景下,电讯、公用事业及部分高股息本地金融股仍具防御价值。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。