冲高回落上演大反转!石化板块全线爆发,接下来怎么走?

【盘面分析】
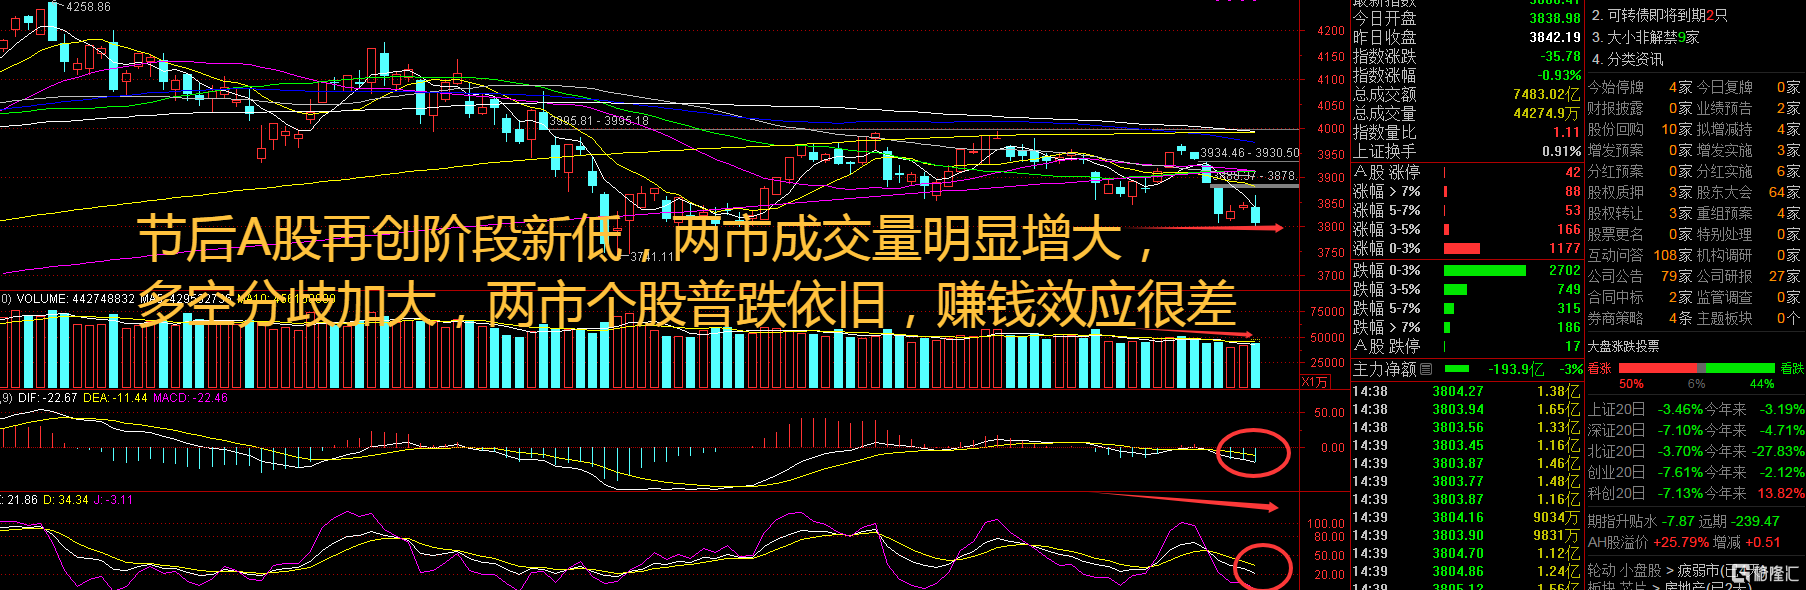
节中外盘集体大涨,美股再创历史新高,A股节后开盘中规中矩该怎么走还是怎么走,比起高开低走的盘面这样冲高回落还是要强一些的,科创50创出3个多月以来的新低走势,这也是意料之中的行情。4季度已经开始,但是常规的“金九银十”在今年恐怕不会出现,而且9月份整体来看属于是亏钱行情,三大指数9月份都是下跌的,这个位置依然要谨慎看多,毕竟今年就是熊市行情,再加上4季度美股还要加息一次,盘面分化将会更加严重。
骑牛看熊发现石油化工板块强势领涨两市,是国际油价暴涨、全球供需紧平衡、地缘风险持续发酵等等多重利好共振的结果,并非单一因素驱动,原油价格大幅拉升,夯实板块估值基础。此次油价上涨并非短期情绪波动,核心支撑来自权威机构预期上调。美国能源信息署(EIA)于近期大幅上调今明两年全球油价预期,核心依据是全球原油库存持续加速下滑、柴油等成品油市场供需持续偏紧,叠加霍尔木兹海峡原油运输受阻的影响持续存续,全球原油供给端缺口进一步扩大,为油价高位上行提供坚实支撑。油价上涨直接利好油气开采、原油贸易、炼化一体化全产业链企业,产品价格抬升带动行业盈利预期修复。
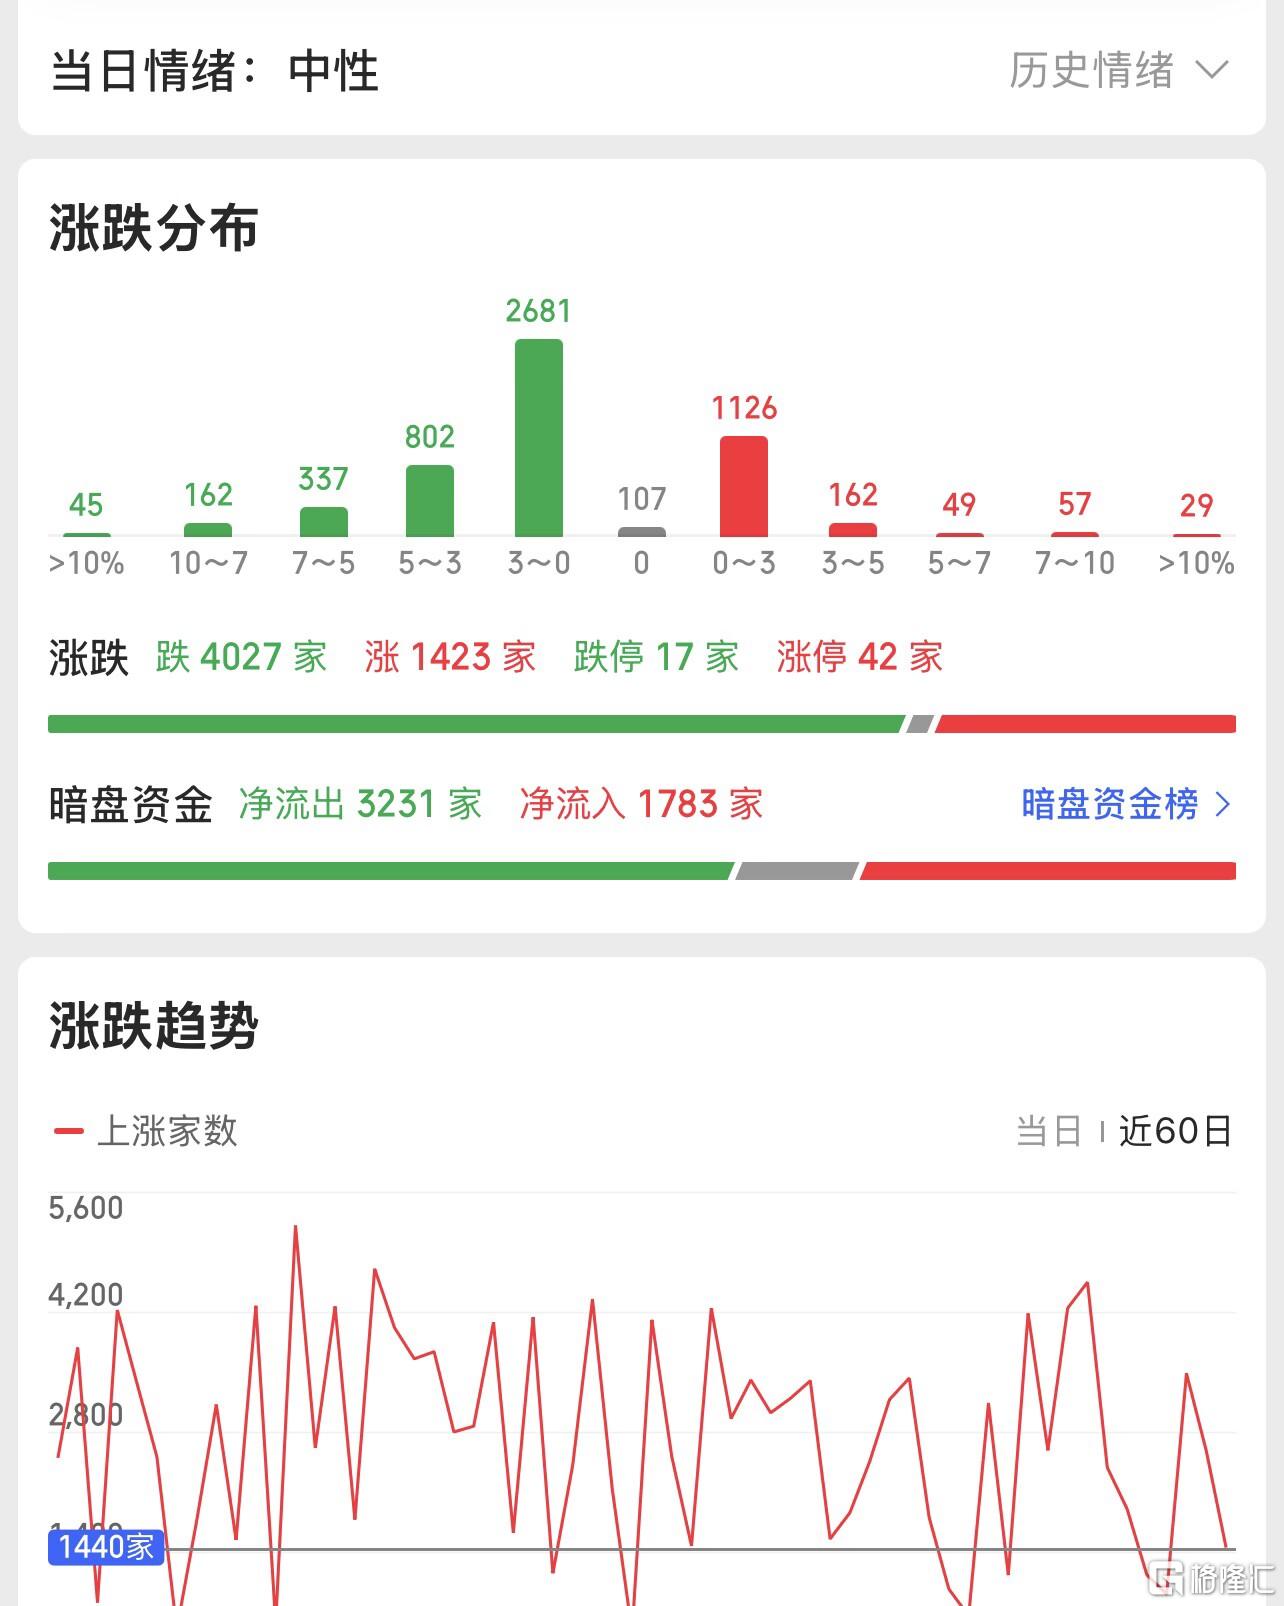
三大指数开盘涨跌不一,沪指低开0.08%,深成指高开0.07%,创业板指高开0.17%,两市开盘下跌个股千余只,题材板块方面航海装备、航运港口、航天装备等板块表现较强,生物制品、数字媒体、贵金属等板块表现较差。固态电池概念盘中持续走高,力王股份30cm涨停,金银河、紫竹高科等多股涨停,武汉蓝电涨超20%,纳科诺尔、灵鸽科技双双涨超10%,工信部等七部门联合印发的《新型电池产业发展“十五五”规划》,规划提出到2030年全固态电池初步实现规模化应用、长寿命锂电池循环寿命达1.5万次等目标,并持续开展锂电池标准体系建设、推进全固态电池与钠电池等重点领域标准研制。
PCB概念再度活跃,世名科技、东材科技等等多股涨停,同宇新材、呈和科技等多股涨超10%,建滔积层板本年度已发布多轮CCL涨价通知,南亚塑胶自9月起上调产品价格,涨价效应正向下游全面传导。国金证券研报表示,AI强劲需求带动PCB价量齐升,多家AI-PCB公司订单强劲、满产满销并大力扩产,而海外覆铜板厂商扩产缓慢,缺货涨价态势有望延续。航运板块震荡拉升,中远海能涨停,招商轮船、招商南油等多股涨超5%,Clarksons数据显示,第三季度VLCC平均收益达到277,995美元/天,进入10月初后部分航线收益已经超过160万美元/天,市场整体收益水平一度超过60万美元/天。
固态电池概念表现活跃,传艺科技涨停,金银河、上海洗霸等纷纷跟涨,工业和信息化部、国家发展改革委等七部门近日联合印发《新型电池产业发展“十五五”规划》。《规划》提出到2030年,我国新型电池产业规模实现稳步增长的目标。固态电池产业化拐点渐近,仅2026年上半年固态电池领域投资项目就超40个。MLCC概念震荡走强,康达新材涨停,裕兴股份、昀冢科技等纷纷跟涨,三星电机在提交的监管文件中披露,公司当天与一家全球大型企业签订AI服务器用多层陶瓷电容器(MLCC)供货合同,合同金额约2856.11亿韩元(约合2.10亿美元),合同期限为2027年1月1日至12月31日。
大盘:
创业板:
【大盘预判】
上证指数周四受到5日线压制未能突破上行,目前仍然是弱势调整格局,这里与其说是探底,更像是寻找新低再来看方向。国庆节期间宏观面呈现“美联储加息预期降温,国内稳增长政策升温”的格局,相对偏暖,但大部分基本面较好的资产都处在高位,不建议追涨。接下来注意上证指数能否在3800点之上稳住。
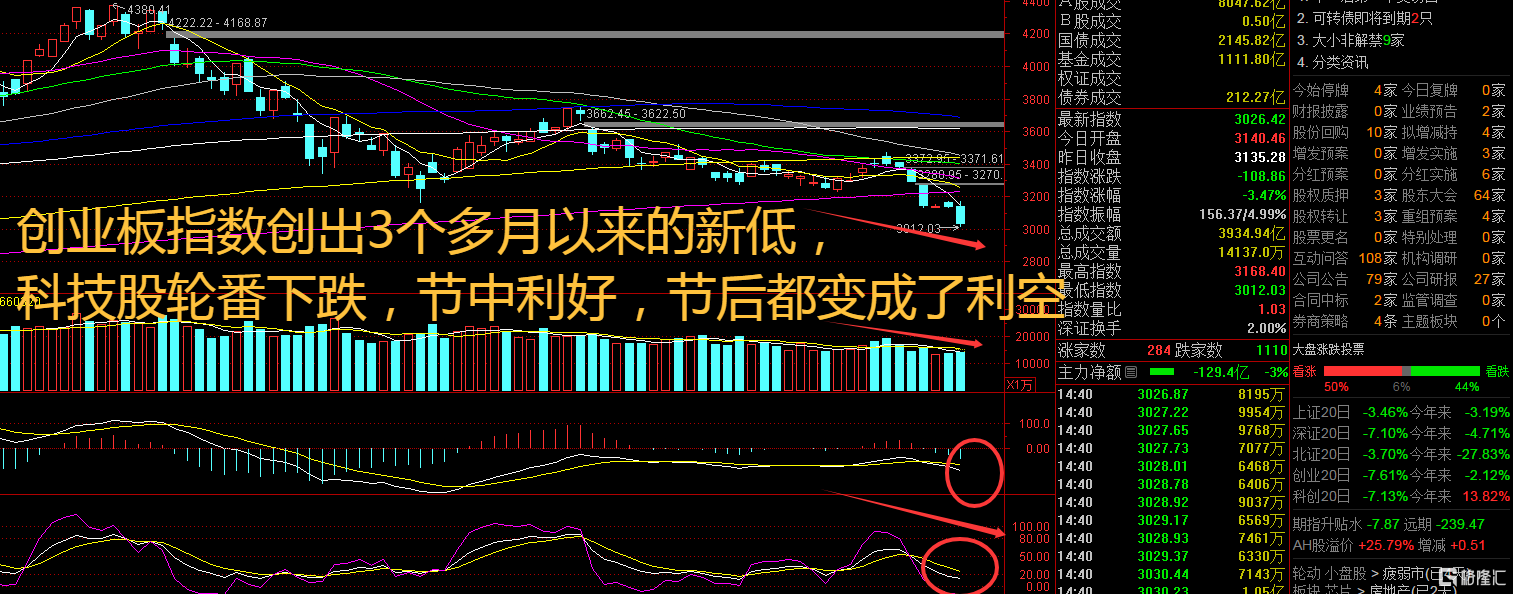
创业板指数周四创出3个多月以来的新低走势,指数离3000点越来越近了,科技股分化明显仍然是重灾区。三季度新成立基金513只,数量环比小幅增长,但募集份额明显收窄,发行向头部集中。今年前三季度,新成立基金超1380只,单只规模分化明显,被动指数产品数量最多。接下来注意创业板指数能否在3000点之上稳住。
【淘金计划】
临近国庆长假,仓位灵活的私募倾向于“持币过节”还是“持股过节”?私募排排网最新调查结果显示,近六成参与调查的私募倾向于在节前保持重仓或满仓(仓位大于80%),而倾向于轻仓或空仓(仓位小于40%)持币过节的私募占比不足8%。从投资组合结构来看,均衡配置成为不少私募的共识性选择。在他们看来,尽管近期市场波动加剧,但是已基本释放悲观预期,在企业基本面持续修复的背景下,节后结构性行情有望进一步演绎。
题材板块中的航运装备、油气开采、房产服务等概念是资金净流入的主要参与板块,生物制品、科创成长层、汽车芯片等概念是资金净流出相对较大的板块。骑牛看熊发现国际原油市场全线走高,直接打开石油化工板块上涨空间,成为最直接的行情催化剂。数据显示,10月8日布伦特原油盘中突破101美元/桶,WTI原油期货触及90美元/桶,国内原油期货主力合约涨幅扩大至6%,内外盘油价同步强势上涨,力度超市场预期。
中东地缘局势持续紧张,停火预期降温,对全球能源供应链的冲击从原油端进一步传导至成品油端,形成结构性紧缺行情,重塑石化行业供需格局。当前能源市场呈现明显结构性分化:原油运输通道已通过管道绕行、船对船转运逐步疏通,但成品油运输通道无替代方案,持续受限,导致全球成品油供应紧缺从潜在风险转化为现实压力。
为缓解供给危机,IEA协调G7国家推出大规模应急举措,计划4个月内释放至多1亿桶应急原油储备,且前20天集中投放柴油储备,侧面印证当前全球成品油、柴油供需缺口极大。地缘冲突同时导致中东本土石化装置运行受限,欧洲、东南亚、日韩等地化工企业因原料断供、成本飙升被迫降负减产,全球石化产品供给收缩,国内石化企业凭借稳定的原料供应和产能优势,有望抢占海外减量带来的市场份额,出口景气度持续提升。
石油化工行业已彻底走出此前亏损周期,盈利端实现确定性反转,为板块行情提供基本面支撑。前期数据显示,石油加工行业已同比扭亏为盈,累计实现利润总额422.1亿元,化工行业整体利润同比大幅增长56.6%,行业整体盈利能力显著修复。在高油价、化工品涨价、供给收缩的多重利好下,油气开采企业营收随油价上行持续增长,炼化企业则受益于成品油、基础化工品价差修复,毛利空间持续扩张。同时,国内石化产业链布局完善、供应链稳定性强,相较于海外企业具备极强的抗风险能力,在全球能源供应链波动中盈利确定性更高,进一步强化板块投资价值。
当日板块上涨叠加产业利好落地与细分赛道景气扩散,进一步放大行情强度。产业端,九江石化年产150万吨芳烃及炼油配套改造核心项目进度达80%,预计2027年上半年正式投产,该项目是区域石化产业高端化、智能化升级的核心工程,标志着国内石化产业结构持续优化,高端化工品产能稳步释放,打开行业长期成长空间。
同时,油运赛道超高景气度向外传导,利好石化板块整体情绪。当前全球油运运价创历史新高,Suezmax、Aframax等主流船型运价同步走强,核心源于国内炼厂加大伊拉克、卡塔尔原油采购力度、全球船舶周转紧张、货盘结构持续优化。油运高景气印证全球原油真实需求旺盛,叠加旺季临近,石化下游需求有望进一步回暖,形成“需求复苏-价格上涨-业绩预增”的正向循环。
在多重基本面利好共振下,资金大幅流入石油化工板块,成为当日两市核心领涨主线。当前市场整体情绪偏震荡,而石化板块具备业绩确定性强、估值低位、政策利好密集、供需格局向好的多重优势,成为资金避险兼进攻的优选赛道。机构持续看好石化板块景气延续,上调行业及龙头企业评级,叠加ETF资金持续净流入,推动板块指数持续走高,走出强势领涨行情。
本次石油化工板块领涨,是短期油价暴涨、中期供需紧平衡、长期产业升级+盈利反转的全方位利好共振。地缘风险锁定供给端韧性,高油价抬升行业盈利中枢,国内产业升级夯实成长逻辑,叠加资金集中加持,共同推动板块成为10月8日两市最强主线。
SH 上证150 SH 上证180 SH 上证180ETF华安 SH 上证180ETF华泰柏瑞 SH 上证100 SH 上证180ETF华夏 SH 上证180ETF天弘 SH 上证180ETF兴业 SH 上证180ETF易方达 SH 上证180ETF平安 SH 上证180ETF银华 SH 上证180ETF鹏华 SH 上证380 SH 上证380ETF南方 SH 上证180ETF南方
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。