寅家电子冲刺港股:估值两个月翻倍,但撑场的大客户正在消失


近期,上海智驾“小巨人”寅家电子递表港交所。
递表前两个月,它的估值从11亿冲到27.8亿。支撑这个数字的,是一个从智驾横跨机器人、低空经济三大赛道的故事。
但翻完招股书,这个故事的底色并不轻松:奇瑞贡献的收入占比从接近一半跌到几乎消失,座舱业务也从前五大客户里退出,客户总量几乎停滞。
两条腿都不稳,急着讲出的这个新故事,到底是一条真实的增长曲线,还是一张IPO入场券?
(1)智驾:量价齐升,但利润和大客户两头承压
寅家电子主营两块业务:智能驾驶和智能座舱。按2025年收入计,它在国内智驾及视觉安全解决方案供应商中排名第九。
先看它最拿得出手的智驾业务。
2026年上半年,智驾销量从去年同期的8.9万项冲到28.3万项,涨了218%;平均售价也从794元涨到890元。量价齐升,收入占比冲到74.9%。数据漂亮。
但毛利率却从去年同期的18.8%掉到15.2%,比座舱业务低了10个百分点以上。
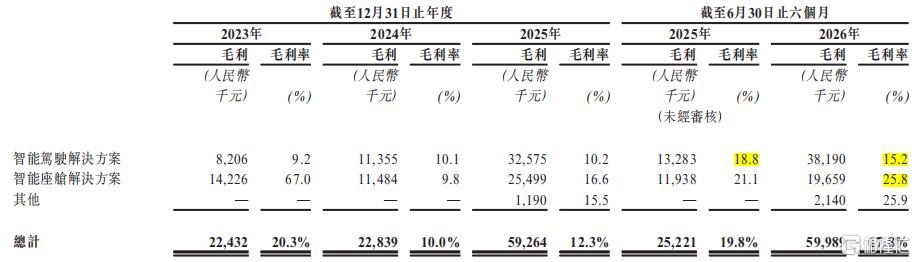
不同业务的毛利率,来源:招股书
智驾是营收主力,也是毛利率最低的业务。量价齐升是真的,利润没跟上也是真的。
智驾不赚钱,客户那边也不省心。
奇瑞的贡献度在断崖式下降。2023年,奇瑞贡献47.5%的收入;2025年跌出前五大客户;2026H1,收入占比只剩1.5%左右。
但与此同时,从奇瑞的采购在膨胀。招股书说,寅家电子参与奇瑞的集中芯片采购计划,是为了“以更优惠的价格采购芯片”。2025年采购360万,2026H1涨到840万,2027-2029年的采购上限直接拉到1500万/年。而同期奇瑞对寅家的销售上限,只有2000万/年。
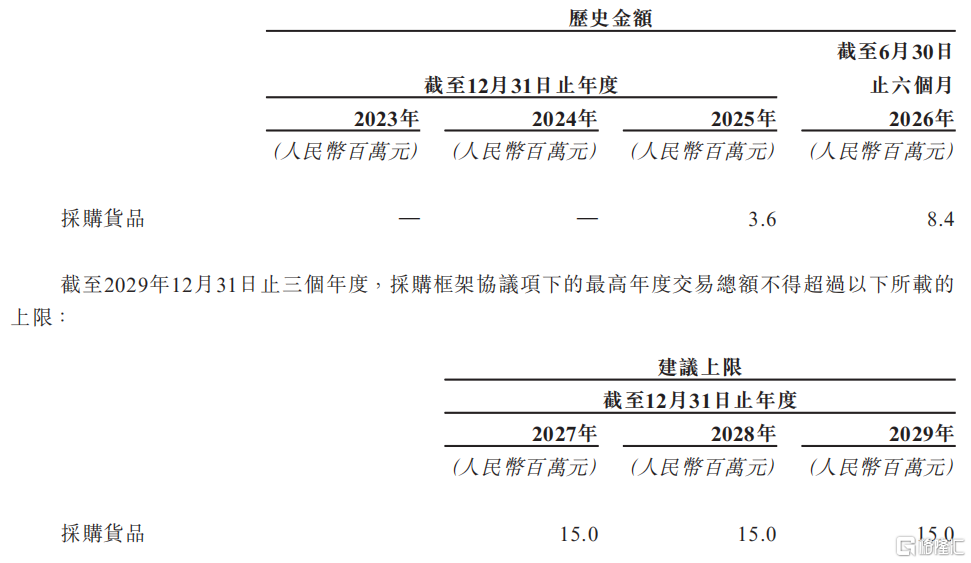
向奇瑞采购的历史交易额及后续采购上限,来源:招股书
算一笔账:2027-2029年,寅家电子每从奇瑞赚1块钱,就要向奇瑞买0.75块钱的芯片。
招股书说这个集中采购计划供应商“可选择参与”。但现实是:寅家对奇瑞的销售在缩,从奇瑞的采购在涨。这更像是一种补偿性安排——用采购换生存资格。
为什么?因为寅家能给的,奇瑞不缺;奇瑞最想要的,寅家给不了。
奇瑞最想要的是高阶智驾。这条路,奇瑞不是没想过自己走。2023年就成立了大卓智能,目标就是打造自己的高阶智驾能力,但后来奇瑞的自研策略从“自己从头做”变成了“与头部供应商深度绑定”。
绑定的对象是华为。2026年6月,奇瑞与引望智能签署深化战略合作,围绕L3、L4展开“深度捆绑”。信号很明确:高阶智驾这块最重的筹码,奇瑞压向了华为。
华为之外,奇瑞的供应商名单里还有博世、地平线、轻舟智航等一长串玩家。
寅家电子在这个名单里,不是唯一,也不是最优。它拿到的,是以环视摄像头为代表的中低阶感知产品。这个位置利润薄、可替代性强,奇瑞的“自研+多供应商”策略让它随时可能被换掉。
智驾的大客户在收缩,座舱那边,情况更直接。
(2)座舱:从前五大客户名单里消失了
先看一个事实:2024年和2025年,前五大客户里座舱还能占两个席位。到了2026H1,一个都没有了。
同期前五大客户全来自智驾,合计贡献1.84亿收入,占智驾总收入的73%。如果说智驾是“少数大客户撑大盘”,那座舱就是“一堆小客户凑零钱”。
这堆小客户,数量也几乎不涨了。2024年收购上海宇宙后,座舱客户从1个跳到37个,这是一次性并表效应。之后两年半,从37增加到41,净增4个。剔除并表带来的跳升,座舱在客户拓展上几乎没有进展。
销量也在停滞。2025年全年销量只增长4.7%,2026H1比去年同期还微降0.6%。
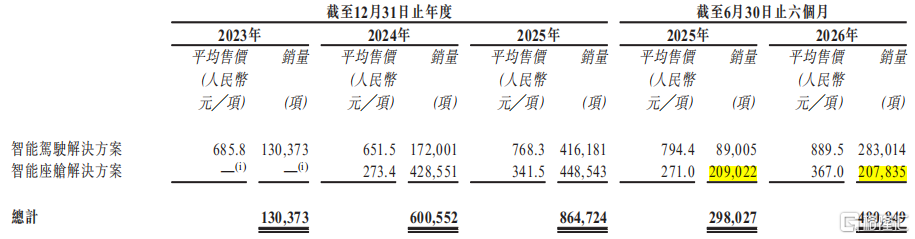
不同业务线的销量及平均售价,来源:招股书
但收入和毛利率还在涨。2026H1座舱收入增长34.7%,毛利率从去年同期的21.1%涨到25.8%。靠什么?招股书说得很清楚:一是升级版舱内产品销售增加,二是收购后整合供应链,原材料及零部件的采购价下降。前者是产品结构升级,后者是降本。
问题是,采购降本是一次性红利,供应链整合完了,继续降本的空间有限。提价在汽车行业又面临年降压力。这两条路都走不远。
说白了,座舱现在的策略更像是:不再追求客户量增长,而是在存量客户身上卖更贵的产品。这是防守型利润经营,而非扩张型增长策略。
募资用途也印证了这一点。开发视算一体模组、开发新一代域控制器以支持驾舱交互、设立柔性产线用于生产CMS模组——至少三条直接涉及座舱。但没有一条是以“扩大座舱客户基础”“提升座舱销量”“开发座舱独立新产品线”为目标的。
所以,公司没有放弃座舱,但也没有把座舱当作独立增长曲线来投资。对于收入占比已经降到2成左右的座舱业务来说,其在募资故事里的角色,更像是“平台技术复用对象”和“驾舱协同组件”,而不是“第二增长引擎”。
座舱撑不起增长,智驾又面临客户收缩和毛利率压力。寅家电子需要一个更大的故事。
(3)第三曲线:用最小的代价,讲一个更大的故事
寅家电子的核心思路,是把汽车上验证过的感知、控制等能力,复用到机器人、低空经济等汽车之外的场景——2025年11月推出低空经济解决方案,VT-Mow割草机器人也在开发中。
中短期看,这个策略有三个作用:摊薄研发成本、拓展额外收入、用高毛利业务的预期对冲低毛利业务的现实。
智驾毛利率只有15.2%,座舱靠提价和降本撑到25.8%。寅家电子说要扩大软件许可及SDK、无人机解决方案的销售,因为这些毛利率更高。而它们能做,正是因为技术平台可以复用:软件许可及SDK是把已验证的软件和算法模块打包成独立产品,无人机解决方案是把感知和定位能力迁移到低空场景。
同一套技术,换个场景,就是一条新的收入来源。未来,寅家电子还要用同一平台开发eVTOL等低空经济应用、农业机器人及其他通用机器人解决方案。
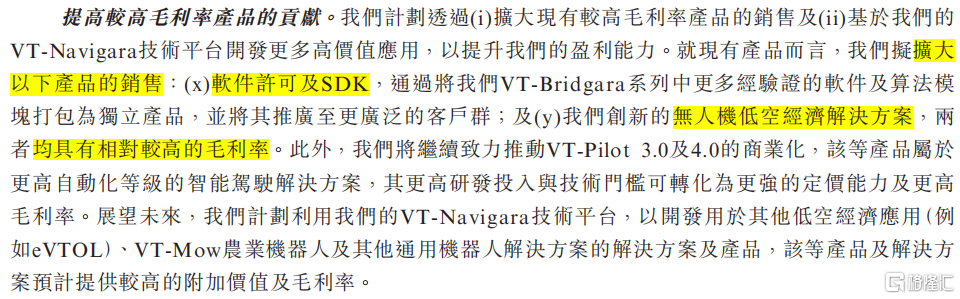
寅家电子提高毛利率的方式之一,来源:招股书
长期看,这个故事的核心驱动力是估值。如果只讲智驾,寅家电子是一家毛利率低、客户集中度高、面临年降压力的Tier 2,加上机器人、低空经济,就可以用三大赛道的叙事冲击更高估值。
它2026年4月C轮融资估值11亿,两个月后的Pre-IPO轮冲到27.8亿,背后大概率有这个因素。
但故事讲得再大,也要看进展。低空经济2026H1收入830万,占总收入2.5%。割草机器人2027年才推出。通用机器人还处于定点前验证阶段。故事很大,收入很小,远水不解近渴。寅家电子真正赚钱的,还是那个销量停滞、客户不增的座舱老本。
这条路,寅家电子不是唯一在走的。面对持续承压的整车制造端,不少智驾企业都在把能力往汽车之外延伸。
知行科技2025年5月收购了做机器人一体化关节的小工匠,用自己的车规级供应链帮它量产。佑驾创新则把感知和控制能力外溢到无人车和四轮足机器人,2025年无人车收入已达6500万。
但寅家电子在这条路上,是容错空间最小的一家。
知行科技和佑驾创新的新业务,都发生在上市之后。知行科技2025年亏损扩大到4.15亿,但它有上市平台,可以继续融资。佑驾创新上市以来已经三次配股,累计募资超过4.7亿港元。
寅家电子呢?它今年虽然融了2轮,但截止到2026年6月30日,账上现金及现金等价物只有8603万元,流动负债净额高达5.63亿元。
同行是用上市平台的融资能力养新业务,寅家电子是用IPO的“故事”换第三曲线的入场券。如果IPO失败,它连讲第三曲线故事的资格都没有。
这条从汽车延伸到低空经济、机器人的曲线,在逻辑上成立,在财务上却还没有起点。寅家电子现在最需要的,不是证明这个故事的想象力,而是证明自己能活到故事兑现的那一天。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。