长江电力:每年赚 300 亿,净利率为什么在降?
2026 年 9 月 30 日,长江电力披露《关于对参股公司增资的公告》,三峡集团在青海新成立能源投资公司、注册资本 10 亿元、长江电力出资 30%。10 月初 长江电力(600900) 登上热榜第二位,收盘价 28.54 元,PE-TTM 17.01 倍、PB 2.51 倍,处在近 5 年月度序列的高位。市场陆续传出江苏、广东电价上涨的消息,有人认为电力周期拐点将至。
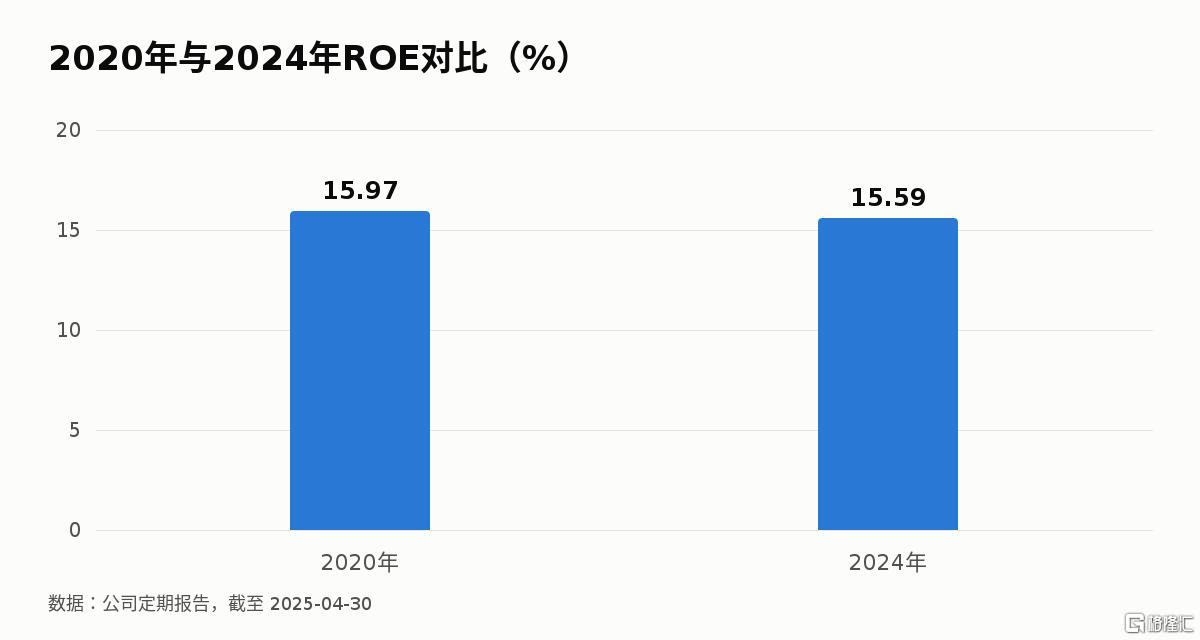
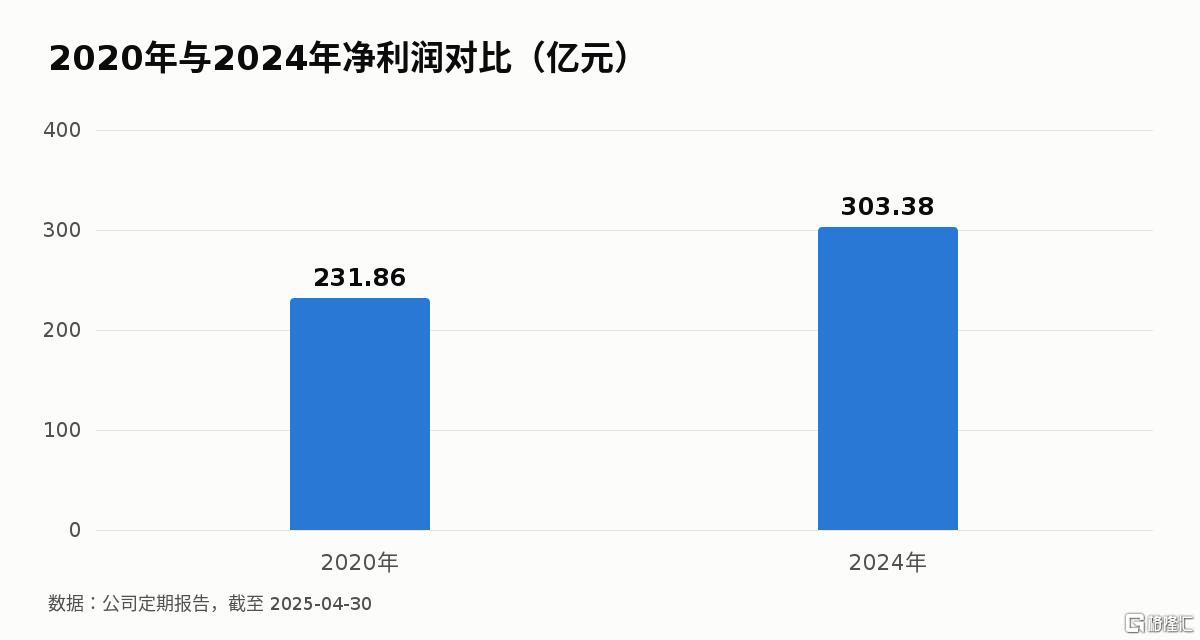
我先把这门生意的本质说清楚:长江电力就是三峡、葛洲坝、溪洛渡、向家坝四座水电站打包上市,靠卖电赚钱,华中与华东各占收入约四成。2024 年全年归母净利润 303.38 亿元、净利率 46.02%,这不是一家需要看季度拐点的公司——它是一门年复一年、每年稳定赚三百多亿的生意。但有一组数据让我停下来:2020 年归母净利润 231.86 亿元、2024 年 303.38 亿元,五年净利润涨了 30.8%,ROE 却从 15.97% 降到 15.59%。利润在涨、效率在降,这是我最想弄清楚的一点。
收入稳定增长,但净利率守不住那条线
2020 年营业收入 492.93 亿元、2024 年 659.14 亿元,年化增速 7.54%;归母净利润从 231.86 亿元涨到 303.38 亿元,年化增速 6.94%。这是水电站的典型特征:装机容量固定、折旧摊销固定、来水量决定发电量上限,增长空间来自上网电价与电量调度。
但净利率在下滑。我算了 2020 年与 2024 年毛利与净利润之间的缺口(期间费用加税金及附加):2020 年营业收入 492.93 亿元减去净利润 231.86 亿元,差额 261.07 亿元;2024 年营业收入 659.14 亿元减去净利润 303.38 亿元,差额 355.76 亿元。缺口扩大了 94.69 亿元——净利润增量 71.52 亿元、缺口增量 94.69 亿元,增量的 1.32 倍被费用与税金吃掉了。这不是管理层做错了什么,而是水电站这门生意的成熟期特征:收入端受电价与调度约束、增长天花板可见,成本端固定折旧占比高、降本空间有限,唯一能做的就是通过参股新能源项目把账上现金再投出去。
我判断接下来要盯的不是单季度利润拐点,而是每年派出去的现金(分红加新项目投资)能不能维持合理水平——这是检验一家成熟公司资本配置能力的最直接标尺。
现金流质量稳定,分红可预测但没有回购
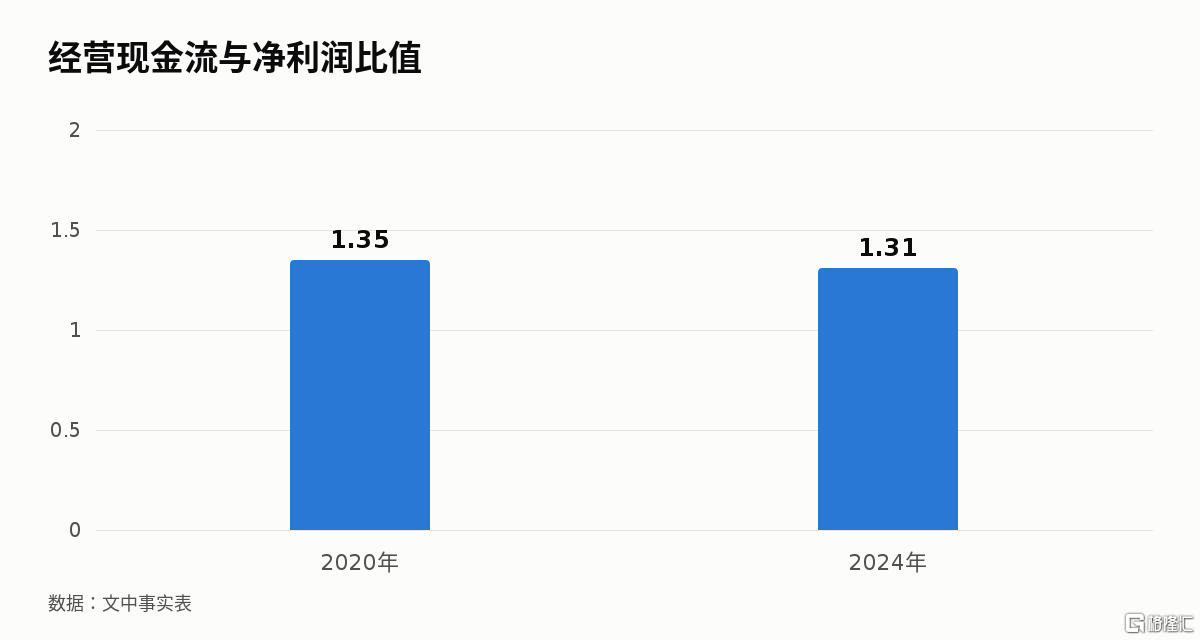
水电站最大的优势是现金流质量。2024 年经营现金流净额 397.24 亿元、归母净利润 303.38 亿元,比值 1.31 倍,这个覆盖率是行业常态:水电站的收入几乎全是现金收入(应收账款只占总资产 0.82%),折旧是非现金成本,所以经营现金流天然高于会计利润。
钱收上来之后怎么分配?2024 年半年度利润分配预案每 10 股派 2.553 元。但我没有看到任何回购公告——过去一年也没有回购相关披露。股价处在近年高位、PE-TTM 17.01 倍、PB 2.51 倍,管理层选择不回购、而是把钱投向青海新能源项目(9 月 30 日《关于对参股公司增资的公告》披露注册资本 10 亿元、长江电力出资约 3 亿元),这个选择隐含的假设是:新能源项目的预期回报率高于当前股价对应的股东回报率。
我对这个假设保持观察。长江电力 ROE 15.59%、净利率 46.02%,如果新项目的 ROE 能做到 12% 以上、并且五年内并表,这笔投资就是合理的;如果新项目 ROE 只有不到一成(行业中位数水平),那把钱拿去回购股票、给股东的回报会更高。公告只披露了注册资本与持股比例,没有披露项目回报预期,这是我接下来要跟踪的第一个变量。如果新项目回报低于预期,说明管理层在现金配置上出现了误判。
电价与来水量:短期看调度,长期看结构
市场最近炒作的逻辑是电价拐点。这对长江电力是正面信号——2024 年发电量 2665.53 亿千瓦时,按此基数计算,上网电价每提高 0.01 元/千瓦时对应全年增量约 26.66 亿元(假设电量不变)。但长江电力的电价不完全由市场化交易决定:三峡与葛洲坝的电价有政府核定成分,溪洛渡与向家坝参与市场化交易的比例更高。
更关键的变量是来水量。水电站的发电量上限由来水量决定,需求端在起来,但如果来水量低于历史均值、水电站发不满,增量需求会被火电与新能源瓜分。我的判断是:电价上涨对长江电力是锦上添花,来水量才是决定当年利润能不能超预期的那个变量。如果连续两年来水量低于历史均值 10% 以上、同时电价改革进度不及预期,净利润增速可能进一步放缓。
如果你是这门生意的长期所有者,最该盯住两个数字:每年的经营现金流能不能稳定在净利润的 1.3 倍左右(2020 年该比值 1.35、2024 年 1.31,五年保持稳定;如果跌破 1.2 倍说明应收账款在恶化或者有隐藏的资本开支);每年派出去的现金占净利润的比例能不能维持合理水平(过低说明现金在账上趴着、过高说明分红不可持续或者在用债务补分红)。这两个比例一旦变坏,说明要么生意本身在恶化、要么管理层在做蠢事。
接下来要观察的时间点:2027 年一季报(预计 2027 年 4 月底披露,看 2026 年四季度与 2027 年一季度的来水量与电价数据能不能兑现市场预期);青海能源投资公司的后续公告(如果披露项目回报预期或装机规划,可以反算这笔投资是否划算)。到时候怎么判断:如果一季报净利润增速明显放缓、同时经营现金流与净利润比值跌破 1.2,说明要么来水不及预期、要么应收账款在恶化,这是我会重新审视这门生意质量的信号。
@今日话题 长江电力(600900)
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。