耐克,丢了“大中华区”


文丨刘颖
出品丨大V商业
耐克的股价崩了成为了社交平台上热议的话题。
2021年至今,Nike的股价从163美元下跌到33美元左右,下跌幅度接近80%。当然,从2021年到现在,阿迪达斯以及中国的安踏等运动品牌企业股价都有所下滑,但耐克是其中跌得最狠的。
10月1日,耐克公布了2027财年第一季度的业绩后,盘前更是暴跌超过了10%。对于耐克的股价和业绩,还有更多令人惨淡的数据,比如年内股价下跌接近50%,大中华区业绩九连跌等等。
大家不禁要问,耐克到底怎么了?
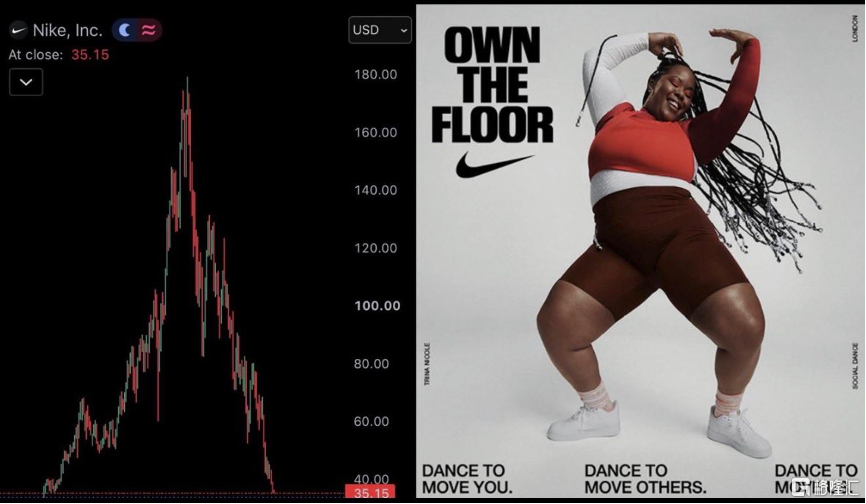
有网友将Nike的衰落归咎于2021年启动了一大批新代言人,尤其是“own the floor”系列代言,认为这是Nike审美和理念从崩塌的开始。
但是我们从财报数据、行业变化的角度来看,Nike的业绩核心离不开三个关键词,分别是中国市场、DTC、渠道变革。
下面我们详细展开来讲。
▌1、丢掉“大中华区”
大中华区是这次财报和业务调整的核心。
财报电话会上,耐克宣布将全球架构进行了调整,北美与拉丁美洲组成美洲市场,欧洲、中东及非洲保持现有架构,亚太与大中华区则组成新的亚太和大中华区。
简单来说,大中华区不再独立存在,而是并入了亚太地区。
大中华区被取消,预料之中,意料之外。
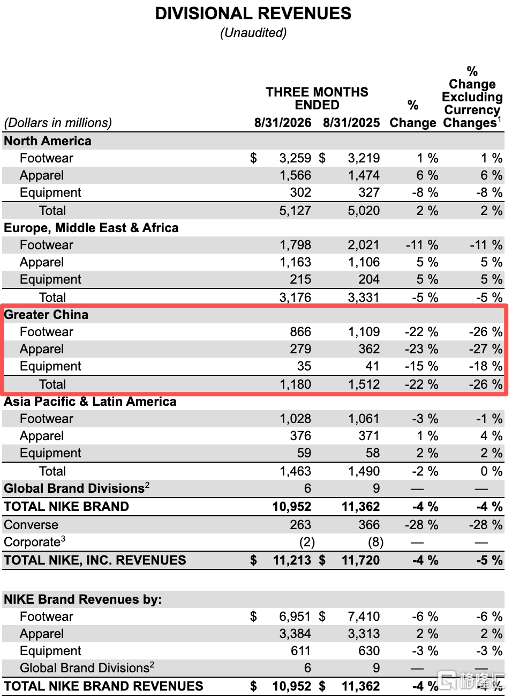
2027年财年一季度(截至到8月31日的三个月)大中华区的营收11.8亿美元,同比下滑22%;按固定汇率计算,跌幅进一步扩大至26%。
这是Nike表现最差的销售区域。我们前面也讲到了,这是大中华区连续第九个季度的下滑。
但不容忽视的是,大中华区曾经是耐克强劲的“增长引擎”。曾经的2021财年,Nike大中华区全年营收82.9亿美元,同比增长24%,是Nike全球最核心的增长引擎之一。
那一年,时任CEO的多纳霍还说过:Nike属于中国,为中国而生。
关于Nike裁撤掉大中华区,三个有意思的事情是,
第一,中国市场销售下滑在过去几年是多个全球性品牌遇到的问题。
并不是说中国市场消费力下降,而是中国市场的渠道和消费新趋势下,众多国际品牌出现“水土不服”,这种情况出现在零售门店、美妆产品等多个细分市场。
但是从美妆产品来看,近两年他们反而有所回升。
第二,从简单的财务数据来看,把大中华区和亚太合并,也能够从财务表现上降低销售下滑的同比数据。
粗略计算,大中华区和亚太合并后整体的下滑就只有12%。
第三,大中华区不再作为单独地区后,按照现在的划分来看,其位于上海的总部是否会调整到新加坡,也会是一个问题。
Nike同时还宣布推出了Pace重组计划。
这是一项多年期的企业营运模式转型计划,以2026年3月公布的成本重整为基础,内容包括推进全球供应链现代化、在印度设立新园区以提升企业能力、将组织重整为三大地理区域,以及进一步精简组织架构以降低成本。
其中就包括,大中华区和亚太合并为APGC,领导团队设在新加坡,部分原在比弗顿总部的区域支持岗位也将迁往当地。
Nike预计到2031财年Pace可累计节省约25亿美元。期内将产生约10亿美元的税前费用,主要为员工相关成本,其中约3亿美元预计在2027财年确认;此外,2026财年已确认约3亿美元的遣散费。
▌2、DTC的“失败”
我们按照pace重组计划的时间表来看,从2021年开始加速DTC到2031财年结束,这意味着从推动DTC到通过重组恢复,Nike要被整整拖累十年。
Nike的业绩和股价从2021年开始下滑,还有一个重要的原因,那就是DTC(Direct To Consumer,直接面对消费者的营销模式)。
国内市场对DTC熟悉来自于安踏的DTC模式,但这种模式最早是Nike在2017年开始尝试,并在2020年多纳霍(唐若修)担任CEO后开始加速推动。
DTC模式下,Nike更加注重自营渠道,将资源转向自营门店和数字渠道,目标是提高毛利率和掌握消费者数据。
但是这带来了两个问题,
第一是经销商铺货减少之后,Nike的产品在多个渠道不仅失去了销售,也失去了曝光。相反的是多个新兴品牌在占领耐克退出的这些渠道。
第二是经销商不再成为耐克产品销售的缓冲之后,一旦市场遇冷,耐克就会积攒大量的库存,只能通过折扣去消化。
耐克之后,多家运动品牌也开始尝试DTC模式,但是这些品牌较早地对DTC模式进行反思,比如像阿迪达斯。
耐克发现不对今后,自身也对DTC开始进行反思和推倒。
2024年多纳霍离职前反思,耐克过去多年来过度重视DTC,为了自己的商店和网站而排斥批发商的做法“太过分了”。
新CEO艾略特上任后,主要的动作也包括和渠道商修复关系,数据表现是,27财年一季度批发北美批发业务增长9%。
有意思的是,DTC战略的本意其实是获得更多的消费数据以及消费趋势。但是耐克近几年的问题,除了渠道管理不善,还有产品力缺乏。
但是耐克近几年在产品上少有创新。艾略特在财报电话会中提到,“部分老款、高销量的Sportswear鞋款终端动销低于预期”。
▌3、细分领域的挑战者们
Nike的问题,“到底在产品,还是在渠道”,依然存在争议。
今年7月,滔搏体育发布公告,中国内地的耐克产品线上平台销售将于2027年1月1日起全面终止。
作为耐克在中国地区最大的经销商,耐克此举和在北美推动DTC时远离经销商的动作非常类似。
法国巴黎银行的分析师Laurent Vasilescu指出,
Nike精简中国经销商的策略让人联想起北美市场的失败策略,她认为Nike的问题在于应该推出更多符合消费者需求的产品。
实际上,和中国市场类似,Nike也面临着多个细分领域新品的挑战。
2027财年一季度,Nike细分品类中Sportswear(生活方式)约占本季营收的一半以内,同比下降低双位数。而Performance(专业运动)本季增长高个位数,剔除大中华区的重置影响,增长为低双位数。
艾略特提到,过去低估了在生活方式品类中细分的市场空间。“应该拆成面向不同消费者的细分板块”。
这也反映了新的运动趋势下耐克的动作缓慢。
我们从中国市场来看,过去几年的时间里运动服饰在从大众运动向专业运动转变,比如鞋类产品中,表现出色的是跑鞋,这也是昂跑、亚瑟士,以及中国品牌特步这几年的新增长点。
再有比如,lululemon为代表的瑜伽类产品成为女性消费者的喜爱品类,安踏也收购了一家中国女性瑜伽服品牌。
冲锋衣则是户外运动的代表,中国众多的运动品牌加入到冲锋衣的竞争中,亚玛芬的始祖鸟、猛犸象、凯乐石等等,还有新品牌伯希和也快速成长。
去年以来,我们还发现中国市场的网球市场在崛起,这也是Nike相对并没有优势的细分品类。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。