大金重工:船队建成了,成本优势何时兑现
9月29日,大金重工的第三艘KING系列远洋运输船完工交付。10月2日,公司股价收涨7.83%、成交额42亿元,登上东财人气榜第2位。
这是一个典型的"主业+运力"双押注故事:靠风电塔筒和海工管桩赚钱,再用自有船队降低物流成本。但我最关心的不是船队建成这件事本身,而是这三艘船能把多少成本优势转化成利润、以及2026年上半年增速骤降背后藏着什么。
毛利率爬了两年,但收入端失速了
先看五年主线。2021到2023年,大金重工的营业收入从21亿元出头涨到26亿元,净利润在1亿元上下波动,毛利率稳定在13%出头——典型的制造业微笑,量起来了、利润不动。
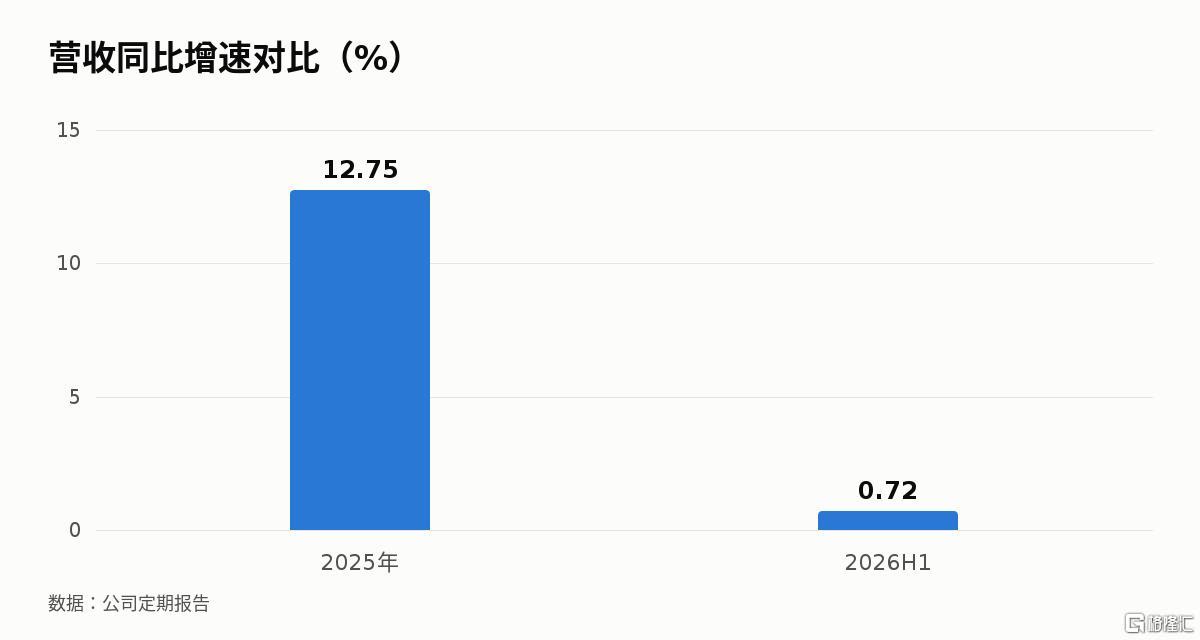
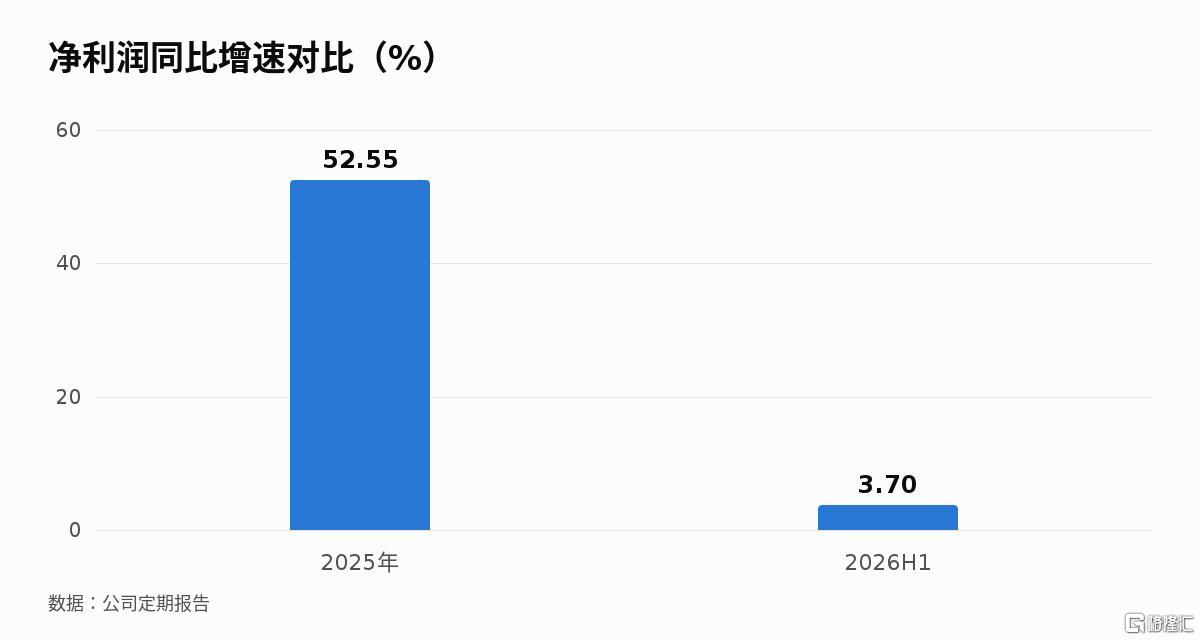
转折发生在2024年:营收跳到29.35亿元、同比增长一成多,净利润1.57亿元、增长四成,毛利率14.32%。到2025年这条线继续:营收33.09亿元、增长12.75%,净利润2.39亿元、增长52.55%,毛利率16.46%、比2024年高出2.14个百分点。加权ROE从2024年的6.71%跳到2025年的9.34%。
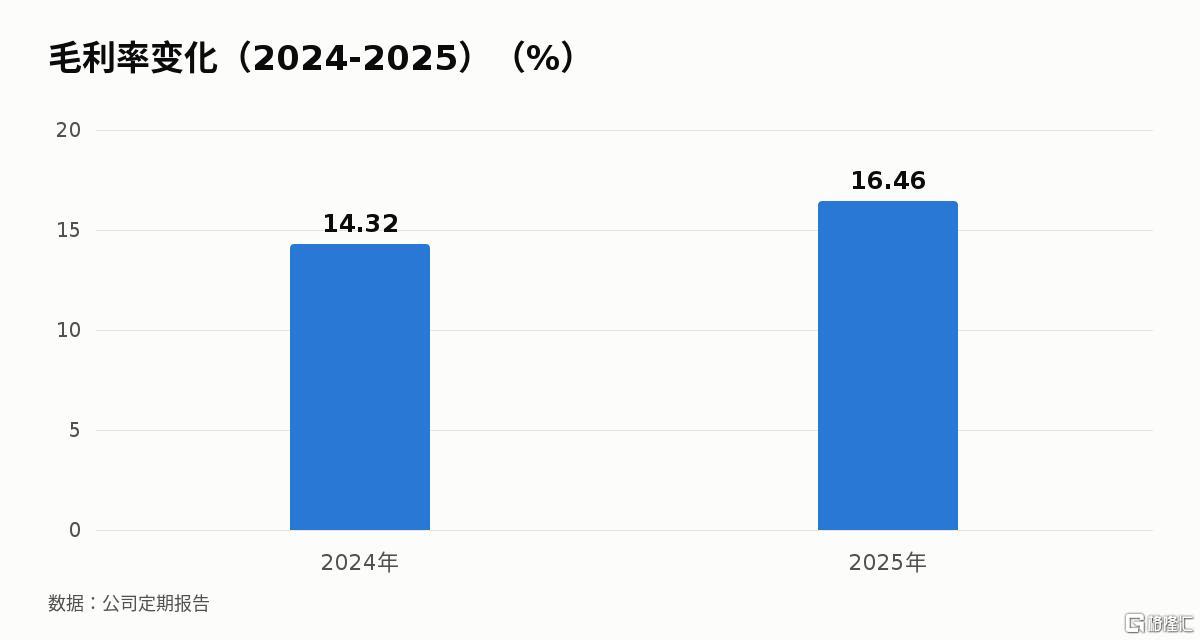
这两年发生了什么?公司没有披露主营构成的细分数据,但从行业背景看,2024年相关部门提出海上风电装机目标,风电塔筒和海工管桩的需求确实在起来。毛利率提升可能来自两个方向:一是产品结构优化(海工管桩的单位价值高于陆上塔筒),二是规模效应摊薄固定成本。
但2026年上半年数据让人踩刹车:营收15.47亿元、同比增长0.72%,净利润1.12亿元、同比增长3.70%。增速从两位数直接降到个位数,而且是在去年高基数已经抬高起跑线的情况下。
自有船队:省下的成本有多少能变成利润
大金重工的风电塔筒和海工管桩都是大件重货,陆上运输受限、必须走海运或者内河。9月29日交付的这艘船是KING系列第三艘,加上此前两艘,公司宣称"整装成型船队全线建成"。9月24日又成立了两家航运租赁公司,配套动作已经做全。
这个逻辑的吸引力在于:如果自有船队能把此前支付给第三方船东的运费省下来,那这笔钱就直接变成毛利。但问题是省下的是成本、不是收入,能转化多少要看两个前提:
第一,船队的运力利用率。三艘船的年运力能覆盖公司多少货量?如果公司自己的货不足以填满船舱,剩余运力要么闲置、要么对外承运——前者是沉没成本,后者又要关注运价水平。
第二,折旧与财务成本。造船是重资产投入,这三艘船的折旧会体现在未来10到20年的利润表里;如果有融资,利息也是刚性支出。
从2025年报看,公司经营现金流净额3.32亿元、归母净利润2.39亿元,现金流对净利润的覆盖倍数接近1.4——说明利润质量还可以,但这个数字里还没有完整反映船队投产后的折旧压力。2026年上半年增速骤降,可能就是这部分成本开始显现的信号。
应收账款:压着多少现金
2025年末,大金重工的应收账款账面价值16.02亿元,占当年营业收入的近一半。到2026年6月末,应收账款涨到18.36亿元,较年初增长14.61%。
风电和海工项目的回款周期长是行业共性——客户多是国企或央企背景的开发商,账期长但坏账风险相对可控。这意味着公司要靠自有资金或者银行授信维持生产。
如果收入继续增长、应收账款同步膨胀,那公司要么提高负债率借钱、要么压缩资本开支。2025年资产负债率59.79%,比2024年的62.08%低了两个多百分点,说明公司在主动降杠杆;但2026年上半年应收又涨了一成多,如果下半年收入起不来,这个缺口就要靠外部融资补。
唯一的好消息是:公司近12个月没有股权质押、没有诉讼仲裁、没有股东减持,2025年年报拿到了标准无保留意见。基本面的风险敞口暂时可控。
当前估值包含了什么预期
10月2日收盘价在近期处于相对高位。如果你把这门生意当作长期持有的资产,最该盯住的两个变量是:一是船队投产后单位成本的实际下降幅度,二是2026年下半年收入能否重回两位数增速。前者决定毛利率能不能守住16%以上,后者决定当前市场预期会不会落空。
接下来看什么
按季报披露惯例通常在10月底前会有2026年三季报。到时候要看三个数字:
第一,单季度营收增速。如果Q3单季还是个位数、甚至转负,那2026年全年大概率要交一份平淡的答卷。
第二,毛利率。如果Q3毛利率能保持在16%附近或者更高,说明船队的成本优势开始兑现;如果掉回14%以下,那"自有运力降成本"这个故事就要打折扣。
第三,应收账款/营收比。如果这个比例继续上升,说明回款压力在变大;如果开始下降,说明公司的议价能力或者客户结构在改善。
我的判断是:大金重工做的是一门有护城河但不性感的生意——风电塔筒和海工管桩的技术门槛不算高,但大件重货的制造、运输、安装需要重资产投入和长期客户关系,新进入者很难短期内复制。船队建成是这个护城河的加固动作,但它改变的是成本结构、不是收入天花板。只要下游装机目标还在、客户还在,这门生意就不会垮;但要让利润再上一个台阶,得看下游需求能不能从"目标"变成"订单"。
如果2030年装机目标兑现,大金重工的收入和利润还有空间;如果中途政策摇摆、或者行业出现产能过剩,那当前市场预期就是在给不确定性定价。
@今日话题 大金重工(002487)
关于本文
本文基于公开数据与逻辑推演,所有判断均为作者个人观点,存在推理前提不成立的可能。文中数据来源于东方财富、巨潮资讯等公开渠道,数据截止2026年10月2日。
本文由AI辅助生成。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。