红K先生:日韩科技股显著背离,A股硬核科技为何锚定 SK 海力士?

近期全球半导体市场出现极具反差的行情:日经 225 在半导体高价权重股带动下周线强势上行,东京电子、爱德万测试等设备测试标的大幅冲高;而韩国市场 SK 海力士周线跌幅超 4%,三星电子同步承压。同属半导体赛道,日韩科技股走出完全相反的行情,更值得关注的现象是:A 股大量硬核科技标的并未跟随日本设备主线,反而锚定韩国存储龙头,随 SK 海力士的波动同步承压。背后并非简单的情绪联动,而是产业链位置、盈利逻辑、资金定价体系的根本性差异。
一、日韩科技股背离:赛道本质不同,并非 AI 半导体同涨同跌
很多投资者习惯将日韩科技股归为同一 AI 半导体板块,但二者分属产业链完全不同的环节,盈利驱动逻辑天然割裂。
日本本轮领涨的核心标的:东京电子、爱德万测试、铠侠,属于半导体上游设备、测试、材料卖铲人。它们的客户覆盖全球各大晶圆厂、存储厂,收入来源于全球半导体资本开支周期。无论哪家大厂扩产 HBM、新建晶圆产线,都需要采购设备与测试仪器。这条主线交易的是全球算力资本开支的确定性。即便存储芯片价格出现波动,设备厂商在手订单的兑现周期更长,业绩稳定性更强。叠加日本自身宏观红利:日元偏弱增厚跨国企业海外利润、东交所 PBR 改革推动上市公司持续回购、日本央行采取鸽派渐进加息,市场定价日本摆脱长期通缩,多重底层利好托底日股科技龙头。
韩国市场承压的核心标的 SK 海力士、三星电子,属于存储芯片产品制造商,主营 HBM、DRAM、NAND 存储芯片。存储属于典型强周期品种,企业盈利高度绑定芯片报价、供需格局。近期市场开始重新定价远期供给:SK 海力士与三星持续加码 HBM 扩产,资金担忧未来供给放量会侵蚀 HBM 超额利润,涨价预期斜率放缓。同时韩元走强,直接压缩韩国存储企业海外美元营收;韩国央行仍处于抗通胀周期,宏观环境和日本 “通缩修复” 叙事完全相反。并且韩股半导体仓位极度拥挤,三星 + SK 海力士合计占 KOSPI 权重接近 40%,大量散户杠杆资金集中在板块,一旦预期松动,极易出现集中减仓、快速杀估值。
一句话概括:日本科技股赚 “建厂的钱”,韩国存储股赚 “卖芯片的钱”。资本开支上行利好设备,但存储端要持续面对供需博弈,两者周期本就可以背离。
二、A 股硬核科技,为何锚定 SK 海力士,而非日本设备主线?
这是市场最容易产生困惑的地方:同样是半导体,A 股资金没有跟随东京电子、爱德万测试的强势行情,反而跟着韩国存储龙头波动,根源在于业务结构、对标标的缺失、资金交易习惯三重约束。
1. A 股大量硬核科技标的,业务深度绑定存储周期
A 股半导体板块里,存储封测、存储模组、存储配套材料等标的,客户体系和产业链位置贴近韩国存储大厂。不少企业为三星、SK 海力士提供配套服务,业绩直接受 DRAM、NAND、HBM 价格周期影响。对这部分企业而言,SK 海力士的资本开支计划、HBM 报价指引、扩产减产决策,就是基本面最核心的先行指标。当 SK 海力士远期盈利预期下调,资金会直接下调 A 股存储配套链的盈利预期,形成联动下跌。
反观日本设备赛道,A 股虽然有半导体设备、材料国产替代标的,但普遍存在全球市场份额偏低、收入高度依赖国内晶圆厂资本开支的特点。缺少能够对标东京电子、爱德万测试,面向全球晶圆厂供货、业绩持续兑现的龙头公司。没有核心标的承载 “全球半导体资本开支” 这条主线,资金自然很难在 A 股复刻日本设备股行情。
板块内部分化客观存在:并非所有 A 股科技股都绑定韩国存储。存储封测、存储模组强绑定 SK 海力士;国内刻蚀、沉积设备等标的理论上更贴近日本设备逻辑,但受制于本土产线资本开支节奏,弹性偏弱;AI 算力芯片、光模块、服务器板块,则更多跟随英伟达海外算力资本开支,和存储周期相关性较低。
2. 外资与国内资金,长期形成存储周期的交易锚
外资在定价 A 股半导体标的时,习惯于将国内存储配套企业视作HBM/DRAM 周期贝塔品种,观察韩股存储龙头的股价、财报指引,作为板块判断基准。国内交易者也形成长期路径依赖,盘前参考 SK 海力士、三星电子走势,作为半导体板块情绪参考。这种长期形成的比价习惯,放大了 A 股存储链与韩国存储股的联动效应。
而日本设备主线,属于全球资本开支逻辑,国内投资者对东京电子、爱德万测试的订单、全球客户结构熟悉度更低,很难形成统一的交易共识。
3. 估值底层保护垫差距显著
日股本轮牛市有多重长期基本面托底:企业持续大额回购、日元贬值增厚海外利润、通缩结束带来企业盈利中枢抬升。A 股半导体更多交易国产替代预期,业绩兑现稳定性偏弱,估值波动更大。一旦海外存储周期预期转弱,缺少稳定现金流与回购等缓冲,板块更容易杀估值。
三、行情后续观察要点
这种日韩科技背离的行情不是永久状态。如果后续全球晶圆厂资本开支持续验证,但存储大厂持续扩产压制芯片价格,理论上会出现分化:日股设备继续走强,韩国存储承压;A 股存储链继续承压,但国产设备、材料板块存在走出独立行情的机会。但这个行情切换有一个硬性前提:国内设备企业订单持续在财报兑现,资金愿意从 “存储周期博弈” 切换到 “全球设备资本开支 + 国产替代” 主线,从目前来看,切换难度较大。
总之,假期里,大家需要密切关注SK海力士走势,这个不起,节后A股硬核科技很难企稳,科技股不企稳,就代表全市场不会有指数行情。当下不要想着靠传统行业带起市场,我的观点明确:年内双创如果不过高,那么主板指数很难过5月14日的4258高点。昨天喝酒吃药大涨,就连银行指数都大涨1.46%,但大盘指数只涨了0.31%,昨天这些传统行业涨幅如果放在2019-2021那波茅指数炒作行情中,那么昨天大盘指数至少会大涨超2%,但现在时代不同了,硬核科技掌控了全市场60%以上的成交份额,这种情况下,没有双创(硬核科技)的企稳,何谈A股指数企稳行情。
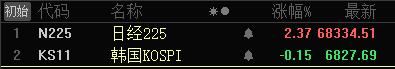
韩股市场此时此刻小跌0.15%,能否反转上涨,完全看SK海力士走势,KOSPI成分股,目前470家上涨,下跌388家,涨多跌少,但指数是跌的,核心原因就是SK没有翻红。
【风险警示】
部分观点来自AI,股市预测是高风险事件,华尔街百年历史有个规律,任何预测都不会连续对三次,所以当一个预测一直正确的时候,那么后面预测错误概率会急剧加大。百年华尔街股评准确率只有47%,接近抛硬币!所以希望投资者理性面对股评!
上述内容不是投资建议,只是记录投资心得与感悟! 不涉及任何荐股与收费!所提供的示例仅用于演示和教育用途,并非用于购买、出售或持有任何特定证券或使用任何特定策略的推荐或招揽。
所有投资涉及风险,包括可能的本金亏损。在交易前,客户必须考虑所有相关的风险因素,包括个人的财务状况和目标。
股市是波动的,价格可能由于发行机制、地缘政治、监管、市场或经济因素而大幅下跌。过去的表现不预示未来的结果。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。