中国创新药:全球坐二望一,核心优势已显现


近月来,创新药与人工智能和机器人一道,被官方归纳为驱动外贸的“新新三样”。这轮崛起背后,是中国创新药产业优势的体现。
总体来看,中国创新药已经解决了“能不能批量做出新药”的问题,下一阶段核心任务是提高源头创新比重、打造全球商业化能力,从管线数量优势转向全球品牌与市场价值优势。
源头创新仍在追赶,核心优势已经显现
经过十余年药政改革、资本投入与技术积累,中国创新药产业已完成从仿制药、快速跟随到规模化自主研发的跨越,在研管线数量登顶全球。
截至 2025 年底,国内在研创新药 4751 个,占全球总量 33.7%,管线数量超越美国;但衡量源头创新的全球首创新药(FIC)管线占比约 24%,居世界第二,仍低于美国的 43%。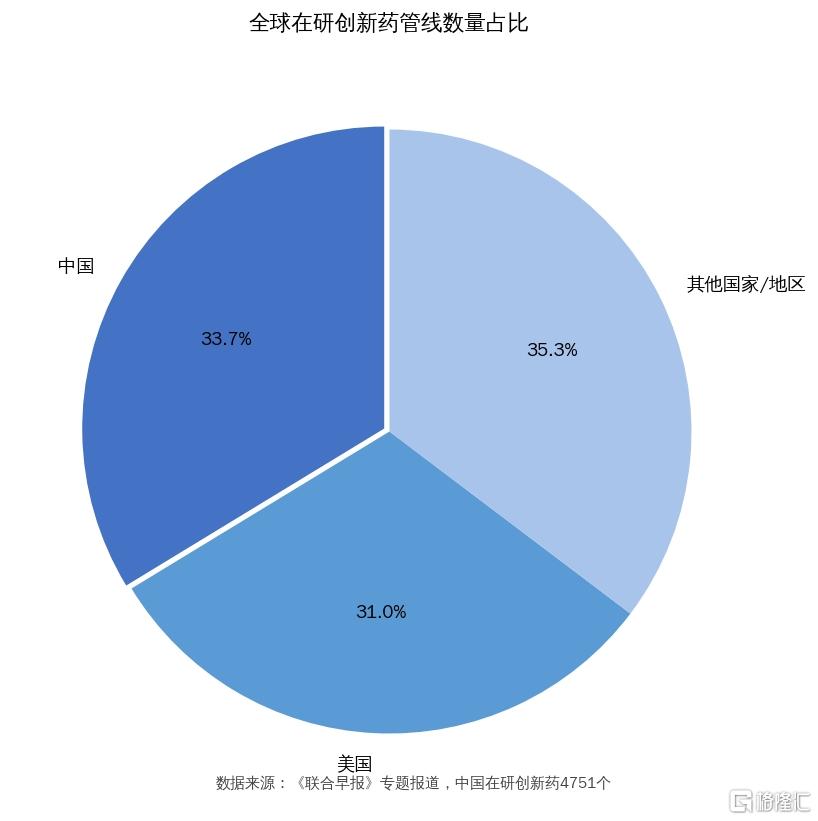
国内创新药产业集群集中于上海、北京、江苏苏州工业园区、广东,形成覆盖 CRO、研发、生产、商业化的完整产业链。
依托庞大患者基数,国内 I 期临床试验平均比美国快约 50%,肿瘤患者入组速度是美国的 2.3 至 5 倍;III 期临床单个受试者直接成本约 2.5 万美元,美国约 6.9 万美元;一款生物药从发现到开发成功的平准化成本约为全球性公司的三分之一。
叠加政策持续扶持,“十五五”规划设定 2030 年首创新药占全球比例 25% 以上的目标。
但是,高速扩张也带来行业内卷,ADC 等热门赛道数十款同类产品扎堆,实验猴供不应求、2026 年年中现货单价突破 20 万元,成为研发扩张的直观缩影。
从借船到造船,细分赛道龙头企业领跑
国内创新药出海模式,正处于从借船出海向造船出海转型的关键阶段。
“借船出海”即对外授权海外权益,由海外药企负责全球临床与销售,中国药企获得首付款与里程碑款项。
2025 年国内创新药海外授权交易总额 1356.55 亿美元、交易 157 笔,双双创历史新高;2026 年截至 9 月中旬,交易额已突破 1200 亿美元,同比增长 36%。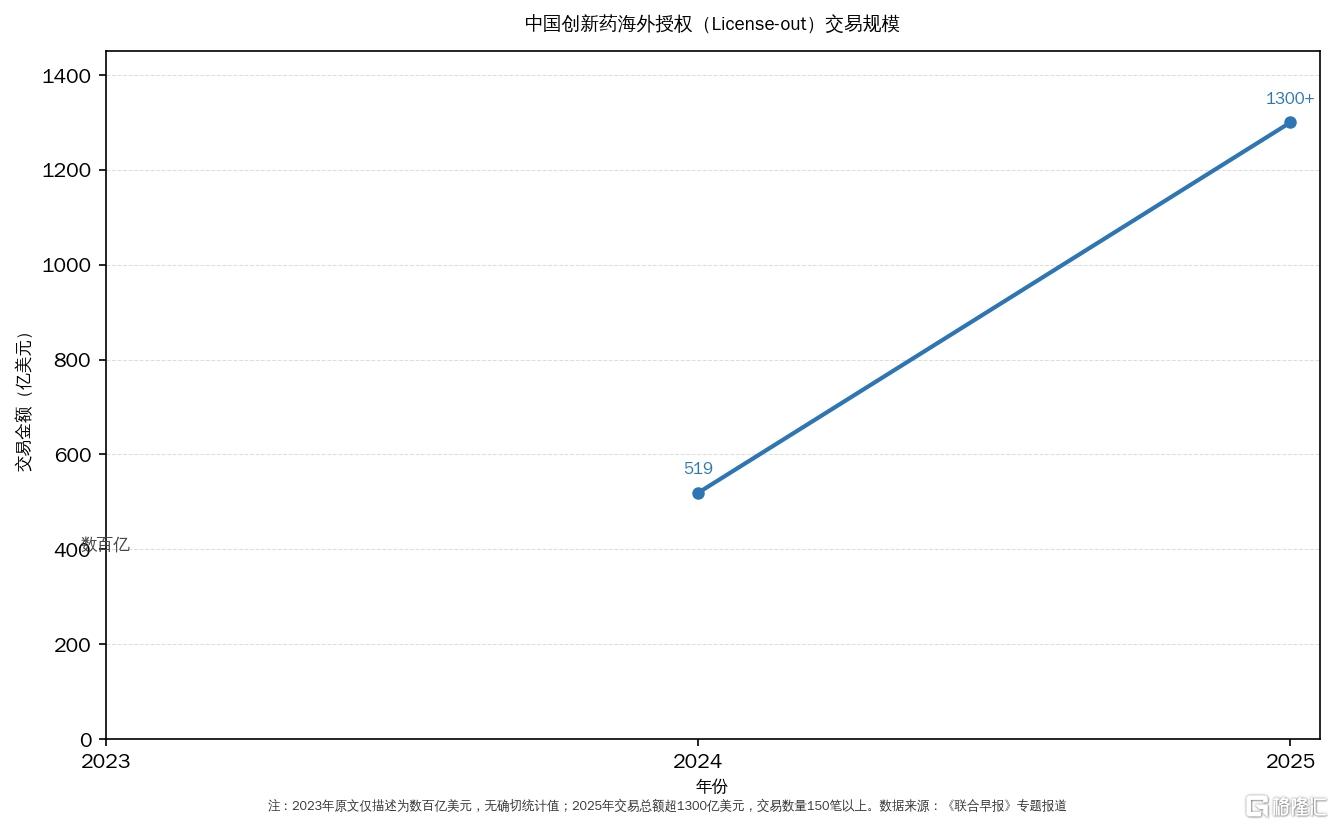
这个模式契合西方药企应对“专利断崖”、补充管线的需求,但短板明显:药物后续全球商业价值由外方掌握,本土企业丧失长期自主权。
就细分赛道而言,国内已形成少数龙头企业领跑的行业格局。
全球自主商业化先行者:百济神州(688235.SH,06160.HK,ONC.US),国内少数在美国自建销售团队、直接销售抗癌药的药企,泽布替尼 2025 年全球销售额超 280 亿元,公司首次实现全年盈利,是“造船出海”标杆.
双抗与双抗 ADC:康宁杰瑞(09966.HK)研发基地在苏州工业园区,拥有全球首个皮下注射 PD-L1 抑制剂和 HER2 双抗产品,采取“核心产品自主全球开发,其余项目对外授权”的混合出海策略;康方生物(09926.HK)、荣昌生物(688331.SH,09995.HK)同为双抗赛道代表。
下一代肿瘤免疫:维立志博(09887.HK),聚焦新一代肿瘤免疫疗法,现阶段以海外授权、设立海外新公司(NewCo)的半主动出海模式为主;
ADC 赛道:荣昌生物、百利天恒(688506.SH)、迈威生物(688062.SH,02493.HK)等,是国内抗体偶联药物主力;
iPSC 细胞治疗:中盛溯源,国内iPSC龙头,帕金森细胞疗法NCR201已进入二期临床,是国内进入临床阶段iPSC管线最多的企业之一;但日本已于 2026 年初批准全球首批两款 iPSC帕金森产品上市,国内项目仍在疗效确证阶段,海外市场拓展仍有较长距离。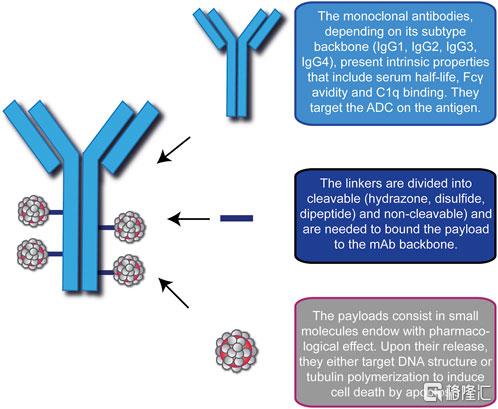
ADC 抗体偶联药物原理示意图
行业面临的瓶颈与风险,未来前景如何?
毋庸讳言,国内创新药产业目前面临诸多瓶颈与风险。
第一,全球商业化能力短板:多数中小型药企缺乏国际临床、跨国管理与海外销售团队,从管线研发到建立全球销售网络需要长期投入。
第二,国际临床数据认可度不足,海外监管机构与行业对中国临床数据仍存在信任壁垒,需持续积累高质量全球多中心临床证据。
第三,地缘政治风险:美国是全球药品最大利润市场,生物科技已成科技博弈前沿。美国《生物安全法案》于 2025 年 12 月随 2026 财年国防授权法签署生效,限制联邦政府与“受关注生物科技公司”的采购和资金往来;2026 年 6 月美国国会提出的《生物技术投资国家安全法案》(BINSA)拟将国家安全审查延伸至中美许可交易与股权投资,目前仍属提案,跨境 BD 交易面临收紧不确定性。
不过,美国已生效的法案明确排除 Medicare B 部分与医疗补助报销并设五年存量合同过渡,跨国药企亦存在管线刚需。因此,业内普遍认为,中美医药合作难以完全切断。
眼下,行业普遍判断,在不久的将来,中国诞生世界级跨国药企是必然趋势。国内创新药龙头企业,若稳步搭建海外研发中心、全球临床、海外注册与销售体系,未来七八年内有望出现具备全球影响力的中国跨国药企。
不过,对比礼来(LLY.US)等老牌巨头,国内头部药企市值与全球市场深耕程度差距巨大。
目前,全球创新药格局,正由欧美单一主导转向创新增量向中美集中。欧洲药企管线体量依然可观,中美两极格局尚未定型。
风险提示及免责声明:
本文内容基于公开披露数据整理,仅代表作者个人解读,不构成任何投资决策依据。本刊力求内容准确,但不对数据的完整性、准确性及滞后性作出任何保证。市场有风险,投资需谨慎。依据本文作出的投资决策及盈亏由投资者自行承担。本文仅供学习交流,非商业用途,如有侵权请联系删除。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。