金银河拟定增募资15亿,“负重”加入前瞻卡位战

9月27日晚间,金银河(300619.SZ)披露定增预案,计划向不超过35名特定投资者募资不超过15.00亿元,用于钠离子电池、固态电池、干法电极及前沿硅基材料等高端装备项目,并补充流动资金。
然而,公告发出,二级市场却报以冷淡回应。9月28日,金银河股价全天震荡走弱,最终报收23.45元/股,单日大幅下挫12.14%;29日,固态电池概念大热,公司股票也仅小涨2.35%。
一边是定增押注热门赛道,另一边是资本市场毫不掩饰的避险情绪。银莕财经注意到,金银河当下确实面临着多重现实掣肘:前次募投资金仅使用约一半,资产负债率冲破70%,以及并不算好的业绩情况。
但在严苛的审视之外,若将视线放回动力电池产业的技术更迭周期,这场伴随争议的定增,实则是金银河在传统装备内卷泥潭中,一场不得不打的“负重卡位战”。
01
15亿抢滩下一代技术
金银河成立于2002年,2017年上市,主要从事高端智能装备制造,涵盖新能源电池智能装备和有机硅及高分子智能装备两大板块。
从本次披露的定增预案看,金银河拟向不超过35名特定对象发行不超过6785.99万股(不超过发行前总股本的30%),募集资金总额不超过15.00亿元,其投资版图清晰地指向了动力电池的下一代技术迭代:4.90亿元投向钠离子电池、消费锂电池、固液电池及新型储能电池高端智能装备产业化项目;2.90亿元用于干法电极及固态电池高端智能装备研发建设项目;2.70亿元用于硅基材料及高分子材料建设项目(一期);1.00亿元用于有机硅超临界物理发泡及金属铷铯真空热还原高端智能装备研发建设项目;3.50亿元用于补充流动资金。
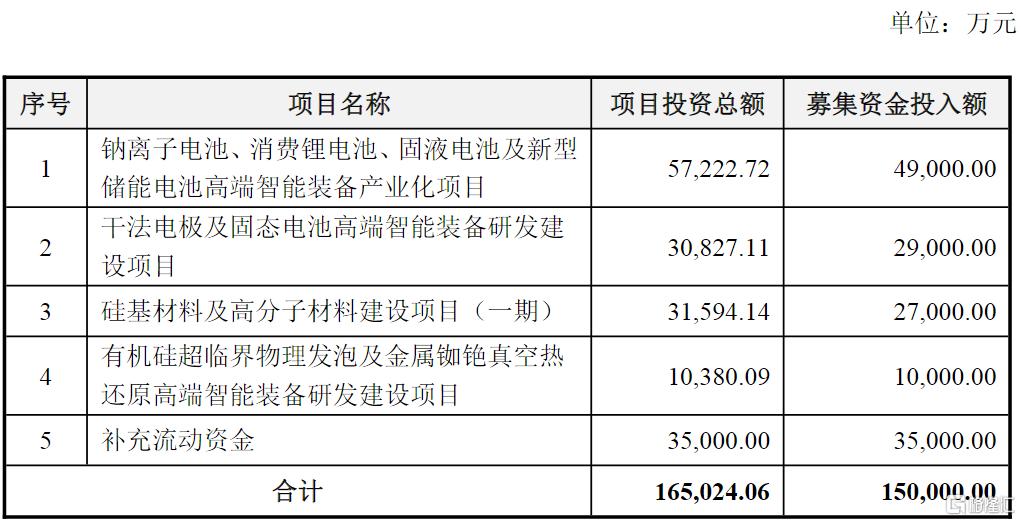
(募集资金投资计划,图源:公司公告)
客观来看,这笔巨额投资的产业前瞻性毋庸置疑。
过去两年,传统液态锂电池产业链陷入激烈的价格内卷,前段设备毛利率持续承压。但2026年被产业界普遍视作下一代电池的拐点之年:既是钠离子电池商业化元年,也是固液电池(即半固态电池)量产元年及全固态电池中试启动年。
权威机构数据印证了这一增长潜力:起点研究院(SPIR)预测,钠离子电池出货量将从2025年的9GWh增长至2030年的1,051GWh,年均复合增长率约159%;EVTank亦预测,固态电池出货量将从2025年的8GWh增长至2030年的607.2GWh,年均复合增长率约137.7%,其中固液电池占比约80%,全固态电池占比约20%。
与此同时,高工锂电数据显示,国内锂电池行业整体有效产能利用率已从2024年的不足60%回升到2025年约72%,2027年预计83%。叠加2020年-2023年投建设备的到龄置换潮(设备正常使用寿命为8-10年),设备行业结束了短期调整,进入增长期。
预案显示,钠电项目与硅基材料项目的税后内部收益率分别预计达15.49%和17.72%,具备可观的潜在回报。
通过将产品矩阵延展,金银河正试图摆脱单一液态锂电设备的同质化泥潭。然而,上述募投项目的建设周期均长达36个月,投资回收期长达7.32至9.04年。且固态与钠电的商业化放量仍需经历漫长的良率爬坡与客户验证,技术路线也尚存分歧。
02
前次募资仅使用约55%
从公司经营基本面来看,金银河2023年营收曾达22.52亿元、净利润9371.40万元,创下历史高光;但2024年突遭行业周期严冬,净利润骤降至-8071.45万元,出现上市以来首度亏损。
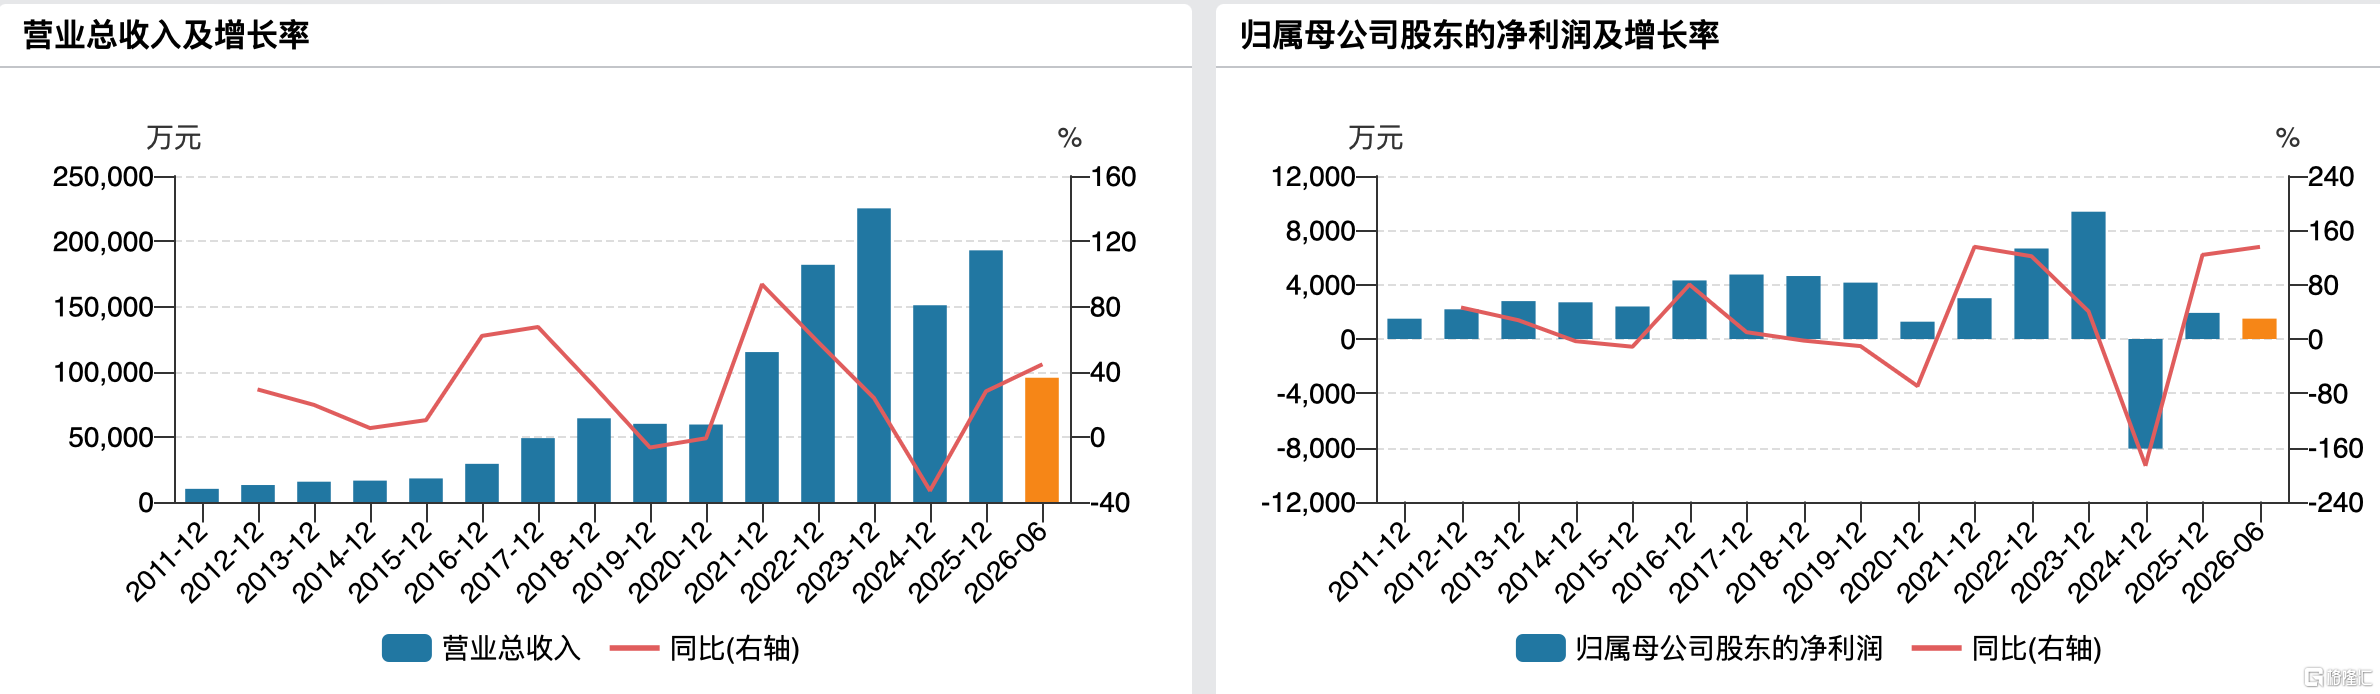
(公司近年财务与业绩表现)
2025年,公司业绩逐渐好转,实现营收19.30亿元、净利润扭亏至1922.81万元;2026年继续向好,上半年实现营收9.53亿元、净利润1499.61万元,展现出一定自愈能力,但盈利厚度相较巅峰期依然偏薄。
更为严峻的是负债率的陡峭上升,2023-2025年、2026H1,金银河资产负债率分别为62.68%、60.54%、63.14%和70.72%。其中,2026年半年内跳涨逾7个百分点,越过70%的警戒线。显然,公司3.50亿元的补流资金显得较为急迫。
回溯公司融资历程,2020年公开发行可转换公司债券募集资金1.67亿元,截至2021年3月31日,募资已全部使用完毕;2021年度向特定对象发行股票募集资金净额为1.02亿元,截至2022年6月30日已使用完毕。
2022年度向特定对象发行股票,拟募资17亿元,最终实际净募得6.32亿元。然而截至2026年9月19日,这笔资金累计仅使用了3.46亿元,使用比例仅为54.68%,近半数资金尚沉淀在专户之中。更为关键的是,除补流项目外,其余三大扩产及技改项目均未完工,预定可使用状态日期为2026年12月。紧接着,公司又开启了新一轮定增。
如此看来,公司的融资从未间断。此番,公司更是在前度扩产尚未全面转固生利的背景下,再度拟募资15亿元。
综合而言,目前,动力电池产业正处于新旧动能转换的十字路口,金银河的这笔15亿元定增,绝非一趟毫无风险的轻松坦途,而是一场在负债率高企、执行期拉长背景下的“负重突围”。短期内,市场的疑虑与股价的波动是其必须消化的现实阵痛;但长期来看,敢于在行业筑底阶段向最难啃的下一代技术重金押注,恰恰体现了制造业企业穿越周期不可或缺的战略定力。
值得注意的是,就在本次定增披露前夕,公司控股股东、实控人张启发及一致行动人宝月山企业于今年7月27日至8月5日期间,通过大宗交易合计减持809.33万股,减持金额达1.84亿元。减持后,宝月山清仓退出,张启发持股比例由21.05%降至19.05%。若此次发行完成后,张启发持股比例还将进一步减少至14.66%。对此,公司公告表示“控制权保持稳定”。
SZ 金银河
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。