特立独行的澳洲会成为债券的避风港么?


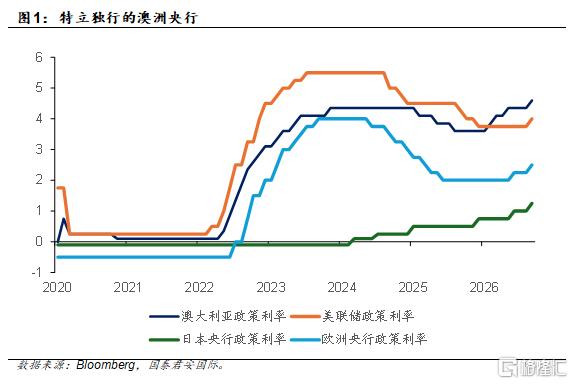
澳大利亚正逐渐成为本轮全球货币政策周期中最具独特性的发达经济体。本周,澳大利亚储备银行(RBA)将现金利率再次上调25个基点至4.60%,这是年内第四次加息,使其政策利率水平高于美联储60个基点、高于欧洲央行210个基点,形成了本轮周期以来最显著的政策利率优势。
与美联储和欧洲央行在2024至2025年经历较大幅度降息后仅进行有限再紧缩不同,RBA的降息周期较浅且持续时间更短,因此澳大利亚已处于与G3经济体明显不同的政策阶段。
推动这种政策分化的核心原因在于澳大利亚面临独特的宏观环境。首先,通胀在经历快速回落后重新抬头。其次,国内需求比市场预期更具韧性。日本央行货币政策正常化带来的期限溢价上升对澳大利亚债市形成外溢影响,使澳大利亚长端利率上升更多反映期限溢价变化,而非单纯的政策利率预期调整。
债券市场方面,澳大利亚10年期国债收益率约为5.42%,略高于美国10年期国债的5.25%,提供约16个基点的收益率优势。从绝对收益率角度看,澳债具备吸引力;从相对价值角度看,其优势并不突出。
我们认为,澳债作为美国国债替代品仍存在明显局限。对于美元投资者而言,有限的收益率优势很容易被汇率对冲成本抵消;若不进行对冲,则必须承担澳元潜在贬值风险。此外,澳大利亚债券市场规模和流动性远不及美国国债市场,而通胀回升、进一步加息以及日本期限溢价继续外溢,都可能导致澳大利亚长端收益率进一步上升。
总体而言,澳大利亚当前的政策“孤立性”并非简单源于更激进的货币紧缩,而是由通胀再加速、需求韧性、经常账户恶化以及区域金融环境变化共同驱动。澳元和澳债因此具备区别于欧美市场的独立运行逻辑。对于亚洲投资者而言,澳大利亚国债是具有配置价值的补充资产;但对于全球投资组合而言,其更适合作为美国国债的多元化补充,而非直接替代品。
正文
本周,澳大利亚储备银行(RBA)再次将现金利率上调25个基点至4.60%,这是年内第四次加息。在主要发达经济体央行已经完成宽松周期并仅进行有限再紧缩的背景下,澳大利亚成为全球少数仍处于明确紧缩阶段的经济体之一。市场往往将本轮周期简单概括为“全球同步加息”,但现实情况是,各国货币政策路径正在明显分化,而澳大利亚正处于这一分化的中心。
从政策利率轨迹来看,RBA与美联储、欧洲央行和日本央行之间的差异已经达到本轮周期以来的最大水平。RBA经历了相对温和的降息周期,仅从4.35%降至3.60%,随后迅速恢复加息;相比之下,美联储累计降息175个基点,欧洲央行降息幅度达到200个基点。目前,澳大利亚政策利率高于美国60个基点,高于欧元区210个基点,这种利差格局在过去几年中并不常见。换言之,澳大利亚并非在方向上与其他发达经济体背离,而是在周期阶段上处于完全不同的位置。
这种“孤立”状态首先来自通胀走势的再度转折。澳大利亚通胀曾从2022年第四季度7.8%的高点逐步回落,并于2025年第二季度降至2.1%,短暂进入RBA设定的2%-3%目标区间。然而这一过程并未持续。随着中东地区冲突推高国际能源价格,燃料成本迅速向运输、制造和服务业传导,澳大利亚CPI重新升至2026年第二季度的3.9%。相比美国和欧元区已经基本完成通胀回落过程,澳大利亚面临的是一次新的通胀压力回归。能源价格冲击不仅推高总体通胀,也增加了通胀预期再度失锚的风险,因此RBA不得不采取比其他主要央行更为鹰派的立场。
与此同时,澳大利亚国内需求表现出超预期韧性。尽管2024年至2025年期间经济增长有所放缓,但其放缓幅度远低于市场此前担忧的水平。2026年第二季度GDP环比增长0.4%,同比增速约为2.1%,足以支撑市场重新计入进一步加息预期。更重要的是,劳动力市场仍然紧张,薪资增长水平高于央行所希望看到的区间。对于RBA而言,这意味着需求侧通胀尚未被完全压制,货币政策尚不能过早转向宽松。相比之下,美国和欧洲面临的核心问题更多是增长放缓与就业降温,而非需求重新过热。
澳大利亚面临的第三个结构性变化来自国际收支状况的恶化。作为长期受益于大宗商品出口繁荣的资源型经济体,澳大利亚曾在2022年第一季度录得282亿澳元经常账户顺差。然而随着铁矿石和能源出口收益正常化,以及进口成本和海外收入汇出增加,该国经常账户在2026年第二季度转为644亿澳元赤字。这不仅是周期变化,更反映出外部平衡结构的调整。对于汇率而言,经常账户赤字意味着澳元面临持续的供给压力,因为国家需要依靠海外资本流入来填补融资缺口。这也是为什么即使RBA利率水平显著高于多数发达经济体,澳元仍未能重返2022年初的高位。
第四个容易被忽视但日益重要的因素来自日本。随着日本央行退出长期超宽松政策,日本国债收益率和期限溢价明显上升,并向整个亚太固定收益市场传导。研究显示,2026年以来澳大利亚10年期国债收益率上升的近一半可以归因于期限溢价扩张,而美国同期这一比例仅约为16%。这意味着澳大利亚长端利率受区域性因素影响更大,其走势不仅取决于RBA政策预期,也受到日本金融条件变化的深刻影响。
这种宏观背景解释了澳元汇率近年来的表现。理论上,更高的利率应当支持本币升值,但现实情况并非如此。澳币兑美元汇率自2022年初约0.72水平跌至同年10月的0.63附近,此后虽有所反弹,但至今仅恢复至约0.70附近,仍明显低于周期前水平。利率优势为澳元提供了阶段性支撑,但经常账户赤字削弱了这种支撑的持续性。换言之,澳元正受到“周期性利好”和“结构性利空”之间的双重拉扯。短期看,RBA进一步加息有助于维持汇率稳定;长期看,外部平衡恶化仍是其难以突破的重要约束。
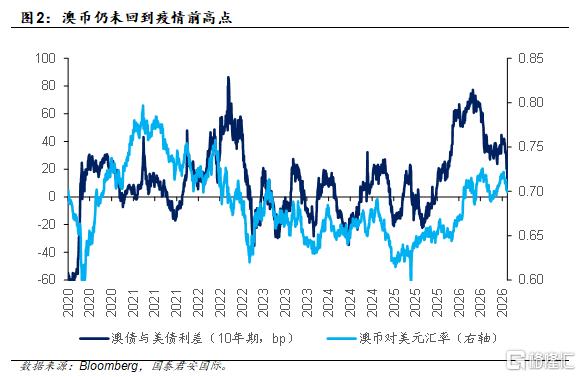
债券市场则反映了另一种现实。截至2026年9月底,澳大利亚10年期国债收益率约为5.42%,美国10年期国债收益率约为5.25%,澳大利亚仅提供约16个基点的收益率溢价。从绝对收益率水平来看,两者均已处于过去十余年的高位,但从相对价值角度看,澳大利亚给予投资者的额外补偿实际上并不充裕。年初以来,澳美10年期利差明显收窄,部分原因在于美联储重启加息,而市场此前已提前计入RBA继续紧缩的预期,因此澳大利亚长端收益率的上行动力更多来自期限溢价,而非政策利率预期本身。
那么,澳大利亚国债能否成为美国国债的替代选择?
支持这一观点的逻辑主要集中在三个方面。首先,澳大利亚国债仍提供发达市场中相对较高的绝对收益率。对于亚洲配置型资金而言,5%以上的主权债收益率本身具有吸引力。其次,澳大利亚与美国债市相关性自2025年以来明显下降。随着美联储和RBA面临不同的政策目标,两国利率周期同步性减弱,这使澳洲国债具备一定的组合分散化价值。第三,在美元资产占全球固定收益配置比重长期偏高的背景下,一部分亚洲投资者有意降低美元集中度,而澳大利亚债券市场提供了较高信用等级、高收益率以及成熟制度环境的组合。
然而,支持澳债取代美债的证据仍然有限。最核心的问题在于收益率优势过于微弱。对于美元投资者而言,仅16个基点的利差几乎无法覆盖汇率对冲成本。如果选择不对冲,则需要承担澳元可能贬值的风险,而经常账户赤字意味着这种风险并非理论上的假设。此外,与规模超过30万亿美元的美国国债市场相比,澳大利亚国债市场深度和流动性明显不足,在市场波动时期难以发挥与美债相同的避险功能。
更重要的是,澳大利亚的通胀问题尚未真正解决。当前CPI重新接近4%,劳动力市场依然偏紧,而RBA仍保持明显鹰派态度。在这种情况下,澳大利亚债券投资者面临进一步加息和收益率继续上行的风险。与此同时,日本央行正常化进程尚未结束,如果日本期限溢价继续扩张,澳大利亚长端收益率仍可能受到额外上升压力。
综合来看,澳大利亚与G3经济体之间的差异并非简单的政策方向背离,而是由通胀再加速、需求韧性、经常账户恶化以及日本溢价外溢共同塑造的结构性周期错位。在这一框架下,澳元短期受益于全球最高水平之一的实际利率,但长期仍受到外部失衡的约束;澳大利亚国债则拥有较高绝对收益率和组合分散化优势,但有限的利差补偿、持续存在的加息风险以及较低流动性决定了其更适合作为美国国债的补充配置,而非替代品。
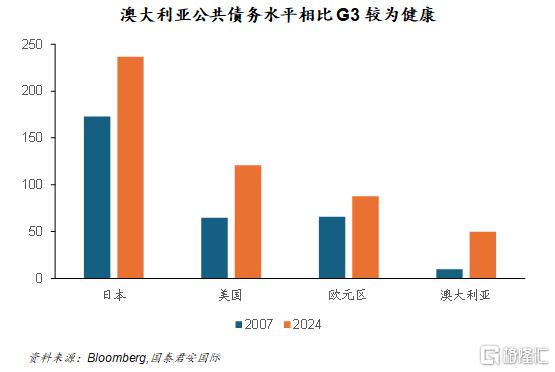
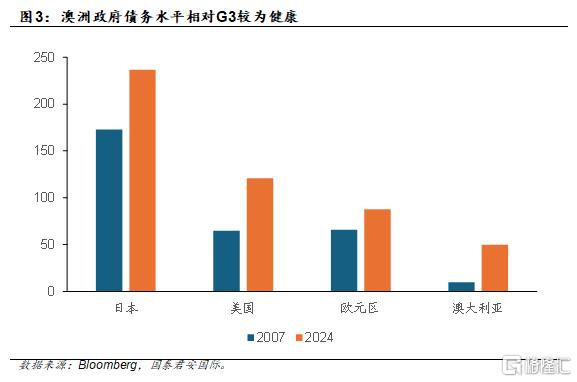
对于亚洲投资者而言,当前最有吸引力的投资逻辑并非单纯押注澳元升值,而是在全球利率周期分化背景下利用澳大利亚债券获取较高票息收益和独立于美元资产的风险暴露,尤其考虑到澳洲公共债务相比G3经济体处于较为健康的水平。对于美元本位投资者而言,则需要谨慎权衡有限的收益率溢价与汇率、流动性以及政策风险之间的关系。在可预见的未来,澳大利亚将继续是发达经济体中最具“政策孤立性”的市场之一,而这种孤立性本身,正是其资产定价的核心来源。
注:本文来自国泰君安证券(香港)有限公司发布的《特立独行的澳洲会成为债券的避风港么?》,报告分析师:周浩 BSW185
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。