中金:全球金融变局下的香港机遇


全球金融变局下,香港国际金融中心的下一站在哪里?香港首次编制五年规划,明确提出“金融是香港的根本和最大的优势”。
过去三十年,香港抓住中国资本市场开放和企业全球融资的机遇,成为连接中国资产与国际资本的重要枢纽;但今天,人民币国际化、全球资本重新配置、数字金融和科技革命正在重塑全球金融体系。
在新的金融格局下,香港如何从连接中国与全球的资本门户,进一步升级为更加综合的国际金融中心?本文从金融市场、财富管理和全球金融格局三个层面讨论香港未来五年的金融机遇。
摘要
从资本门户走向综合金融生态。香港股票市场已经形成较成熟的生态,但债券市场仍呈现“一级强、二级相对弱”的特征,风险管理、大宗商品和数字金融则处于相对发展早期。我们认为,未来的增量在于让更多交易、融资、配置和风险管理活动在香港发生:股票继续巩固既有优势,债券补齐二级交易和融资基础设施,保险向国际风险管理延伸,黄金成为大宗商品生态的切入口,数字金融则更多与实体经济和传统金融基础设施融合。
从中国门户到全球跨境财富中心。财富管理提供了香港转型的例证:2025年香港跨境财富规模首次超过瑞士,成为全球最大的跨境财富记账中心;资产及财富管理AUM达到约42万亿港元,资金净流入接近翻倍。香港及内地资金合计占资金来源约46%,其他地区已经超过一半,显示香港财富管理正在从服务内地财富出海,逐步转向吸引全球财富并提供跨境资产配置。
全球金融格局重构带来三重机遇。货币层面,人民币离岸金融体系相对庞大的在岸资产池仍然较小,香港有望强化离岸人民币中心功能,并与上海形成在岸—离岸互补;资金层面,境内外利率差异和全球资本重新配置提升香港作为跨境金融中介的价值;资产层面,AI科技革命正在创造新的融资需求和金融资产,香港有望继续发挥连接中国科技企业与国际资本的作用。
金融机构的业务机遇。香港国际金融中心功能的扩展,最终将体现为金融机构业务边界的扩张。银行和券商有望受益于离岸人民币扩张以及债券、大宗商品市场做深,带动跨境结算、财富管理和FICC业务;资管和财富管理机构受益于全球资金汇聚和可投资产品扩容;保险及再保险机构有望承接更多国际风险管理需求;交易所及数字金融机构则受益于交易、清算、代币化和支付基础设施的发展。
风险:制度落地不及预期,外部环境变化超预期,跨境融资和资产配置需求低于预期。
正文
香港国际金融中心的下一站在哪里?
香港首次编制五年规划,明确提出“金融是香港的根本和最大的优势”,并将建设国际金融中心放在“四中心、一高地”的首位。过去三十年,中国香港抓住中国资本市场开放和企业融资的机遇,成为连接中国资产与国际资本的重要金融枢纽;但当前全球金融格局正在重构,人民币国际化、数字金融、科技革命和全球资本重新配置正在改变国际金融体系,国际金融中心之间的竞争也在加剧。在新的全球金融格局下,香港如何从连接中国与全球的资本门户,进一步升级为更加综合的国际金融中心?五年规划给出了未来五年的路线图,本文从金融市场、财富管理和全球金融格局三个层面讨论其中的机遇。
金融市场:从资本门户走向综合金融生态
从金融市场来看,过去三十年香港形成了以股票融资和跨境资本中介为核心的优势,我们认为,未来的重点在于继续巩固股票市场的成熟优势,已有一定规模但市场深度不足的债券市场补齐基础设施,风险管理、大宗商品和数字金融则从较低基数逐步建立市场生态。具体而言:
1.股票:巩固成熟优势。根据港交所的统计,2025年中国香港IPO融资约2858亿港元,重回全球首位,新经济企业占比超过三分之二。目前中国香港股票已经形成完整生态,主要得益于优质“中国资产”的持续供给,下一阶段更多是延续既有优势。政策重点包括优化上市和招股制度,继续吸引内地新经济企业,发行人的范围从中国企业进一步向国际企业扩展。
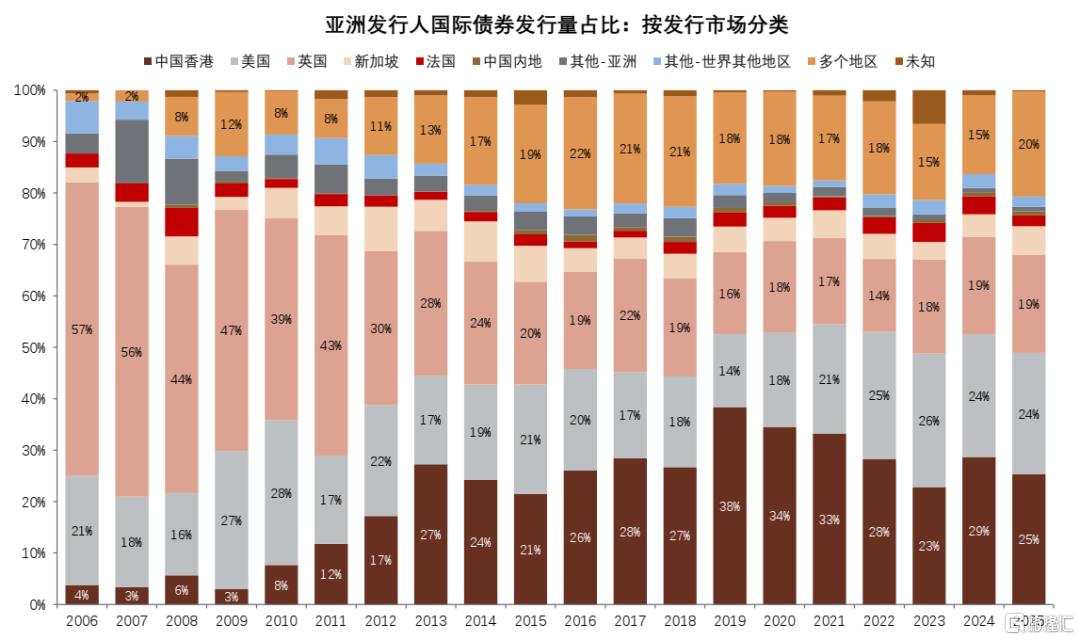
2.债券:从一级优势到二级流动性升级。根据ICMA的统计,中国香港长期位居亚洲国际债券发行首位,但债券二级市场流动性相对不足。与股票的差别在于,活跃的债券二级市场更依赖做市商资产负债表,也更依赖回购、利率衍生品和集中清算等基础设施。五年规划和施政报告考虑设立债券回购中央对手方机制(CCP)、扩大债券通范围和业务规模、建立固定收益交易平台等方式提高二级市场流动性,旨在补齐这一短板。
3.保险:从传统产品市场到风险管理中心。五年规划把香港定位为“国际风险管理中心”,香港保险市场的功能也从传统的保险产品销售向国际风险管理和再保险中心转型。伴随中国企业出海,风险也随之国际化,航运、基础设施、大宗商品等项目产生的风险可以通过再保险、专属自保和保险相连证券(ILS)等方式向全球保险市场分散,中国香港的机会正在于成为这条风险配置链条的中间市场。
4.大宗商品:从黄金切入交易和清算生态。五年规划把黄金单独作为建设大宗商品生态的切入口,中国内地拥有庞大的实物黄金需求,而香港能够连接内地实物市场和国际金融市场。香港计划2027年一季度正式启用黄金中央清算体系,并推动与上海黄金交易所市场连接,下一步还将推出黄金期货。港交所的全资子公司伦敦金属交易所(LME)也已于2025年将中国香港纳入全球仓库网络,未来中国香港有望形成黄金和工业金属储存、交易和清算的大宗商品交易中心。
5.数字金融:独辟蹊径的发展路线。五年规划提出“构建全球领先的数字资产发牌及监管制度”。香港已完成稳定币发牌落地,根据施政报告,后续将推动稳定币于持牌虚拟资产交易平台交易,并完善现实世界资产代币化(RWA)监管框架;施政报告也提到金管局计划持续探索更多代币化存款的金融应用场景,搭建香港数字金融生态。值得注意的是,数字金融创新被置于“金融+科技创新”“以金融服务实体经济”的框架内,表明香港的数字金融创新区别于海外虚拟资产交易的路线,更重视与实体经济和传统金融基础设施的融合。
图表1:中国香港已经成为亚洲国际债券发行的第一大市场
资料来源:ICMA,中金公司研究部
财富管理:从中国门户到全球跨境财富中心
全球资金动向和财富管理地位变化是香港向全球金融中心转型已经发生的例证。根据BCG《全球财富报告》的测算,2025年中国香港跨境财富规模首次超过瑞士、新加坡等地,成为全球最大的跨境财富记账中心。资金流向也印证了这一趋势,香港证监会统计也显示,2025年香港资产及财富管理AUM达到42万亿港元,同比增速达到20%;资金净流入相比前一年接近翻倍,达到2.1万亿港元。
从资金来源来看,中国香港本地和内地资金仍是香港的重要资金来源(合计占比46%),但海外其他地区合计占比达到54%。过去中国香港财富管理的典型模式,是内地财富出海,如今正逐步向吸引全球财富的跨境资产配置中心转变。五年规划提到“积极推动家族办公室业务发展,优化基金、单一家族办公室和附带权益税制”。我们认为,未来香港有望通过税制的优化和财富管理生态的建设,继续吸引全球资本布局,保持全球领先跨境财富中心的地位。
图表2:中国香港超过瑞士,成为全球第一跨境财富中心
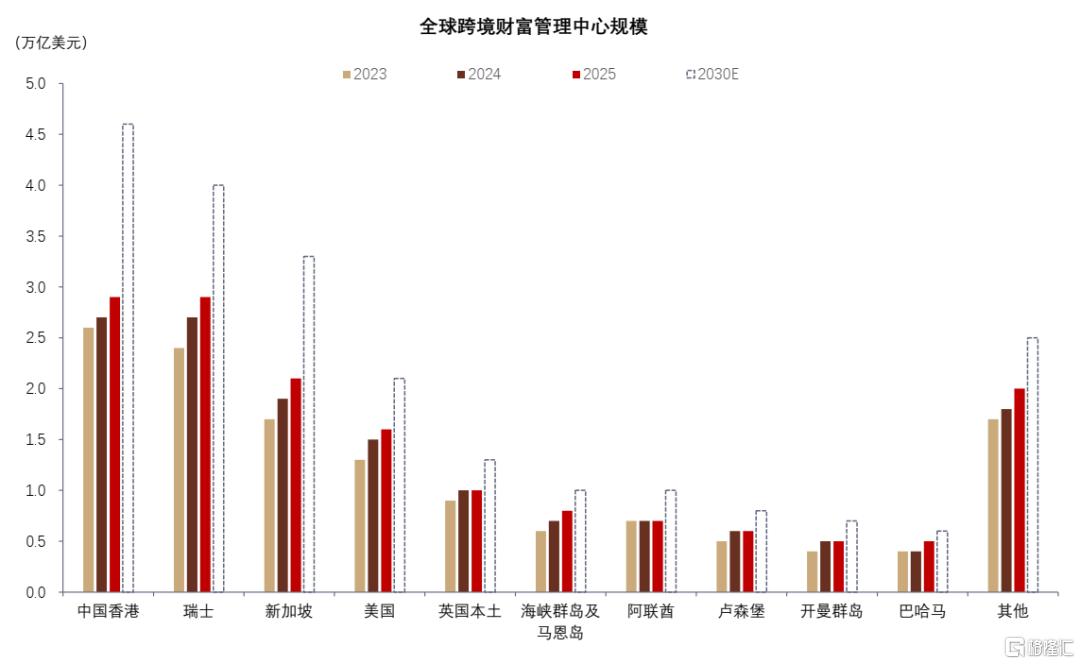
注:英国本土市场包括英格兰、苏格兰和威尔士;2030年为BCG预测 资料来源: BCG,中金公司研究部
图表3:香港资管及财富管理规模近年快速增长
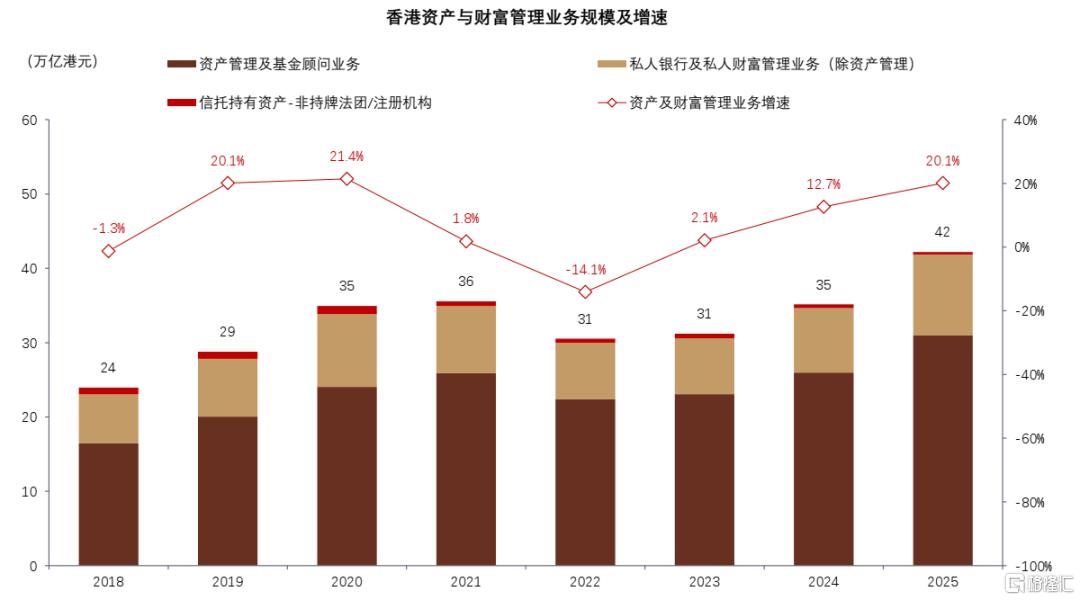
资料来源:SFC,中金公司研究部
图表4:中国香港资管和财富管理业务资金大部分来自海外
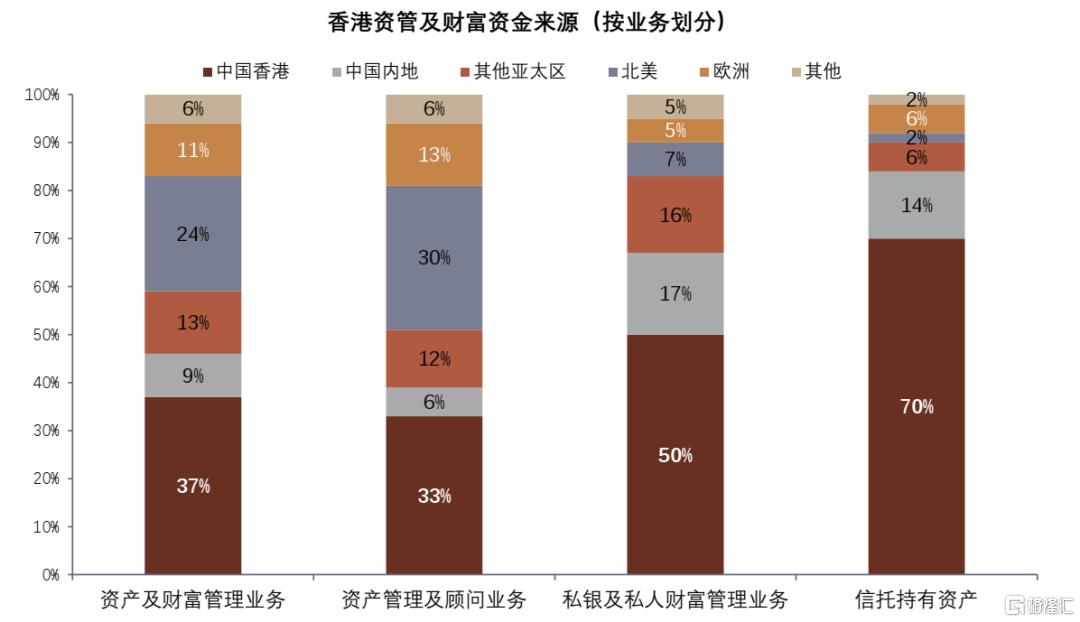
注:截至2025年末 资料来源:SFC,中金公司研究部
全球金融格局重构下的三重机遇
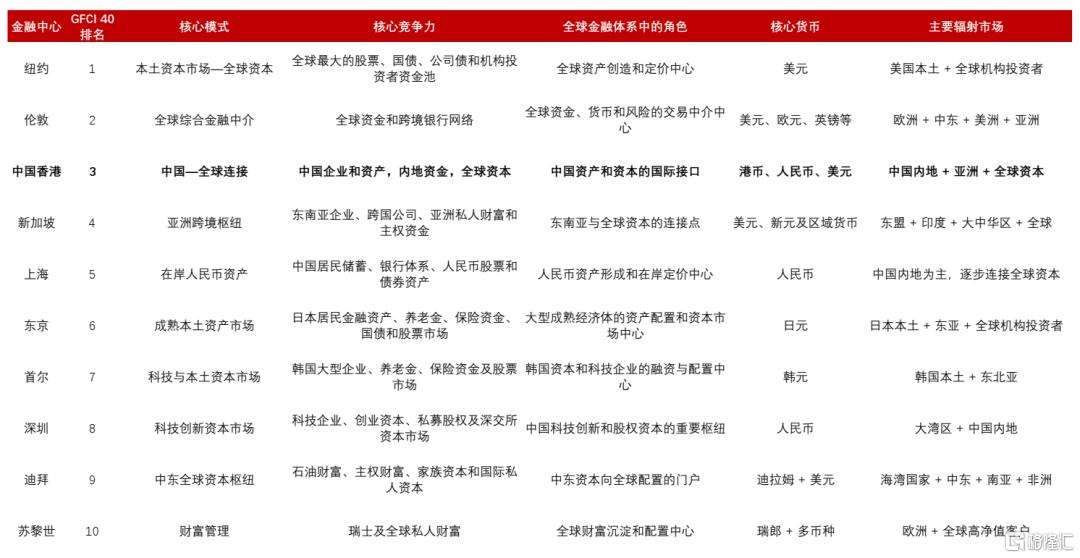
五年规划给出了香港国际金融中心升级的方向,而全球金融格局的重构则形成了这一转型的外部条件。根据全球金融中心指数,中国香港位居全球金融中心第三名,仅次于纽约和伦敦,两者分别代表了美元体系下的本土资本市场和离岸综合金融中心模式。传统上,中国香港作为全球资本和中国资本市场的连接中介,承担了中国资产融资门户的功能。中国香港下一步正向更加综合的国际金融中心延伸,其功能定位更接近伦敦式的全球金融中介中心。我们认为这一转型面临三大历史机遇:
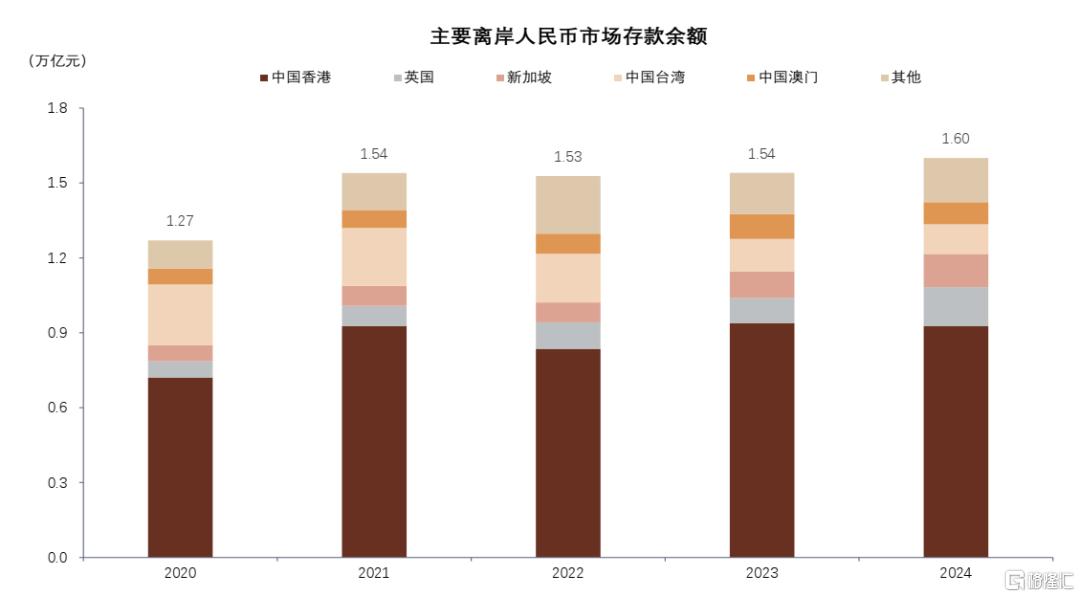
1.货币层面:人民币国际化。我们认为,人民币国际化当前主要的结构性特征是离岸金融体系相对于在岸资产池仍然较小。美元的经验表明,一种国际货币不仅需要大型在岸资产市场,也需要高效的离岸交易和金融中介体系。截至2024年,美元离岸存款(13万亿美元)已经与美国在岸存款(18万亿美元)处于同一数量级,而主要离岸人民币存款相对中国境内人民币存款仍存在较大差距(1.6万亿元人民币 vs. 超过300万亿人民币),未来存在较大空间。
2. 资金层面:全球资产重新配置。这一机遇既来自境内低利率和海外高利率环境的“水位”差异,也来自于地缘政治格局变动下的资本流动需求,中国香港作为连接境内资金与全球市场的中介价值随之提升。一方面,境外企业使用离岸人民币融资的吸引力上升;另一方面,内地资金存在海外资产配置的需求。同时,地缘格局不确定性上升带来全球资本多元配置的需求,中国金融机构和企业也在加快国际化。
3. 资产层面:AI科技革命。新一轮科技革命带来融资需求,形成新的金融资产。中国和美国是这一轮AI科技革命的两个重要引擎,中国香港处在中国科技企业与国际资本之间,因此有机会承接由新技术周期产生的金融机遇。中国科技企业可以通过中国香港获得国际资本融资和投资海外科技资产,全球投资者可以在中国香港配置中国科技资产。
图表5:美元在岸存款规模是离岸的1.4倍,而人民币离岸存款远小于在岸
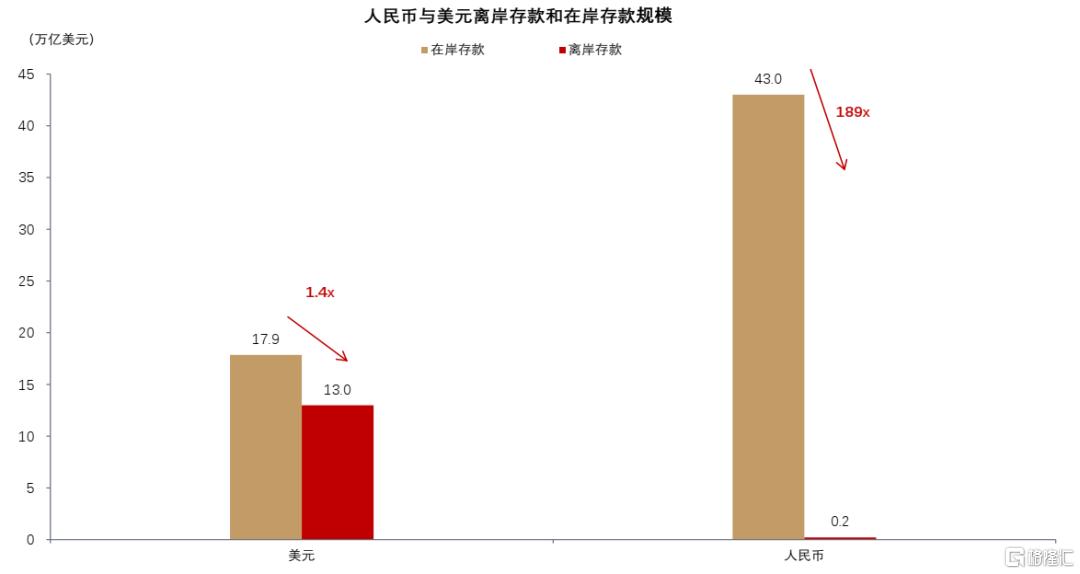
注:美元离岸存款截至2024年3季度,其他截至2024年底;不同市场统计口径存在差异,上述比较主要用于反映量级 资料来源:美联储,IMF,中国人民银行,中金公司研究部
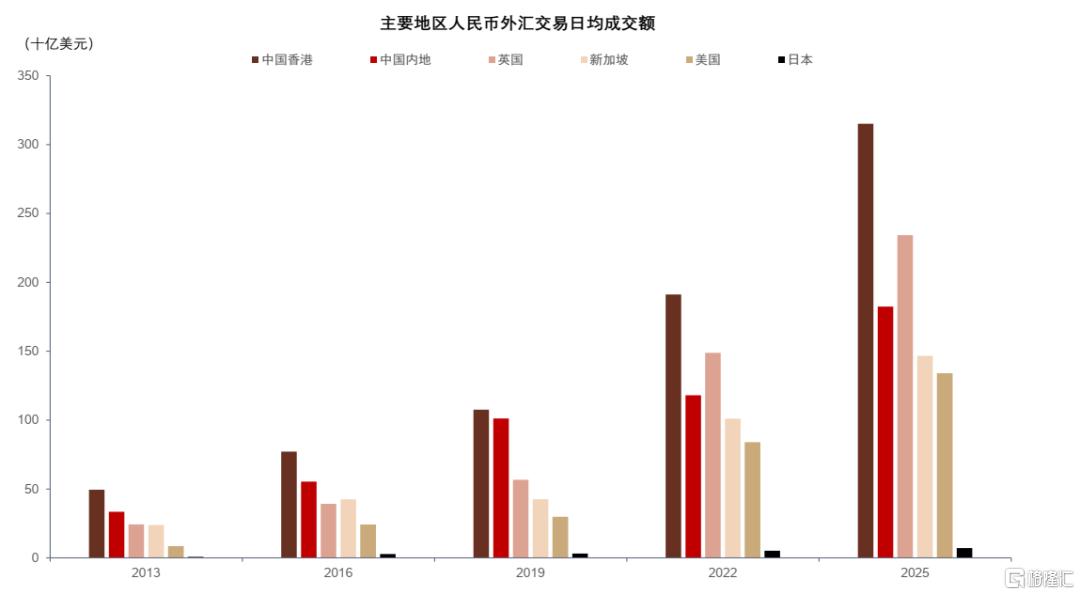
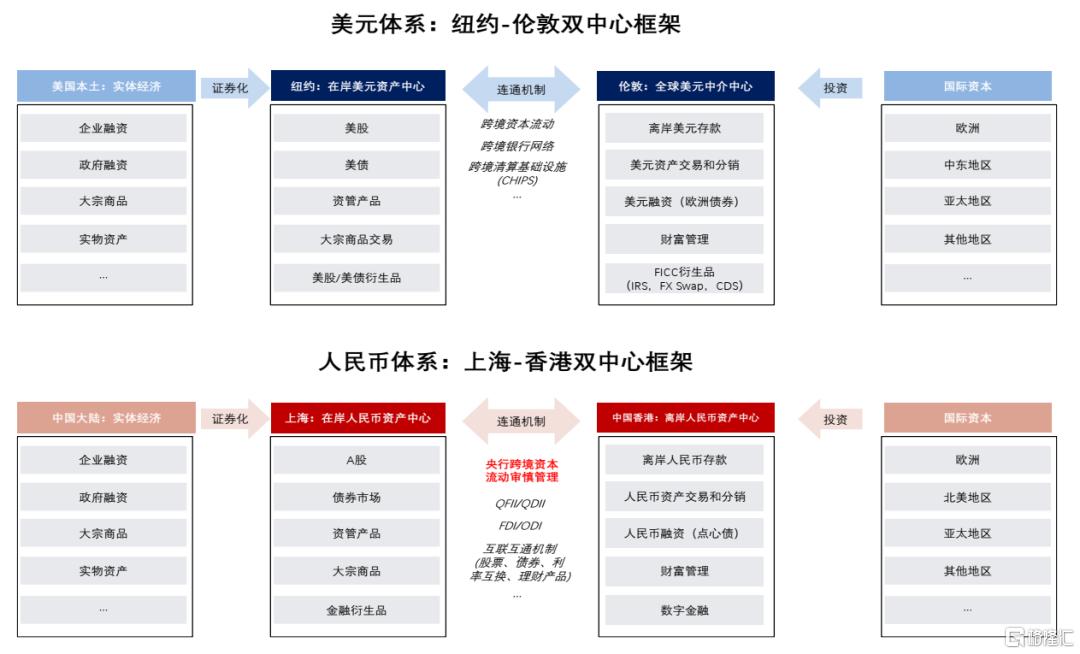
美元体系下,纽约的优势来自美国庞大的本土资本市场,而伦敦成为全球最大的离岸金融中心:BIS数据显示,2025年英国OTC外汇交易占全球比例约38%,为全球最大外汇市场。我们认为,人民币体系未来可能逐渐形成具有中国特色、对照纽约-伦敦的“双中心”结构:上海拥有庞大的人民币在岸资产池和定价市场,中国香港承担离岸人民币融资、交易和全球配置的功能,两者之间通过互联互通机制连接。
图表6:从存款规模来看,中国香港是最大的离岸人民币中心
资料来源:中国人民银行,中金公司研究部
图表7:从人民币OTC外汇交易来看,中国香港是全球第一大离岸人民币中心
资料来源:BIS,中金公司研究部
图表8:全球主要金融中心模式对比
注:GFCI排名为2025年度 资料来源:GFCI,中金公司研究部
图表9:香港-上海有望成为人民币体系下对照纽约-伦敦的在岸/离岸金融双中心
资料来源:香港特别行政区政府五年规划,中金公司研究部
图表10:英国是全球第一大OTC外汇交易中心
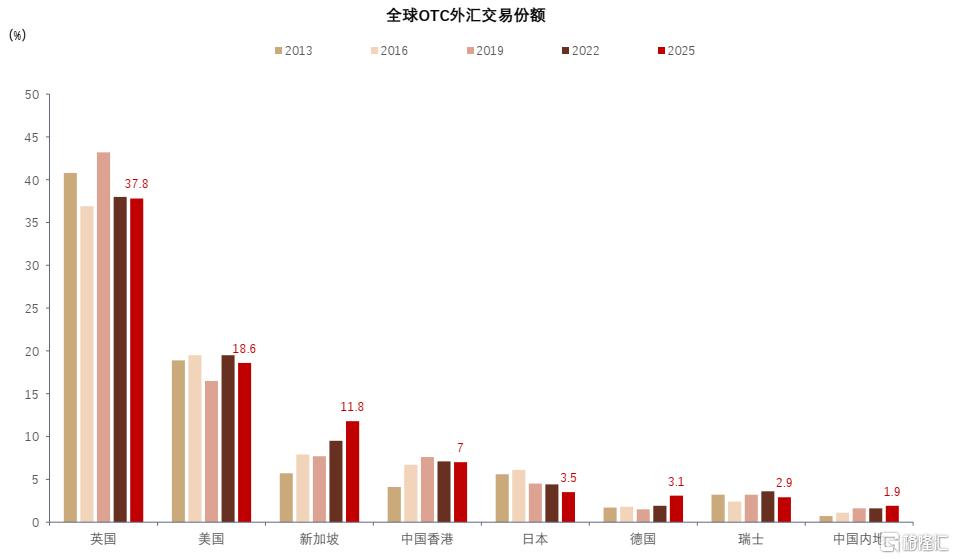
资料来源:BIS,中金公司研究部
金融机构的业务机遇
香港国际金融中心功能的扩展,最终也体现为金融机构业务边界的扩张:
1.银行和券商:除了香港传统强项的股权业务之外,离岸人民币的扩张有望带来存贷款、跨境结算、财富管理等业务扩容,更广、更深的债券二级市场和大宗商品市场也给银行和券商的FICC业务带来增长潜力。
2. 资管和财富管理机构:全球资金汇聚有望直接带动AUM增长,资本市场深度扩展也将扩充可投资产品范围。
3. 保险和再保险机构。除了传统保险承接全球资金配置需求之外,专业再保险公司、企业专属自保公司、国际直保公司、ILS特殊目的保险人等有望受益于香港国际风险管理中心的建设。
4. 交易所和数字金融机构。资本市场活跃为交易所带来交易、清算等业务,数字金融发展则为数字资产交易、实物资产代币化和支付机构提供新的业务空间。
图表11:香港金融领域政策进展和金融机构业务机遇(1)
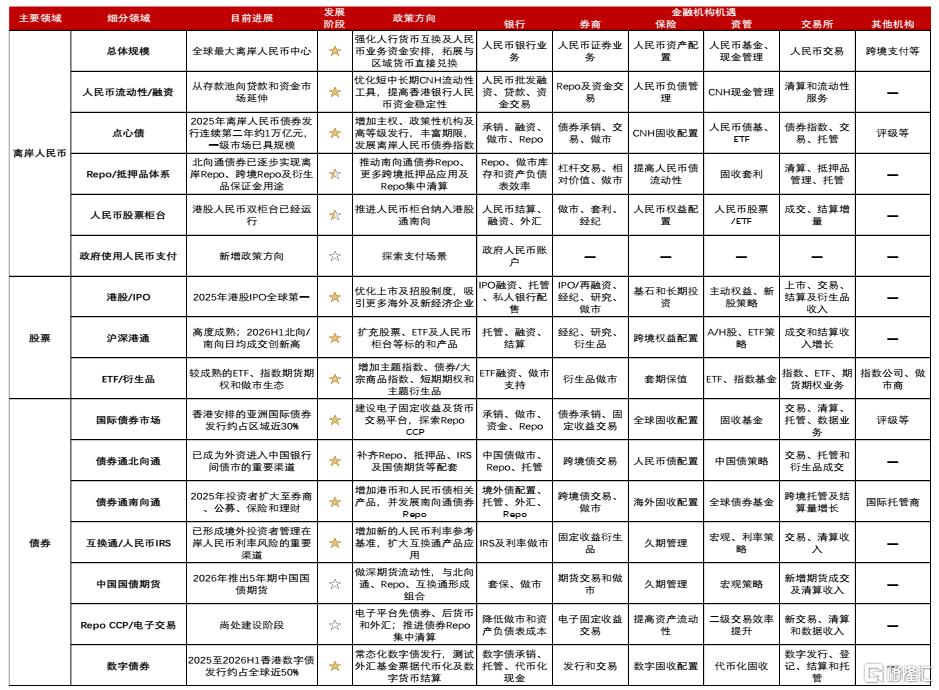
注:发展阶段为目前该领域的完善程度(初期/增长/成熟);政策方向为对香港五年规划、政府施政报告和监管文件提及方向的梳理;金融机构业务机遇为我们的判断 资料来源:《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》,香港特别行政区《行政长官2026年施政报告》,HKMA,SFC,HKEX,中金公司研究部
图表12:香港金融领域政策进展和金融机构业务机遇(2)
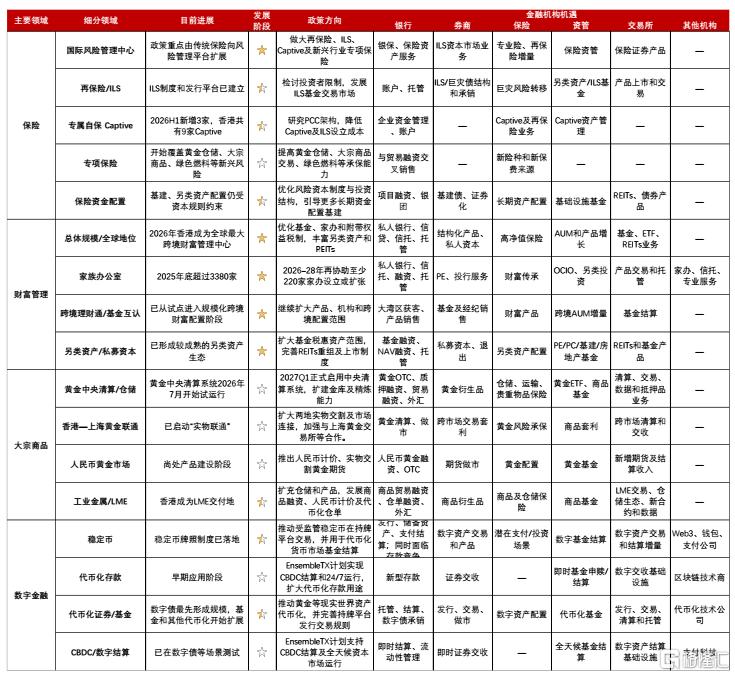
注:发展阶段为目前该领域的完善程度(初期/增长/成熟);政策方向为对香港五年规划、政府施政报告和监管文件提及方向的梳理;金融机构业务机遇为我们的判断 资料来源:《香港特别行政区经济和社会发展第一个五年规划(2026—2030年)》,香港特别行政区《行政长官2026年施政报告》,HKMA,SFC,HKEX,中金公司研究部
风险提示
1.制度落地不及预期。香港五年规划涉及离岸人民币、债券二级市场、大宗商品、风险管理及数字金融等多项制度和基础设施建设,若政策推进或市场配套慢于预期,相关金融市场扩容和机构业务增量可能低于预期。
2. 外部环境变化超预期。全球利率、地缘政治、跨境资本流动及市场风险偏好的变化,可能影响中国香港作为国际资本中介、财富管理中心和离岸人民币中心的发展节奏。
3. 跨境融资和资产配置需求低于预期。若内地企业国际化、境内资金海外配置、全球财富流入及科技企业融资需求弱于预期,可能影响香港股票、债券、财富管理及FICC等业务增长。
注:本文来自中金公司2026年9月29日已经发布的《全球金融变局下的香港机遇——全球金融变局(1)》,报告分析师:林英奇、毛晴晴、张静雅、严佳卉、张帅帅、姚泽宇
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。