从“闭眼买赛道”到“挑公司”,AI的玩法真的变了


AI板块7月那波急跌好不容易缓了口气,9月又开启震荡模式——Meta前脚因为AI应用Muse火爆涨,后脚甲骨文就因为数据中心项目受阻跌。英伟达微软这些老牌龙头也是上蹿下跳。是不是泡沫要破了?是该跑还是机会?
先说大家到底在怕什么。表面看,怕的是“AI泡沫破了”。但泡沫破没破,其实不看股价跌了多少,而要看两件事:产业趋势还在不在,盈利预期有没有下修。
第一件事,趋势还在。北美四大云厂二季度的资本开支合计约1700亿美元,同比接近80%,而且二季报之后还在上调全年指引,2026年合计指引高达7200亿到7450亿美元。这帮巨头真金白银往里砸的意愿,一点没减,产业主线并没有被证伪。
图1:四大云厂商资本开支仍维持高增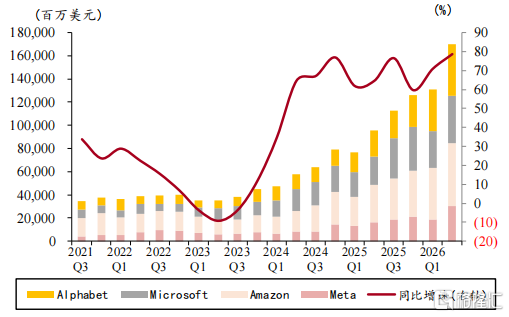
来源:万得、中银证券,截至:2026.9.24
第二件事,预期还没下修。目前AI龙头的EPS一致预期,多数还在往上修。这一点特别关键——2000年科网崩盘时,是盈利预期和股价一起崩的。现在显然不是那个剧本。
当下的行情,更像1998年末到1999年初的“预警区间”,而不是2000年3月的“终局时刻”。区别在哪?1998年那次调整,市场同样吓得不轻,但企业盈利还在涨,后来股价靠着业绩又创了新高。
那真正的风险又在哪?AI已经从“内生现金流驱动”,进入了“负债融资驱动”阶段。
翻译成人话就是:以前大厂是拿自己的钱修铁路,现在钱不够了,开始借钱修。谷歌二季度自由现金流转负到-59亿美元,Meta只剩7.84亿,同比下降91%,七大AI龙头合计自由现金流已经连续两个季度往下走。
核心拖累正是亚马逊、谷歌、Meta三家广告与电商类AI应用层龙头,而AI硬件端(英伟达、台积电)的FCF仍保持韧性。AI硬件端处于产业链上游,具备较强的议价能力和稀缺性溢价,英伟达GPU、台积电先进制程均属于供不应求的状态,因此能够在资本开支扩张的同时维持甚至扩张自由现金流利润率。而AI应用层面临的是更为激烈的竞争格局和更长的变现周期。
图2:本轮AI行情龙头公司自由现金流情况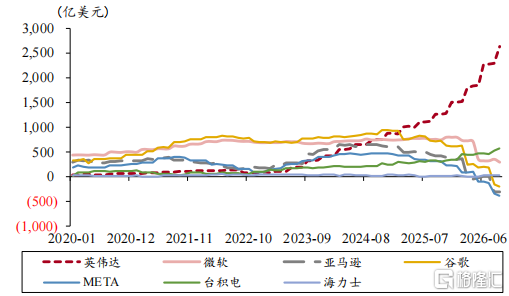
来源:彭博、中银证券,截至:2026.9.24
一旦开始借钱,就对利率特别敏感。而现在10年期美债收益率冲到了5.18%,创2007年以来新高(来源:Wind,截至:2026.9.24)。利率一高,融资成本上去,项目回报率下来,资本开支还能不能持续,就得打个问号。
这里有个历史规律值得记牢:产业见顶的顺序,是“现金流恶化→盈利预期见顶→营收见顶→资本开支见顶”。现金流是最灵敏的预警信号。眼下现金流已经开始分化,但还没传导到盈利预期。换句话说——警报响了,但还没升级成火灾。
图3:产业景气指标的领先滞后关系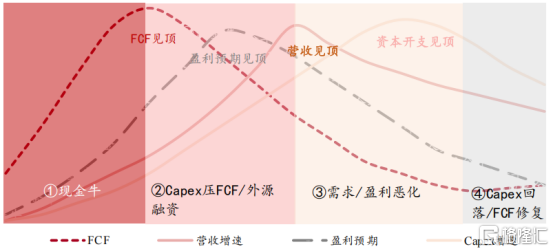
来源:中银证券,截至:2026.9.24
那什么信号才算真的危险?美债利率持续上行,叠加AI龙头EPS预期开始系统性下修,两者一旦共振,才构成产业牛终结的充分条件。所以接下来两三个季度,我盯的核心就一个——盈利预期还修不修得上去了。
所以到底该慌,还是该贪?我的答案很朴素:都别。
不慌,是因为产业趋势和盈利预期都还没坏,调整更多是估值和情绪在消化;不贪,是因为利率还悬在头顶,内部分化已经开始,“闭眼买赛道”的日子确实过去了。
我管这个叫从“赛道”转向“现金流质量”。我的理解是:以前买AI是买行业,谁都能涨;以后买AI是买公司,得挑那些真能自己造血、不靠借钱扩张的。对散户来说,与其纠结押哪只个股,不如换个思路——用ETF分散掉个股风险,同时把仓位结构调得更抗跌一点。
AI的故事没讲完,只是讲法变了。市场先生最擅长的,就是让你在最不该恐慌时恐慌,在最不该贪心时贪心。
不构成投资建议,市场有风险,入市需谨慎。
FRM, 一个专注宏观周期与资产配置的财经观察者。不吹牛,不煽情,只讲逻辑,看趋势。关注我,一起穿越周期,抓住真正的机会。
大汉天生,风控长青!
驰骋2026,骐骥在野。
HK 半导体产业 SH 半导体ETF国联安 SZ 半导体ETF南方 SZ 半导体ETF博时 SZ 半导体ETF鹏华 SZ 半导体龙头ETF工银 HK 半导体产业(全) SH 半导体设备ETF广发 SZ 半导体设备ETF国泰 SH 半导体设备ETF华夏 SZ 半导体设备ETF万家 SZ 半导体设备ETF易方达
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。