广东“制造业当家”,到底在当什么家?
9月22日,全国工商联同步发布《2026中国民营企业500强》与《2026中国制造业民营企业500强》两份榜单,制造业在民营经济当中的底盘地位进一步夯实。
两份沉甸甸的榜单,恰好为我们观察广东“制造业当家”提供了一份现实参照样本。
01 透过权威榜单,读懂制造业当家核心命题
数据显示,353家制造业企业入选了最新民企500强榜单,占比70.6%;实现营收32.22万亿元,占总榜单营收的71.72%;净利润1.09万亿元,同比增长13.43%,占总榜单净利润的59.58%;研发费用0.89万亿元,增长11.20%,占总榜单研发费用的70.80%。
落到广东层面,有49家企业入选综合类民企500强榜单,位列浙江(104家)、江苏(90家)、山东(51家)之后,数量居全国第四;上榜粤企营收总额约6.38万亿元,占民企500强总营收(44.93万亿元)的14.2%,远高于9.8%的数量占比;在制造业民企500强榜单中,广东同样有49家企业入围,数量与综合榜持平。
不难看出,头部企业的体量优势,仍然是广东制造业最深的护城河。
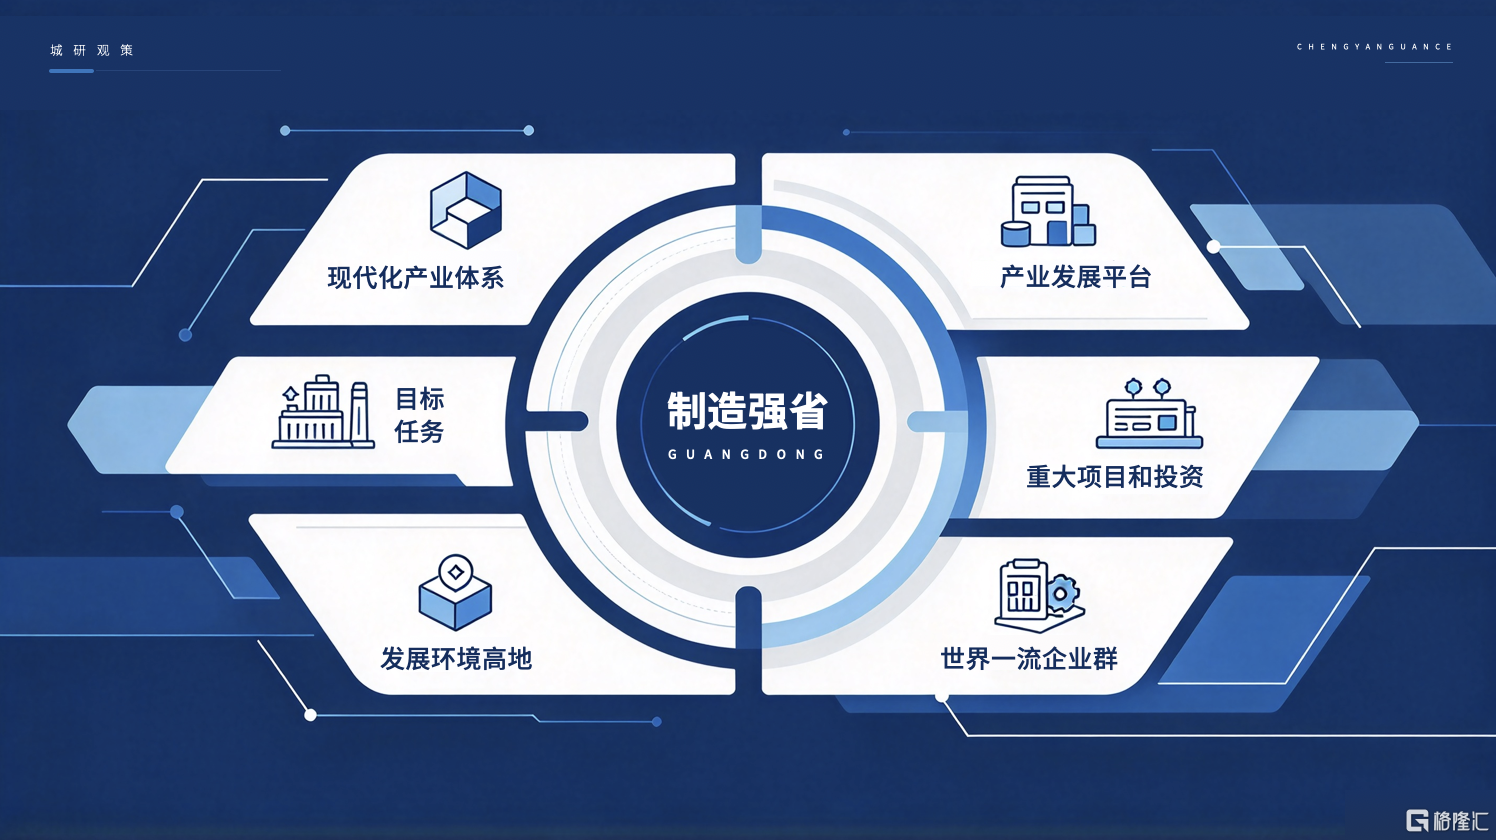
从政策、法治双重维度来看,广东近年来推进从制造大省向制造强省跨越。2023年6月出台了《关于高质量建设制造强省的意见》,也就是广为熟知的“制造业当家22条”,明确提出以实体经济为本,坚持制造业当家,围绕五大提升行动,锚定到2027年制造业增加值占GDP比重达到35%以上的核心目标;到2035年,制造业综合实力达到世界先进水平,成为全球制造业核心区和主阵地,制造强省全面建成。
2024年3月1日,全国首个加快推进新型工业化、建设制造强省的专门立法——《广东省制造业高质量发展促进条例》正式施行,推动制造业在项目建设、产业升级、区域协调等方面迈向新高度,把广东制造业当家政策举措上升到法治保障层面。
政策蓝图早已铺展,但“制造业当家”绝非一句简单口号。广东的“制造业当家”,到底在当什么家?是做大产业规模,培育龙头企业,还是搭建可持续的完整产业生态?当宏大政策对照榜单现实,机遇与短板同时显现。
02 守住实体经济底盘,锚定量化目标坐标系
“制造业当家”的第一层内涵,是把制造业重新确立为全省经济的“顶梁柱”,守住实体经济底盘,拒绝过早“去工业化”。
在国内不少发达地区服务业占比持续走高的大背景之下,广东反而设定硬性目标:到2027年,制造业增加值占GDP比重达到35%以上,制造业及生产性服务业增加值占比达到65%;工业投资年均新增超过1000亿元;培育10个以上万亿级战略性产业集群;超过10家制造业企业进入世界500强。
为把目标落到执行层面,广东搭建起两套保障体系。一套是政策行动体系:实施五大提升行动,从产业集群培育、园区平台建设、重大项目招引、优质企业梯度培育、要素改革优化环境五个维度系统推进;另一套是法治约束体系:《广东省制造业高质量发展促进条例》落地,将工业用地控制线、制造业重点项目联系服务制度、亩均效益评价等举措以法规形式固化,从制度层面防止制造业空间被无序挤压。
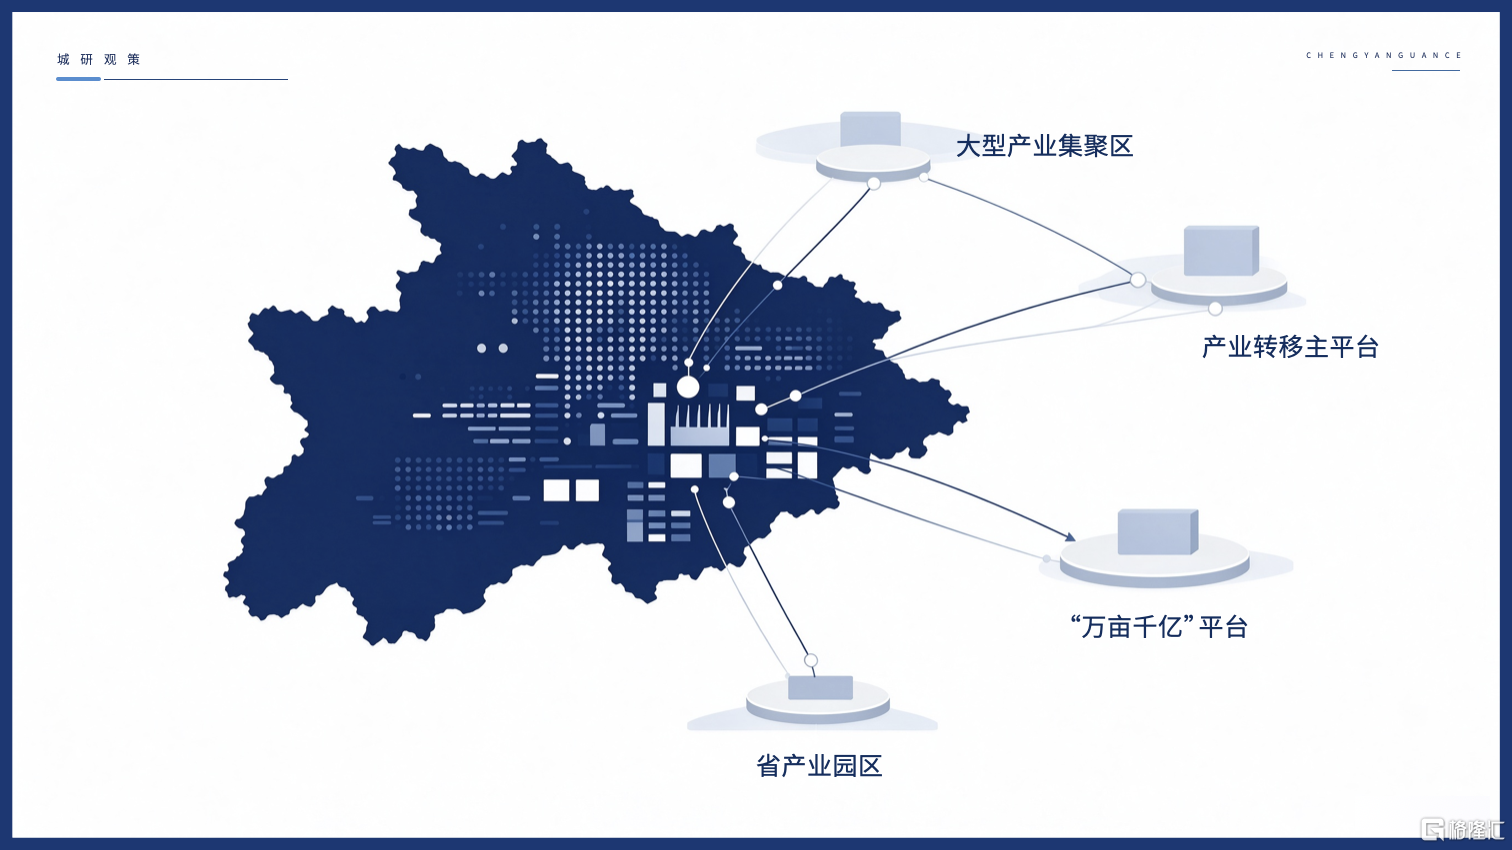
条例实施一周年的数据,已经看到初步成效:广东工业投资突破1.5万亿元,连续多年实现千亿元级别增量;新能源成长为万亿级产业集群;“链式改造”数字化转型模式向全国推广;7个大型产业集聚区、15个产业转移主平台成为粤东粤西粤北工业增长的核心载体。
但目标不等于结果。35%制造业占比,是一条需要持续努力的硬底线。守住基本盘,只是广东“制造业当家”的起点,而不是终点。
03 做强产业与企业,推动龙头优势向下传导
“制造业当家”的第二层内涵,是做强大产业、大企业:既要打造一批世界级产业集群,也要培育一批具备全球竞争力的企业群。
按照“制造业当家22条”部署,广东一边巩固十大战略性支柱产业,一边培育十大战略性新兴产业,前瞻布局五大未来产业,目标新增3‑4个万亿元级、4‑5个五千亿元级产业集群,实施“百链韧性提升”专项行动,推进产业基础再造工程,破解产业链关键环节短板。
2026中国制造业民营企业500强榜单的发布,映射出这份产业部署的落地成效。
榜单当中,广东有49家制造业企业上榜,密集分布在电子信息、新能源汽车、储能电池、装备制造、家电轻工赛道。比亚迪稳居全国制造业民企前列,小鹏汽车排名大幅跃升,亿纬锂能、欣旺达等储能电池企业快速崛起;立讯精密、TCL、汇川技术、领益智造串联起电子信息完整产业链条;美的、格力、海天味业、温氏股份则巩固了传统优势产业的基本盘。
全省已经形成的13家千亿级民营企业“俱乐部”,大多数属于制造业领域。2026中国制造业民企500强榜单显示,多家广东企业跻身全国前列。其中,华为、比亚迪跻身制造业民企500强第一梯队,美的、立讯精密、TCL科技、格力、TCL实业均进入榜单前50位。
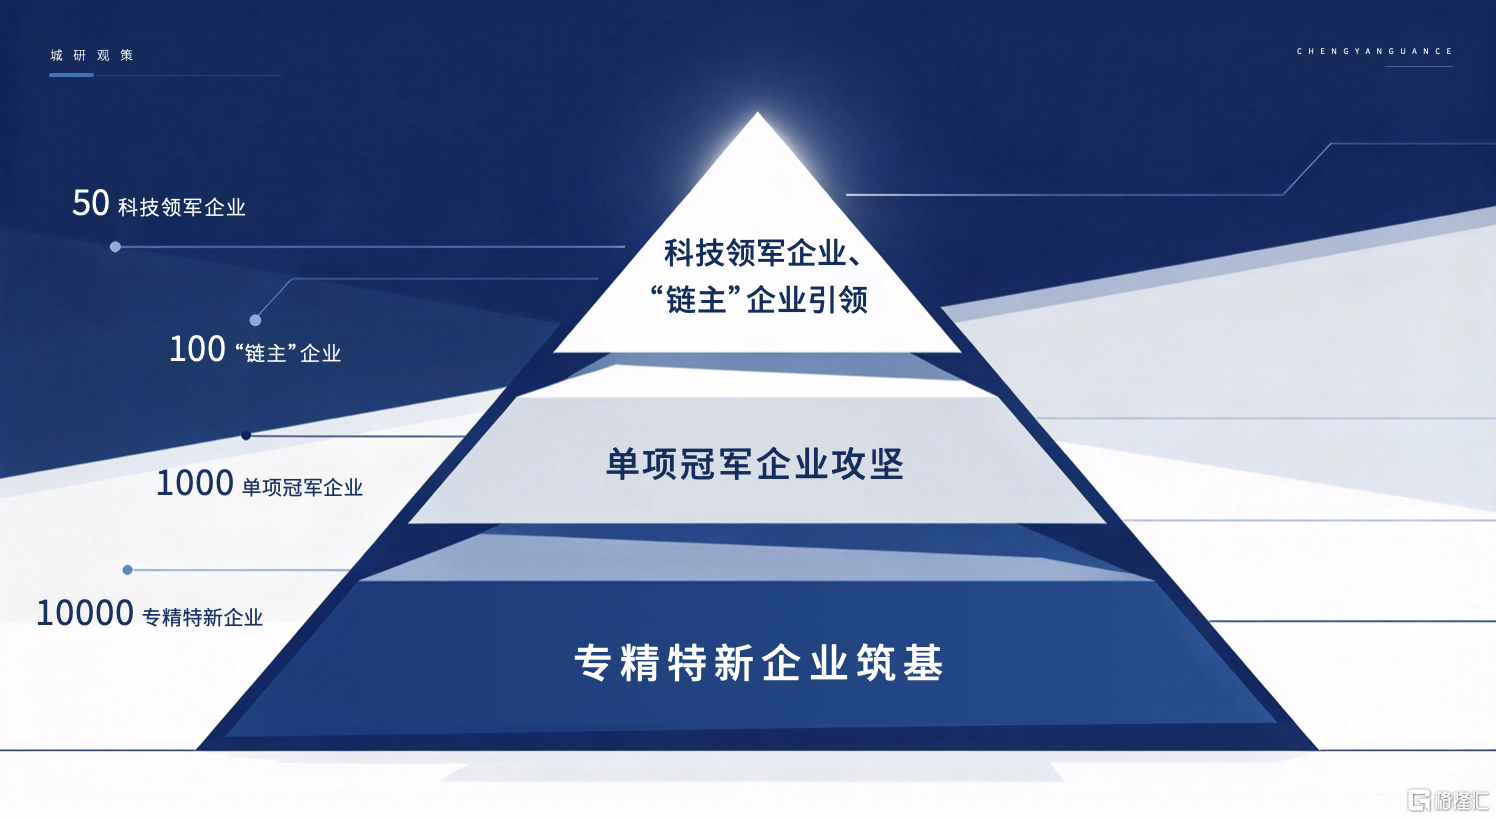
政策层面,广东既着眼“高大上”,也培育“小而美”,推动头部龙头的优势向下传导,引领大中小企业融通发展,实施优质企业梯度培育“十百千万”计划:打造50家科技领军企业和100家“链主”企业引领、1000家制造业单项冠军企业攻坚、10000家专精特新企业筑基的世界一流企业群。
从榜单数据对比可以观察到:广东强在千亿级龙头企业,但是500‑1000亿区间的腰部企业数量偏少。相比江苏大批密集分布的中等规模制造企业,广东制造呈现“头部高耸、腰部有待充实”的梯队格局。龙头可以打响产业高度,但一个省份制造业的厚度,终究要依靠数量庞大的腰部企业与专精特新群体共同托举。
04 大平台重塑空间,破解区域发展不均衡短板
“制造业当家”不只是珠三角地区的任务,它的第三层内涵,是重塑广东省产业空间格局,推动制造业在全省域合理布局。
长期以来,广东优质制造资源高度集聚珠三角,粤东粤西粤北工业体量相对薄弱,“珠三角强,外围弱”是长期现实矛盾。“制造业当家22条”给出的解决方案是“大平台提级赋能行动”:高标准建设7个大型产业集聚区、15个承接产业有序转移主平台,打造30个“万亩千亿”平台;推广“一县一园”,把工业园区作为县域工业的主引擎;支持汕头、湛江打造区域产业高地,推动珠三角产业有序向外梯度转移。
《广东省制造业高质量发展促进条例》也专门设置条款,鼓励跨区域产业合作共建、成本共担、利益共享,破除区域行政壁垒对产业转移的阻碍,破解广东区域发展不平衡的短板。
从实施成效看,15个主平台、103个省产业园区规上工业增加值增长态势均高于全省平均水平,成为县域经济发展的重要载体和引擎;省产业园贡献粤东粤西粤北接近一半的规上工业增加值,产业平台已经开始发挥载体价值。
对照2026民企500强榜单,短板同样清晰可见:49家上榜制造业民企几乎全部扎根珠三角,粤东粤西粤北缺少全国级别的大型民营制造龙头企业。产业平台建起来了,基础设施补齐了,但从承接项目落地,到本土成长出大型企业,还需要漫长培育周期。通道已经打通,产业红利释放尚待时间。
05 光鲜成绩之下,四组绕不开的现实约束
政策目标宏伟、龙头效应显著,但广东“制造业当家”绝非一路坦途。基建、政策、龙头企业,不等于自动换来产业强省。结合政策文件与权威榜单,可以看到广东制造业正面临着四组现实约束,这也是政策执行过程中必须直面的隐忧。
一是企业梯队断层风险:头部很强,腰部偏弱,专精特新向500强跃升通道有待拓宽。广东手握一批世界级制造业龙头,但500‑1000亿规模的腰部企业数量明显不足,许多专精特新“小巨人”企业在细分赛道实力强劲,但从“小巨人”成长为中国500强企业的数量有限,中小企业更多依附于龙头供应链,抗风险能力存在结构性隐患。
二是区域发展鸿沟依旧突出:产业转移平台建成,本土龙头培育仍需时间。产业转移主平台可以承接珠三角外迁项目,但培育属于粤东粤西粤北本土的大型制造企业,不是三五年就可以完成。目前大型制造业民营企业高度集中于大湾区核心城市,全省域制造业均衡发展还有很长的路要走。
三是产业链高端环节仍存短板:应用创新强,原始基础创新仍需补位。广东制造擅长应用层面技术迭代,在消费电子、新能源整车、储能等赛道优势显著,但在部分高端材料、核心工业零部件、工业软件领域依旧存在短板。大部分民营企业研发投入集中在产品迭代,面向底层的基础研究投入相对不足,产业基础再造工程任重道远。
四是传统产业转型升级难题:家电、家具、纺织、五金建材等传统产业,是广东制造业的基本盘,贡献大量就业与产值。但部分传统行业面临增加值率偏低、高端供给不足的难题。如何推动庞大传统产业完成高端化智能化绿色化改造,避免传统产业逐步收缩,是守住制造业底盘的关键考验。
06 蓝图已经绘就,制造强省答卷仍在书写
透过2026制造业民企500强这份现实样本观察,“制造业当家”,从来不是单一维度的规模扩张,而是一套多目标协同的系统性探索。
它回答的不只是广东一省的产业考题,更代表国内沿海发达地区共同面临的时代抉择:在服务业占比不断提升的进程中,如何守住制造业基本盘,推动实体经济行稳致远。
在城研君看来,守住实体经济底盘是前提,做强产业集群与市场主体是内核,实现全省域产业均衡布局是空间保障,补齐产业链短板、完成传统产业转型升级,则是久久为功的必修课。
目前,广东已搭建起从政策行动到法治保障的完整制度框架,2027、2035两级发展目标明确,重大产业平台载体持续落地推进。但制度体系成型、平台载体落地、龙头企业壮大,并不代表制造强省就此水到渠成。
企业梯队的补位成长、粤东粤西粤北本土产业力量的培育、产业链薄弱环节的攻坚、传统产业高端化的转型升级,都需要在漫长实践当中逐步推进。
头部企业的亮眼成绩,彰显了广东制造的高度;而腰部企业、专精特新群体与区域产业平台的成长,将筑牢广东制造的厚度。
这份制造强省的时代答卷,才刚刚落笔。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。