预期增长尚未兑现 汇绿生态再度加码光模块产能


海闻社观察 9月27日晚间,汇绿生态连发两份公告,一面推进光模块产能扩张,一面为收购控股子公司剩余股权扫清程序障碍。
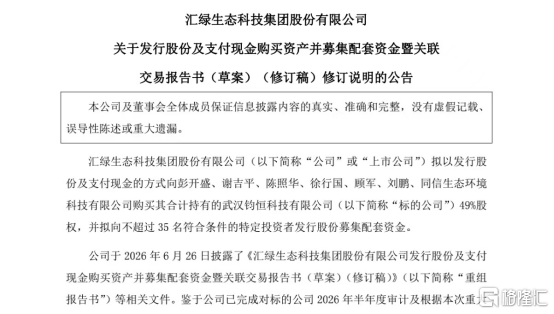
具体来看,公司控股子公司武汉钧恒科技有限公司拟投资3.09亿元,在武汉东湖高新区建设研发生产基地,新增年产200万支高速率光模块产能。同日,公司董事会审议通过将收购钧恒科技剩余49%股权的股东会决议有效期延长12个月,为这场持续一年多的重大资产重组争取更多推进时间。
曾经,公司的主营是园林绿化工程,如今的身份也彻底出现了转换。截至2026年半年报,钧恒科技贡献的光电子器件业务已占上市公司总营收的92.36%,取代园林板块成为第一大收入来源。
图源:公司公告
难抢先机
根据公司财报,2026年上半年,汇绿生态实现营业收入10.37亿元,同比增长49.01%;归母净利润2708.96万元,同比下降27.79%。显然,财务费用的汇兑损失和应收账款的上升带来了巨大的资金占用压力。
上半年,公司经营活动现金净流入为-4.77亿元,较去年同期净流出规模扩大了3.2亿元,资产负债率从去年同期的49.75%攀升至62.46%,一个季度就增加了4.36个百分点。
当然,市场对于汇绿生态的关注点主要在高景气度的光模块业务,根据公司口径,钧恒科技2026年上半年实现营业收入9.8亿元,净利润8927.02万元。从增速来看,钧恒科技过去三年营收从2023年的4.35亿元增长到2025年的12.96亿元,净利润从1648万元提升至1.48亿元,复合增长率接近90%。但经营性现金流的表现并不好看,2024年和2025年连续两年为负,分别为-8967万元和-1.66亿元。
据了解,钧恒科技目前的产能布局分为三个层次。武汉本部现有年产能约300万支,鄂州一期新增年产能规划约150万支,马来西亚工厂已于2026年4月投产,预计新增年产能100万至150万支,当前正处于设备调试与人员磨合的爬坡阶段。此次武汉新基地建成后,武汉区域合计年产能将达到350万支。
不过,马来西亚工厂目前尚处于投产爬坡状态,武汉新基地也还要等到2028年6月才能完成建设。这意味着未来两年内,新增产能的利用率是一个持续需要观察的变量。
可是,对于快速发展的AI赛道来说,时间不等人。在800G产品线上,中际旭创、新易盛等头部企业凭借稳定的供应链和客户资源,拿下了全球70%以上的市场份额。而很多二线厂商虽然号称有800G产能,但良率只有60%左右,做出来的产品过不了大客户的认证,只能卖给中小客户。钧恒科技拥有海内外不少重要客户,客户结构具有一定基础,但在最高端的1.6T产品线上,公司目前仍处于送样认证阶段。
在1.6T这个决定未来两年竞争格局的关键产品上,中际旭创已经握有英伟达2026年约70%的订单,1.6T全球市占率超过50%。钧恒科技1.6T硅光模块预计在2026年下半年至2027年迎来规模商用,时间窗口并不宽裕。如果产品不能在客户认证上抢到先机,后续在高端市场的竞争中会很被动。
风险仍存
扩产之外,收购钧恒科技剩余49%股权的进展是投资者的另一个关注点。
这笔交易作价11.27亿元,其中以发行股份方式支付8.45亿元,现金对价2.82亿元,交易完成后汇绿生态将持有钧恒科技100%股权。从2024年6月首次以1.95亿元收购30%股权,到如今钧恒科技整体估值约23.06亿元,不到两年时间估值增值率超过300%。
高估值自然对应高业绩承诺,创始股东彭开盛、陈照华承诺钧恒科技2026年至2028年净利润分别不低于1.83亿元、2.32亿元和2.92亿元,三年合计7.07亿元。2026年上半年钧恒科技净利润为8927万元,全年要做到1.83亿元,相比上半年的盈利水平需要明显加速。
为了推进这笔收购,公司已经把股东会决议有效期从2026年10月14日延长到了2027年10月14日。审核周期的不确定性叠加行业竞争格局的快速变化,留给这笔收购的时间弹性其实有限。
从机构研报来看,卖方对汇绿生态的转型逻辑整体认可。国盛证券首次覆盖给予“买入”评级,核心逻辑是完成钧恒科技剩余股权收购后公司归母净利润有望显著提升。不过也有机构给出了“谨慎推荐”的评级,预计公司2025至2027年归母净利润仅为0.81亿元、1.21亿元和1.68亿元,对应PE高达174倍、117倍和84倍。
机构分歧的核心在于钧恒科技的业绩兑现节奏,乐观者看到的是光模块赛道的高景气度和钧恒科技产能扩张带来的收入弹性,谨慎者则担心高估值已经充分定价了未来三年的增长预期,一旦业绩不及预期,估值下修的空间会很大。
值得留意的是,公司的财务结构同样面对挑战。有息资产负债率已达29.76%,有息负债总额与近三年经营性现金流均值的比值达到67.41%。在经营性现金流连续为负、扩产资本开支还在持续加大的背景下,公司后续的融资压力和财务费用恐怕不会小。
汇绿生态从园林绿化转型光模块,方向踩在了AI算力建设的风口上,钧恒科技的增长也确实证明了这个团队有能力把业务做起来。但风口上的竞争从来都是拥挤的,头部玩家在高端产品线上的先发优势不会轻易让出。对于市场来说,汇绿生态的转型能否转得漂亮,仍然需要考虑更多。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。