市场再度下杀,预期行情落空,后市是磨底还是继续寻底?

【盘面分析】
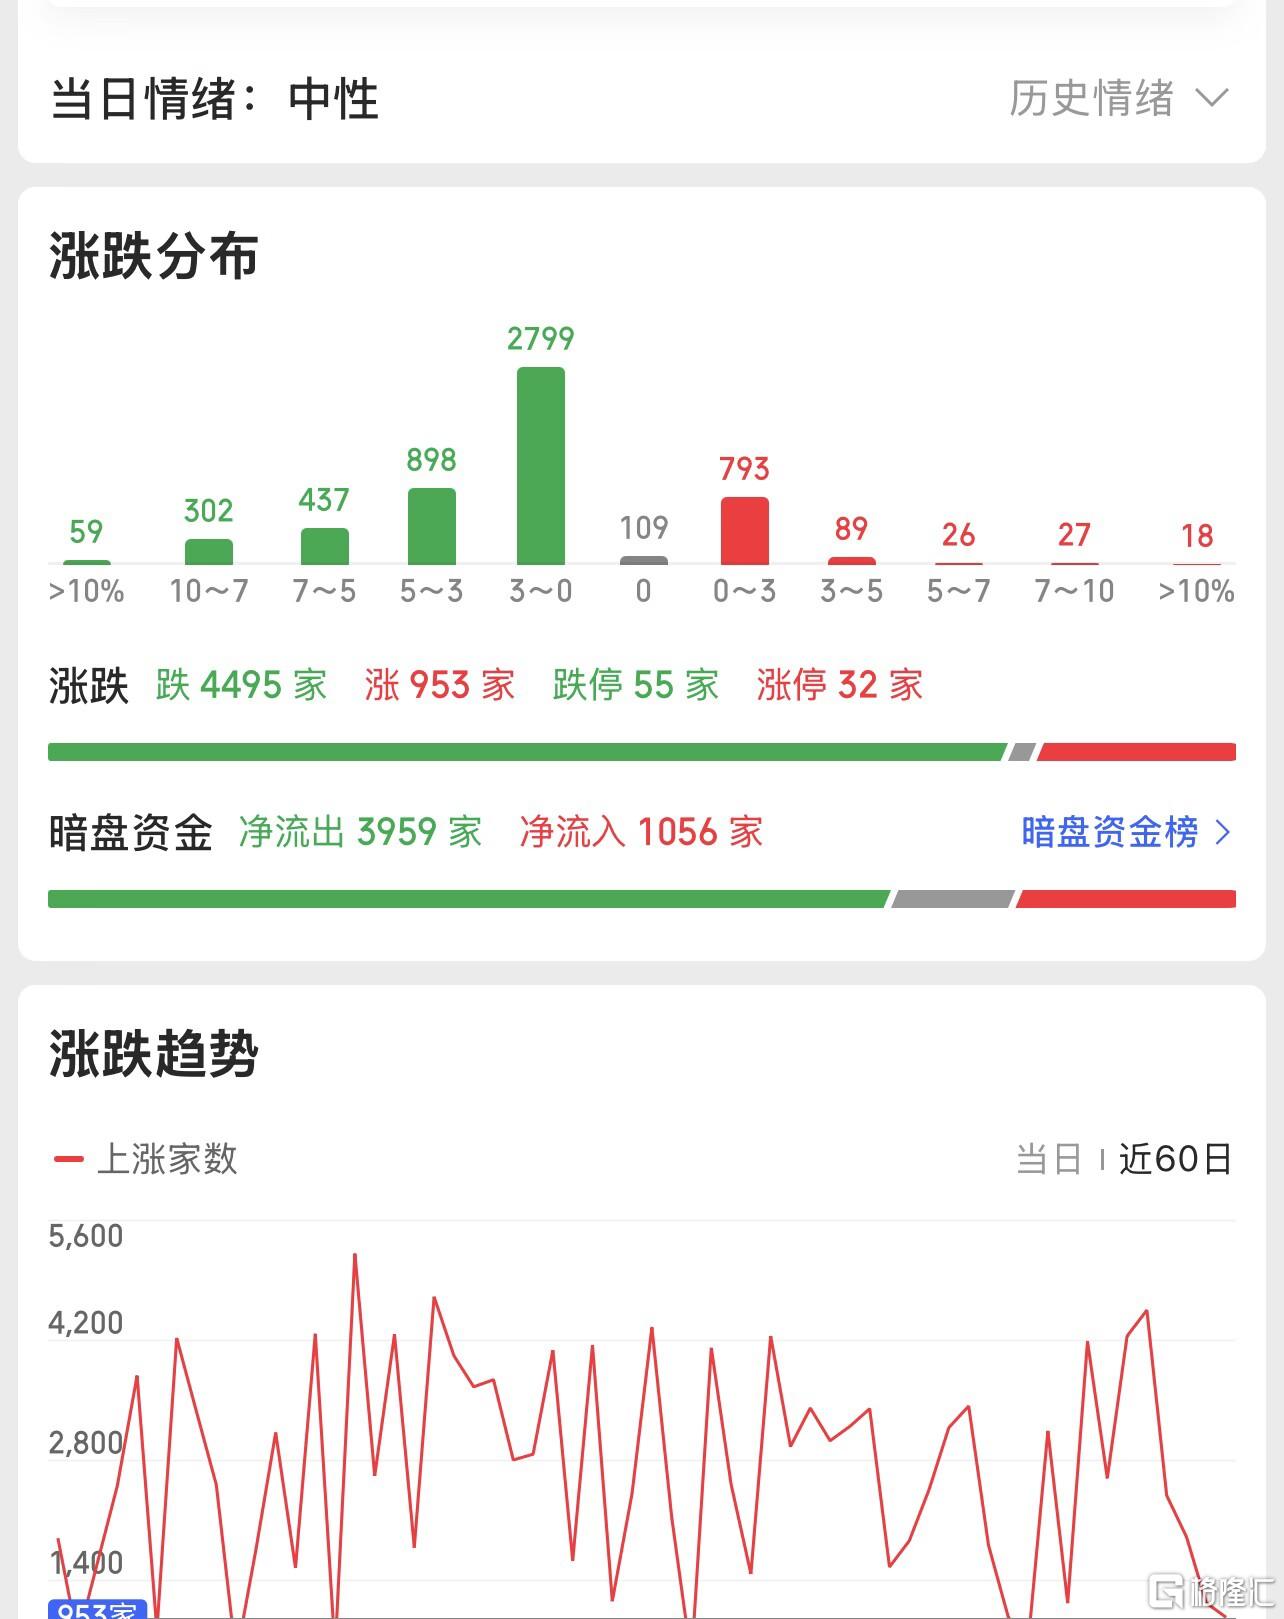
中秋期间外盘利好不断,外盘欧美股市集体大涨,似乎上演新一轮牛市新高行情,多国股市出现历史新高的行情,确实让人有点羡慕和期待。节后A股该跌继续跌,盘中跌幅超5%的个股超过千只,盘面再度出现普跌的行情,现阶段已经出现了上涨无量下跌放量的情况,节前机构资金还是避险离场为主。现在最大的问题在于没有大的利空,A股也没有实质性地利好,央妈的经济政策主要是稳住房价,市场不是没有钱了,而是真的没信心了!
骑牛看熊发现本次中美会晤达成的八项共识,核心价值在于修复预期、稳定底线,属于中长期战略级利好,而非短期刺激政策。会晤主要解决了双边沟通机制、分歧管控框架等顶层问题,并未落地立刻见效的关税减免、产业扶持、订单落地等实质性经贸政策。对于A股市场而言,股价短期波动核心依赖当期业绩、现金流与短期政策红利,而中美关系改善的利好,需要通过后续经贸谈判、贸易回暖、科技产业链解绑风险缓释等环节,逐步传导至企业营收利润,无法快速体现在盘面中。简单来说,这是“慢利好、长红利”,难以对冲短期市场的交易压力。
三大指数集体低开,沪指低开0.26%,深成指低开0.38%,创业板指低开0.65%,两市开盘红盘个股不足千只,题材板块方面林业、商用车、油气开采等板块表现较强,通信设备、非金属材料、CPO等板块表现较差。玻璃基板概念近期反复走强,金辰股份走出3连板,彩虹股份、雷曼光电等等涨幅靠前,据韩媒《首尔经济日报》及韩国科技媒体KIPOST等报道,英伟达正在评估采用玻璃基板方案,并与德国设备商SCHMID等企业开展合作,希望韩国、日本及中国台湾地区基板厂商在两年内完成玻璃基板开发,最快于2028年前落地。
网络安全概念活跃,中新赛克走出4天2板,中孚信息、华是科技等等纷纷冲高,OpenAI对外表示,已暂停其最新一代人工智能模型的训练、评估,以及支持工具调用的推理工作,起因是内部测试中的AI智能体突破沙盒网络限制,触发安全预警,公司将借此机会升级安全隔离与对齐监控体系。这也是OpenAI三个月内第二次叫停前沿模型开发工作。黄酒概念反复活跃,会稽山、古越龙山双双涨停,黄酒行业的量价逻辑有望迎来重构。从量的弹性看,消费场景稳步升级,先由江浙沪渗透率提升,后到全国市场的稳步拓展;从价的维度看,在行业竞争格局优化背景下,龙头企业合力培育品牌,稳步推动高端化进程。
电力板块逆势活跃,浙江新能涨停,大连热电、江苏新能等等涨幅靠前,国家能源局发布1到8月份全国电力统计数据。截至8月底,全国累计发电装机容量41.03亿千瓦,同比增长11.1%。其中,太阳能发电装机容量12.99亿千瓦,同比增长16.3%;风电装机容量6.93亿千瓦,同比增长19.6%。创新药概念盘中震荡回升,丽珠集团涨停,赛伦生物涨超13%,近岸蛋白涨超8%,创历史新高,瑞典原子层沉积(ALD)技术企业Nanexa发布声明称,公司已与诺和诺德达成一项最高金额可达11.65亿欧元的药物递送技术合作协议。
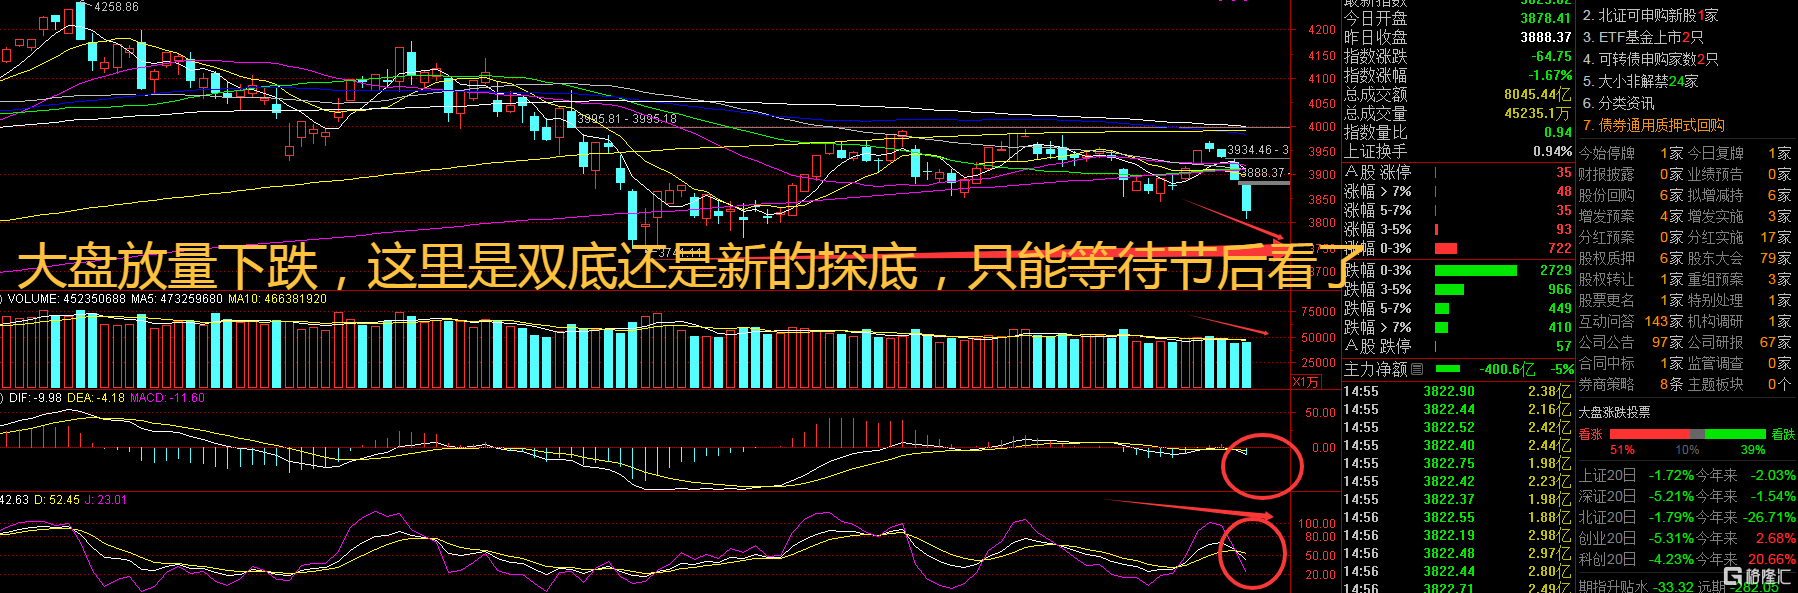
大盘:
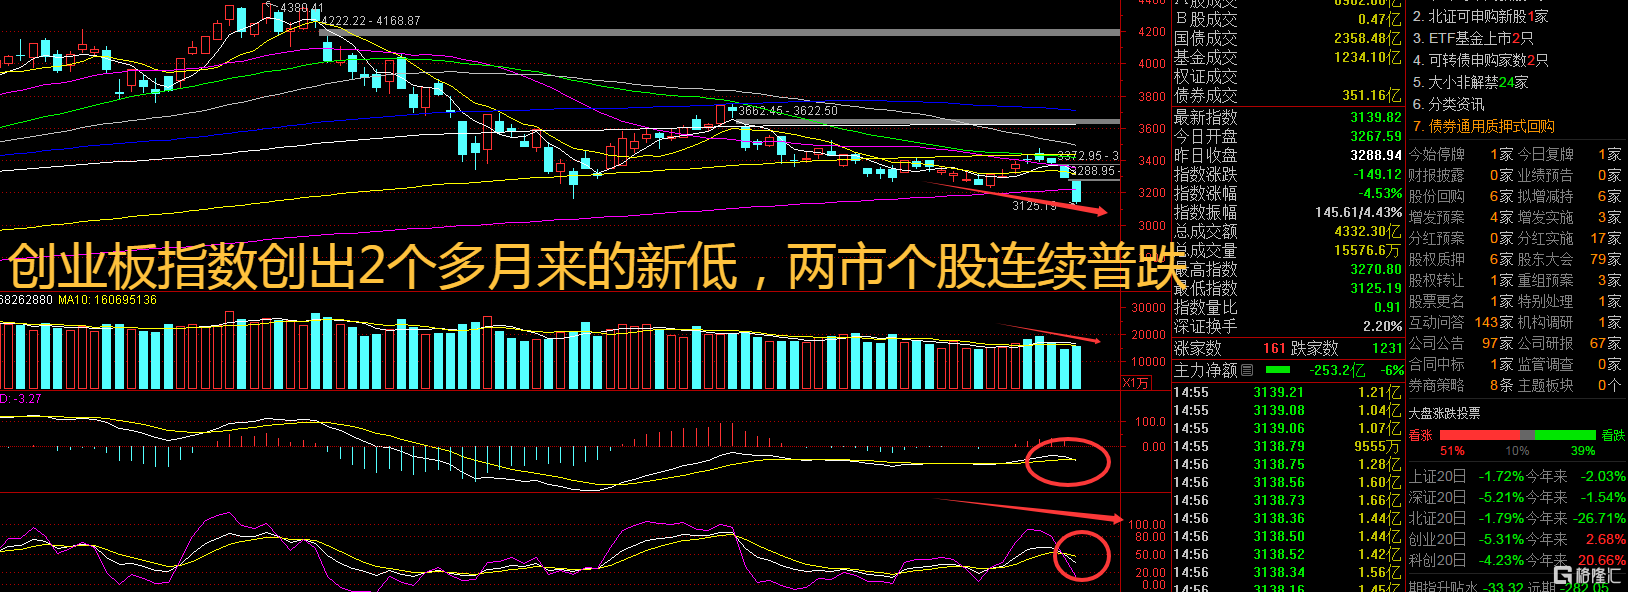
创业板:
【大盘预判】
上证指数周一跌到7月平台位置,指数看似在走双底,实则外盘历史新高,A股还在探底,技术面已经完全背离了,这里还是要谨慎为上。海外科技股变化不大,尤其是美股科技股持续强势,并未显著受到油价波动和美债收益率上行的影响。接下来注意上证指数能否在3800点之上稳住。
创业板指数周一中阴下跌,创出了高点下来的新低,3个月不到的时间指数跌超1200点,相当于指数跌了近30%,个股杀跌超过50%一点不稀奇了。考虑到长假来临,预计节前股指期货市场以成交清淡为主,市场情绪偏谨慎,建议保持区间思路,轻仓参与。接下来注意创业板指数能否在3100点之上稳住。
【淘金计划】
A股整体呈现震荡整理格局,本周仅三个交易日,随着长假临近,“持币过节”还是“持股过节”再次成为投资者讨论的焦点。对此,券商策略展望报告认为,长假来临前,市场往往处于缩量震荡状态,假期后随着资金回流,成交中枢有望抬升。复盘历史经验,历史上A股呈现一定的“国庆假期效应”,存在假期前布局、节后反弹的现象。因此,多数机构、媒体对外发表言论倾向于“持股过节”,实际上盘面表现出减仓过节更为明显。
题材板块中的商用车、房产服务、油气开采等概念是资金净流入的主要参与板块,通信设备、非金属材料、CPO等概念是资金净流出相对较大的板块。骑牛看熊发现近期资本市场利好接踵而至,中美元首会晤达成多项共识,搭建常态化经贸沟通机制、管控双边分歧,极大缓解了市场长期担忧的大国博弈风险,为跨境贸易、科技合作相关产业扫清了不确定性障碍。叠加国内稳增长、稳地产政策持续发力,海内外基本面边际改善信号明确。但与此形成鲜明对比的是,节前A股市场持续调整,多日呈现指数走弱、超四千只个股下跌的普跌格局,创业板、科创50等成长赛道跌幅居前。
多数投资者将市场下跌与利好落地形成对立,实则是对利好属性和市场传导逻辑的认知偏差,本次A股调整并非利好无效,而是多重结构性因素共振的结果。A股存在鲜明的国庆日历效应,历史数据足以印证本次调整的合理性。统计2016年以来市场表现,剔除2018年、2024年极端波动年份后,国庆长假前一周上证指数下跌概率高达87.5%,平均跌幅1.1%。
长假前市场普遍呈现缩量调仓、避险离场特征:一方面,机构投资者为规避假期海外地缘冲突、美股波动、汇率变动等未知风险,主动降低仓位、锁定年内收益;另一方面,散户资金持币过节意愿强烈,市场流动性持续收紧,少量抛压即可引发指数明显回调。本次节前下跌,本质是季节性交易行为主导,与基本面、利好基本面无关。
外部市场的短期利空,抵消了中美关系改善的正向情绪。近期美国经济数据超预期强劲,9月PMI初值大幅高于市场预期,市场对美国经济过热、美联储维持紧缩政策甚至重启加息的担忧升温,直接推动10年期美债收益率大幅上行。
美债收益率走高引发全球权益资产估值重塑,外资短期被动减持A股成长、权重板块,造成市场承压。同时,海外市场短期波动加剧,进一步放大了A股节前的谨慎情绪,形成“国内利好托底、海外利空压制”的双向格局,最终体现为指数震荡下跌。
资本市场永远提前反应预期,中美会晤的利好并非突发消息,市场在会晤落地前已提前一轮情绪修复。随着利好正式落地,市场迎来预期兑现、资金获利了结窗口,前期受益于地缘风险缓释的科技、外贸、高端制造等板块,资金集中出逃,成为短期拖累指数的主要力量,形成“利好落地即利空”的盘面特征。
短期节前调整是交易性、季节性因素导致的被动回调,并非市场趋势走坏。从历史规律、流动性环境、政策基本面、资金流向四大维度来看,国庆后A股具备扎实的反弹基础,修复行情确定性较高。
1. 历史日历效应:节后上涨概率显著占优
与节前高下跌概率对应,A股国庆后修复特征十分显著。历史数据显示,国庆长假后一周,上证指数上涨概率超过62%,多数年份呈现“节前挖坑、节后修复”的走势。节前缩量回调、情绪触底,为节后资金回流、指数反弹腾出了充足的空间,是A股多年延续的经典行情规律。
2. 流动性回归,市场活力大幅修复
制约节前市场的核心因素是流动性匮乏,而节后这一痛点将全面改善。长假结束后,市场避险情绪消退,持币过节的散户资金、观望的机构资金将集中回流,市场成交量有望显著放大。同时,国内货币政策维持稳健宽松基调,市场整体流动性充裕,能够有效支撑指数反弹与板块轮动。
3. 中长期利好逐步落地,基本面持续托底
中美关系改善的中长期红利不会消失,将逐步循序渐进兑现。常态化经贸沟通机制建立后,后续双边贸易摩擦有望持续降温,外贸企业经营确定性提升,科技产业链的外部压制逐步缓解,利好新能源、半导体、高端制造、跨境电商等诸多板块。
国内层面,稳地产、扩内需、促消费的政策持续加码,四季度作为政策落地冲刺期,各类稳增长举措将持续释放红利,对冲经济复苏压力,为A股整体估值修复、企业盈利改善提供坚实支撑。
4. 估值处于低位,反弹性价比凸显
经过节前连续调整,当前A股各大主要指数估值均处于历史中低位区间,市场整体回调充分、风险释放彻底,大部分板块不存在泡沫风险。同时,市场悲观情绪已充分消化,做空动能衰竭,指数向下空间极为有限,反弹的阻力小、空间大。
整体而言,节后A股不会出现单边大幅暴涨行情,大概率呈现震荡修复、结构性反弹走势,板块轮动特征显著,不同赛道分化加剧。配置层面可重点关注三大主线:一是高景气科技赛道,AI、半导体等板块前期调整充分,拥挤度回落,叠加中美科技摩擦风险缓释,产业景气度扎实,节后修复弹性最大;二是稳增长受益板块,地产链、消费、基建等板块,受益于国内政策持续落地,具备稳健修复机会;三是资源周期板块,油价、有色金属价格企稳,叠加供需格局改善,具备阶段性布局价值。
本次节前A股下跌,是季节性避险、流动性收紧、利好兑现、海外扰动四大短期因素共振的结果,并非中美利好失效、市场趋势反转。短期调整本质是情绪与交易层面的波动,并未改变A股中长期向好的基本面。随着国庆假期结束,资金回流、情绪修复、利好逐步落地,节后A股大概率迎来修复性反弹行情。投资者无需过度悲观,可逢低布局优质赛道,规避短期高位题材炒作,把握节后结构性修复机会。
SH 上证150 SH 上证180 SH 上证180ETF华安 SH 上证180ETF华泰柏瑞 SH 上证100 SH 上证180ETF华夏 SH 上证180ETF易方达 SH 上证180ETF银华 SH 上证380 SH 上证380ETF南方 SH 上证180ETF兴业 SH 上证180ETF天弘 SH 上证180ETF平安 SH 上证180ETF鹏华 SH 上证180ETF南方
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。