美股逻辑,强者恒强;A股逻辑,均值回归


上周META的Muse横空出世,登顶应用。高盛/彭博第二天就出具了“颠覆名单”,引发跨行业美股下跌。从旅游(BKNG,EXPE,ABNB),到保险(ALL,PGR);从健身房(PLNT)到电信运营商(AT&T)。他们的共同点是,躺赚用户惰性的钱。懒得比价,懒得填表,懒得传材料,懒得换台,懒得看邮件。之前只能“受着呗”,现在Muse说,你继续躺着,动动嘴皮,我帮你省钱。这可把美国客户惊艳坏了。仅是被亚马逊封杀这点,就反向说明Muse,有料。9月以来META已涨了31%+。就算这样,还是感觉市场反应有点过了。和去年“软件已死,有事烧纸”是一个叙事。退一步说,Muse在中国网友看来,不就是阿里千问购物吗?不就是携程+去哪儿吗?不就是蚂蚁保里车险自动比价续订吗?不就是微信APP自动续费列表么?说到底,是中美商业形态的“生态代差”,说人话就是咱们这卖家竞争太激烈,早已帮客户磨平了摩擦。另一个体感CPU在个人agent领域从“装填工”变成了调度全场的“项目经理”与“执行手”,会加速走向CPU:GPU=1:1。CWW从“存为王”临时变成了“CPU为王”,AMD首破万亿美元,陈立武也说,英特尔满打满算能满足一半的客户需求。再叠加海力士正在找英特尔做先进封装,英伟达也在找英特尔做美版“国产替代”。英特尔股价又起飞了。
咱们这,上周平头哥发布真武V900,单芯片性能提升至M890的3倍;阿里云规划50万卡超节点集群,本质是模仿并追赶英伟达NVL72/DGXSuperPOD体系。巧了,华为也刚发布昇腾960超节点,中美解题思路都类似:用“网络通信拓扑”化解“物理显存墙”。我给翻译翻译,如果不能在一台机器中塞进足够多的存,那就在众多的机器之间并行足够多的光。目前光模块环节PE中位数高达144倍,但核心龙头如中际旭创(PE52x)、新易盛(PE46x)估值明显低于板块中位,有补涨空间。
再看上层运用端,腾讯的WorkBuddy月访问已超过字节TRAE+阿里QoderWork,成为撬动万亿级云市场的“尖刀”。未来发展的大头必然在企业级运用,就像马斯克上周刚说的,现在大部分程序员上班就是看AI写代码,然后不停地按Tab,Tab,Tab......
再退一步,看整个市场,AI是主线,但并未形成合力。纳斯达克创新高,苹果创新高,英伟达的估值却来到近四年低位。美股有个好消息,也有个坏消息。先说坏的,标普500表面上在历史高位徘徊,微观却展现出结构性脆弱,市场广度已降至53%(仅半数个股高于200日均线),领涨个股上涨占比仅28%,极度分化。这样的情况从过去十年维度看,也十分罕见,值得多留一份清醒。
再说好的,市场老在担心高利率压垮巨头,巨头们发债前行压力山大。但高利率只是硬币的一面;硬币的另一面,是未来5年美国名义GDP仍将保持6%–7%的年化扩张。标普500巨头左手是发债融资成本6%,右手是10%-13%的EPS增速。核心是在通胀与复苏交织的周期里,只要握有定价权,名义营收就会水涨船高。从过去20年的维度来看,名义GDP与标普500的EPS增速呈现高度强相关。远的不说,翻开微软、谷歌、Meta、亚马逊、礼来、Visa的最新财报,名义收入与EBIT依然在双位数狂飙。就看最新季报,EBIT增速超10%的标普500公司超过200家。而另一边,标普中后部企业的利息覆盖倍数却在持续恶化。
两消息合在一起看,果然是强者从不抱怨环境艰难,因为环境艰难就是他们造成的。
再说说中美股市,从配置的角度看,留在美股的逻辑是强者恒强,留在A股的逻辑是均值回归。过去十年很少有基金经理能跑赢标普500(年化15%),跑赢纳斯达克的更是凤毛麟角。而从二十至三十年的维度来看,中美股市的年化回报差不多,中证全指从2004年至今的全收益是年化10%出头。真是天道好轮回,苍天饶过谁?
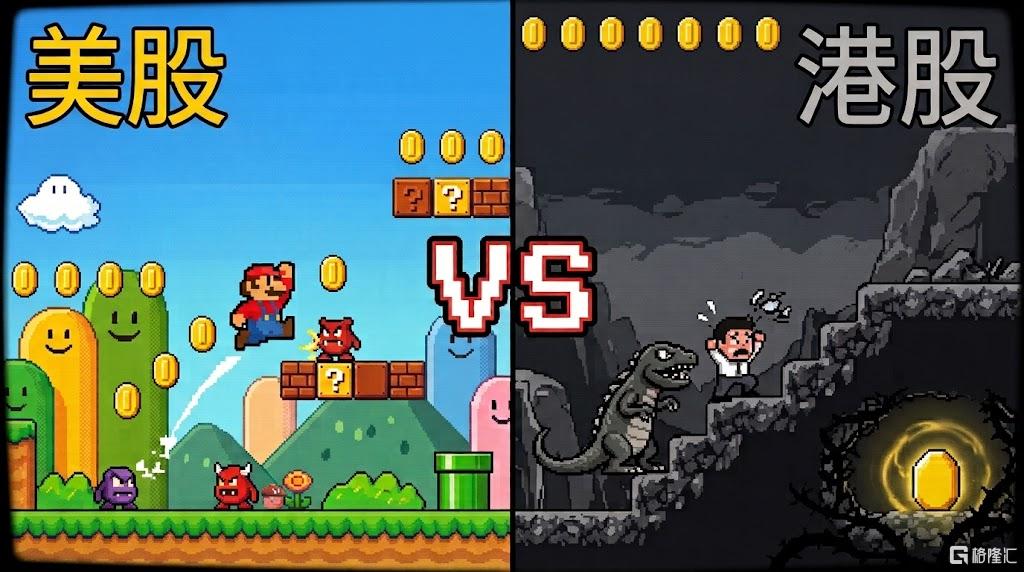
当然体感还是不同的,美股持有过程类似超级玛丽游戏,一边打怪兽一边赚金币。咱们这里比较奇葩,金币都在天上,一路走来的体感就是打怪兽,打怪兽,打怪兽。然后有几个吸金石隐藏在犄角旮旯的暗处,碰上了就能一次性把天上的金币全吸过来。
荒诞的是,明知指数能跑赢绝大多数主动管理,却很少有专业基金经理愿意直接躺在指数上。毕竟前五大持仓是要写进季报的,重仓指数会给客户一种“你拿了管理费却根本没努力”的错觉。做个类比,《学会卓越》一书中对全球顶级联赛286个点球的分析发现,守门员的最佳策略其实是留在球门中央。然而守门员极少这样做——想想事后的赛后通稿就能理解了:“他奋力飞身扑救,指尖甚至碰到了球,球还是进了,虽败犹荣”;VS “他就呆呆站在球门正中,球不偏不倚,正好砸在他脸上,成功防守。”
这里并没有任何小看或贬低基金经理的意思,毕竟我也是其中一员,但基金经理的困境是:
很多出生在修仙世家,
从小天赋异禀,
后来更是拜入名门正宗,
历经千余年苦修,
度过数次天劫,
才最终得道飞升,
然后成为了阻挡孙悟空的十万天兵之一。
蓦然回首,发现过去十年TQQQ就是那个石头缝里跳出的孙悟空。在它面前,很多专业人士活成了NPC。
正因如此,普通散户反而握有了挑战专业基金经理的最大底牌,坦然承认自己的平庸,不必给任何人写季报,不必演戏自证勤勉,用钝感的跨资产均衡配置,彻底抹平业绩考核红线。
另外,有些民间牛散会感慨,“收益一直很高,奈何本金太少,财富涨不快。”但事实是,投资领域很少有怀才不遇。说人话,如果一散户能有3年,稳定,可重复,可扩容,可验证,可回溯的30%年化回报,他很难缺本金,甚至很难不财富自由,毕竟,资本不是孤岛,而是海洋。面对一股洋流,潮汐会主动汇入航道。
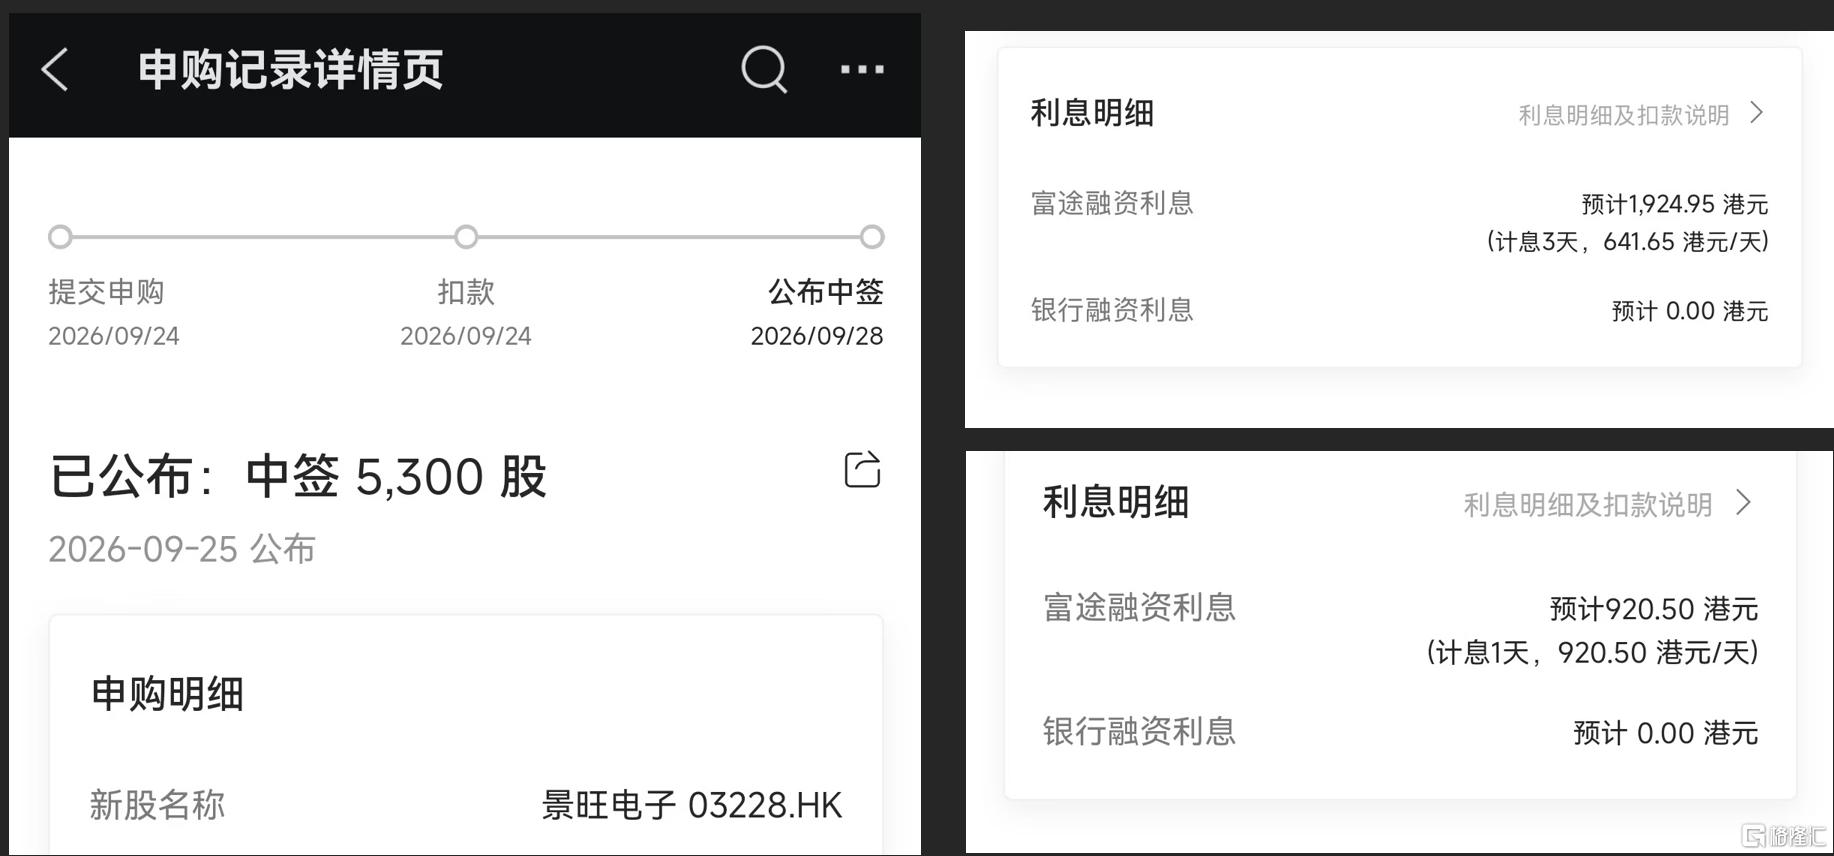
最后再说两句打新,金额按景旺>欢创>罗博下的单,逻辑群里分享过,欢创确定性最高,竞争也最激烈,景旺基本面好诚意也足,这局的胜负手就看景旺了。
HK 景旺电子 HK 欢创科技 HK 罗博特科 US BookingHoldingsInc. US 亿客行 US 爱彼迎 US 好事达保险 US 美国前进保险 US PlanetFitness,Inc.ClassA US 大西洋电力 US 亚马逊 US MetaPlatformsIncClassA HK 携程集团-S HK 阿里巴巴-W US 英特尔 US 超威半导体 US 英伟达 US 微软 US 礼来 US VisaInc.ClassA US 苹果 US InvescoQQQTrust US VanguardS&P500ETF HK 中际旭创 SZ 新易盛 SZ 中际旭创 HK 腾讯控股
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。