超购1.33倍,彤程新材港股招股结束,市场在犹豫什么?


近日彤程新材(09607)港股招股结束,券商合计借给散户7.01亿港元打新,超购1.33倍。这个数字放在港股IPO里,属于“有人买,但不疯抢”的区间。市场在犹豫什么?先看公司自己的说法。
彤程新材在招股书里说,2025年半导体光刻胶销售收入在国内本土供应商中排第一。
但翻开数据,有一个数字很扎眼:2026年上半年,半导体光刻胶产量209吨,低单价的高纯溶剂产量2186吨——后者是前者的十倍以上。半导体材料的整体均价因此同比下降超60%。“光刻胶龙头”的故事,和“高纯溶剂堆量”的数据,中间隔着一道裂缝。
更值得琢磨的是,今年上半年,这家公司利润的一半来自联营公司的投资收益。
港股投资者买入的,到底是招股书里那个“光刻胶龙头”,还是一个投资平台?
一、半导体光刻胶:估值的主角,产量上的配角
彤程新材在招股书里给自己的定位是“国内领先的半导体光刻胶生产商”,2026年上半年,电子化学品业务收入6.93亿元,占比提升至32.44%,公司把它称为“业绩稳步增长的核心驱动”。
但拆开这个“核心驱动”的明细,半导体光刻胶本身仍然是个配角。
2026年上半年,彤程电子工厂的半导体光刻胶产量只有209吨,而高纯溶剂是2186吨。招股书同时披露,高纯溶剂里的EBR(电子级剥离液)占半导体材料总销量的70%以上。这两个数据放在一起,半导体材料分部每卖出10吨产品,有7吨以上是单价仅2.12万到4.68万元/吨的EBR。
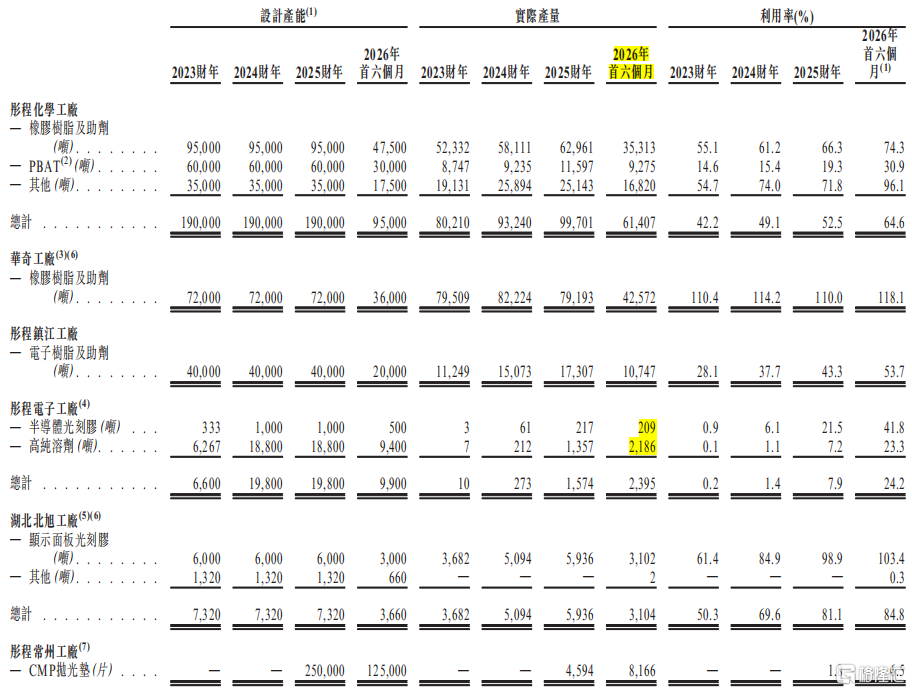
各工厂产能及利用率,来源:招股书
这也就能理解,为啥半导体材料的平均售价从去年同期的每吨59.47万元,跌到2026年上半年的22.48万元。不是光刻胶降价,而是低单价EBR放量,把整个分部的均价“稀释”了。
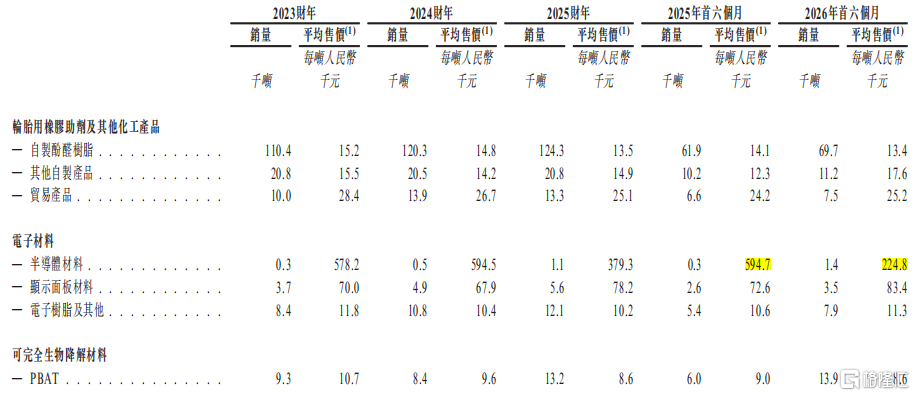
各业务线销量及单价,来源:招股书
有意思的是,被“稀释”的不只是均价。2026年上半年,电子材料分部毛利率从去年同期的30.6%降到28.3%。而同期,电子材料分部内部的显示面板材料和电子树脂这两块,销量、单价都在涨。
也就是说,毛利率下滑的账,不能算在它们头上——低单价EBR放量,加上光刻胶本身产量很小,谈不上规模效应,把整个电子材料分部的毛利率也拉低了。
再看橡胶助剂。如果说光刻胶是估值叙事里的主角,那橡胶助剂就是收入结构里真正的顶梁柱。轮胎用橡胶助剂及其他化工产品,一直是公司收入的大头,2026年上半年占比61.9%。但这个占比是从2023年的77.5%一路降下来的。
更关键的是,这个“顶梁柱”的毛利率也在承压。自制酚醛树脂是这部分收入里的大头,2026年上半年占了该分部收入的七成以上,但平均售价从去年同期的每吨1.41万元降到1.34万元。
单价下降,招股书归因于“原材料苯酚价格下降”;毛利率下降,招股书归因于价格竞争。两个解释拼在一起,等于承认了一件事:成本确实在降,但售价降得比成本还快。
二、挂着新材料的招牌,利润结构更像投资平台
两大主营业务的毛利率都在承压,那问题就来了——毛利率在降,彤程新材的净利率为什么还能一路往上走?招股书的解释是“对营运成本的控制有所改善以及应占联营公司利润有所增长”。这两个原因里,后一个更值得拆。
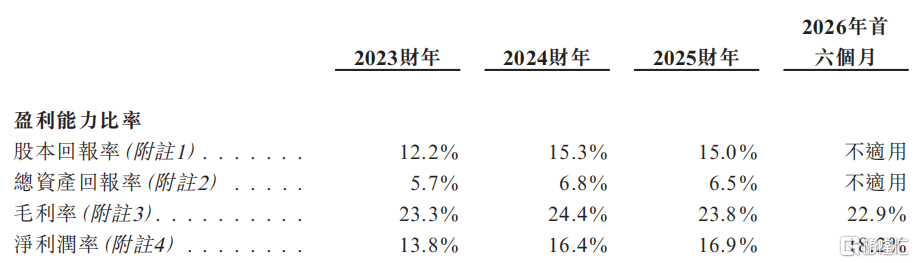
主要财务比率,来源:招股书
因为投资对利润的贡献,已经超过了主业本身。2025年,彤程新材毛利8.14亿元,减去销售、行政、研发、财务等6.55亿元费用后,主业经营利润约1.59亿元。而当年来自联营公司的利润3.82亿元——主业干一年,不到投资收益的一半。
到了2026年上半年,差距有所收窄,主业经营利润1.73亿,联营利润2.06亿。
但投资收益有一个问题:它不带来现金。
2026年上半年,彤程新材除税前利润4.04亿元,经营活动现金流净额却只有3654万元,现金转化率约9%。招股书在解释这个差距时,列了两笔最大的扣减:贸易应收款项及应收票据增加了2.64亿元、应占联营公司利润2.06亿元。
但应收款是时间问题,钱迟早会到账;投资收益则是来源问题,联营公司赚的钱留在联营公司账上,不会自动划到彤程新材这里。
利润和现金之间的这道缝,落到资产负债表上,就是流动性压力。
2026年6月30日,彤程新材首次录得流动负债净额4.55亿元,2025年末这个数字还是净资产0.63亿。公司的解释是“主动增加短期借款替代长期借款,以利用较低利率,属明智之举”。
但港股募资用途中,偿债占10%,海外扩张只占6.2%——偿债的优先级,比出海还高。这个排序,比“明智之举”的解释更值得琢磨。
三、电子材料还在爬坡,橡胶助剂出海跟着客户走
偿债优先于出海,这个排序本身已经说明了一些问题。那募资用途里还透露了哪些方向?
先看电子材料这块。
这是彤程新材想重点押注的方向。第二大募资用途里,约21.0%用于升级及维护生产设施,其中前两块都和电子材料相关。
第一块,8.0%用于升级光刻胶及高纯溶剂生产线。招股书说这笔钱是为了“提升产品的质量及性能,提高纯度及一致性”。
关键词是“一致性”,不是“扩产能”。产线能做出产品,但做不出每一批都稳定一致的产品,就会直接卡住客户放量的意愿。这或许也解释了,为啥今年上半年半导体光刻胶产量只有209吨,产能利用率仅41.8%——产能不缺,缺的是让客户敢放心导入的产品。
但这笔产线升级的钱投出去,能帮半导体光刻胶带来多少订单,还需要时间验证。
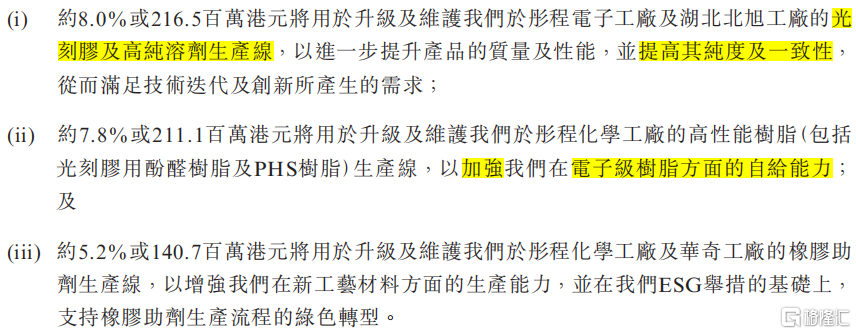
第二大募资用途明细,来源:招股书
第二块,7.8%用于升级彤程化学工厂的高性能树脂产线,目的是“加强电子级树脂方面的自给能力”。
这笔钱为什么值得看?以KrF光刻胶为例,深企投产业研究院的报告显示,树脂成本占比高达75%。这并非KrF独有——从行业普遍情况看,光刻胶产品的共同特征,就是树脂在成本结构中占比最大。
彤程新材的产品线覆盖KrF、ArF、G/I线以及显示面板光刻胶,KrF在售超过60款,国内本土市占率超10%。树脂从外购转自产,理论上能直接压缩成本。
彤程新材的自给能力正在爬坡。2026年半年报里的表述是,半导体光刻胶“多款产品搭载公司自研树脂”,显示面板领域“自产树脂搭载超50%”。
更值得关注的是,电子树脂正在从“自用”走向“外售”。不过,电子树脂目前营收体量还不够大——2026年上半年近9000万元,占电子材料分部收入约13%,还不足以改变整体的利润结构。
但真正的问题在于:自给能力什么时候能传导到光刻胶毛利率上。2026年上半年,电子材料分部受产品结构拖累,毛利率同比下降。后续伴随自给率提升,降本效应有望进一步传导到毛利率上——但何时发生、幅度多大,取决于自给率爬坡的速度。
再看橡胶助剂。
2026年半年报里,公司说在汽车轮胎用橡胶化学品业务上坚持“技术创新+全球化”双轮驱动。但看数据,2023年到2025年,公司整体海外收入占比一直稳定在18%-19%,2026年上半年降到17.8%。海外收入里,橡胶助剂是大头。这个占比几年没有突破,反而在往下走。
募资用途也印证了这一点。海外布局排倒数第二,仅6.2%。大头5.0%用于在东南亚建立海外生产设施,生产的是橡胶助剂及相关中间体材料。2026年中报里,公司说在泰国建设轮胎用酚醛树脂生产基地,理由是“匹配客户全球化经营布局”。
放一起看,战略跟随的性质就很明显了——中策、赛轮这些国内轮胎企业正在密集向东南亚转移产能,橡胶助剂跟着客户出海,更多是防御性动作,而不是主动扩张。
招股书还明确说,该设施“预期于2027年末前后启动,并预期于2028年底至2029年开始商业化生产”。剩下的1.2%用于设立销售办事处和扩充团队,计划2026-2031年间招聘15-20人。
这些动作与其说是“加速扩张”,不如说是“跟着客户走”。全球化对彤程新材是长期战略,但新增产能的落地速度偏慢,短期内难以贡献显著的增量收入。
把这些募资用途的方向拼在一起,画面就清楚了:电子材料是公司想押注的,但产能利用率和树脂自给率都还在爬坡;橡胶助剂全球化是防御性的,短期难有更多增量。而利润的一半,来自联营公司的投资收益。
回到开头那个问题:投资者买入的到底是“新材料龙头”,还是一个投资平台?两种定价逻辑之间,隔着估值锚定的错配。这或许才是最大的风险。
SH 彤程新材 HK 彤程新材
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。