油价与加息:双重叙事下的资产演绎


国际油价变化波云诡谲,油价是否见顶已经成为当下最重要的市场分歧。2026年9月16日以来,沙特寻求恢复运力、特朗普允许伊朗代表参加联合国大会,意味着地缘冲突风险在短期内有所降温,布伦特原油迅速重返100美元/桶以下,未来油价的走向已经成为大类资产配置的胜负手。
那么,历史上油价在美联储加息周期内见顶大类资产表现如何?当下市场环境与历史周期有何特殊性?当前非周期矛盾缓和后,大类资产配置是否有望重返历史周期?
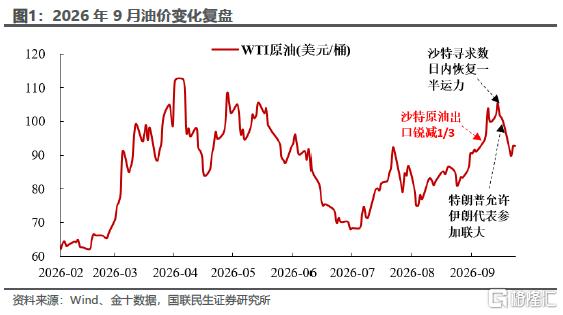
1、复盘:加息周期内油价见顶后的资产演绎
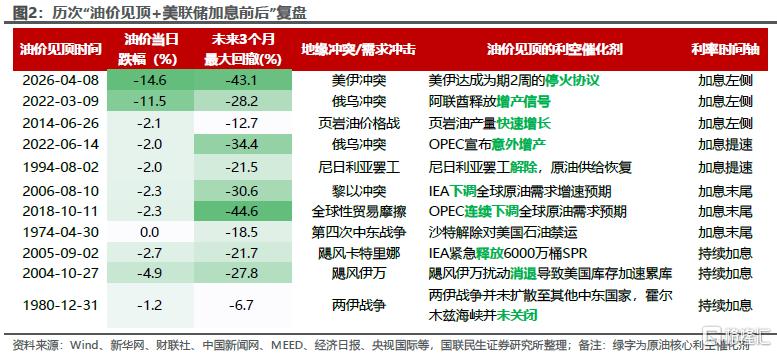
根据历史复盘,我们可以将“油价短期见顶+美联储加息”的样本分为以下3种类型:
一是“加息左侧+油价见顶”。上一轮加息周期已经过去许久,油价见顶发生在美联储开启新一轮加息周期之前,市场可能在通胀预期降温下短期交易“加息延后”(参考2014年6月、2026年4月),亦可能交易高油价倒逼加息迅速兑现(参考2022年3月)。
二是“加息末尾+油价见顶”。美联储在过去1-2年内已经经历多次加息,油价见顶发生在美联储加息周期的收官阶段,市场可能在通胀预期降温下交易宽松预期,此时可以视为降息有利资产“时来运转”的起点(参考2018年10月、2006年8月、1974年4月等)。
三是“持续加息+油价见顶”。美联储开启了新一轮加息周期后,油价见顶发生在美联储加息的中继阶段,未来可能向匀速加息(参考2005年9月、2004年10月和1980年12月)与加息提速(参考2022年6月、1994年8月)两个方向演绎,此时市场可能面临重大分歧。
目前来看,市场对油价短期是否见顶仍然存疑,但9月美联储加息后意味着我们已经处于“加息的右侧”,意味着如果油价确认顶部,市场可能向“加息末尾+油价见顶”或“持续加息+油价见顶”两个方向发展。
剧本1:若油价见顶发生在加息末期,美元指数先升值,黄金、美股等降息有利资产后来居上。
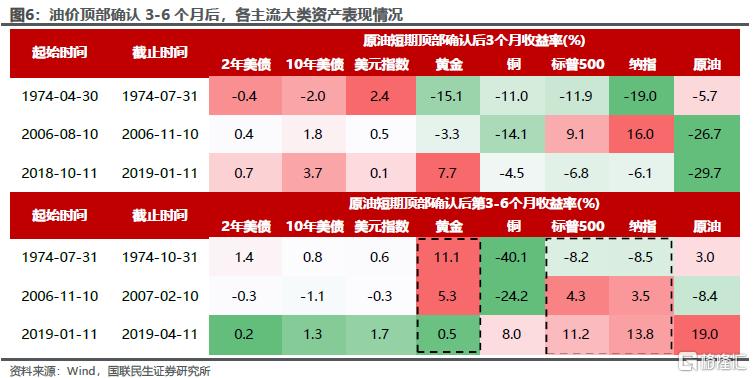
油价在加息末尾时见顶后3-6个月,大类资产配置可能上演“滞胀”或“衰退”剧本。油价见顶后前3个月,比如1974年4-7月、2006年8-11月为“滞胀”剧本(参考图3),美联储加息或推迟降息的态度表明了其在“经济增长和控制通胀”中陷入两难,美元指数率先启动。
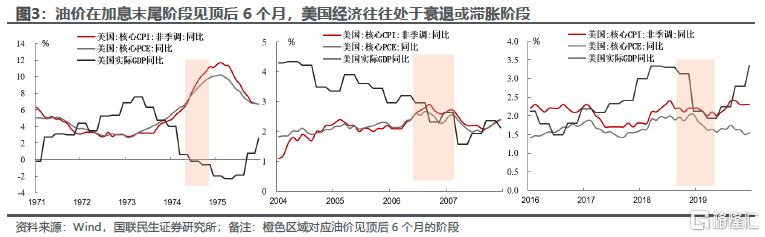
而在油价见顶后第4-6个月,即1974年8-11月、2006年12月-2007年2月,美国经济增长持续放缓"市场对美联储降息预期升温,这与“黄金后来居上”相对应。
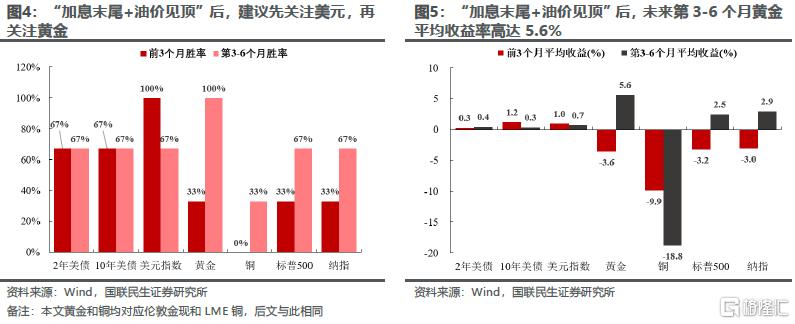
相比之下,2018年通胀对降息阻力相对较低。加息末期油价见顶后的3个月(2018年10月-2019年1月),美国核心PCE同比维持在2%左右震荡,美国经济在关税冲击下演绎软着陆的“衰退”剧本,相对温和的通胀"美联储降息阻力相对偏低,市场提前交易“降息前奏”"黄金提前迎来反转。
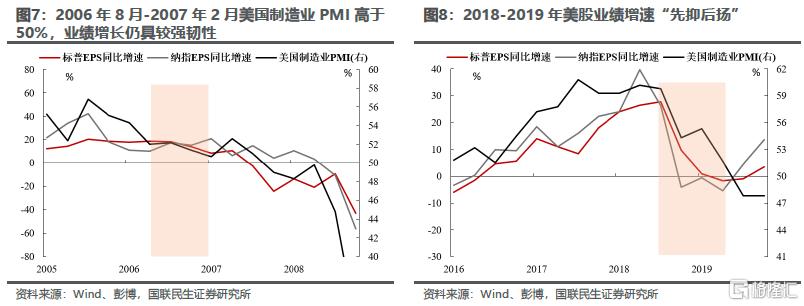
加息末尾时油价见顶后3-6个月,美股的胜负手取决于分子端。一方面,2006-2007年和2018-2019年美国经济上演软着陆剧本,美国制造业PMI高于50%,且美股业绩增速韧性较强或“先抑后扬”,为美股后程发力奠定基础;另一方面,如果美国经济上演硬着陆剧本(参考1974Q2),美联储即使向“降息前奏”的方向过渡,美国实际GDP增速由正转负,美股持续走弱。
剧本2:“加息中继+油价见顶”后,3个月内美股具有“高胜率+高赔率”,第3-6个月后铜有望“后来居上”。
一方面,加息中继阶段油价见顶后3个月内,很可能对应“繁荣的惯性”或“衰退的反弹”。对于前者,经济高景气"支持美联储连续加息甚至加息提速,此时油价见顶"美股盈利预期走强,美联储持续加息的负面效应尚未在需求侧体现,此时配置美股反映的是高景气惯性的延续,1994年8-11月、2004年10月-2005年1月、2005年9-12月的美股均在“繁荣的惯性”剧本先行走强。
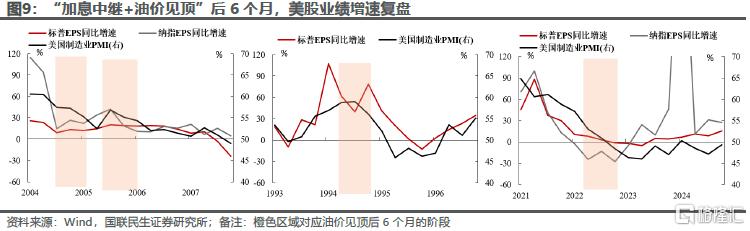
对于“衰退的反弹”剧本,加息中继或提速阶段,油价见顶回落后前3个月往往对应美股“超跌反弹”。以1980年12月-1981年3月、2022年6-9月为例,美国经济在经历“滞胀式激进加息”后,美联储“牺牲经济增长控通胀”的政策初见成效,油价见顶回落在一定程度上为美股业绩提供了一定的支撑,但是经济周期的底部尚未确认,美股迎来短暂的“超跌反弹”。
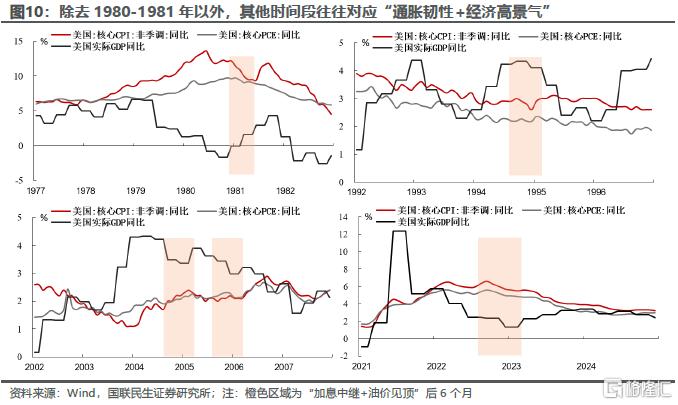
另一方面,油价在加息中继阶段见顶后第3-6个月,高油价对铜等中间品的成本支撑效应开始显现,铜迎来“后来居上”。对于1994年11月-1995年2月、2005年1-4月、2005年12月-2006年3月、2022年9-12月,此时美国制造业已经空心化,意味着美国已经丧失了通过扩大供给压制通胀的手段,市场会逐渐意识到加息在遏制通胀上效果有限,通胀开始从上游的原油向中游的有色进行传导,铜价开始“后来居上”。
与之相反的是,1981年美国制造业尚未空心化,美联储持续加息导致以制造业为代表的利率敏感部门遭受冲击,美国在1980s上半叶以阶段性产能过剩为代价遏制了通胀,因此铜在工业下行期中表现较弱。
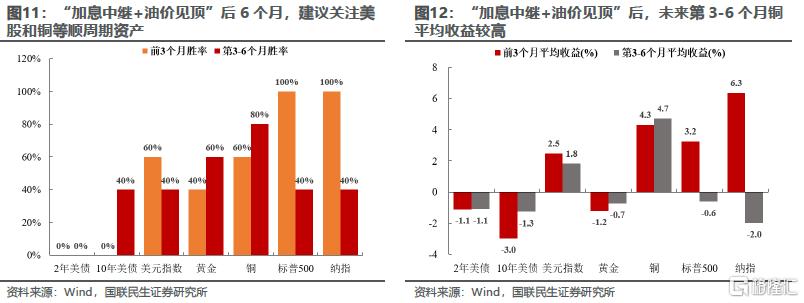
因此,“加息中继+油价见顶”后第3-6个月,加息难以遏制通胀的苦果开始显现,美股则在连续加息和通胀高企下盈利受到压制,铜则受益于通胀从上游向中游的传导。
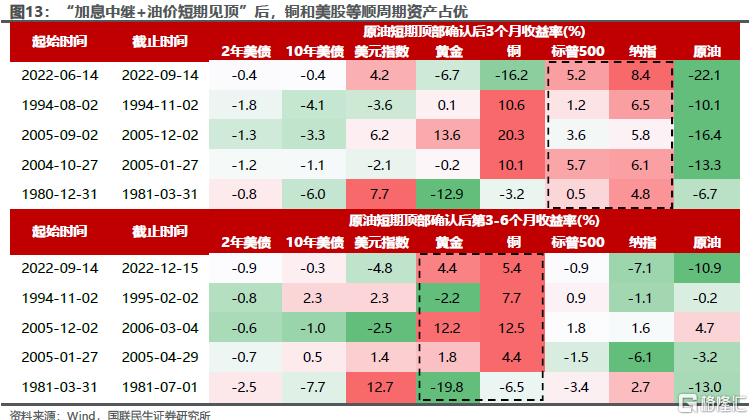
美联储加息中继阶段油价见顶后6个月,对黄金、美元影响偏中性,美债表现欠佳。从本质上来看,这符合大类资产周期“过热”的特征,通胀的韧性为大宗商品提供了优质的贝塔,加息中继阶段其对黄金的利空作用递减,但“繁荣的惯性”或“衰退的反弹”均意味着经济周期向上的预期升温,导致美债收益率上行,以黄金为代表的无息资产或在一定程度上受到拖累,因此铜在该阶段相对优于黄金,美债在经济繁荣或复苏的驱动下显著偏弱。
2、当下市场的特殊性与重要路标
2026年9月美联储加息后,油价是否见顶、美国是否对精炼铜加征关税等议题上分歧较大,那么当下市场正在演绎什么?
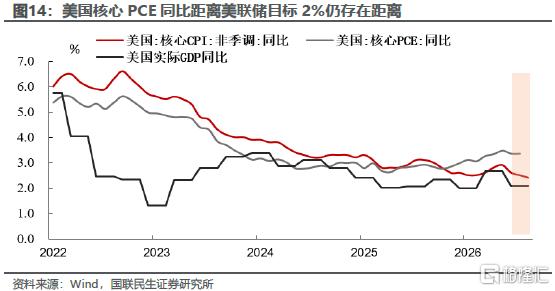
我们认为9月美联储加息兑现后,市场暂时演绎剧本2中的“繁荣的惯性”。目前来看,美国制造业、服务业PMI均高于50%,2026Q2美国实际GDP增速仍高于2%的中枢,纳指一度再创新高和强势上涨反映了市场仍在定价剧本2中的“繁荣的惯性”,美股已经率先启动,铜正在逐渐回补近期关税未兑现的跌幅。
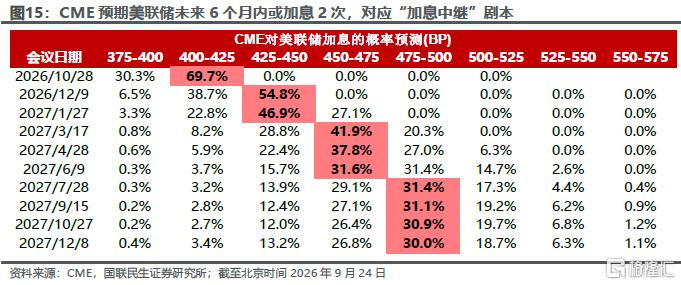
那么,哪些路标可能导致市场延续剧本2,抑或是向剧本1的方向转变?
路标1:霍尔木兹海峡与地缘政治。如果霍尔木兹海峡拥堵、沙特原油供给受限长期化,意味着美联储需要更多次数的加息来遏制通胀,“加息中继”的剧本有望延续,上游涨价或持续向中游扩散,铜价及其相关权益资产或仍具上涨空间;相反,若霍尔木兹海峡迅速恢复(本次美伊会谈取得积极成效),美联储对通胀的担忧有望大幅缓解,市场有望向剧本1的方向切换,黄金有望实现逆转。
路标2:美伊、沙特胡塞突破底线袭击能源设施,地缘政治彻底失控。以上情形暂时为肥尾事件,一旦发生意味着美联储可能需要通过加息提速的方式遏制通胀,市场可能向衰退剧本的方向演绎,美元指数或一枝独秀。
路标3:科技公司Capex意愿发生变化。目前来看,微软、亚马逊、甲骨文等科技巨头仍具较强的资本开支意愿,美国经济与科技领域Capex高度相关,其利率敏感性正在逐步提升,但是10年期美债收益率已经向上突破5%,如果美联储持续加息触及到了科技巨头资本开支意愿转弱的阈值,意味着上游通胀向中游传导的途径在需求侧受到挑战,市场或向剧本1的后半段提前演绎。
路标4:中期选举后市场变数或增大。2026年11月中期选举后特朗普维稳美股的诉求或有所降低,此时市场对美国经济增长预期或减弱,市场或演绎滞胀或衰退剧本(对应剧本1)。
路标5:关税是否兑现。目前来看,市场对中美元首会晤和关税下降的期待较高,关税持续下降或带动美国通胀降低,如果9月30日美国对进口精炼铜加征关税的预期未兑现,随着时间推移市场可能向剧本1的方向演绎。相反,如果中美或中欧关税反复,美国再对精炼铜加征关税,市场或向剧本2的方向延续,中游品涨价可能导致美联储加息更加激进。
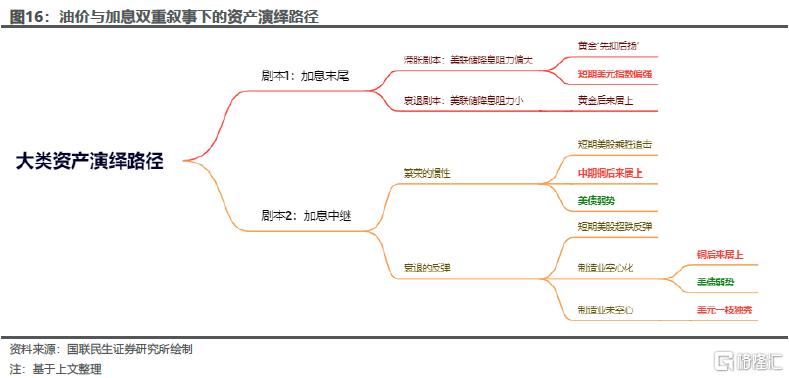
短期来看,在中期选举前或科技尚未证伪的前提下,市场或暂时向剧本2中“繁荣的惯性”方向延续,但是随着时间的推移,市场终究向剧本1的方向靠拢,以上5大路标是决定向剧本1演绎速度的胜负手。
风险提示:美联储对通胀产生重大误判,美伊冲突再次反复,霍尔木兹海峡关闭时间长于预期,全球经济增速不及预期,历史复盘未必反映未来等。
注:本文为国联民生证券2026年9月24日研究报告《油价与加息双重叙事下的资产演绎》,分析师:林彦S0590525110007;陈艺鑫S0590526030001
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。