油价在涨,黄金却在跌:4286美元背后的“定价权转移”
美国9月综合PMI飙升至58.4的五年高位,投入成本指数创近四年最大涨幅。10月加息概率升至77%,美元站上101,10年期美债收益率突破5.11%创2007年以来新高。现货黄金周三重挫逾1.7%,最低触及4274.76美元。黄金定价权已从“油价叙事”转移到“美元+美债叙事”,4230美元才是真正的战场。周五PCE数据,可能让空头的算盘全部落空。
一、油价在涨,黄金却在跌
周三的黄金市场,走出了与直觉完全相反的行情。
伊朗总统在联大发表强硬讲话,称德黑兰“绝不投降”。特朗普此前威胁可能“彻底摧毁”伊朗。地缘风险骤然升温,布伦特原油终结五连跌,收涨近4%重返103美元。
按传统逻辑,地缘紧张推升油价,油价强化通胀预期,利多黄金。但周三的现实恰恰相反。现货黄金重挫逾1.7%,收报4286.85美元,盘中最低触及4274.76美元。美元指数上涨0.58%报101.12,触及7月29日以来最高。
油价涨,黄金跌。这个反差的背后,是一场定价权的转移。
二、定价权转移:为什么油价不再主导黄金?
过去数周,市场习惯于用“油价→通胀→加息”的链条解释金价。但周三把这个逻辑打得粉碎——布伦特反弹近4%,黄金却跌了1.7%。两者之间,并不存在线性关系。
真正的驱动力来自另外两个市场。
美元在走强。美元指数上涨0.58%报101.12,欧元下探至7月下旬以来最低。强势美元使得以美元计价的黄金对全球买家吸引力大幅下降。
美债在飙升。10年期美债收益率涨15.08个基点至5.112%,创2007年7月以来新高;两年期收益率涨13.55个基点至4.889%,触及2024年5月以来最高。整条曲线全线上移,两年期与10年期利差收窄至16.9个基点,为2025年2月以来最小。
对零票息的黄金来说,5.112%的10年期美债收益率意味着持有成本已攀升到2007年金融危机前夕的水平。在这个收益率面前,“地缘避险”的叙事很难说服资金留在黄金里。
这就是定价锚的迁移。黄金对“油价→通胀”渠道的敏感度正在下降,对“美元+美债→持有成本”渠道的敏感度却在上升。
三、PMI“补刀”:需求过热为鹰派提供弹药
美元和美债走强是“存量压力”,周三的PMI数据则是“增量弹药”。
美国9月综合PMI初值从56.0跃升至58.4,创2021年7月以来最高。服务业PMI升至58.7,制造业PMI达到57.0,显著高于53.6的预期。新订单指数从55.2飙升至58.2,创2022年3月以来最高。按历史数据测算,最新PMI对应的美国经济年化增长率约为5%,远超二季度1.5%的增速。
真正让市场警觉的是价格分项。9月企业投入价格指数从59.9跃升至66.4,创2022年10月以来最高。标普全球首席商业经济学家威廉姆森指出,未完成订单的积累意味着企业正获得更多定价权,“成为通胀前景的一个隐患”。
这组数据证明:即便油价回落,通胀压力也不会自动消退——因为驱动力已不再依赖能源价格,而是根植于经济本身的强劲动能。
美联储官员的讲话印证了这一逻辑。理事巴尔表示“可能需要进一步调整政策”,并列举了关税、中东冲突、俄乌战争以及AI投资热潮等冲击。芝加哥联储主席古尔斯比则指出,如果通胀压力主要来自需求端,美联储可能需要采取“更具侵略性且越来越前置”的加息行动。
据CME FedWatch数据,10月加息概率已达77%,12月加息概率为95%。
四、三重合力之下,4230美元才是真正的战场
当前黄金面临“三重合力”压制:美元强势站上101、10年期美债收益率突破5.11%、10月加息概率升至77%。
但比“三重合力”更值得关注的,是4230美元这个位置本身的技术含义。
从技术结构看,4230美元是本轮调整中多头最集中的防守区域。它同时对应三个关键位置的交汇:9月16日的波段低点4235美元、日线布林下轨、以及前期关键低点的延伸线。这三个位置在同一价格区间重叠,意味着一旦金价测试该区域,多空双方将在此展开实质性交锋。
更关键的是,4230美元下方缺乏明显的技术支撑。如果这一防线被有效击穿,下方空间将直接打开至4202美元,甚至4160美元。4274美元的日低只是空头的第一次试探,4230美元才是多头的最后一道闸门。
五、本周盯什么?关键信号与参考价位
第一个催化剂,是周五(9月25日)公布的美国8月PCE物价指数。这是美联储最青睐的通胀指标,也是10月议息会议前最后一份重量级通胀数据。美联储在9月经济预测中已将2026年核心PCE上修至3.4%,预计到2029年才能回到2%目标。
第二个催化剂,是联合国大会期间的外交动态。伊朗“绝不投降”的表态与特朗普“彻底摧毁”的威胁形成对峙。如果外交出现实质性突破,油价可能回落;如果对峙升级,油价可能重返105美元以上。
几个关键参考价位整理如下:
表 1 关键参考价位
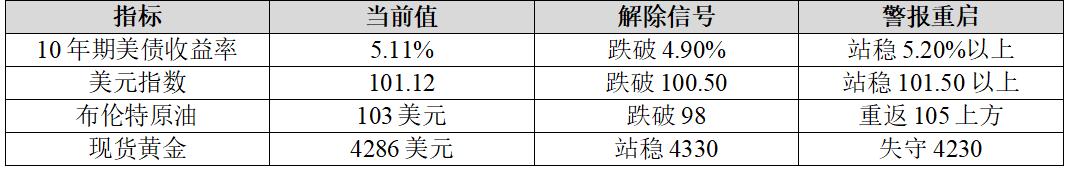
简单说,盯住三件事:10年期美债能不能跌破4.90%、美元能不能跌破100.50、黄金能不能站稳4330。三者同向,金价获得喘息;三者反向,4230只是第一道考验。
六、情景推演:PCE数据的三种可能
1,核心PCE环比≤0.2%(概率偏低)。加息预期边际降温,10年期美债收益率从5.11%回落,美元走弱,黄金有望修复至4330至4350美元区间。但4400美元上方的布林中轨仍是强阻力。
2,核心PCE环比≥0.3%(概率中等偏高)。鹰派论调得到数据验证,10月加息概率可能从77%进一步攀升至80%以上。美元可能站稳101.50以上,10年期美债收益率向5.2%推进,黄金将直接考验4230美元防线。若该位置被有效击穿,下方空间将打开至4202美元甚至4160美元。
3,油价继续反弹,地缘风险溢价回升(概率中等)。如果油价重返105美元以上,通胀预期将进一步升温——短期利空黄金,但若油价持续高企导致市场从“紧缩定价”切换到“滞胀定价”,黄金的定价锚可能再次发生迁移。
七、需要高度警惕的三个信号
第一,PMI投入价格指数的“传导效应”。66.4的投入价格指数意味着企业成本压力正在急剧累积。如果后续传导至终端消费价格,核心通胀将面临新的上行压力。
第二,AI叙事对通胀的“结构性强支撑”。巴尔和古尔斯比同时将AI投资列为通胀来源。摩根大通CEO戴蒙此前指出,“超大规模云厂商生态”今年支出约为7000亿美元,2027年可能升至1万亿美元。这不是一次性供给冲击,而是持续数年的需求侧转变。
第三,白宫与美联储的博弈。白宫国家经济委员会主任哈塞特批评美联储加息言论,称在核心通胀已接近2%的情况下继续收紧政策“令人担忧”。但市场对政治表态反应有限——10月加息概率不降反升,说明市场更相信数据。
八、结语
油价在涨,黄金却在跌。这个反差本身就是信号——它告诉我们,当前黄金市场的定价权,属于美元和美债,而不属于油价。
4274美元是空头的一次试探,4230美元才是真正的战场。周五的PCE数据,将决定这场战役是提前结束,还是刚刚开始。
你认为周五PCE会偏热还是偏冷?黄金短期是守住4300,还是考验4230?欢迎在评论区留下你的判断。
本文内容基于公开市场信息及数据分析,仅供参考,不构成任何投资建议。市场有风险,决策需谨慎。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。