光伏新增并网下降六成,国网新政如何破局?


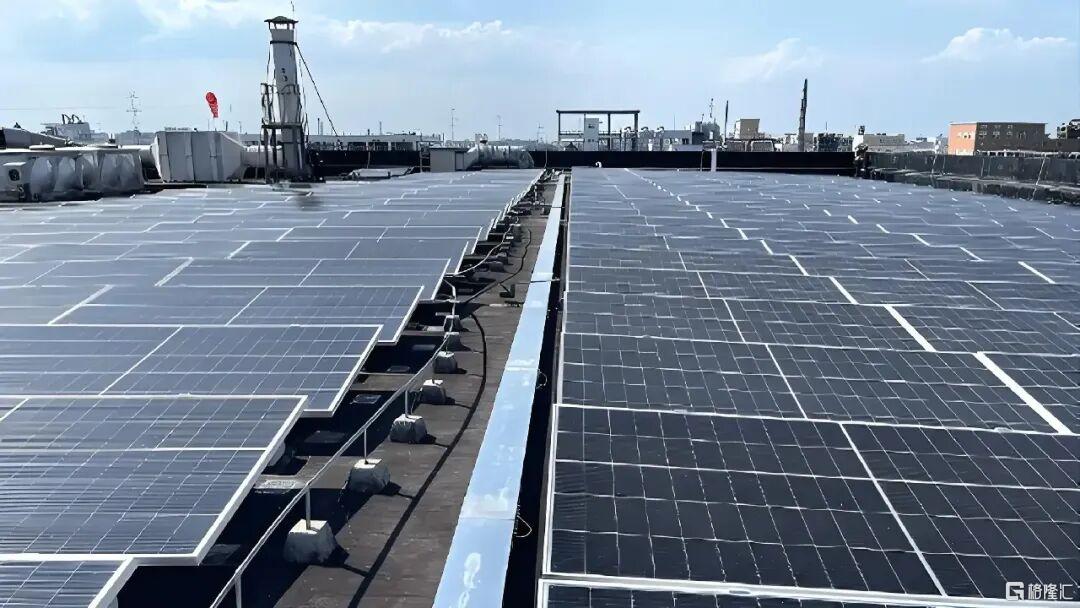
分布式光伏
并网难因何而起?矛盾根源在哪?国网如何破局求解?
文 | 彭勇
分布式能源并网难的问题,有望得到缓解。
近日国家电网发布的十项优化用电营商环境举措提出,保障“十五五”时期年均新增6000万千瓦以上分布式电源及时并网。这与《可再生能源发展“十五五”规划》确定“十五五”期间,全国分布式新能源新增装机规模差不多。
一边是产业园区、交通枢纽、学校厂房屋顶遍地开花的分布式能源,今年7月,光伏装机规模超过煤电,成为国内装机规模最大的单一电源。另一边是上半年新增并网规模,反而较去年同期下降超六成。
这一矛盾的背后,分布式新能源并网究竟难在哪里?国家电网又将如何破局?
所谓的分布式电源,是相对于集中式而言,指的是就地消纳的可再生能源发电方式,主要包括分布式光伏和分散式风电,其中分布式光伏又占据绝对地位。
截至2025年底,分布式光伏累计装机约5.3亿千瓦,占光伏总装机的44%,而分散式风电累计装机约2000万千瓦,占风电总装机的比重仅3%。
近年来,国家针对建设、消纳、入市、调节等关键环节密集出台一系列政策文件,推动了分布式能源快速发展,使新能源成为中国第一大电源。其中分布式光伏装机规模2025年相较于2020年增加了6.8倍。
不过,随着分布式电源装机量快速增长,并网难的问题却日益显现,最直观的体现便是暂停新增分布式电源项目接入的“红区”不断增加。
《分布式电源接入电网承载力评估导则》将电网的承载能力分为红、黄、绿三类区域。其中红色区域指的,在电网承载力未得到有效改善前,暂停新增分布式电源项目接入的区域。
在光伏大省山东,截至2025年底136个县中53个被列入“红区”。此外,江苏、湖北、河南、江西、浙江、福建等多地陆续暂缓或停止分布式光伏备案审批。据行业统计,全国一度超过150个地区无新增接入空间。
为什么分布式电源并网难呢?
中国多数地区尤其是农村地区配电网软硬件配置落后,本为单向供电设计,未预留大规模反向送电容量,难以适配分布式电源双向供电运行需求,亟需改造提升。
此外,新能源发电随机性、间歇性与波动性的特点,给电网安全稳定运行带来一系列挑战。2025年4月,西班牙、葡萄牙由于大比例新能源接入,造成电网电压、频率故障进而引发系统大停电。此事轰动全球。
而且相比于集中式新能源如大型风光项目通过跨省外送等直接并网,分布式电源从屋顶到配电网、输电网的层层反送模式,挑战更严峻。
中国电力科学研究院新能源研究所分布式室副主任周昶表示,部分省份午间光伏大发时段已要求分布式光伏参与调峰,配电变压器反向重过载现象频发,极端情况下甚至导致设备烧毁。
正因为如此,旧版技术导则规定,台区变压器反向负载率达到80%,即暂停新增分布式光伏接入,避免大量光伏电力反送导致变压器过载、线路故障。
深层次来看,这反映出电网企业及社会资本对配电网投资意愿不足的问题。电力行业多年来形成了“重电源、轻配网,重输电、轻用户”的建设习惯,主网的输配电价盈利情况远好于配网,导致国内配网投资占比长期不足四成,电网末梢与终端供电服务长期薄弱。
此外,电网企业建设改造配电网从预算资金到基层施工的准备周期相对较长,而分布式光伏项目建设周期较短,施工周期仅2—3个月,无法有效满足其大量入网的需求,由此加剧了并网难的矛盾。
分布式能源并网难,表面来看反映的是光伏、风电等新能源装机规模与实际发电能力不匹配,实际上暴露出新型电力系统要求与传统电力运行逻辑之间的矛盾。
传统电力系统主要运行方式是“源随荷动”,即根据用电需求来规划和指导发电厂的发电与输电活动,电能单向输送,供电稳定完全依赖火电。而新型电力系统则是源网荷储“双向互动”甚至“多向互动”,电厂、电网、储能、用户多元主体联动运行,生产者与消费者的固有界限被打破,由此催生虚拟电厂、车网互动等新型业态。
这种变化对系统供需平衡和安全稳定都提出了更高的要求。仅依靠传统自上而下、统一调度的管理模式已难以适应新型电力系统建设的需求。
国家电网解决分布式电源并网难第一步,是解决信息不透明的问题。
分布式电源投资者面临的最大不确定性,是“我所在的区域到底还能不能并网”。
尽管过去《分布式电源接入电网承载力评估导则》通过划分红黄绿三类区域,来保障投资者的知情权,但这种划分不仅很粗糙,更新不及时,尤其是没有建立面向投资者的定期公布机制。
为应对这一局面,浙江等地开始把“可开放容量”作为前置约束工具:通过评估配电网各节点剩余消纳空间,动态公布可接入规模,引导项目有序开发,不过这种模式高度依赖地方能源主管部门的主动性和电网企业的配合意愿。
相比之下,国家电网近日提出的措施更具指导意义。规范公开配电网可开放容量信息,意味着配电网的接入能力将从“申请才知道”变为“事先可查询”。
这一举措对投资决策的影响是直接的。
如果投资方在投建前就能查到目标区域未来几个季度的可开放容量,就可以避开即将饱和的节点,把资金投向承载力仍有空间的区域,从而提高资金使用效率。因此,这不仅事关信息透明,更关乎资本配置效率。
透明化只是解决了信息不对称问题,但并网难真正的约束在配电网。
如中国工程院院士王成山所言,随着新型电力系统建设推进,配电网已从“末端电网”跃升为新能源消纳的主战场和价值创造的新载体。
然而,过去因为存在“重输电、轻配电”的建设惯性,导致不少地区配电网软硬件配置落后,难以适应分布式电源双向供电运行的需求。
对此,国家电网已经明确,十五五”期间固定资产投资预计达4万亿元,较“十四五”增长40%,其中配电网容量将增加9亿千伏安以上,保障年均6000万千瓦以上分布式电源及时并网。
9亿千伏安这是一个什么概念?有分析指出,大致相当于再造一个半现有规模的配电网,有助于引导社会资本更广泛地参与配电网及终端供电服务。
新能源其随机性、间歇性和波动性的特点,给电力系统带来越来越大的不确定性,需要电力系统相应匹配大量灵活调节资源如储能,实现源网荷储协同发展。而分布式电源进一步放大了不确定性,对电网灵活调节能力和稳定运行水平要求更高。
国家电网"十五五"提出的储能发展目标是,新增新型储能装机1.4亿千瓦,新投产抽水蓄能装机容量3000万千瓦,为分布式新能源大规模高比例接入电力系统提供可靠的调节资源支撑。
当然,推动分布式电源并网只是开始,能否顺利参与电力市场交易并完成结算,才是形成商业闭环,实现可持续发展的关键。
举措中提出“做好电能计量、电费结算服务”,这十二字的背后是一套的制度安排。
近年来全国市场化电价机制初步建立,煤电、水电上网电价依托市场供需实现动态调整,但分布式电源的计量结算规则,与传统发用电主体完全不同,且更复杂。
——END——
相关阅读:
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。