国芳集团 | 利润暴涨214%!西北零售龙头基本面彻底反转?


 作者/星空下的牛油果
编辑/菠菜的星空
排版/星空下的乌梅
在消费复苏分化、实体零售依旧内卷的当下,不少线下商超、百货企业仍在艰难承压,但有一家西北区域零售龙头悄然走出了独立行情,它就是#国芳集团(601086)。
从2025年稳健蓄力,到2026年上半年业绩炸裂增长,这家扎根甘肃、深耕百货、超市、家电及商业物业运营的区域企业,用翻倍级别的盈利增速,向市场证明:传统实体零售并非夕阳赛道,精细化运营和区域深耕,依然能跑出超强盈利能力。
依托半年报业绩翻倍的超预期利好,8月末以来,国芳集团强势上涨。
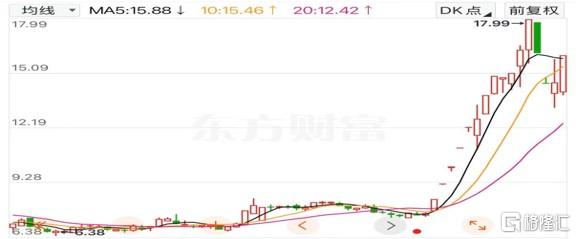 来源:东方财富官网-国芳集团 (截至2026年9月20日)
一、营收稳步提速,增长逻辑与隐忧并存
过去两年,国芳集团彻底摆脱了行业低迷的拖累,营收规模持续增长。2025年蓄力夯实,2026年加速突破。
2025年,公司全年实现营业总收入8.00亿元,同比增长5.71%,营收规模实现稳中有升。进入2026年上半年,公司增长势能全面释放,营收增长进一步提速,当期实现营收4.22亿元,同比增长10.35%,营收增速较去年全年实现翻倍提升,主业经营活力持续激活。
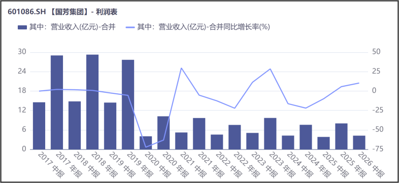 来源:同花顺iFinD-营业收入
本轮营收持续增长并非行业普涨,而是公司苦心经营的成绩,具体原因主要如下:
- 其一,门店业态升级盘活存量资产,公司对核心商圈主力门店进行场景改造、业态迭代,新增体验式消费、精品零售等新型业态,一改传统百货的老旧模式,有效提升门店客流、延长顾客消费时长,显著拉高单店营收规模。
- 其二,商品结构持续优化,公司主动淘汰低毛利、低动销的滞销品类,重点布局民生刚需品、高性价比精品、智能家电等适配西北区域消费偏好的品类,货品适配度大幅提升,有效带动成交率与客单价双增长。
- 其三,会员体系与营销体系持续完善,依托数十年本土经营积累的品牌口碑,通过节日大促、会员专属权益、线下主题活动等多元化方式激活消费,叠加2026年上半年西北区域消费市场稳步回暖,双向助力营收放量。
- 其四,自持商业物业提供稳定增量,公司自有商圈商铺持续稳定运营,租金收入、物业配套收入稳步增长,成为营收的重要补充,筑牢营收基本盘。
在营收稳步增长的同时,公司收入端依然存在不可忽视的潜在风险。首先,区域市场集中度高、增长天花板有限,公司营收高度依赖甘肃及周边西北区域,市场辐射范围较窄。
其次,行业竞争持续挤压营收空间,线上电商、社区团购持续分流线下消费客流,同时本地商超、百货同质化竞争激烈,价格战、营销战频发,容易导致门店客流分流、单店营收增速放缓。
最后,消费复苏不确定性较强,西北区域居民消费偏保守,若宏观经济波动、居民可支配收入增速放缓,将直接压制线下消费需求,导致门店销售额波动,对营收稳定性造成冲击。
二、利润翻倍爆发,高增背后暗藏短板
相较于营收的稳健增长,国芳集团近两年的盈利表现堪称炸裂,盈利质量、盈利增速实现跨越式升级,彻底摆脱了传统零售低利润、低增速的经营困境。
2025年,全年实现归母净利润7028.03万元,同比大增21.16%,净利润增速大幅跑赢营收,降本增效、提质提利成效初步显现。2026年上半年,公司盈利迎来拐点式爆发,当期归母净利润高达7113.36万元,同比暴涨214.1%,仅半年净利润就超越2025年全年。
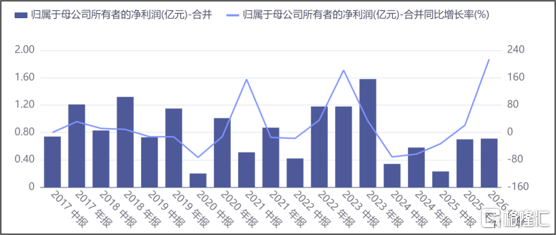 来源:同花顺iFinD-归母净利润
公司利润能够实现翻倍暴增,核心得益于期间费用的降低。数据显示,2026年上半年,期间费用占比同比降低约14.03%。极致的内部管控能力,助力公司实现盈利的高增长。
但一体两面,也存在潜在风险。第一,盈利增长依赖费用管控,可持续性偏弱,后续费用管控空间逐步收窄,若营收增速无法持续提升,利润增速大概率面临回落压力。第二,成本端压力持续存在,门店迭代升级、优质货品采购、人工成本上涨等刚性支出长期存在,一旦费用管控失效,成本上涨将直接侵蚀利润空间。
三、低负债,高现金
相较于多数承压的实体零售企业,国芳集团的财务报表堪称干净稳健。
首先,最近几年,公司的资产负债率一直维持40%左右的水平,处于行业低位,长期偿债压力较小;
 来源:同花顺iFinD-资产负债率
其次,公司的资金储备也很充沛,2026年上半年公司货币资金储备高达7.34亿元,流动比率等也常年处于1.0以上,充沛的流动资金可全面应对公司的日常运营和费用支出等各类资金需求,经营底气充足;最后,现金流层面表现尤为亮眼,2025年经营性现金流净额1.57亿元,2026年上半年再度净流入1.13亿元,盈利全部具备真实现金支撑,无账面利润虚高问题,自身造血能力较强。
低负债、高现金、强现金流的财务底色,为公司经营迭代、抗风险提供了坚实保障。
整体来看,国芳集团已经完成了从传统老旧商超到精细化零售龙头的转型蜕变,营收稳步扩容、盈利跨越式增长、财务基本面稳健扎实,核心经营能力实现质的提升。但同时,公司面临的区域壁垒、竞争压力、盈利持续性等一系列问题。未来随着西北消费市场持续复苏、公司业态优化持续落地,若能突破区域局限开疆拓土,或许将迎来新一轮的业绩增长。
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。