二手房占比过半,地产板块的逻辑变了吗?

以往金九银十向来是传统房地产板块在资本市场里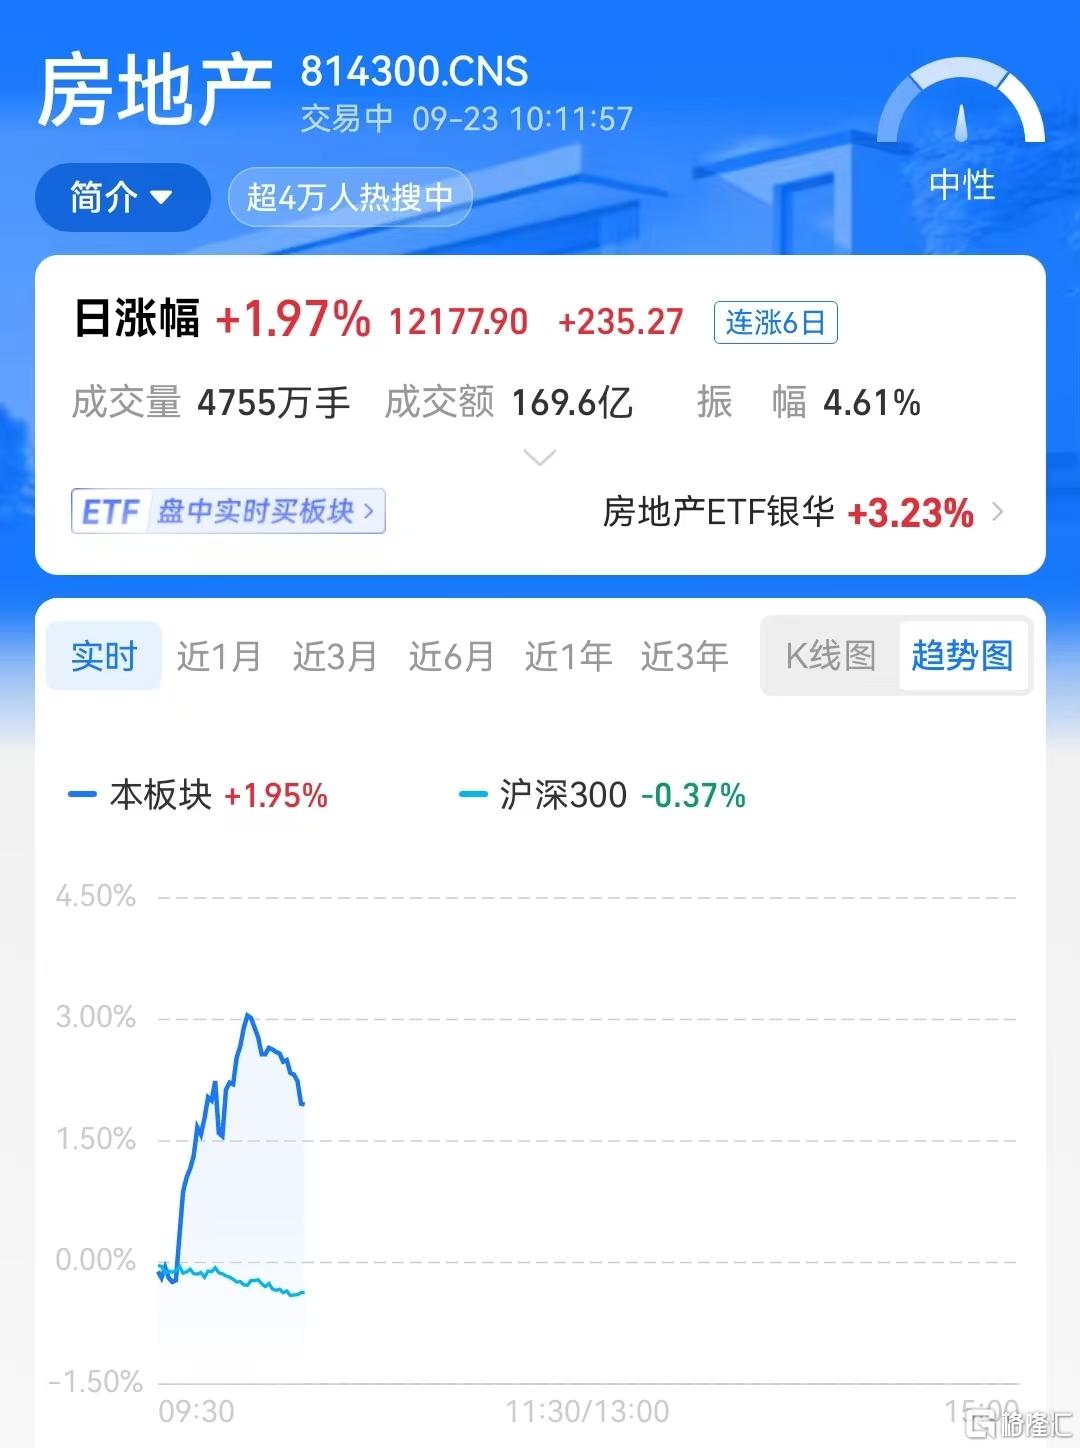 的黄金时段,而在经历阵痛沉寂很久的房地产板块又活跃起来则显得非常的突出,这波6连涨,盘中涨超2%,在三大指数翻绿时走出独立行情。很多人也在想:是短期躁动,还是逻辑真的变了?以传统金九银十确实常伴随地产板块活跃的印象来判断地产板块还可以吗?,我想这次有所不同——地产市场已从增量转向存量,板块内部也在结构性分化。
9月18日,住建部国新办发布会给出标志性信号:2026年前8月,二手房交易占比达52%,超过新房,成为住房交易主力;城镇人均住房超40平方米、户均超1.1套,城镇化率近67%。住房总量不再短缺,新增开发空间收窄,房地产正式进入存量阶段。政策也在统筹防风险与惠民,推进好房子、城中村等更新,满足改善置换和品质居住需求。
9月20日,新版《住房公积金管理条例》施行,提取情形从6种增至9种,新增装修自住住房、支付物业费,灵活就业人员可自愿缴存。这不是强刺激,而是降低使用门槛,让存量房更好流转、更好居住。房贷收入偿债比例上限从55%提至60%、贷款期限从30年延至40年等调整,也属于制度性松绑。政策仍有回旋余地,但方向是托底和惠民。
存量时代最直观的变化,是板块内部分化,因此你可以发现行业的焦点有所不同:
2026年上半年,房地产开发营收同比下滑24%,物业管理、房地产综合服务则上涨5%和4%。贝壳二季度净利润同比增长79%,二手房成交单量增长25%,存量房业务贡献利润率46.1%。轻资产、重运营的服务商,在存量市场里明显强于传统开发商,资本市场也给出了比较:服务强于开发。
那么地产板块还有机会?我分析机会依然有,但更分散、更考验专业度——
城市更新是大赛道,“十五五”期间计划新开工改造11.5万个城镇老旧小区,机构测算市场总容量达15万亿至20万亿元。物业管理、租赁运营、装修家居、社区服务等,也都围绕存量房展开。但这些机会不靠赌房价单边上涨,而靠运营能力、现金流质量和资产盘活效率。咱们若还用“看地王、赌杠杆”的旧思路,容易看错。
总之,地产有亮点,挖掘更专业。板块逻辑没有消失,而是换了算法:过去看增量、看杠杆;现在看存量、看服务、看运营,因此对于地产在节前的这种连续上涨,也不必急着追涨,但可以用新视角重新审视,在结构性变化中寻找更扎实的乐观点。
SH 中华企业 HK 贝壳-W SH 华远控股
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。