阳光保险VS财信人寿:大象与羚羊,谁更稳?

保险行业,做大就一定能走得更远吗?
9月保险圈两件事同时引发行业热议:财信人寿推出“吉服务”品牌,提出从卖保单转向做客户陪伴;阳光保险一笔超21亿元的大额股权处置,也搅动市场视线。
一个体量庞大,一个深耕特色,如同大象与羚羊。
两者截然不同的发展状态,也抛出了行业思考题:走规模路线和走精品路线,究竟谁更扛得住行业周期考验?
阳光:大象转身,底盘厚但包袱重
作为拥有完整业务布局的民营保险集团,阳光保险就像一头体量庞大的大象,业务增长势头亮眼,但同时也要面对不少现实经营压力。
从业绩层面看,公司的成绩单相当有看点。
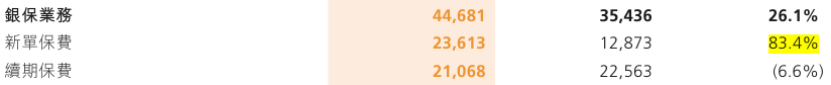
上半年,公司的归母净利润46.94亿元,同比增长38.5%,其中寿险银保渠道新单保费同比增长83.4%,在整个行业保费增长整体放缓的大环境之下,这样的增长表现,足以看出企业现阶段业务拓展的力度。
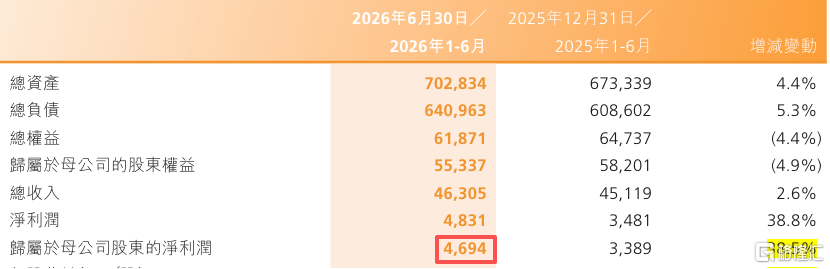
(图片来源:港交所)
财险板块的经营改善,也是阳光保险一个重要变化。
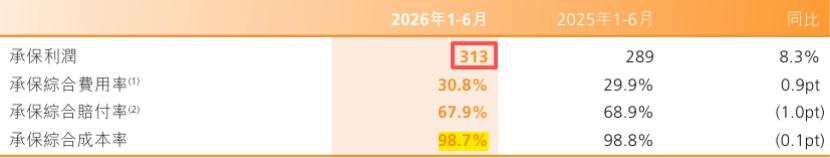
2025年财险业务承保端亏损10.3亿元,如今综合成本率98.7%,承保利润3.1亿元,产寿两大业务板块同步发力,形成相互支撑的格局。
(图片来源:港交所)
除保险主业之外,资管能力是阳光保险另一大核心底气。
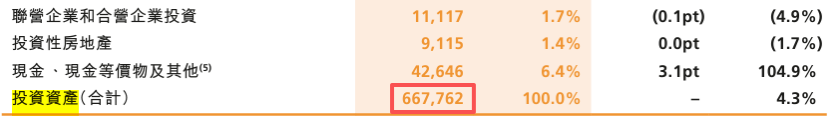
阳光资产已经连续四年入选IPE全球资管机构500强,总投资资产规模达到 6677.6亿元。
(图片来源:港交所)
庞大的资产盘子,搭配长期价值投资的配置思路,能够为保险主业提供稳定的资产端支撑。
全牌照业务布局,是阳光保险区别于很多同业的核心优势。
目前公司业务覆盖财险、寿险、资管、医疗、养老等多个赛道,完整的业务矩阵,能够满足客户多元化的金融保障需求。
多元业务协同,也让集团面对市场波动的时候,拥有更强的缓冲空间,在市场偏弱的环境下依旧保有自身的市场价值。
当然,规模庞大的集团,同样会面对经营层面的现实考验。
今年以来,集团旗下寿险、财险及其分支机构罚单数量较多,合计罚没金额超千万元,问题涉及销售管理、财务核算、反洗钱等多个环节,反映出基层内控合规仍有完善空间。
与此同时,投资和资本指标出现了一定的压力。
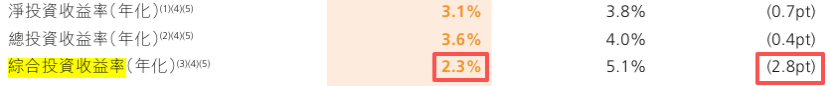
公司年化综合投资收益率2.3%,同比下滑2.8%,和部分头部险企相比存在差距;
(图片来源:港交所)
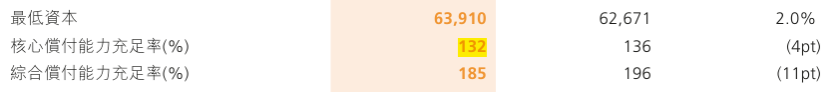
核心偿付能力充足率从2023年末152%回落至132%。
(图片来源:港交所)
对于保险机构来说,偿付能力是企业经营的安全底座,指标的变动,也提醒企业需要持续做好资本管理,进一步改善资产端的实际收益水平。
整体来看,阳光保险目前个险、银保、财险几大渠道同步向好,内部“新阳光”战略也在持续落地。
青澜财见认为,大型保险集团想要维持稳健经营,不光要看业务规模和利润增速,投资能力、资本储备,都是绕不开的硬性条件,后续这两块的改善情况,也会直接影响企业长期发展质量。
财信:羚羊突围,身段轻但天花板低
和大型保险集团相比,财信人寿更像灵活敏捷的羚羊,凭借差异化打法实现经营反转,但受资本、网点等现实条件约束,业务发展也存在一定局限。
从最新经营结果来看,财信人寿已经走出此前的亏损泥潭。
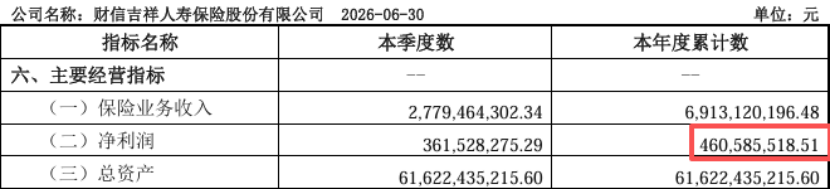
今年上半年,财信人寿实现净利润4.61亿元,成功扭转此前亏损的局面,实现经营层面的扭亏,综合投资收益率在72家人身险机构里位列第10,交出了一份不错的半年度答卷。
(图片来源:财信人寿官网)
业绩回暖之后,财信人寿把不少精力放在产品之外的服务赛道上。
9月16日正式对外发布的“吉服务”体系,可以看作这家公司转型的重要信号。整套服务体系划分吉健康、吉养老、吉生活、吉财富、吉意赔五大板块,尝试覆盖客户全生命周期的各类需求。
背靠财信金控综合金融平台,财信人寿希望跳出单纯卖保单的传统模式,把服务作为竞争的抓手。
这样的转型思路,也落地到消费者权益保护的实际工作中,公司组建财信消保联盟,打通保险、信托、证券的消保资源,搭建多方参与的联合调解机制,在行业内收获了一定认可。
深厚的本土根基,是财信人寿最核心的竞争底气。
作为湖南本地诞生的保险法人机构,企业深度参与本地市场建设,也和本土各类赛事开展保险保障合作,在省内市场积累了深厚的资源,品牌的区域渗透力较强。
当然优势背后,现实挑战同样客观存在。
从机构网点来看,公司分支机构集中在五个省份,合计115家,全国范围的业务拓展存在一定客观难度,今年5月河北平山支公司获批撤销,想要快速实现全国铺开,客观条件并不充足。
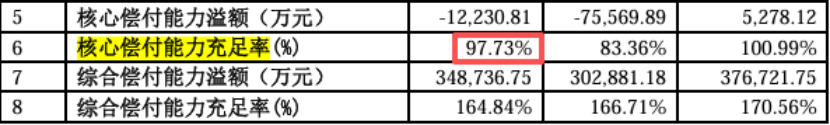
资本层面,二季度核心偿付能力充足率为 97.73%,已经低于100%,处在监管重点关注区间,资本补充的需求比较迫切。
(图片来源:财信人寿官网)
整体来看,依托本土资源与特色服务,财信人寿有能力守住区域市场优势,但资本短板、地域局限会约束它向外拓展的脚步。想要把服务优势转化成持续稳定的业务增长,补齐资本实力,是这家区域险企接下来的重中之重。
路径分野:做大还是做专?
比较两家公司的经营现状就可以发现,阳光保险与财信人寿走上了两条完全不同的道路,也代表了保险业中两种截然不同的生存方式。
阳光保险的业绩增长,并非短期市场炒作带来的结果。
个险、银保、财险多个渠道同步发力,体现出管理层对于业务推进的节奏有很好的把控,在全牌照加上资管板块的助力下,大型集团抗风险的底子依旧厚实。
反观财信人寿的“吉服务”,也为中小险企提供了可借鉴的转型思路。
不盲目追求规模扩张,转而注重挖掘自身优势,打磨特色服务,走专而精的路线,打造出属于自己的竞争优势。
青澜财见认为,这两家企业的不同选择,恰恰说明保险行业不存在一套通用的标准答案。大型集团依靠规模、全业务链条实现抗周期;中小险企很难在网点、保费规模上和头部对手硬碰硬,就需要挖掘自身独有的优势。
当然两条路径各自都绕不开自身的课题。
对于阳光保险这类大型机构,即便业务增长态势向好,也不能忽视投资端、资本端的持续优化。只有经营质量同步跟上规模,才能够真正穿越行业周期。
而财信人寿这类精品区域险企,服务品牌可以拉开差异化,但是资本实力是业务的硬门槛,如果资本约束得不到缓解,再好的服务设想,也很难充分落地。
洗牌来临,何以为继
放眼整个保险行业,阳光保险代表规模型险企,财信人寿代表区域精品型险企,两类企业的发展现状,也是行业大分化的缩影。
对于阳光保险来说,“规模+全牌照”依旧是它的核心发展路径。
只要持续打磨资产投资能力,做好资本规划,依托产寿协同、资管赋能的基础,依旧是民营保险集团里的重要参与者,但投资收益改善、偿付能力管理,需要长期跟进。
财信人寿走出的,则是“精品+服务生态”的路线。
依靠本地资源、特色服务、消保口碑守住区域市场优势。受限于资本、网点,大规模全国化并不是它的最优解,深耕本地,把特色服务做扎实,更贴合自身现实条件。
财信人寿“吉服务”的实践,也给中小险企指明了一个可行方向。
当保费规模拼不过头部企业的时候,把服务做差异化,提升客户的实际体验,以此留住客户,是现实可行的突围方式。往后的保险市场竞争,不会只比拼保费数字高低,保险叠加健康、养老、财富管理的综合服务能力,会成为各家公司比拼的新重点。
保险行业已经告别过去跑马圈地的阶段,转向高质量发展。
阳光保险正在消化经营当中的各类问题,把握业务增长机会;财信人寿在探索服务驱动的新模式。
大象有大象的生存方式,羚羊有羚羊的突围之道,没有绝对孰优孰劣,企业能否匹配自身资源禀赋,守住经营安全底线,才是能否走得长远的关键。
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。