佰维存储计划再投45亿,进一步加码先进封装


作者|章启明
编辑|陈肖冉
项目价值仍取决于客户验证、良率爬坡和规模量产进度
佰维存储(688525.SH)正在进一步加码先进封装业务。
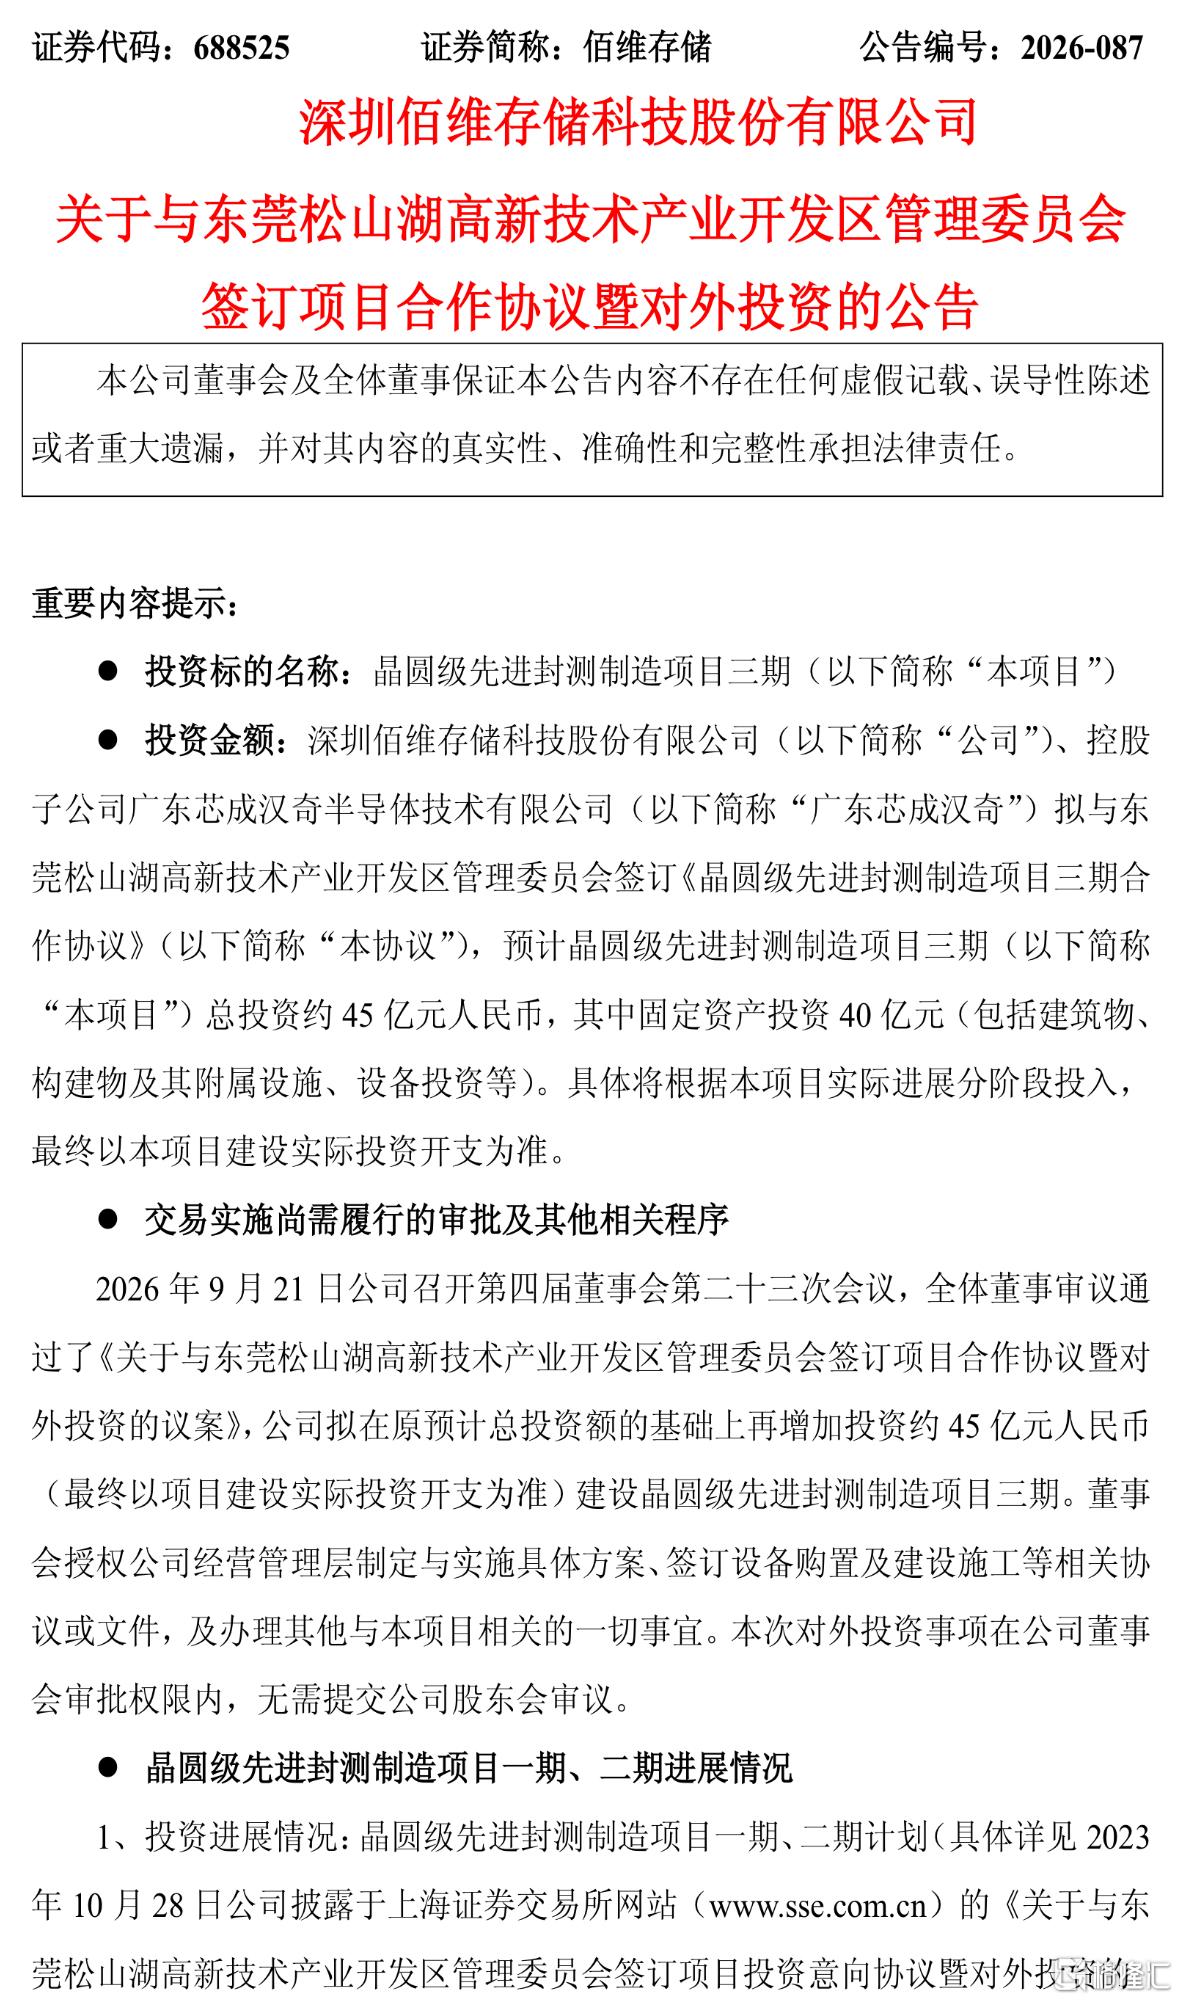
图片来源:佰维存储公告
相关投资增至75.9亿元
9 月 22 日,佰维存储发布公告称,公司及控股子公司广东芯成汉奇半导体技术有限公司,拟与东莞松山湖高新技术产业开发区管理委员会签订合作协议,投资建设晶圆级先进封测制造项目三期。
从投资规模看,项目预计总投资约45亿元,其中固定资产投资40亿元。建设资金来自公司自有及自筹资金,不涉及募集资金。项目将在一期、二期现有工业用地内建设,不涉及新增用地。
在人工智能推动先进封装需求增长的背景下,这笔投资反映出佰维存储扩大晶圆级先进封装产能、加快业务转型的意图。
不过,目前相关产线仍处于客户验证和试产阶段,新增产能能否形成稳定收入,仍需观察量产进度。
在本次扩产前,佰维存储已经完成晶圆级先进封测制造项目一期、二期的投资布局,计划投资金额合计30.9亿元。
截至公告披露日,一期项目已经完成厂房建设、设备安装及调试;二期项目设备正在陆续进场安装调试。一期、二期项目对应的规划月产能约为3000片。
随着三期项目启动,佰维存储晶圆级先进封测项目累计规划投资将达到75.9亿元。先进封装由此从技术储备和小规模试产,逐步转向规模化制造。
量产进度仍是关键变量。 公告显示,一期、二期项目目前仍处于客户送样、工艺验证和小批量试产阶段,尚未正式产生量产收益。先进封装项目从设备安装到形成稳定收入,还要经历工艺调试、客户认证、良率爬坡和产能利用率提升等环节。
其中,客户认证和良率水平将直接影响产线投产速度及盈利能力。即使设备按计划安装完成,如果客户导入速度较慢,或者生产良率未达到要求,产能也难以在短期内充分释放。
按照佰维存储此前披露的规划,晶圆级先进封测项目计划于2026年底实现月产能5000片,并于2027年底提升至每月1万片。
本次三期扩产进一步打开了远期产能空间,但公告暂未披露三期项目的具体新增产能、建设周期及预期收益。
因此,当前项目的主要意义在于提前进行产能和技术布局,实际财务贡献仍取决于后续客户验证及量产进度。
寻求第二增长曲线
半导体存储仍是佰维存储的核心业务。
公司产品覆盖嵌入式存储、消费级存储、工车规存储、企业级存储及移动存储等领域。在此基础上,公司持续向主控芯片设计、固件算法、先进封装和测试设备等产业链环节延伸。
从经营数据看,佰维存储正处于存储行业景气上行阶段。2025年,佰维存储实现营业收入113.02亿元,归属于上市公司股东的净利润8.53亿元,研发费用6.32亿元。
进入2026年上半年,这一增长趋势进一步加速,佰维存储实现营业收入155.75亿元,同比增长298.10%;归母净利润71.66亿元,同比实现大幅扭亏;研发费用3.44亿元,同比增长26.01%。
佰维存储表示,上半年业绩增长主要受益于人工智能算力需求增长、存储行业景气度提升、产品价格上涨,以及全球头部客户拓展。
不过,半导体存储具有较强的周期属性。
行业供需关系和产品价格变化,往往会对存储企业的收入及利润产生较大影响。在上行周期中,产品涨价能够明显释放利润弹性;当市场供给增加或需求放缓时,盈利水平也可能快速回落。
在这一背景下,先进封装被佰维存储视为拓展业务边界、降低单一业务周期影响的重要方向。
但从当前收入结构看,先进封装业务营收占比仍较低。2025年,佰维存储先进封装及测试业务实现收入约1.70亿元,毛利率约37.70%,收入占公司全年营业收入的比例不足2%。
相关业务已经形成一定收入,并表现出相对较高的毛利率,但整体规模仍处于较低水平,尚不足以证明大规模资本开支能够被稳定订单和持续收入覆盖。
技术方面,广东芯成汉奇已经构建覆盖2.5D、RDL、Fan-in和Fan-out等工艺的先进封装平台。
围绕人工智能基础设施,佰维存储进一步形成“存、算、运”三类产品布局。其中,FOMS扇出型存储堆叠主要面向大容量、高密度存储需求;CMC存算芯粒系列主要用于缩短计算芯片与存储芯片之间的数据传输距离;OEC光电共封装系列则面向高速信号传输和光互联应用。
从产品进展看,佰维存储超薄LPDDR产品已经获得客户需求预测,CMC产品完成了10颗Chiplet集成封装样品,6.4T NPO光引擎封装正在推进客户联合研发。
相关产品已经进入样品开发和客户对接阶段,但多数尚未形成稳定的大批量交付。先进封装业务整体仍处于产能建设和商业化爬坡期。
长量产能力决定投资回报
随着先进制程成本和技术难度持续提高,半导体行业开始更多采用2.5D、3D、Chiplet和Fan-out等先进封装技术,将计算、存储和通信等不同功能芯粒集成在同一系统中。
人工智能产业的发展进一步推动了相关需求。
AI服务器需要高带宽存储器与计算芯片高速互联,AI终端和智能机器人对小型化、低功耗提出更高要求,智能汽车则需要高可靠、高密度的芯片集成方案。封装环节正由传统的芯片保护和连接功能,向影响系统性能的重要技术平台转变。
Yole Group测算,全球先进封装市场规模将由2022年的443亿美元增长至2028年的786亿美元,年均复合增长率约为10.6%。先进封装在整体封装市场中的收入占比预计由47%提升至约58%。
国内市场同样保持较快增长。灼识咨询预测,中国先进封装市场规模将由2024年的513.亿元增长至2029年的1005.9亿元。国产算力、存算合封、智能驾驶及光互联等应用,成为推动市场扩张的重要因素。
面对这一市场机遇, 相较于单纯提供存储产品或封测服务的企业,佰维存储试图将主控芯片、固件算法、存储产品、先进封装和芯片测试等能力进行整合,为客户提供一站式解决方案。
如果相关业务顺利实现规模量产,佰维存储有望提高产品附加值及客户黏性,并降低单一存储周期对业绩的影响。这也是本次45亿元扩产项目的长期价值所在。
大额投资也将对佰维存储的资金状况和运营效率提出更高要求。
2026年上半年,佰维存储经营活动产生的现金流量净额为-62.61亿元,主要受到经营性采购支出增加影响。同期,公司财务费用同比增长40.14%,银行借款规模有所上升。
加上债务结构来看,公司资金压力不容忽视。 截至2026年6月末,佰维存储货币资金31.51亿元,无法覆盖短期借款65.05亿元、11.86一年到期非流动负债、86.46亿元的长期借款。
在经营现金流承压的情况下,新增45亿元投资将进一步考验公司的融资能力、资金成本控制和资产周转效率。
如果客户导入不及预期,新增设备折旧可能对利润形成压力;如果生产良率提升较慢,先进封装的毛利率优势将难以充分体现;如果产能利用率不足,新建产线也可能在一定时期内增加固定成本。
因此,本次扩产的实际价值,需要持续观察通过客户验证的产品数量、先进封装实际出货规模、产线良率、产能利用率及相关业务收入。
只有上述指标持续改善,资本开支才能逐步转化为收入和利润。现阶段,三期项目体现了佰维存储对先进封装产业趋势的判断和产能卡位意图,最终投资回报仍将由规模量产能力决定。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
格隆汇声明:文中观点均来自原作者,不代表格隆汇观点及立场。特别提醒,投资决策需建立在独立思考之上,本文内容仅供参考,不作为实际操作建议,交易风险自担。